

Top 5 PEA Octobre 2026 : cinq leaders déjà jugés
Novo Nordisk, Vitec et Wolters Kluwer ouvrent mon Top 5 PEA d’octobre. Derrière le mur payant, une conviction de longue date et une nouvelle entrée.
AVERTISSEMENT IMPORTANT
En aucun cas mes propos ne constituent des conseils ou des consignes d’investissement. Les analyses présentées ici reflètent un travail de recherche personnel. Chaque investisseur doit effectuer ses propres vérifications et prendre ses décisions en toute autonomie, en fonction de son profil, de sa tolérance au risque et de ses objectifs patrimoniaux.
Je ne suis pas conseiller financier.
« Un excellent actif acheté trop cher reste un mauvais investissement. »
Ma méthode tient en une idée simple.
J’achète des entreprises de qualité au moment où le marché ne veut plus en entendre parler.
La qualité, c’est un avantage concurrentiel durable, des cash-flows récurrents et un management aligné avec les actionnaires.
Le pessimisme, c’est une correction de 25 à 50 % avant d’entrer, parfois davantage.
Mon horizon dépasse 15 ans. Je ne cherche pas le bon mois. Je cherche le bon prix pour une entreprise que je veux garder très longtemps.
J’ai détaillé cette approche et son application concrète ici.

Ce qui change en octobre
Ce Top 5 n’est pas un faux classement fait pour les vues.
La sélection change quand les prix changent.
Trois convictions de septembre restent dans le classement.
Novo Nordisk et Vitec sont dans la partie gratuite.
Wolters Kluwer, présente dans le Top d’août, fait son retour.
Les deux premières places, derrière le mur payant, réunissent une conviction de longue date et une nouvelle entrée.
Un secteur n’entre pas encore dans ce classement, mais je le regarde de très près. Le luxe commence à devenir intéressant.
Je ne parle pas d’Hermès. La qualité est exceptionnelle, mais le titre reste cher. Je parle de maisons de très grande qualité que le marché a ramenées à leurs plus bas de plusieurs années.
Une analyse complète sur les meilleures sociétés du luxe est disponible :

Toutes les valeurs de ce Top sont éligibles au PEA.
Plusieurs cotent en couronnes suédoises ou danoises.
Le PEA ne supprime pas le risque de change.
Mes analyses vidéo complémentaires sur YouTube
Ce que j’ai publié ce mois-ci
Un Top 5 n’est que la partie visible du travail.
Derrière chaque classement, il y a des semaines de lecture de rapports annuels, de conférences téléphoniques et de modèles financiers.
Voici ce qui est sorti sur Bourse 123 depuis début septembre.
Top 5 PEA de septembre.
Mes cinq convictions européennes du mois, avec chaque décote et chaque multiple recalculés.

Série Pays, épisode 1, Hong Kong.
Pourquoi le marché le plus mal compris du monde développé se paie environ 12 fois les bénéfices, et les dix sociétés que je retiens après un filtre qualité.

Top 5 CTO de septembre.
Mes convictions hors Europe, confrontées au réel.

Eurofins Scientific, analyse complète en 11 parties.
Un goodwill de 4,7 milliards d’euros, supérieur aux fonds propres. Un ROIC de 6,8 %, sous le coût du capital. Et une marge qui progresse en partie parce que le groupe arrête de vendre. C’est le genre de détail qu’on ne trouve pas dans une note de synthèse.

Toutes les analyses sont classées ici.
https://www.bourse123.com/archive
Une méthode ne se juge pas sur un mois. Elle se juge sur ce qu’elle a identifié avant les autres.
En février, j’ai analysé Reply.
Le titre se payait alors moins de 9 fois le cash-flow opérationnel, pour une entreprise qui croît de 15 à 20 % par an depuis 2005.
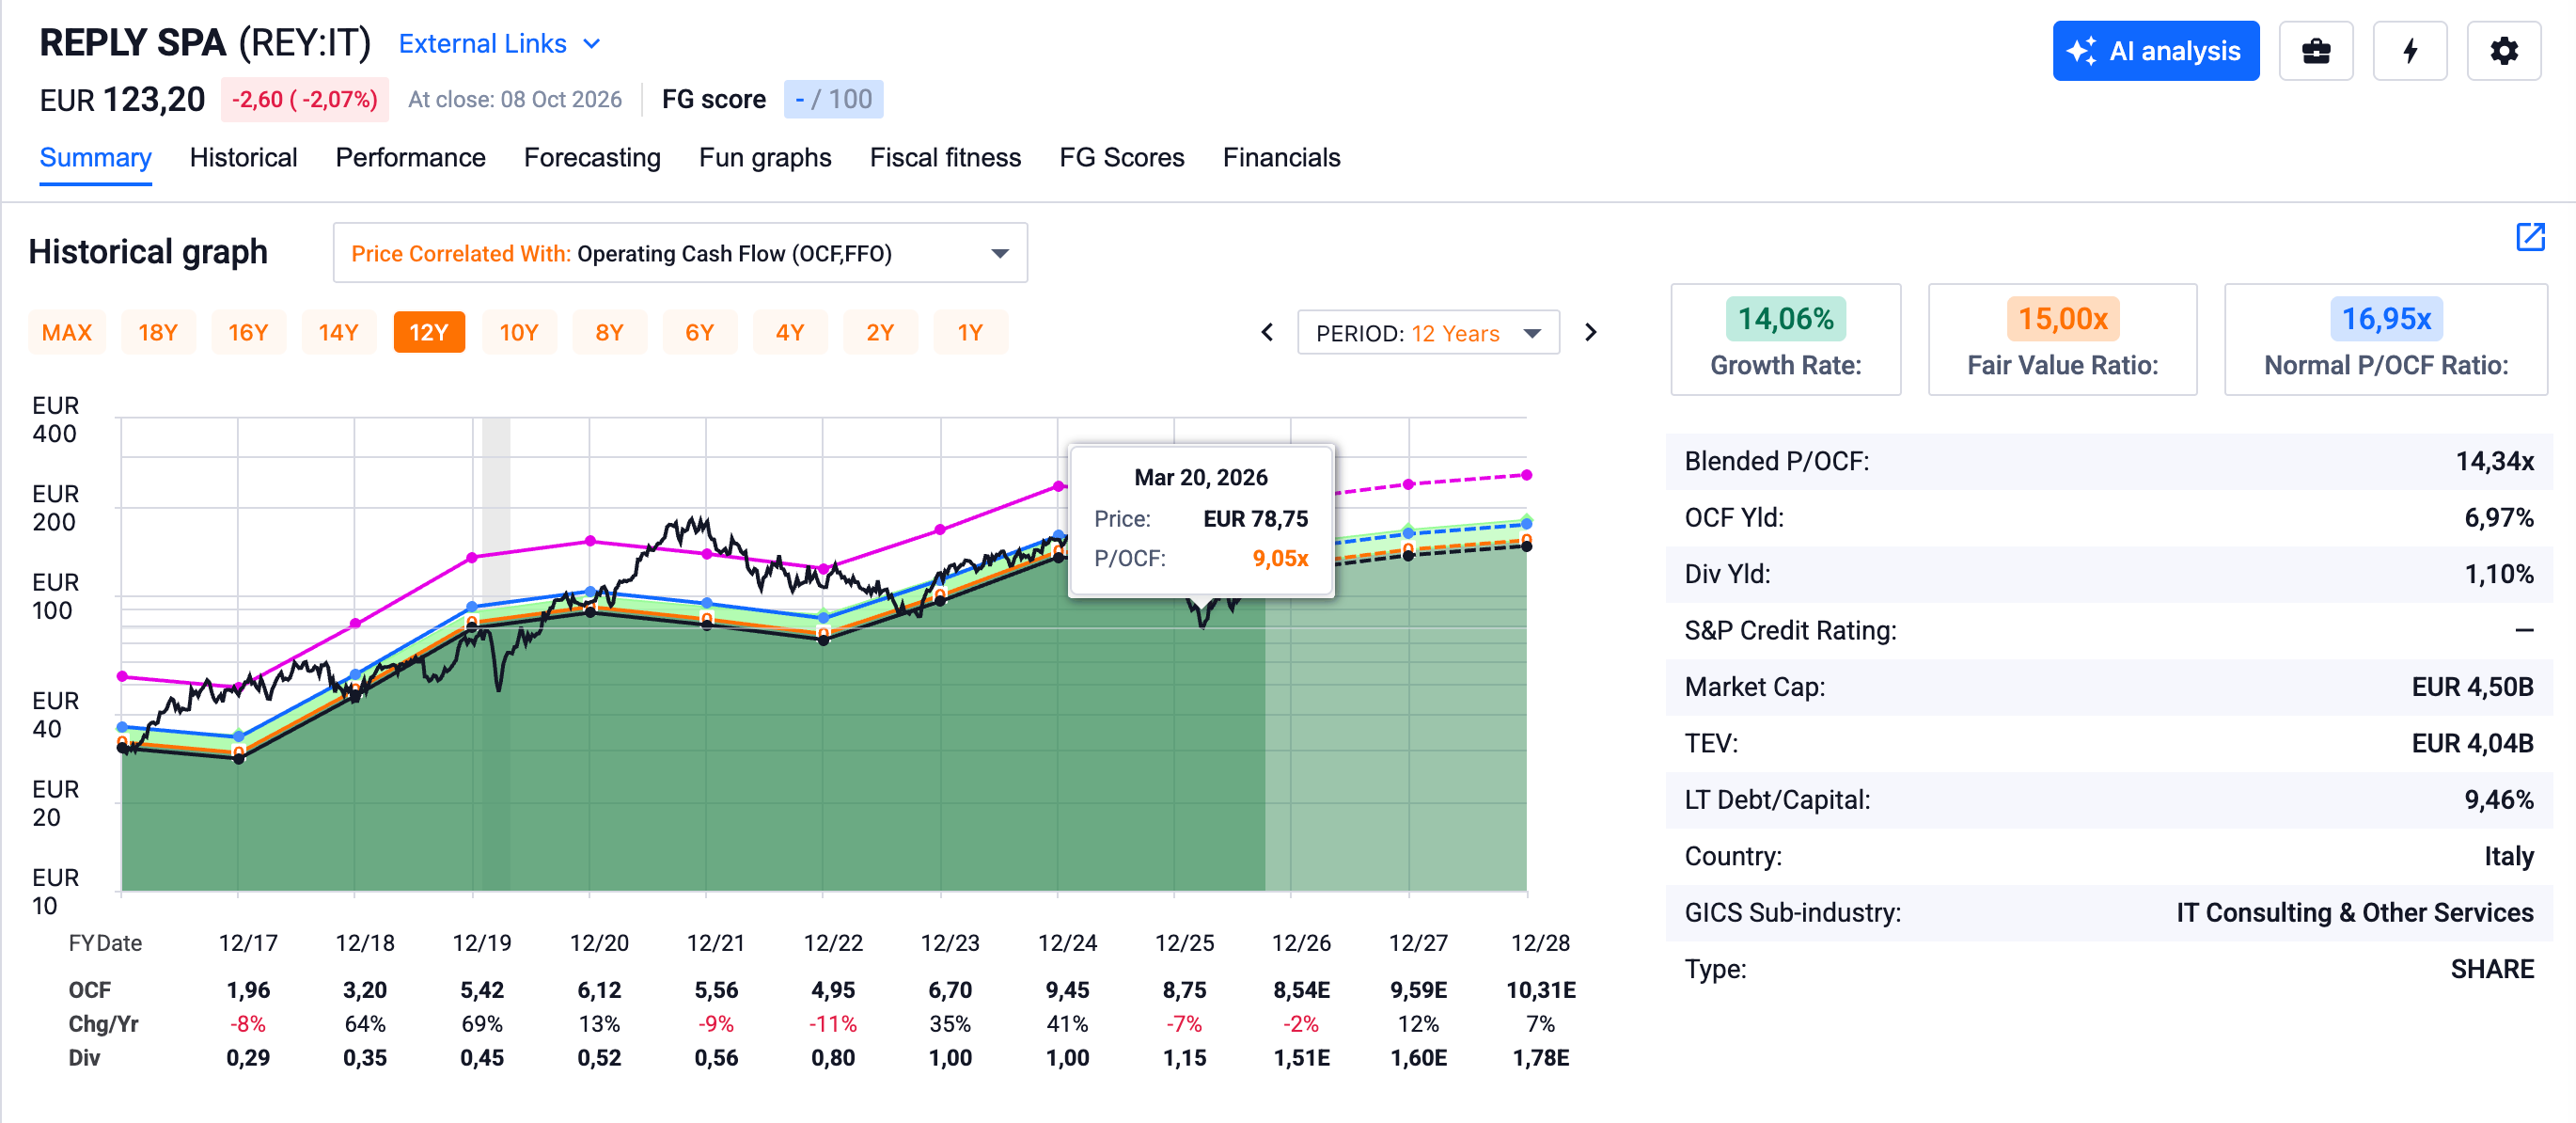
Six mois plus tard, l’action a pris environ 50 %.
Je ne la présente plus dans mes Tops.
À près de 14 fois le cash-flow opérationnel, Reply est redevenue une belle entreprise correctement valorisée. Une thèse qui a fonctionné n’est plus une thèse contrarian. Savoir le dire fait partie du travail.
Juste avant de commencer, si ce travail vous est utile, likez, partagez et restackez cet article. C’est ce qui permet à Bourse 123 de se faire connaître. Merci sincèrement.
PARTIE 1. Cinq convictions fortes
N°5. Novo Nordisk
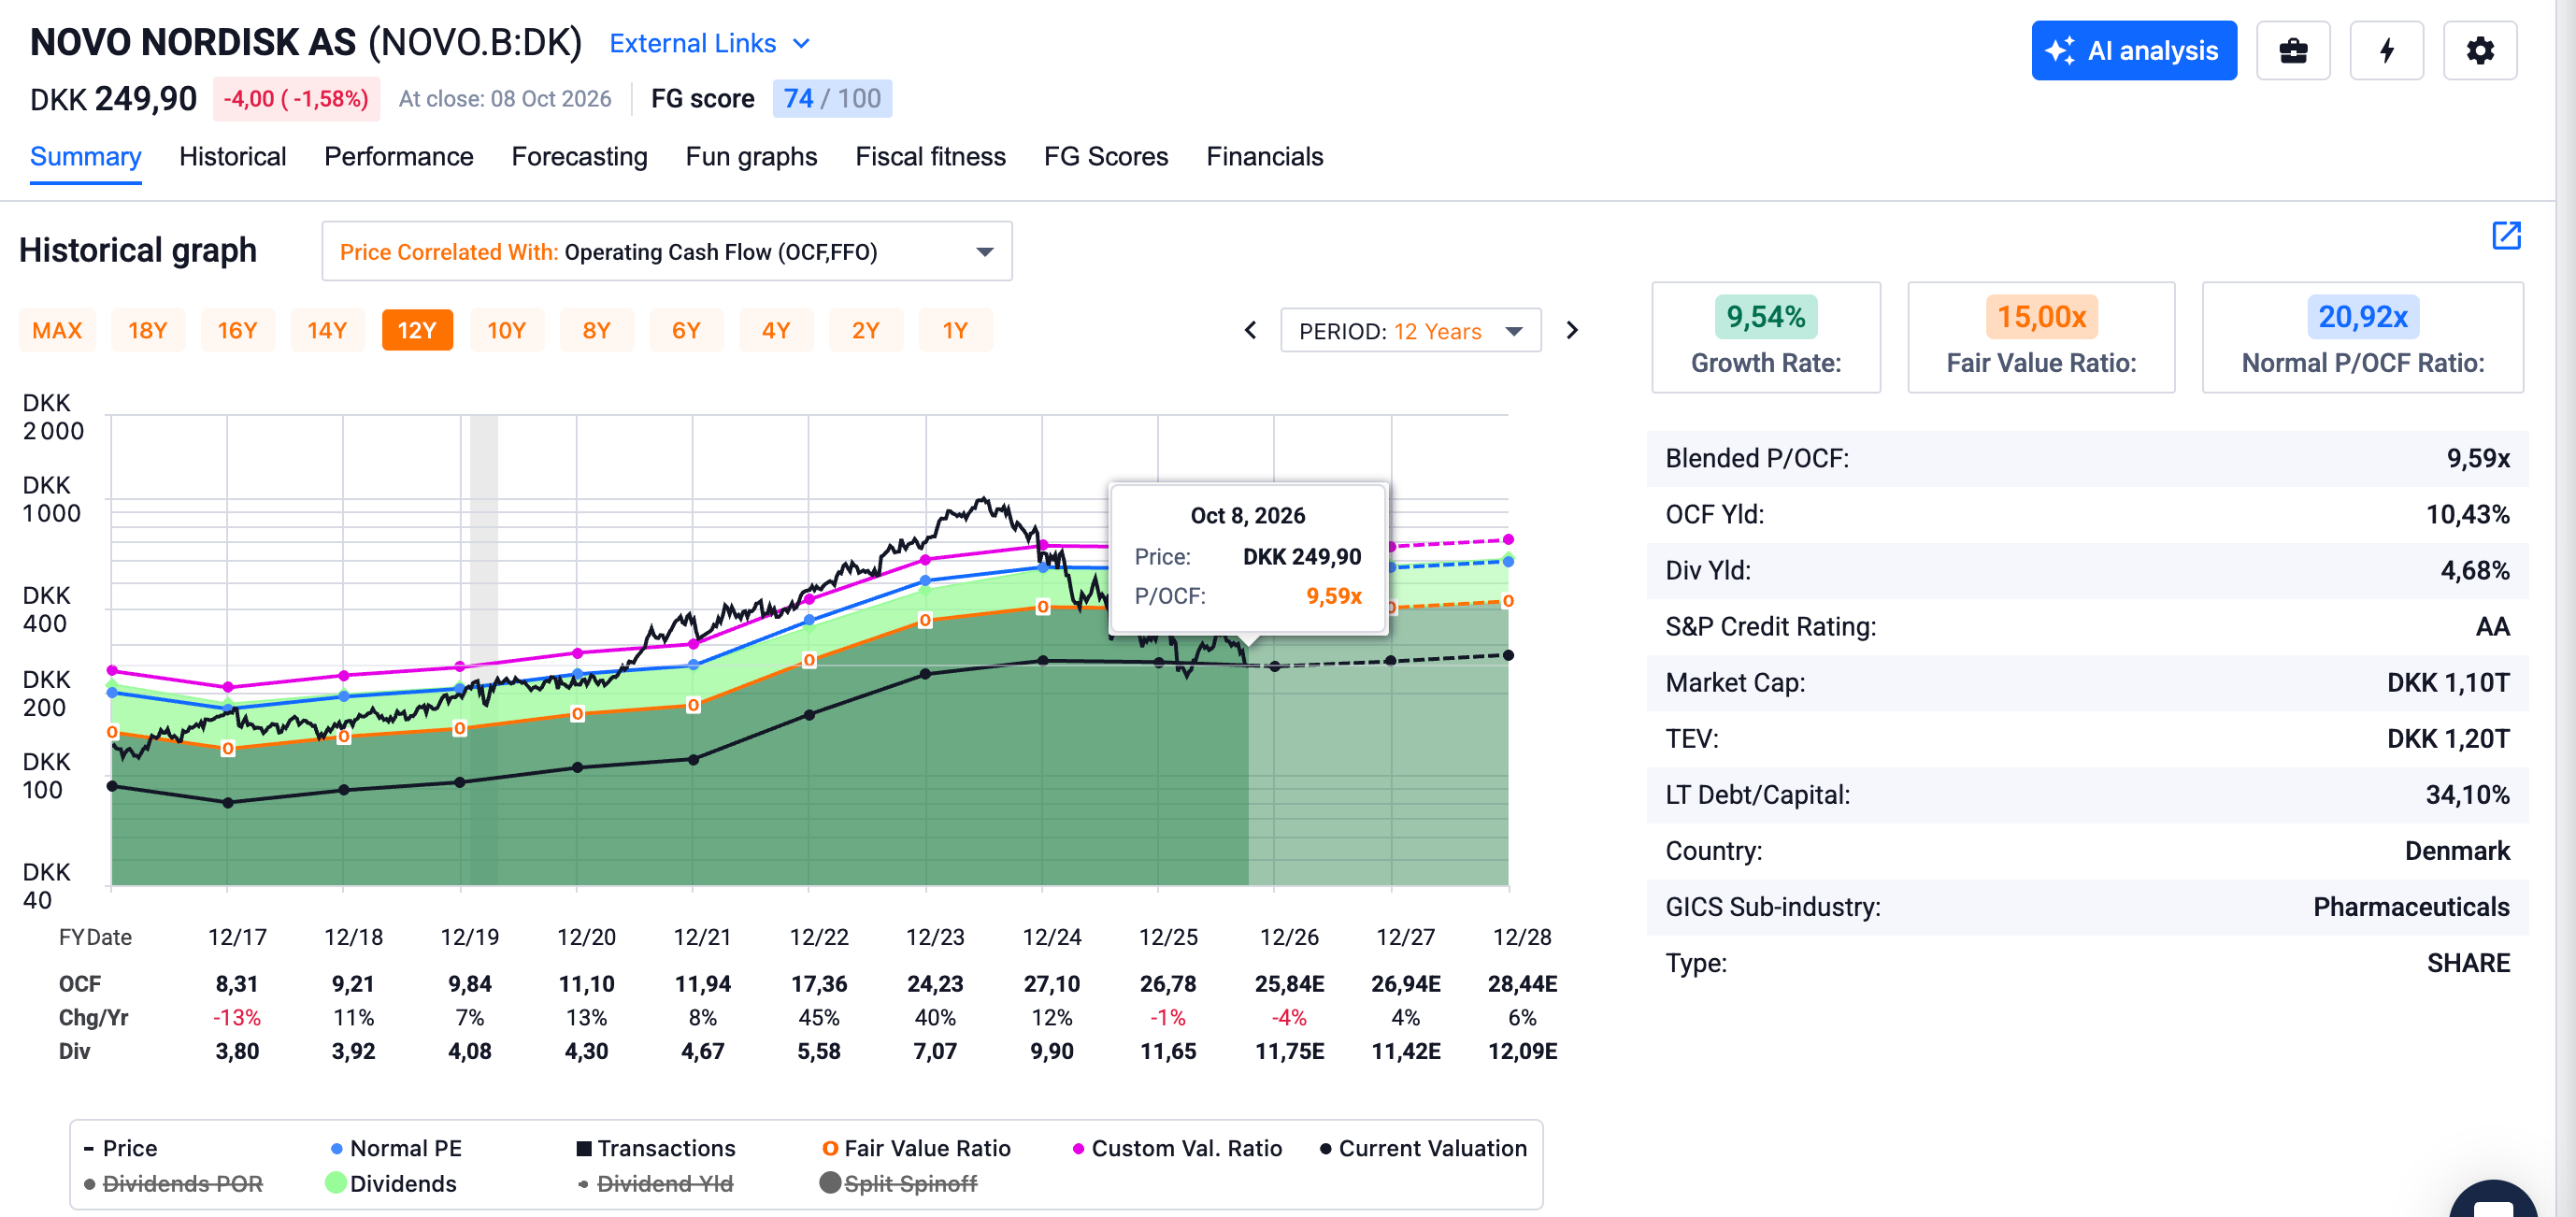
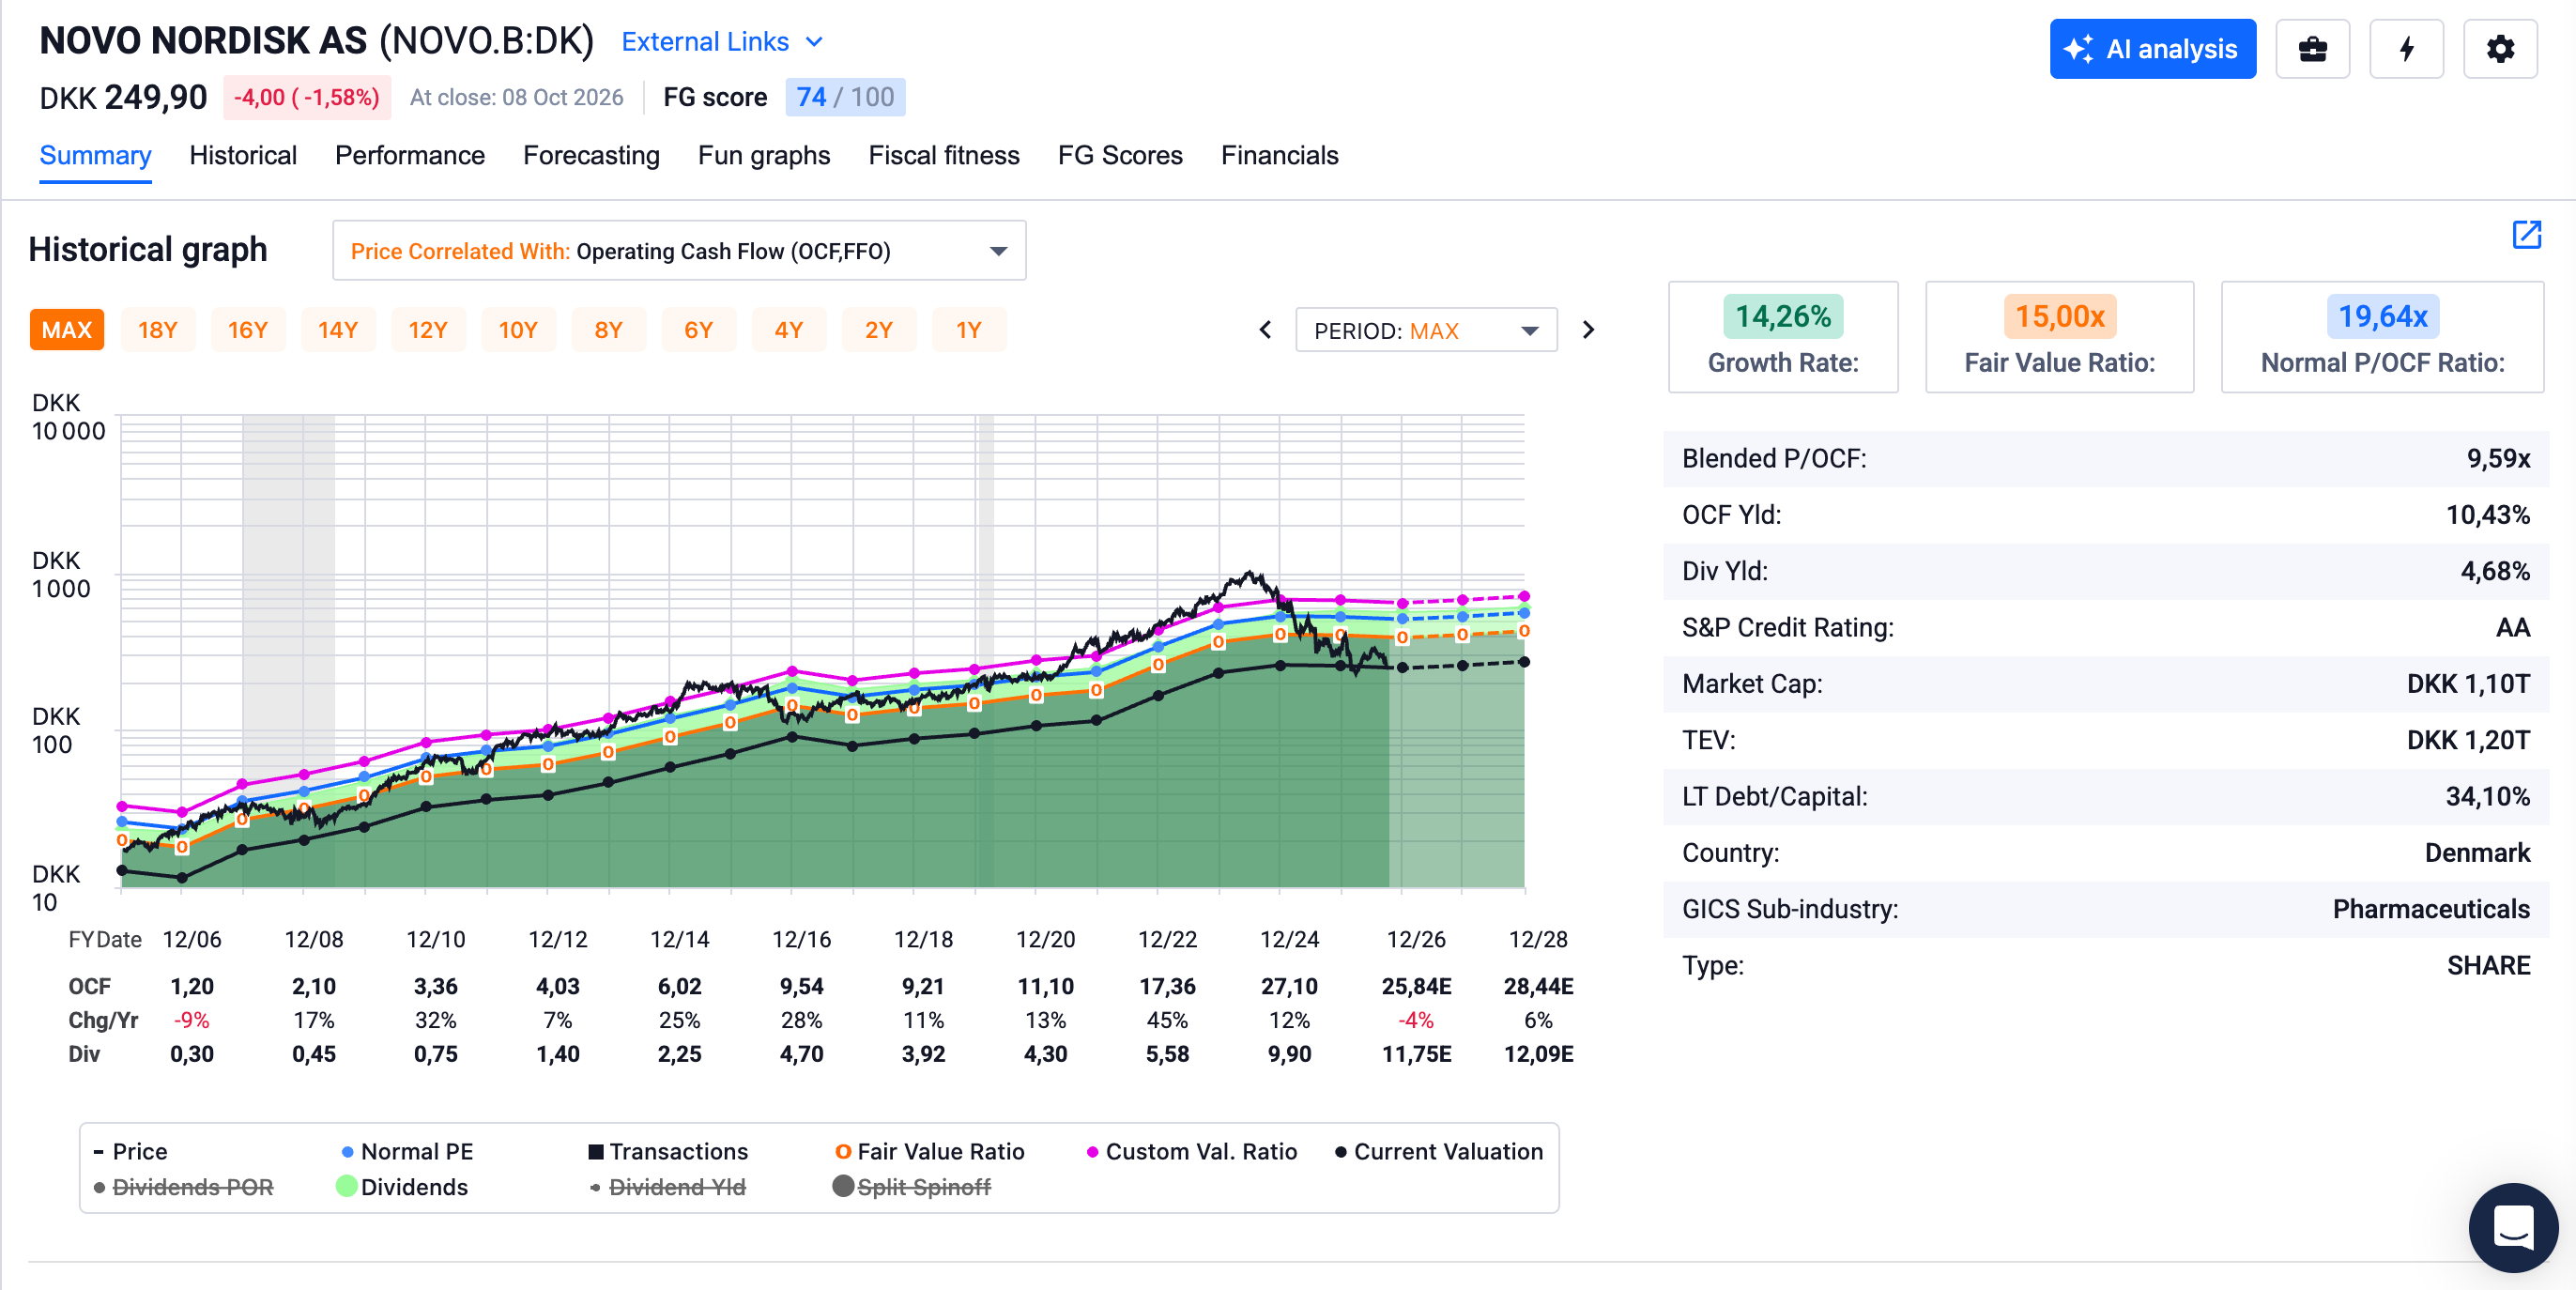
En juin 2024, Novo Nordisk était la première capitalisation d’Europe. L’action dépassait 1 000 couronnes. Elle en vaut aujourd’hui environ 250 DKK.
Le titre a perdu les trois quarts de sa valeur.
Un détail de gouvernance change la lecture du dossier.
Novo est contrôlé par la Fondation Novo Nordisk, via Novo Holdings, avec 77,3 % des droits de vote pour seulement 28,1 % du capital.
Aucune OPA n’est possible.
En contrepartie, le groupe peut raisonner à dix ans quand le marché raisonne à un trimestre.

Derniers résultats (S1 2026, publiés le 4 août)
Au deuxième trimestre, les ventes ajustées atteignent 78,5 milliards de couronnes, en hausse de 7 % à change constant. Le résultat opérationnel ajusté progresse de 11 %.
Hors États-Unis, les ventes gagnent 10 %, portées par l’obésité en hausse de 37 %. Sur le semestre, la marge opérationnelle atteint 44,6 %.
Le chiffre le plus important à retenir est ailleurs.
La prévision annuelle a été relevée deux fois.
En février, Novo annonçait un recul de ses ventes ajustées de 5 à 13 %. En août, la fourchette est passée à 0 à -6 %.
Le comprimé Wegovy dépasse 200 000 prescriptions par semaine aux États-Unis. Pour le groupe, c’est le lancement de GLP-1 le plus réussi jamais enregistré en volume sur ce marché. Il doit arriver dans d’autres pays au second semestre.
Ce qui s’est passé en septembre
La journée investisseurs du 21 septembre a fixé le cap à 2030.
Plus de cinq médicaments multi-blockbusters, et plus de 150 milliards de couronnes de ventes issues du pipeline en 2035. Le groupe précise que ce ne sont pas des prévisions financières
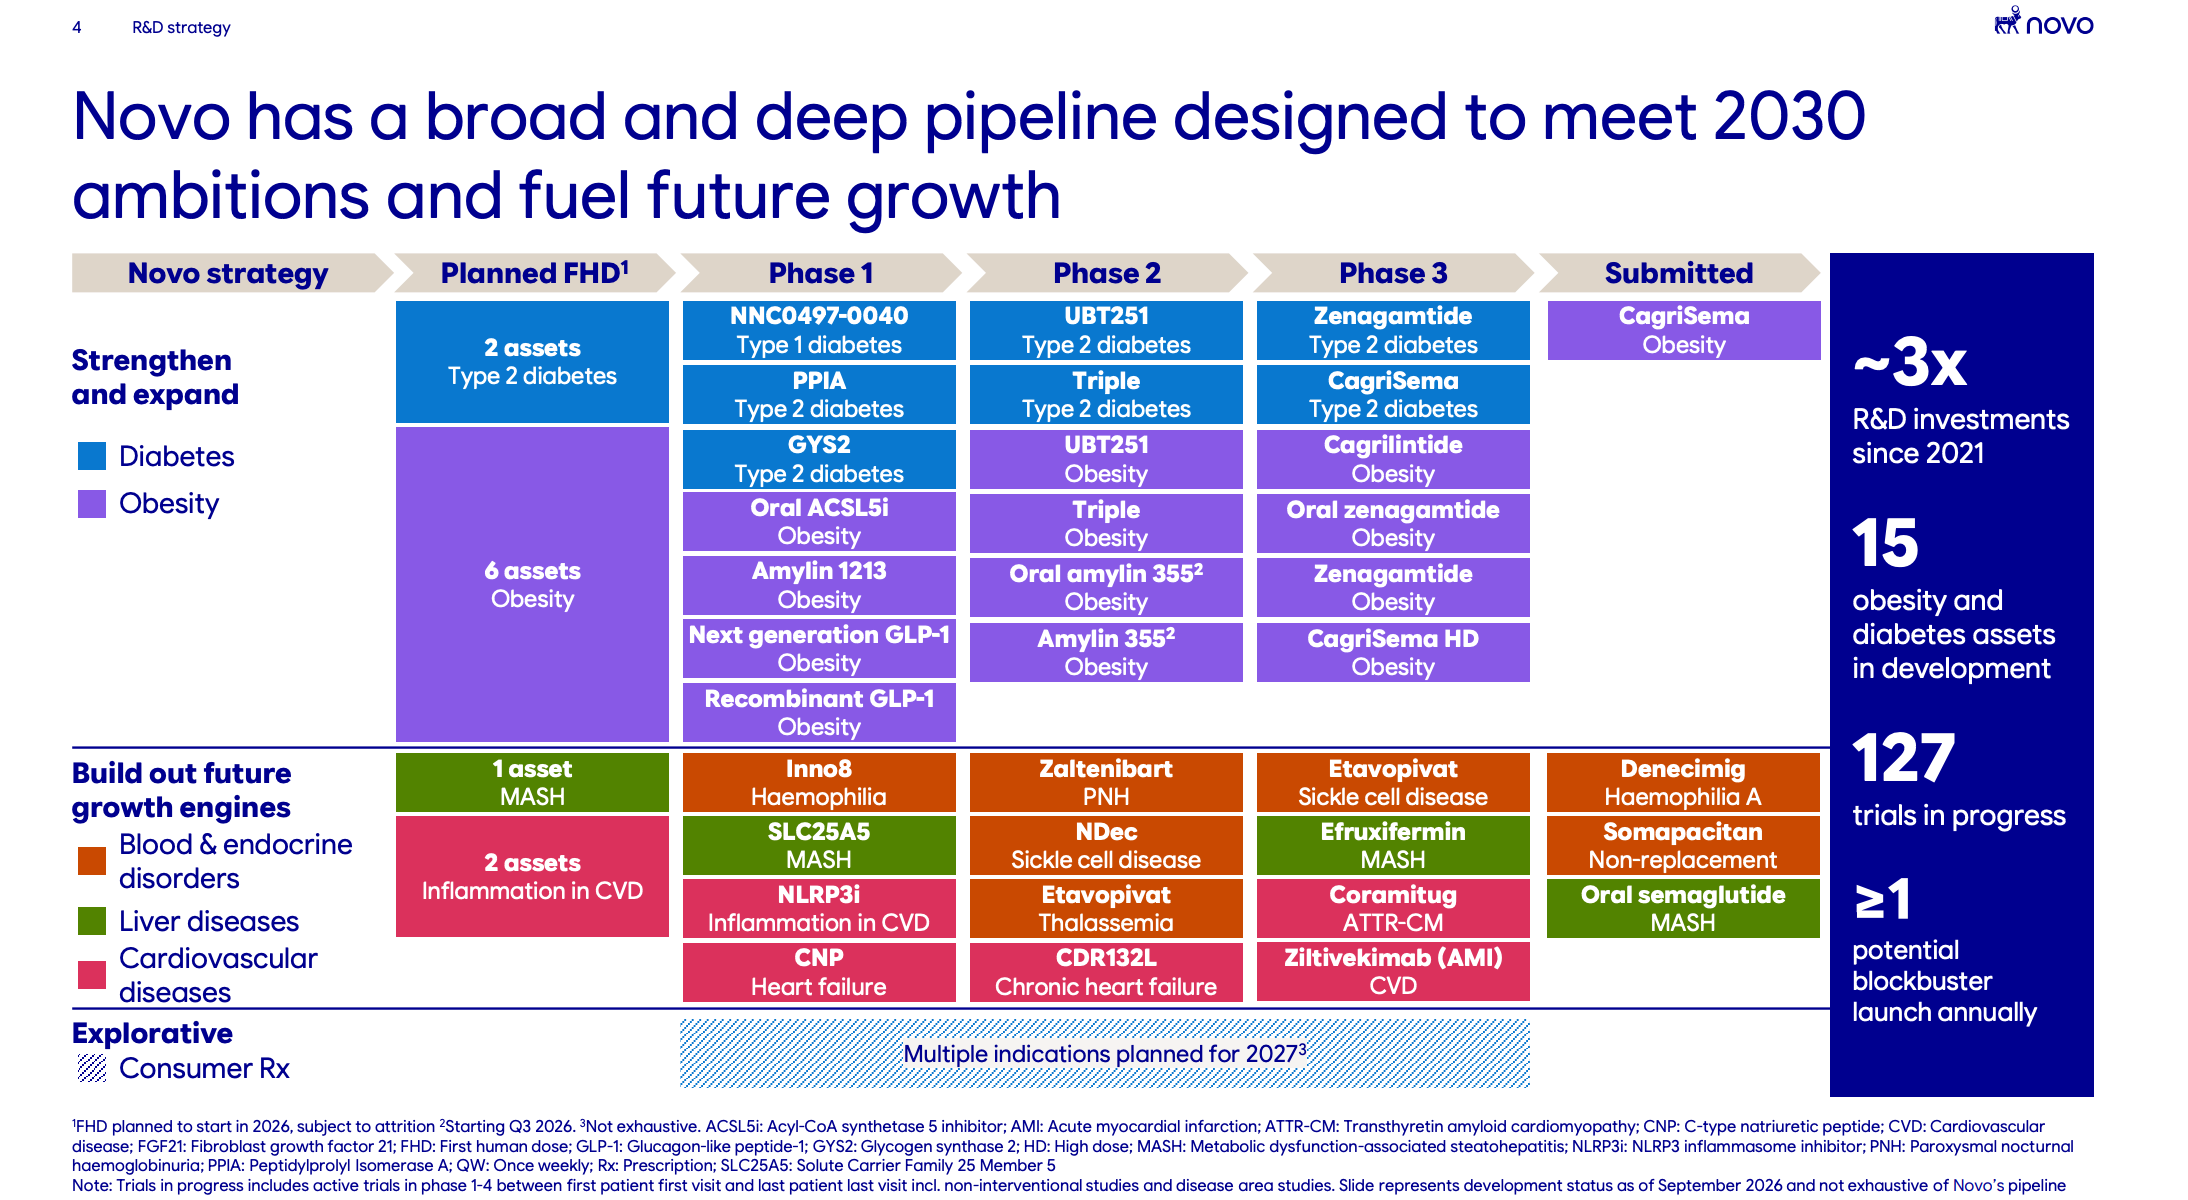
La restructuration va plus loin que promis. L’effectif est passé de 78 400 à environ 66 000 personnes en un an.
Les économies dépassent 10 milliards de couronnes, pour un objectif initial de 8 milliards.
Le même jour, CagriSema a battu le tirzépatide d’Eli Lilly chez des patients diabétiques, avec 12,4 % de perte de poids contre 9,1 %.
Il faut rester lucide. Le tirzépatide était testé à sa dose la plus faible.
Enfin, le 29 septembre, Novo a signé un accord de licence pouvant atteindre 2,6 milliards de dollars avec le chinois Hengrui pour un nouveau GLP-1.
Le signal est clair. Novo achète de l’innovation en Chine, là où près de 250 candidats GLP-1 sont en développement.
Pourquoi maintenant ?
Les volumes progressent. Les prix baissent. C’est tout le dossier. La demande mondiale continue de croître. Ce qui a cassé, c’est le prix unitaire aux États-Unis.
Novo rachète ses actions plus cher que le cours actuel. Sur un programme de 15 milliards de couronnes, près de 10 milliards étaient exécutés fin septembre, à 281 couronnes en moyenne.
FAST GRAPH :
➡️ Tu peux bénéficier de -25 % avec le code : AFFILIATE25 (si ça t’intéresse, sans obligation bien sûr) AFFILIATE25
Sur les bénéfices publiés des douze derniers mois, le titre se paie moins de 10 fois. Ces bénéfices sont gonflés par une reprise de provision exceptionnelle aux États-Unis. Le multiple réel est donc plus élevé, mais il reste très loin de la moyenne de la dernière décennie.
Les chiffres clés. Croissance des ventes ajustées T2 +7 %.
Marge opérationnelle S1 44,6 %.
Rachats exécutés 9,9 Md DKK.
Recul depuis le sommet environ 75 %.
Mon regard
Le marché voit un perdant face à Eli Lilly. Moi, je vois un leader mondial du métabolisme qui traverse une remise à plat de ses prix, avec plus de 40 % de marge opérationnelle.
Je ne prétends pas que Novo va reprendre la première place. Je dis que le cours suppose un déclin permanent. Or les volumes, la restructuration et deux relèvements de prévision racontent une autre histoire.
C’est encourageant. Ce n’est pas encore une preuve de retournement.
Points de vigilance
Le prix net aux États-Unis. Tant que la baisse des prix efface la hausse des volumes, le chiffre d’affaires américain reculera.
Eli Lilly. Zepbound devrait générer environ 7 milliards de dollars de ventes de plus que Wegovy en 2026. La part des nouvelles prescriptions reste l’indicateur à suivre.
Le pipeline et les génériques. L’échec de ziltivekimab dans l’essai ZEUS a coûté cher. Des génériques du sémaglutide arrivent au Canada et au Brésil.
L’allocation du capital. Le directeur général se dit prêt à acquérir pour se diversifier. Une grosse acquisition payée cher serait une mauvaise nouvelle.
👉 Mon dernier point complet sur Novo Nordisk, avec le lien vers l’analyse approfondie

N°4. Vitec Software
Le compounder qui corrige pendant que l’entreprise accélère
Vitec est né à Umeå, dans le nord de la Suède, en 1985. Le groupe rachète et conserve des éditeurs de logiciels verticaux, c’est-à-dire conçus pour un métier précis. Pharmacies, banques, agents immobiliers, gestionnaires de biens, collectivités.
Il réunit 49 sociétés, environ 27 000 clients dans 13 pays.
Le taux de départ des clients reste inférieur à 1 % par an. C’est la meilleure preuve que ces logiciels sont critiques pour ceux qui les utilisent.
Sa capitalisation tourne autour de 10 milliards de couronnes, soit moins d’un milliard d’euros. C’est une small cap, avec la liquidité qui va avec.
Derniers résultats (T2 2026, publiés le 14 juillet)
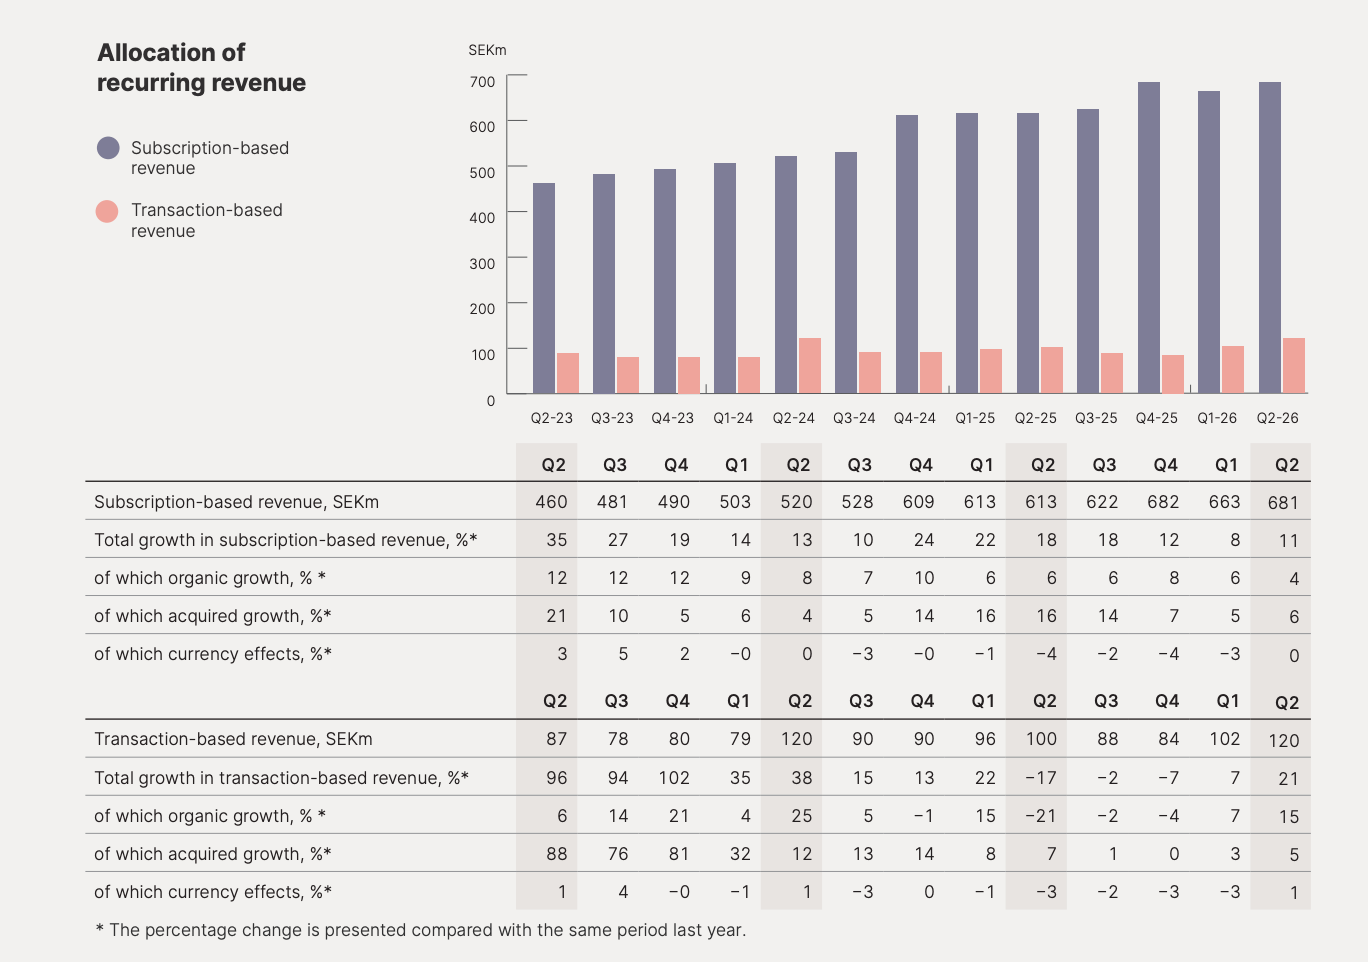
Le chiffre d’affaires progresse de 15 % à 935 M SEK, dont 4 % en organique. Les revenus récurrents gagnent 12 %.
L’EBITA atteint 271 M SEK, soit une marge de 29 %.
Le Cash EBIT, l’indicateur que le management utilise lui-même pour se piloter, bondit de 18 % avec une marge de 25 %.
Le détail le plus intéressant se cache dans une filiale. En Norvège, Vitec Megler, le logiciel des agents immobiliers, affiche une croissance transactionnelle de plus de 30 %. C’est le premier signe concret de reprise dans les métiers les plus cycliques du groupe.
Le chiffre le plus important à retenir reste pourtant ailleurs.
La croissance organique plafonne à 4 %. Le reste vient des acquisitions, avec Autonet et Infometric au premier semestre.
Pourquoi maintenant ?
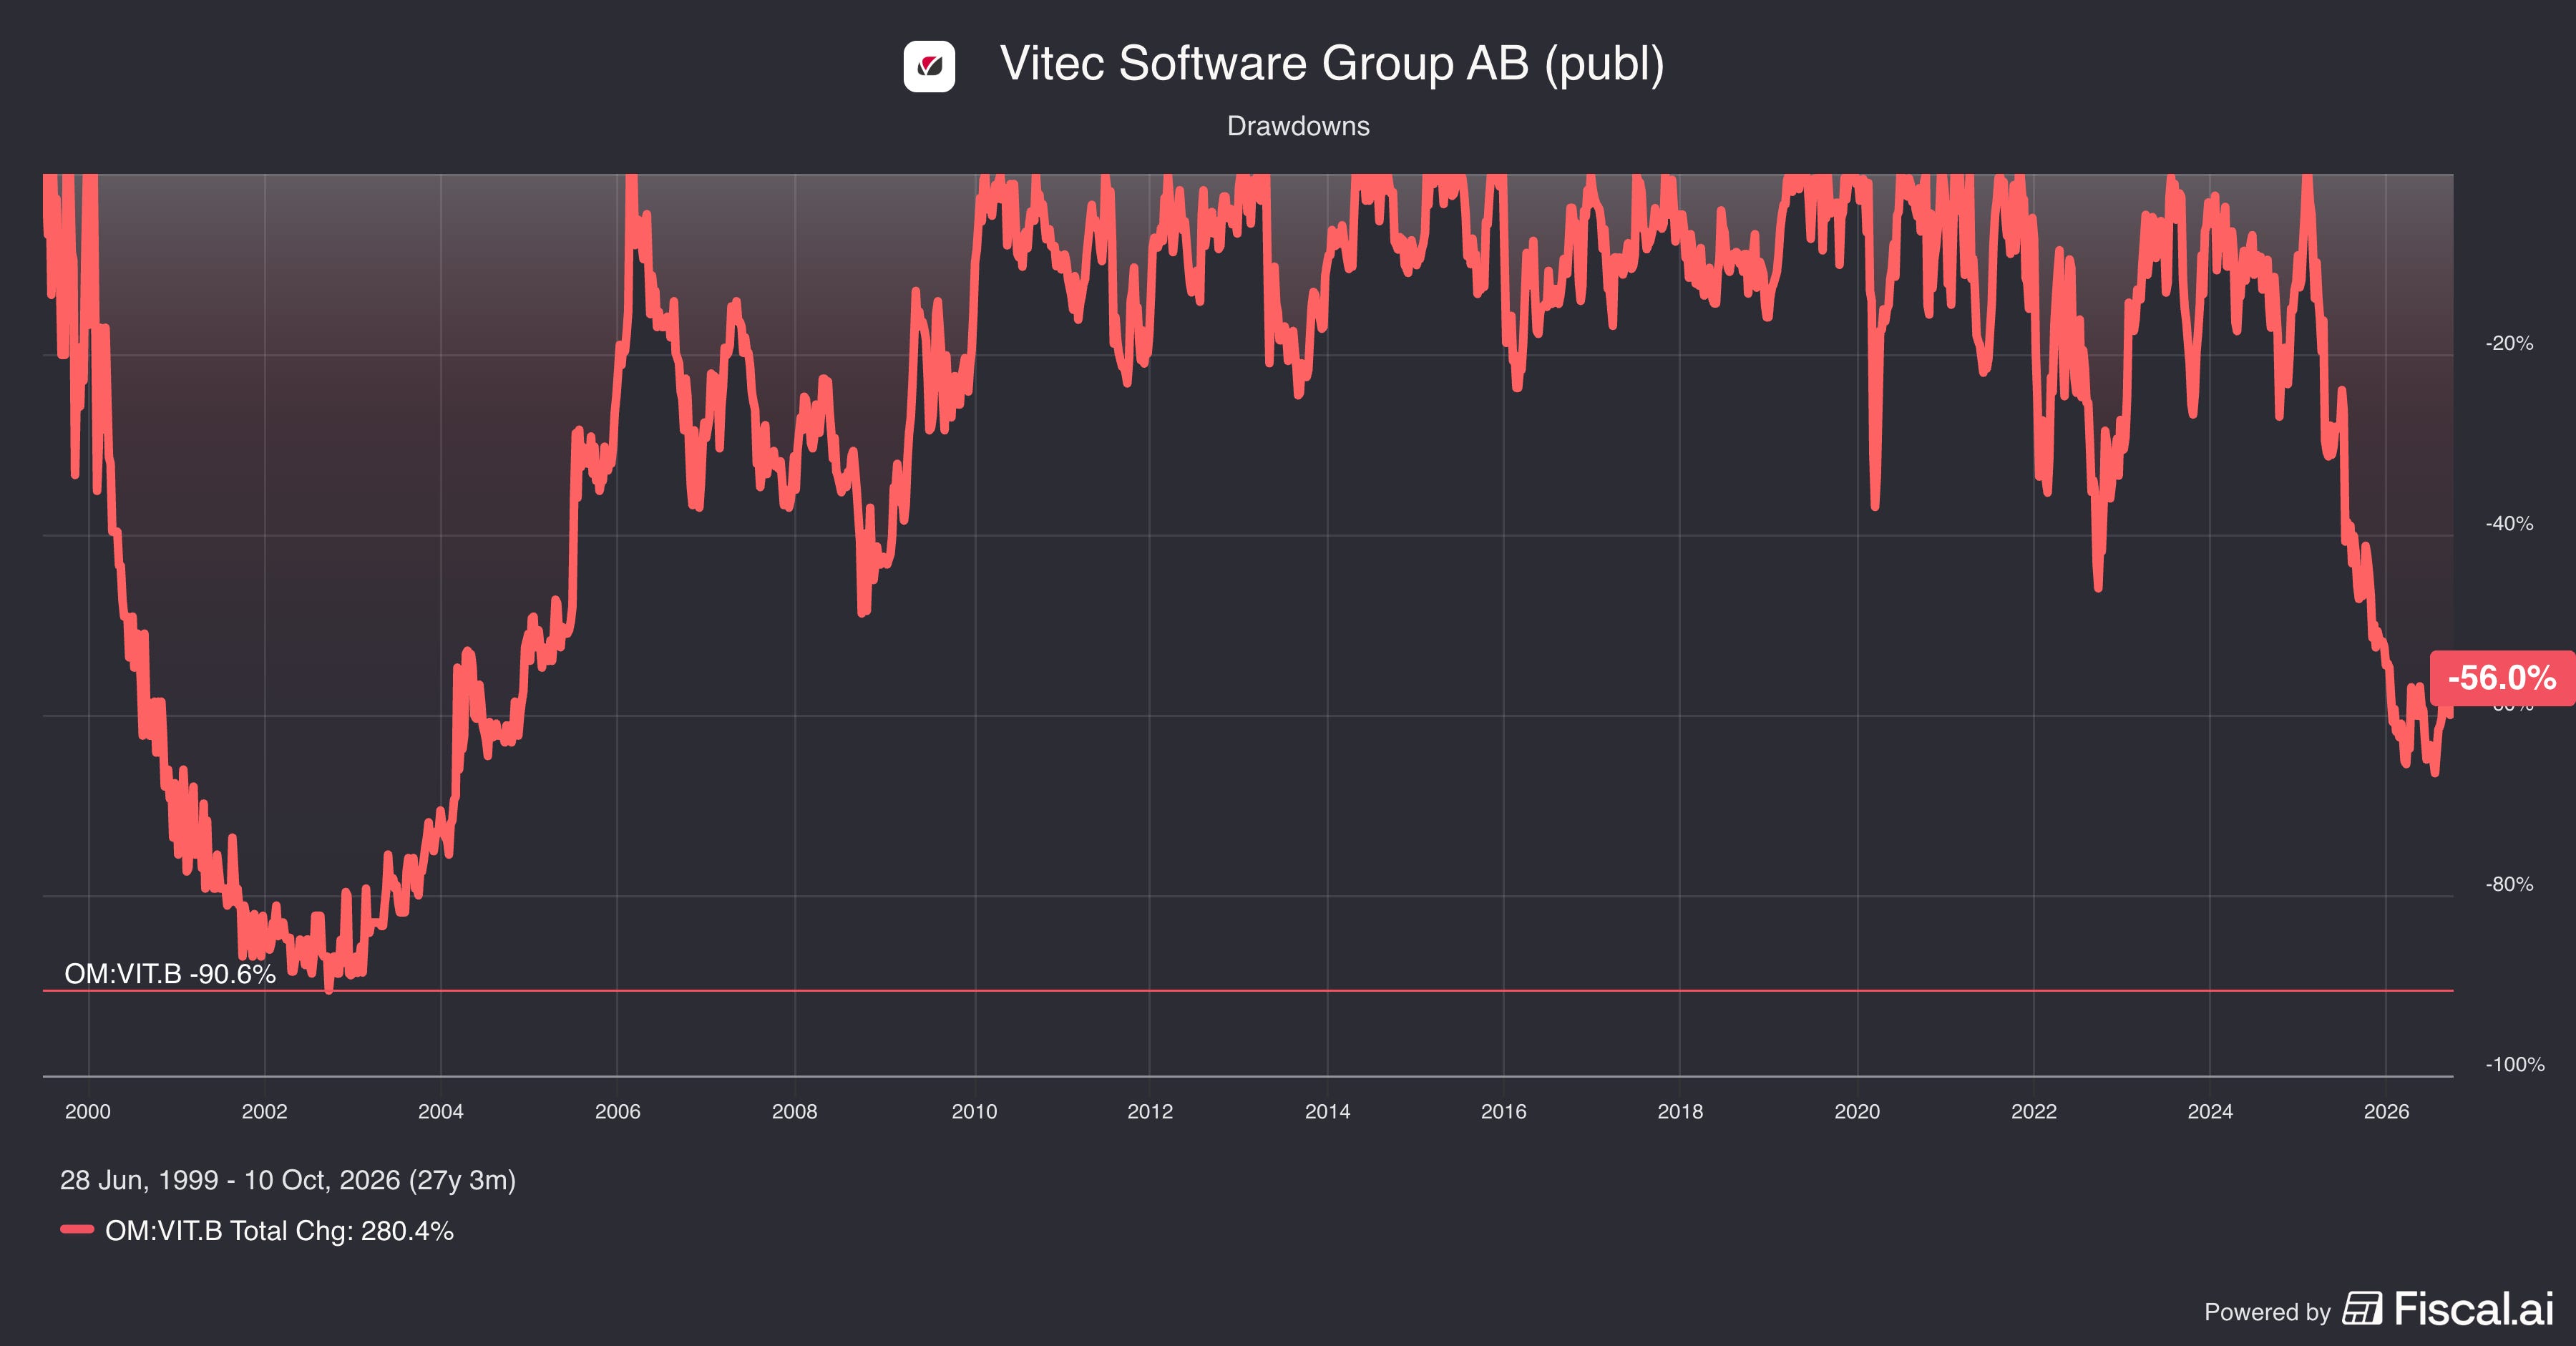
Le cours a toujours corrigé. Le titre recule de 18 % depuis janvier et de 8 % sur le dernier mois. Sur trois ans, il a perdu la moitié de sa valeur
L’activité, elle, se redresse. Le directeur général Olle Backman décrit des cycles de vente plus courts et un carnet de prospects plus solide. Le marché des acquisitions se ranime aussi.
Le management a une lecture claire de l’IA. Pour lui, l’IA ne relève pas d’initiatives isolées. Elle est intégrée dans la stratégie de chaque filiale, pour réduire les coûts de développement et vendre de nouvelles fonctionnalités.
Le prochain rendez-vous approche. Les résultats du troisième trimestre tombent le 23 octobre.
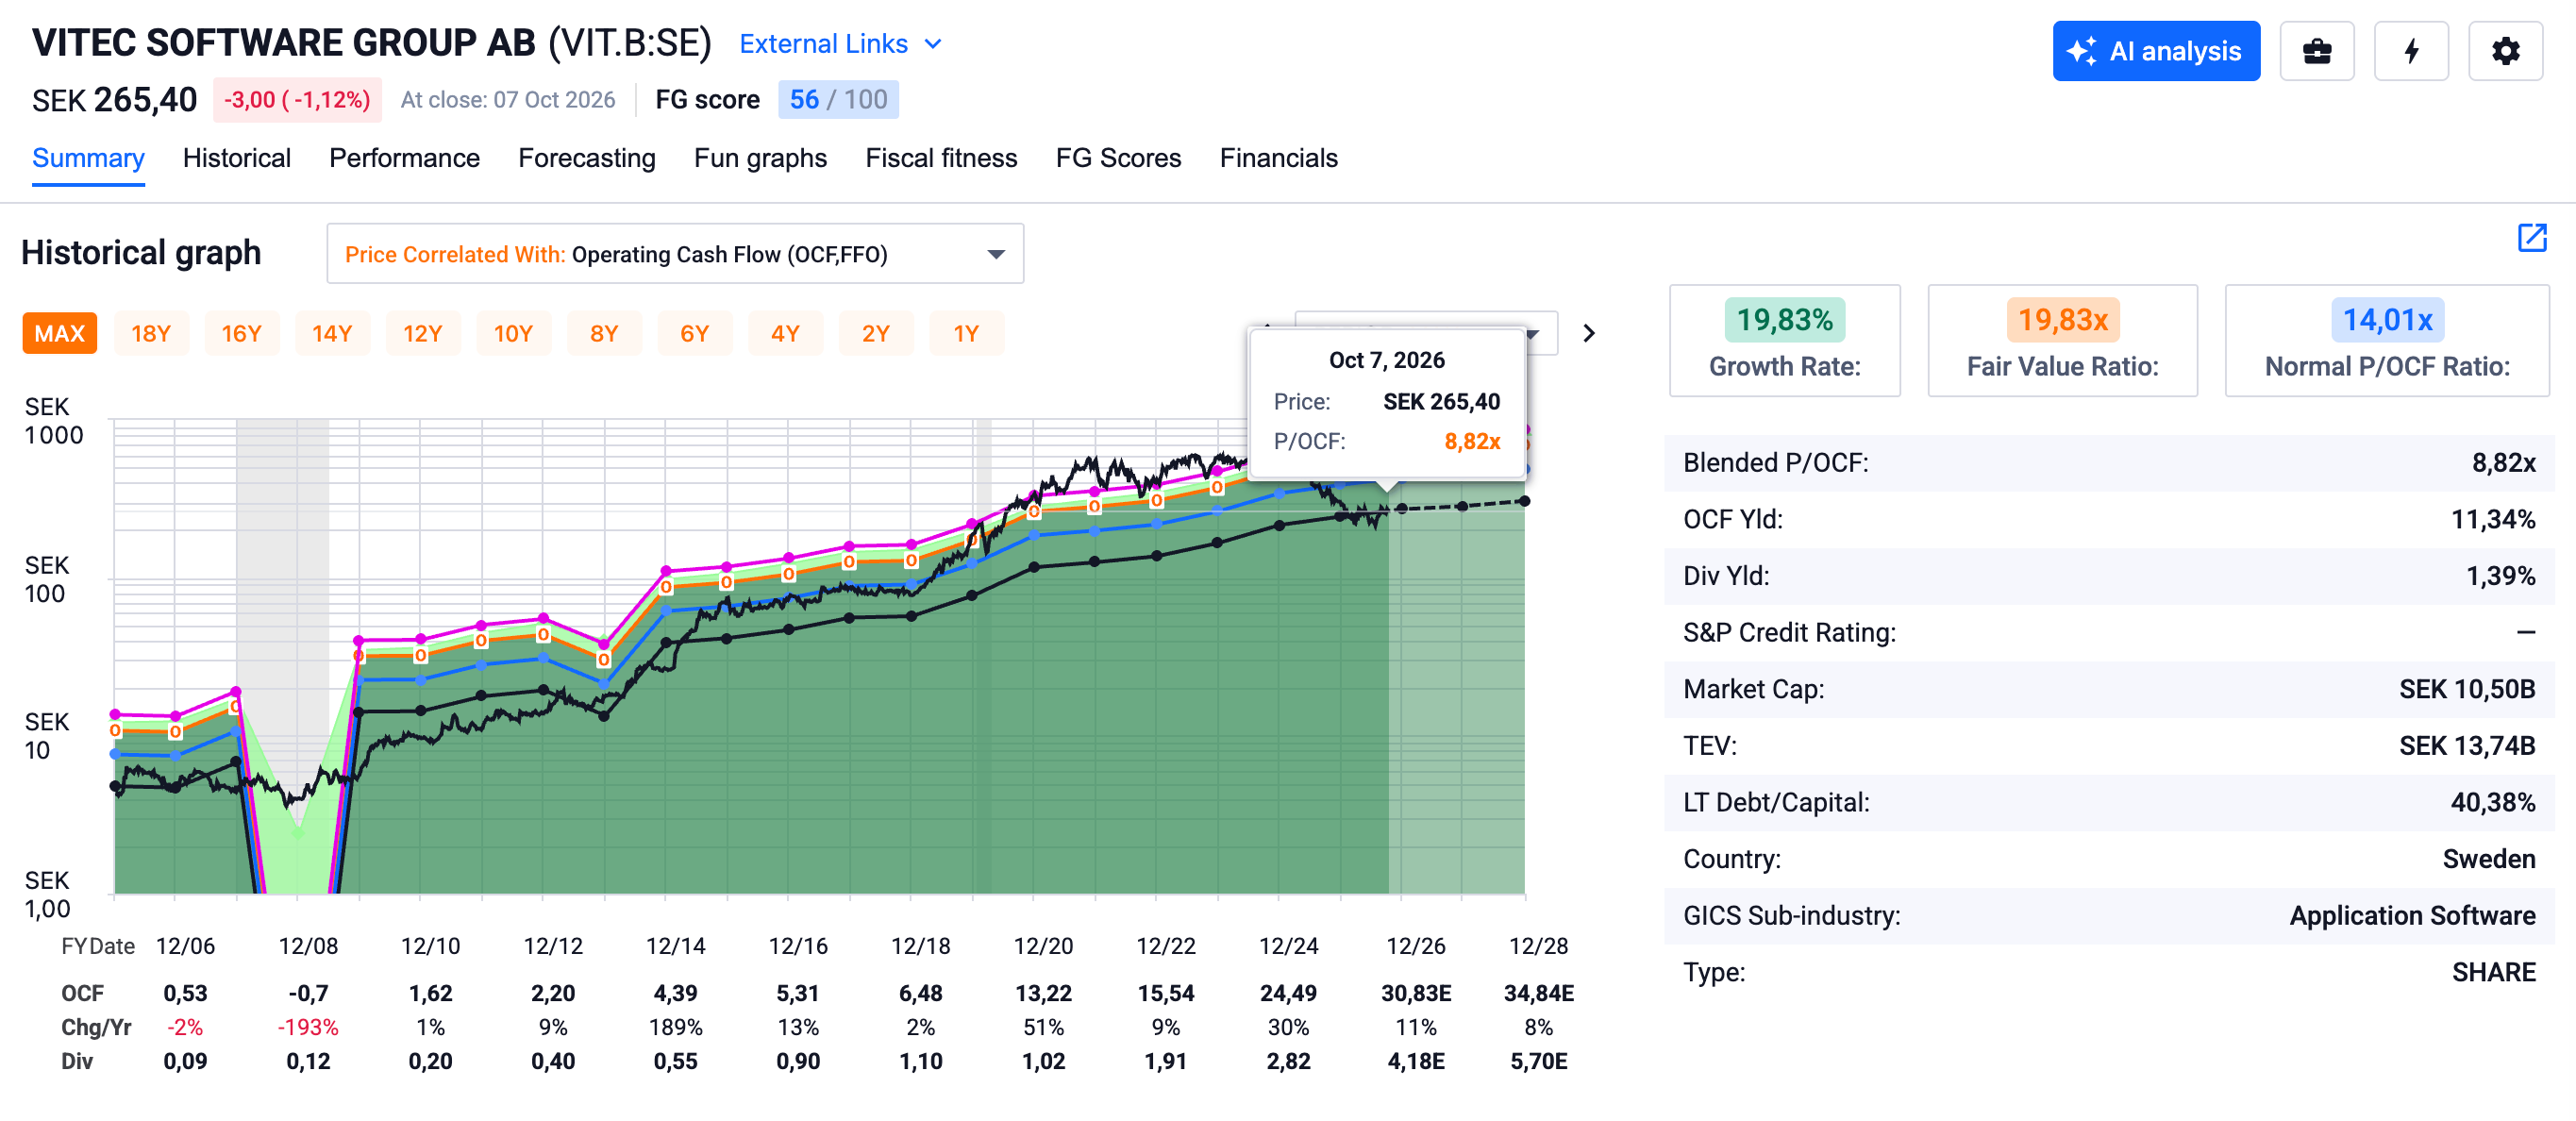
Sur les douze derniers mois, le titre se paie environ 22 fois les bénéfices.
Ce multiple est trompeur. Les bénéfices comptables sont écrasés par l’amortissement des actifs incorporels achetés, qui ne coûte rien en cash.
Le Cash EBIT, lui, progresse de 18 %.
Les chiffres clés.
Revenus récurrents 86 % des ventes au T2.
Marge Cash EBIT 25 %.
Croissance organique 4 %.
Dette nette sur EBITDA 2,0x fin mars.
Mon regard
J’ai déjà consacré plusieurs analyses à Vitec, dont une revue des 47 business units une par une. Ma thèse n’a pas changé.
Le cours a toujours corrigé. L’entreprise, elle, a toujours livré. Ce trimestre le montre encore, avec une croissance à deux chiffres et des marges en hausse.
Le marché voit un éditeur menacé par l’IA. Moi, je vois un portefeuille de logiciels critiques, enracinés dans la réglementation locale et les processus de ses clients.
Points de vigilance
La croissance organique. À 4 %, elle ne laisse aucune marge d’erreur. Un passage sous 3 % fragiliserait le modèle.
L’endettement. Vitec a émis 700 M SEK d’obligations en février et tiré sur sa ligne de crédit. La dette nette tourne autour de 2 fois l’EBITDA, compléments de prix inclus.
La couronne suédoise et la liquidité. Le titre cote en SEK et les volumes restent faibles. Les mouvements peuvent être brutaux.
👉 Mon décryptage du deuxième trimestre et de la conférence téléphonique

👉 Mon analyse des 47 business units de Vitec

N°3. Wolters Kluwer
Un dossier value déguisé en éditeur de logiciels
Wolters Kluwer a 190 ans d’histoire. L’éditeur néerlandais vend aujourd’hui de l’information, des logiciels et des services aux médecins, fiscalistes, juristes et directions financières. UpToDate en santé, CCH en fiscalité, Tagetik en pilotage financier.
85 % des revenus sont récurrents.
La capitalisation atteint 15,4 milliards d’euros.
Depuis mars 2026, Stacey Caywood dirige le groupe.
Elle succède à Nancy McKinstry, restée 22 ans à la tête de l’entreprise. Ce passage de relais intervient en pleine tempête boursière
Derniers résultats (S1 2026, publiés le 5 août)
Le chiffre d’affaires atteint 3 033 M€, avec une croissance organique de 5 %, et de 6 % hors activités papier.
Les revenus récurrents progressent de 7 %.
Les logiciels cloud, qui pèsent 24 % du total, accélèrent de 14 %.
La marge opérationnelle ajustée gagne 100 points de base à 29,4 %.
Le groupe confirme un free cash-flow ajusté de 1,30 à 1,35 milliard d’euros pour l’année.
Le chiffre le plus important à retenir est ailleurs. Le cloud croît de 14 %.
Le cœur du modèle se modernise pendant que le marché parie sur son obsolescence.
Pourquoi maintenant ?
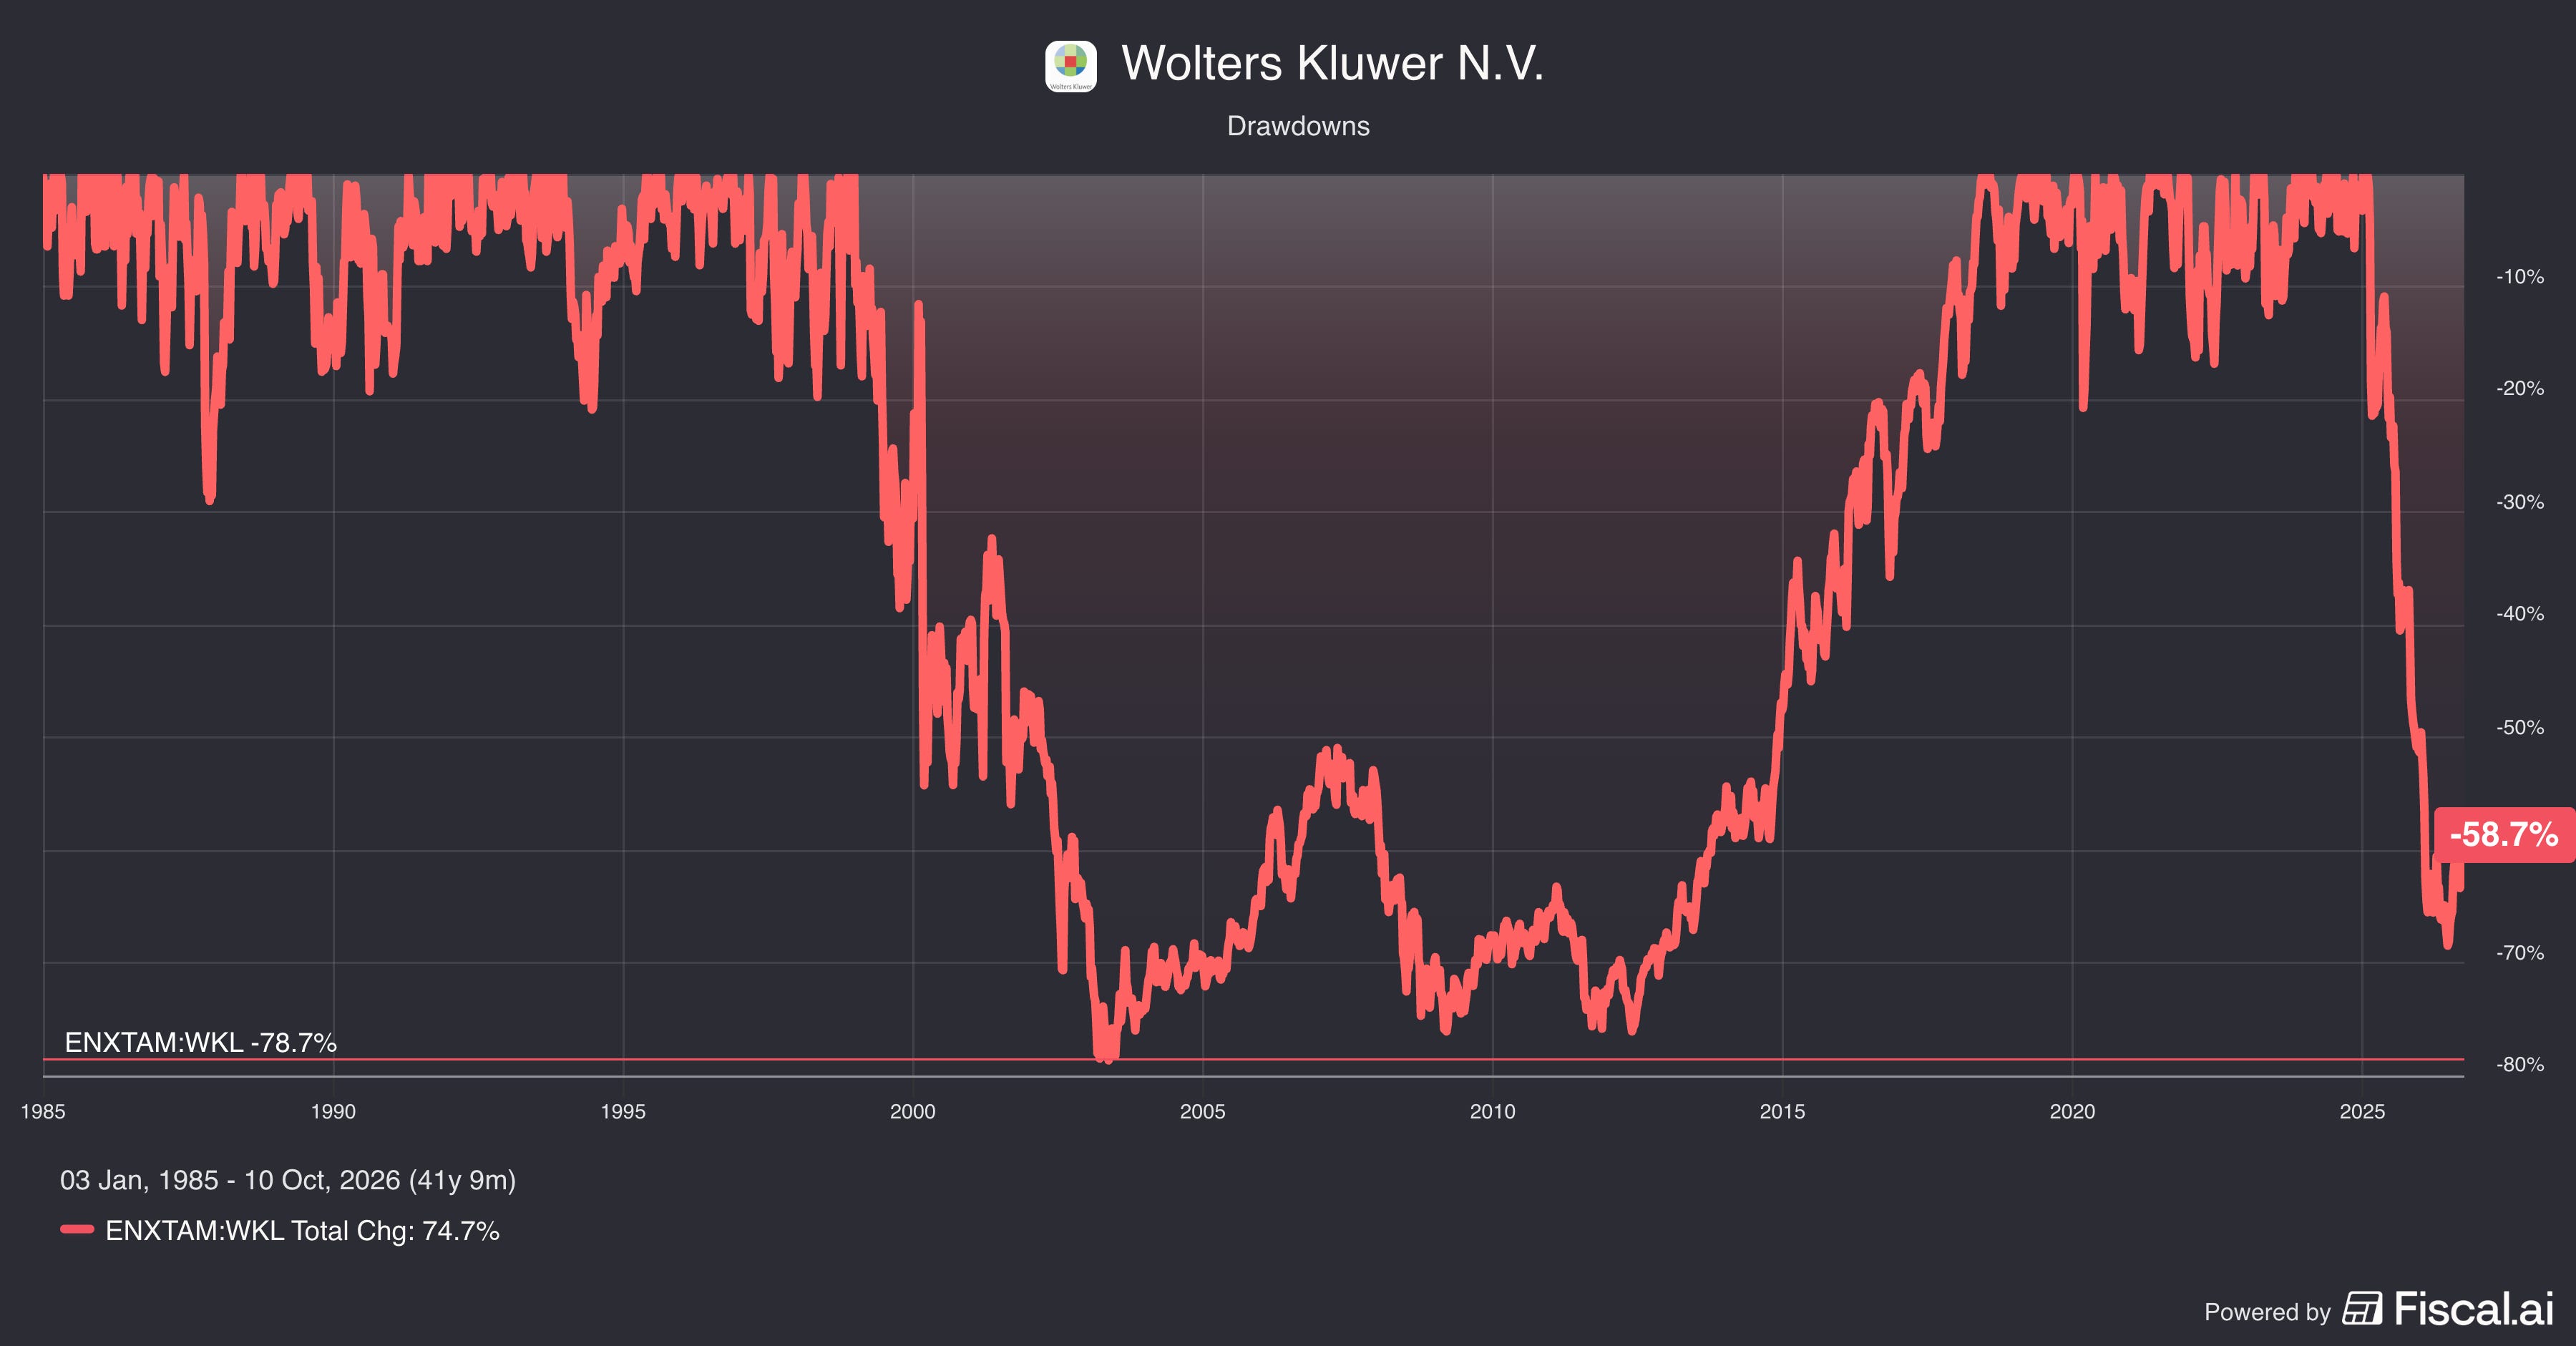
Le titre a perdu plus de 60 % depuis son sommet de février 2025. La cause est connue. Le marché craint que l’intelligence artificielle rende inutile l’expertise payante.
Même les analystes ont bougé leur grille. En mars, Morningstar a rétrogradé l’avantage concurrentiel du groupe de « large » à « étroit ». Une banque belge a presque doublé le coût du capital qu’elle applique au titre, de 4,85 % à 8 %. Le cours n’a pas seulement baissé. C’est la perception du risque qui a changé.
Les deux lectures s’affrontent. JPMorgan est repassé à l’achat en juillet. Selon la banque, l’avantage de Wolters Kluwer tient à ses plateformes de flux de travail, où l’IA renforce le produit au lieu de le remplacer. La même banque reste pourtant négative sur UpToDate, dont elle voit la croissance devenir négative d’ici cinq ans.
Le rachat d’actions travaille. Le programme 2026 prévoit jusqu’à 500 M€ de rachats. 264 M€ étaient exécutés fin septembre. Les titres rachetés sont annulés.
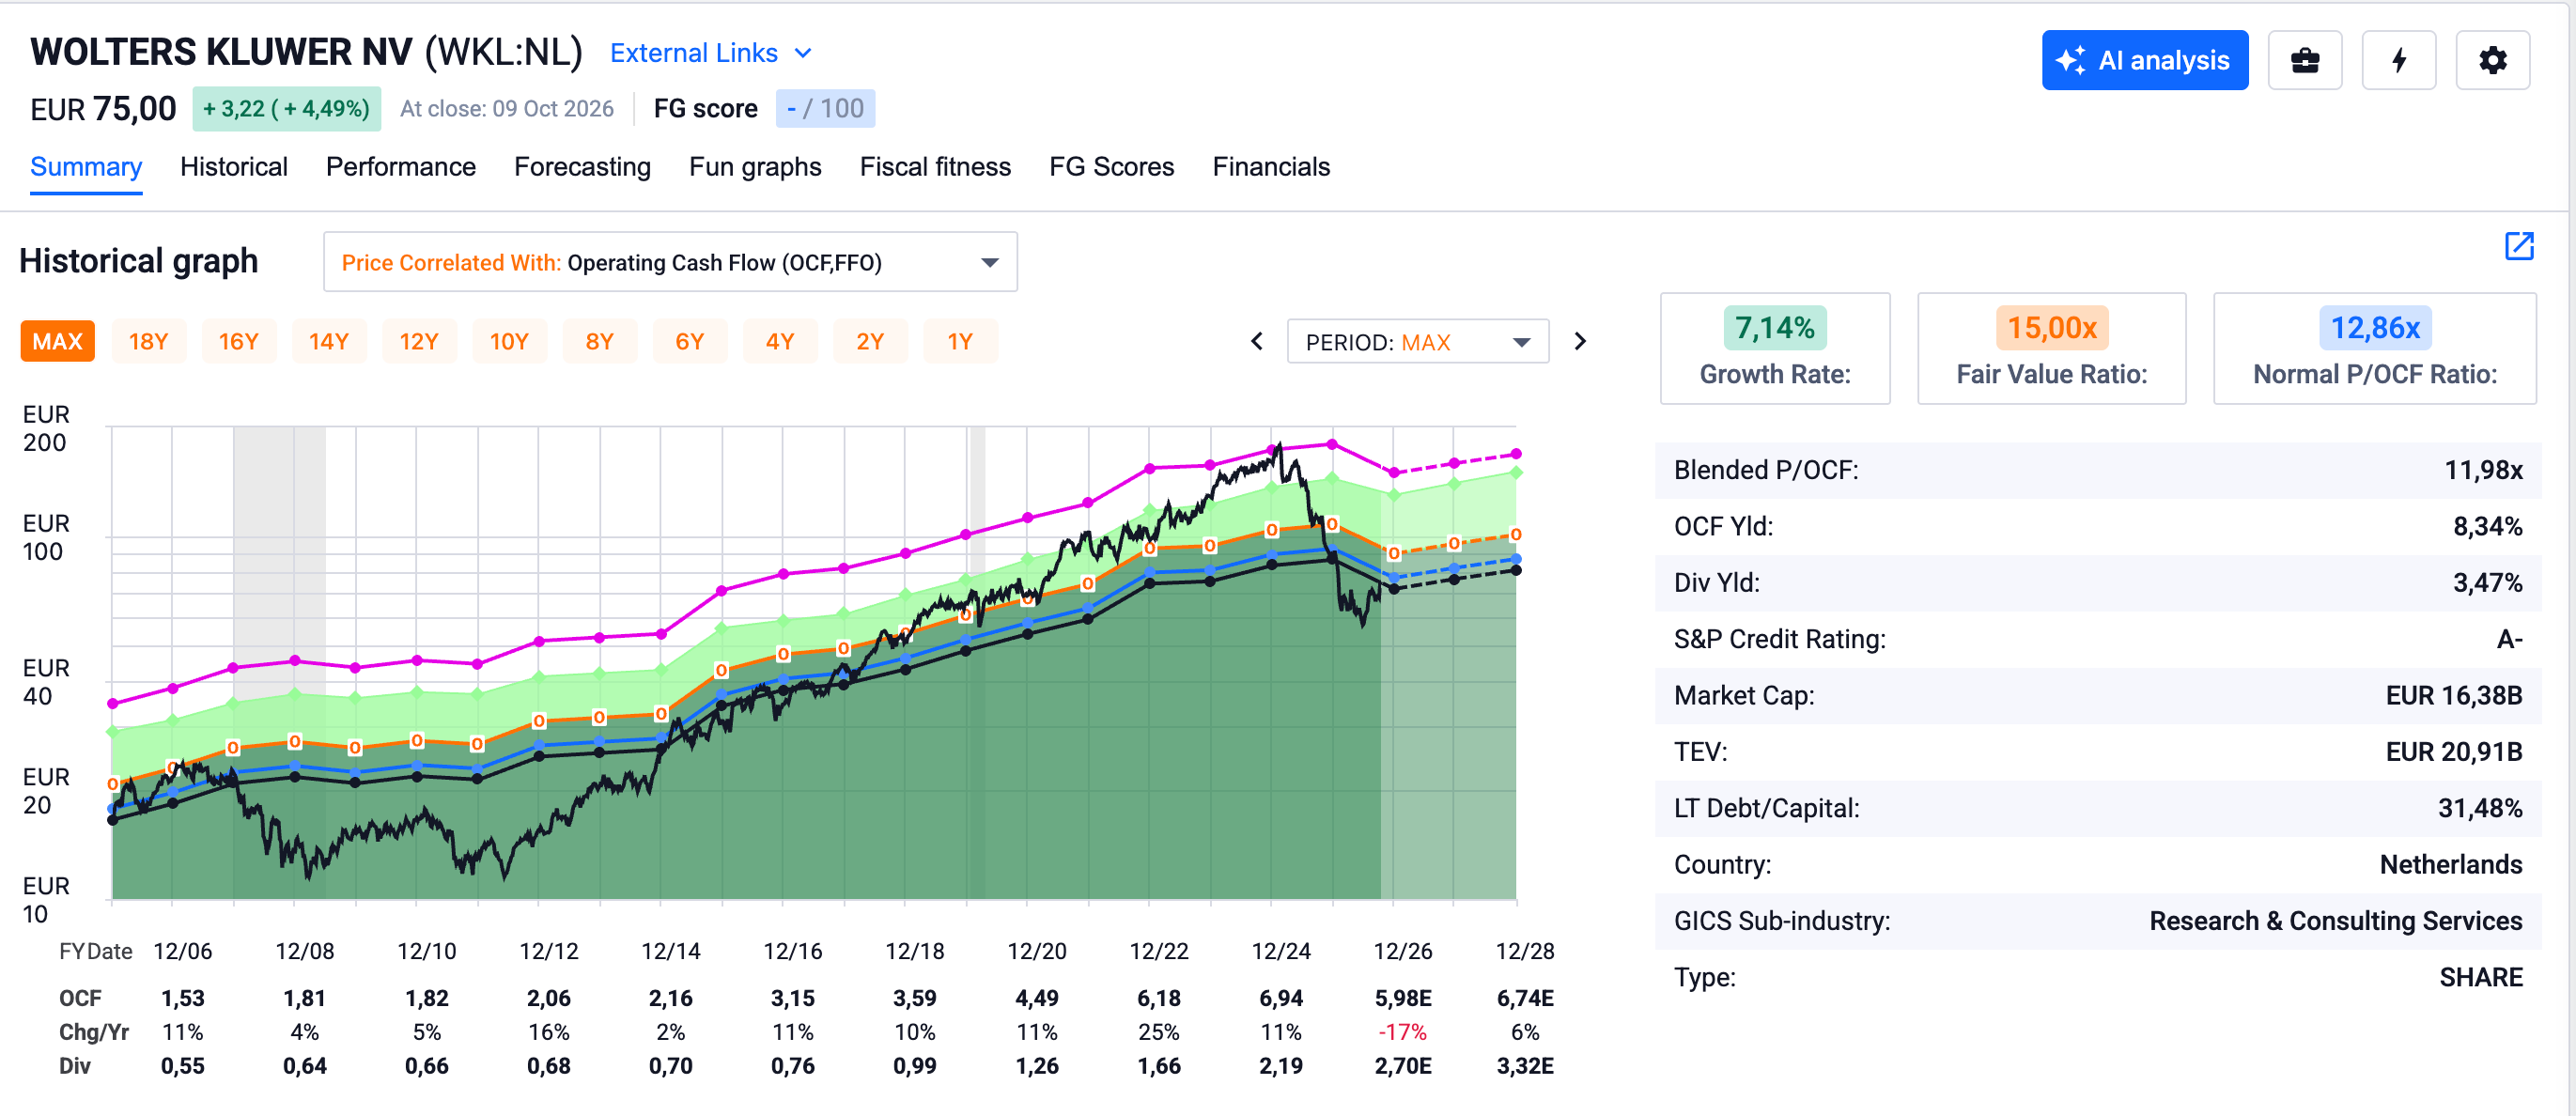
Sur l’objectif de free cash-flow, le titre se paie environ 11,6 fois. Sur les dix dernières années, la médiane se situait autour de 22 fois. Le marché paie donc Wolters Kluwer moitié moins cher que d’habitude.
Les chiffres clés.
Croissance organique 5 %.
Revenus récurrents 85 %.
Marge ajustée 29,4 %.
ROIC visé 18 à 19 %.
Rendement du free cash-flow proche de 9 %.
Mon regard
Il faut nommer les choses clairement. La croissance est faible. Wolters Kluwer n’est plus une histoire de croissance.
C’est un dossier value. Le rendement viendra du prix payé aujourd’hui, du rachat d’actions et du dividende. Il ne viendra pas d’une accélération spectaculaire du chiffre d’affaires.
Je trouve ce pari plus confortable que l’inverse. Le marché paie une entreprise très rentable comme si son modèle était déjà cassé.
Points de vigilance
UpToDate. C’est l’actif le plus exposé à l’IA générative en santé. Un ralentissement net des renouvellements serait le premier vrai signal d’érosion.
La croissance organique des revenus récurrents. Elle tient à 7 %. Un passage durable sous 5 % changerait ma lecture.
Les revenus non récurrents. Ils reculent de 3 %, entre déclin du papier et projets de mise en œuvre repoussés. Ils pèsent encore 15 % du total.
👉 Mon analyse complète de Wolters Kluwer face à l’IA

Pourquoi ce travail est payant
Il faut nommer les choses clairement. Ce travail a un coût.
Une analyse complète sur Bourse 123, c’est 30 à 80 pages.
Le rapport annuel lu en entier, la conférence téléphonique décortiquée, la gouvernance passée au crible et une valorisation construite à partir de données financières professionnelles.
Depuis le lancement, plus de 150 publications ont été produites sur ce modèle.
Ce n’est pas un flux d’actualités recopié. C’est un travail de recherche que la plupart des investisseurs particuliers n’ont ni le temps ni les outils de mener eux-mêmes.
L’abonnement payant donne accès à ce qui compte vraiment.
Les deux plus fortes convictions de chaque Top, avec la valorisation et les points de vigilance.
Les analyses complètes, pas seulement leur introduction.
Les alertes portefeuille en temps réel. Quand j’ouvre ou renforce une position, les abonnés connaissent le titre, le prix d’entrée, la taille de la ligne et les niveaux de renforcement.
Le suivi de mes portefeuilles PEA et CTO, ligne par ligne, avec mes arbitrages.
Le chat des abonnés et les réunions en direct avec les membres fondateurs.
Si ces analyses vous font gagner du temps, vous évitent une erreur ou vous font découvrir une entreprise avant le marché, elles ont déjà remboursé leur prix.
Et si vous souhaitez que ce travail continue, avec davantage d’analyses et de séries pays, la seule façon de le soutenir est de vous abonner.
🔒 La suite de ce Top 5 est réservée aux abonnés payants. Vous y trouverez mes deux plus fortes convictions du mois, le n°2 et le n°1, avec les chiffres, la valorisation et les points de vigilance.
