

Sommaire
Introduction
Partie 1 : L’histoire de l’entreprise
Partie 2 : Comprendre ce que fait réellement l’entreprise
Partie 3 : Le marché, les perspectives et les concurrents
Partie 4 : Gouvernance, actionnariat et « skin in the game »
Partie 5 : Le cœur du réacteur, les employés
Partie 6 : L’entreprise face à l’intelligence artificielle
Partie 7 : Qualité économique et avantage concurrentiel
Partie 8 : Analyse financière en 20 points
Partie 9 : Valorisation de l’entreprise
Partie 10 : Étude boursière et retour à l’actionnaire
Partie 11 : Conclusion, faut-il investir ?
Bonus : Membres fondateurs
Introduction
Quand on parle d’Eurofins Scientific, on parle toujours de la même chose.
De la marge, du goodwill, et de ce que Muddy Waters a dit ou n’a pas dit.
Ce dossier prend le problème par l’autre bout. Je vais d’abord regarder la structure, puis les gens.
Et oui, c’est moi le photographe de cette photo ;)
Parce qu’Eurofins n’est pas une machine financière abstraite.
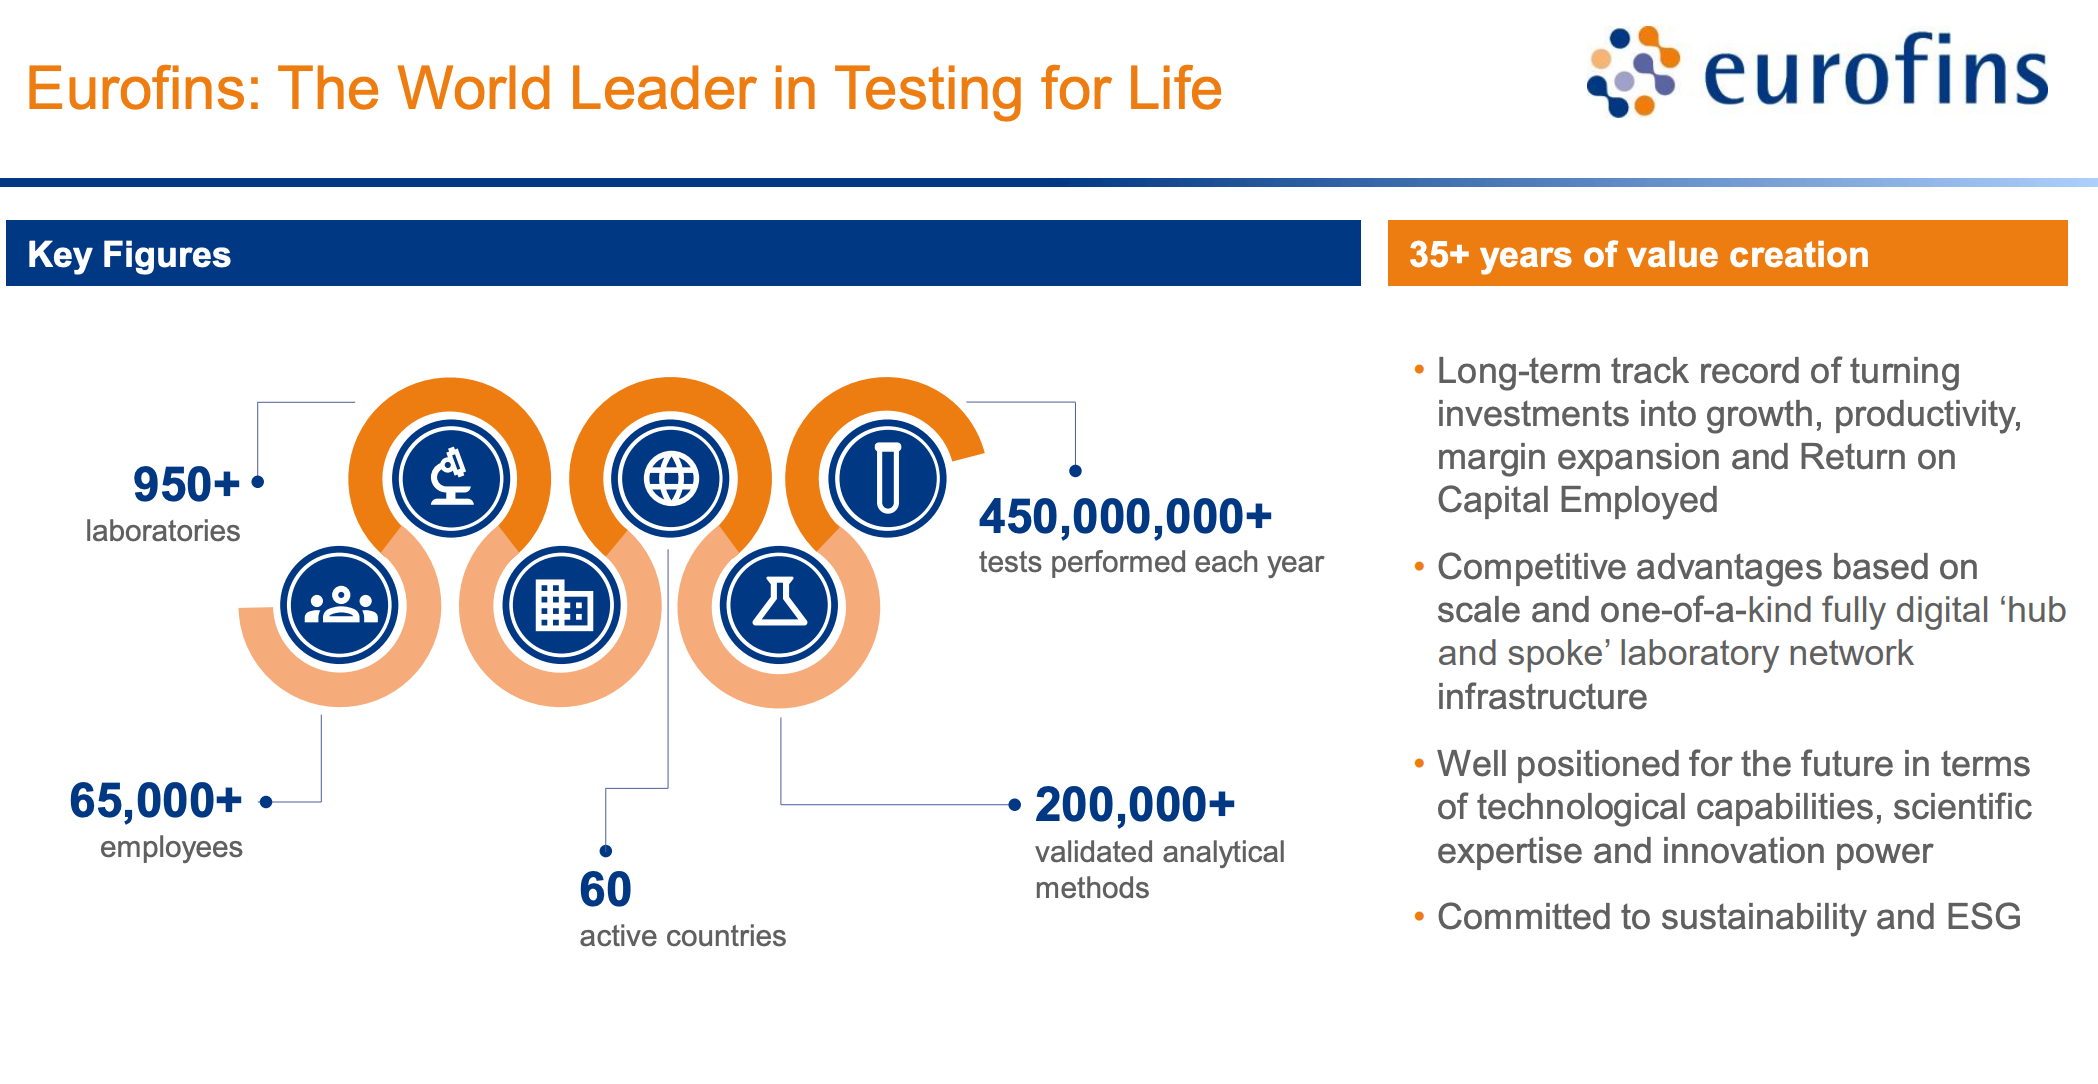
C’est un réseau de plus de 950 laboratoires tenu par environ 65 000 salariés, et l’entreprise vaut exactement ce que valent ces femmes et ces hommes.
Deux fils rouges traverseront tout l’article.
La marge s’améliore en partie en arrêtant de vendre (fermetures de sites, arrêts d’activités, rationalisation de contrats).
Le deuxième, cette discipline a un coût humain que les états financiers ne montrent pas. Les deux sont liés. C’est là que se joue la thèse.
À retenir : la marge progresse en arrêtant de vendre, à un coût humain invisible.
Partie 1 : L’histoire de l’entreprise
Eurofins naît en 1987 à Nantes, avec trois employés et un laboratoire.
Gilles Martin et son frère Yves-Loïc partent d’un brevet développé par leurs parents, professeurs de chimie à l’université de Nantes.
La SNIF-NMR, une technique de résonance magnétique nucléaire capable de détecter l’ajout de sucre dans le vin.
Le point de départ dit l’ADN du groupe, une science propriétaire, et une famille.
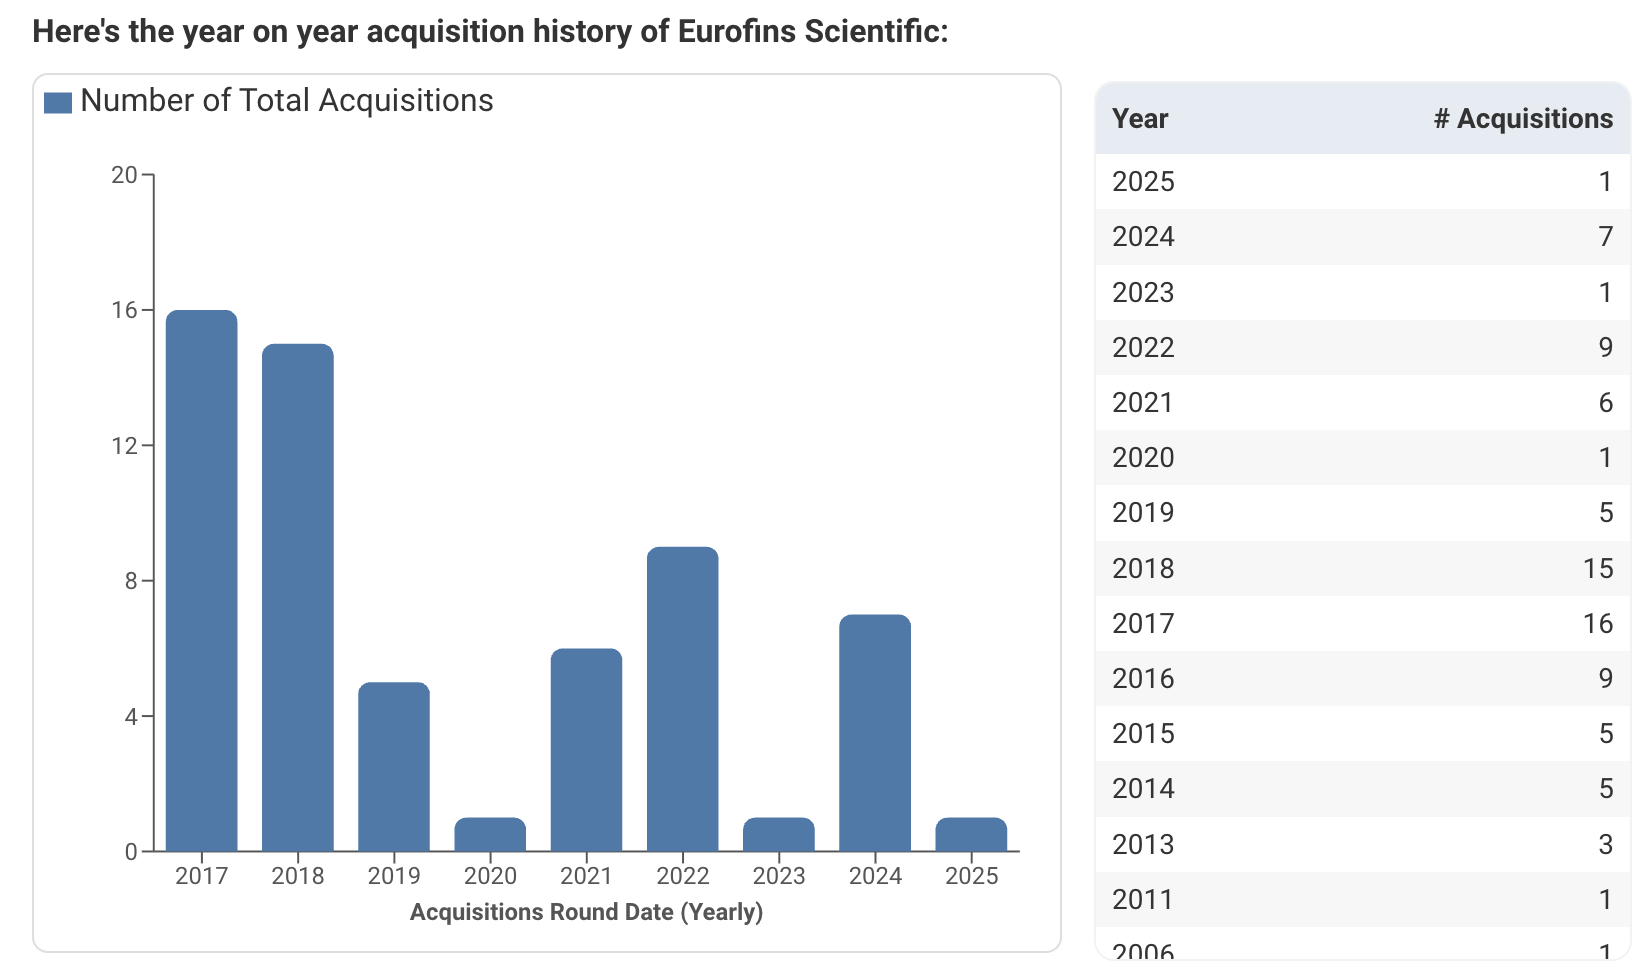
Le modèle qui suit est connu. Plus d’un millier d’acquisitions depuis 1987, d’abord en décentralisation totale, puis en architecture « hub-and-spoke »
C’est à dire de petits laboratoires satellites proches des clients, qui prélèvent et acheminent, et de grands laboratoires centraux, les hubs, qui concentrent les analyses. Chaque hub terminé augmente la rentabilité de tout ce qui l’alimente.
L’épisode COVID a été une bénédiction et un piège.
Les tests ont fait exploser les revenus, puis la base de comparaison est devenue toxique quand la demande s’est effondrée. La direction en a tiré le programme 2023-2027, fin de la course aux acquisitions, discipline du capital, objectif de marge.
J’y reviendrai, ces objectifs 2027 sont des objectifs de la direction, pas des prévisions.
Reste la question qui fâche : la croissance d’Eurofins est-elle celle de son modèle, ou celle de son chéquier ?
Au 30 juin 2026, selon le rapport semestriel publié le 23 juillet 2026, le goodwill (la somme des surprix payés sur toutes les acquisitions passées) s’élève à 4 695 M€, contre 4 652 M€ de fonds propres totaux, lesquels incluent encore 1 000 M€ de capital hybride.
Le surprix accumulé dépasse donc tout ce que les actionnaires ont apporté et retenu.
Et la croissance organique (celle qui ne vient ni des acquisitions ni des changes) n’a été que de 2,7 % au premier semestre 2026, selon le communiqué du 23 juillet 2026.
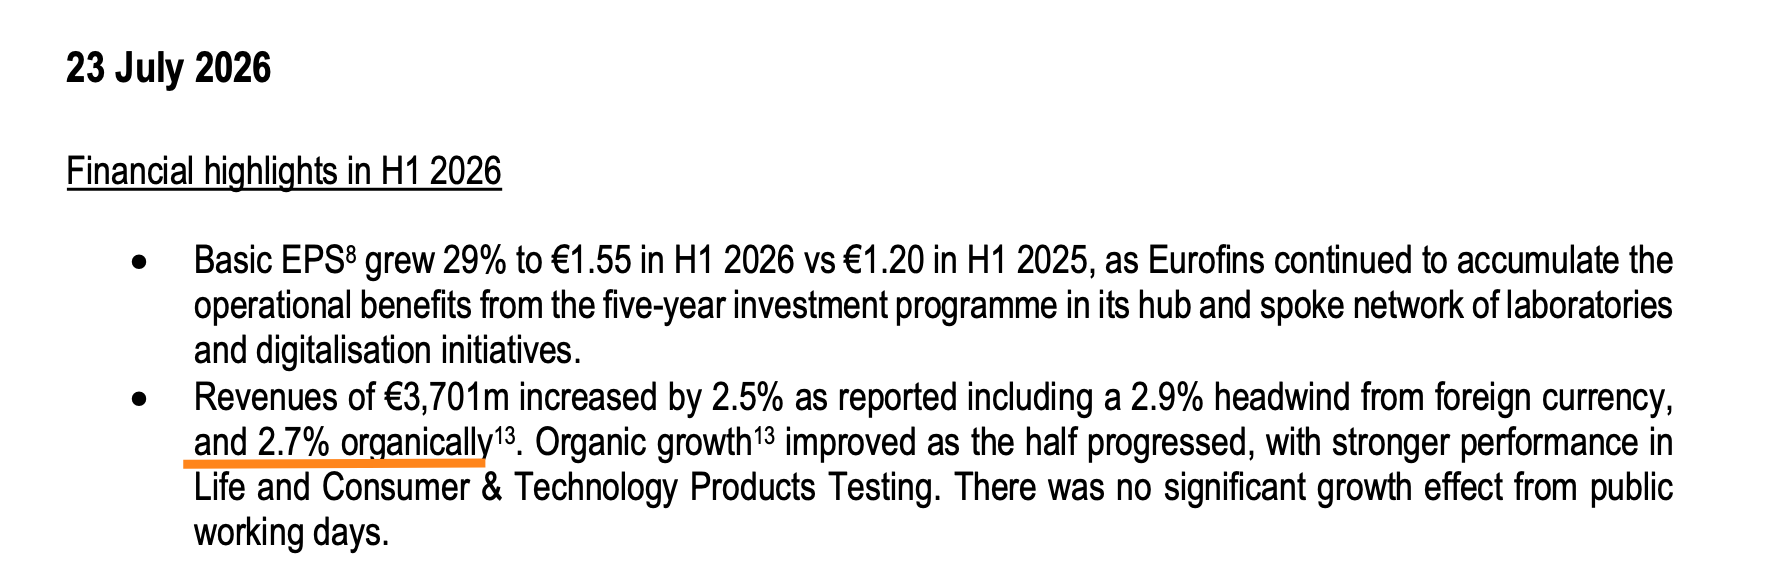
Loin des 6,5 % de croissance organique moyenne que la direction vise à long terme.
La réponse de la direction, la croissance achetée d’hier est devenue la base rentable d’aujourd’hui. Défendable, mais cela suppose que le moteur organique reparte.
Le point clé : goodwill (4 695 M€) supérieur aux fonds propres (4 652 M€) ; organique (2,7 %) loin des 6,5 %.
Vous lisez des analyses. Vous comprenez les ratios.
Mais le jour où le marché décroche de 15 % en trois semaines, vous êtes seul face à votre écran et c’est là que les erreurs coûteuses se produisent. L’investissement n’est pas un sport individuel on le pratique mieux à plusieurs.
Partie 2 : Comprendre ce que fait réellement l’entreprise
Eurofins teste. Des aliments, de l’eau, des sols, des médicaments, du sang, des semi-conducteurs.
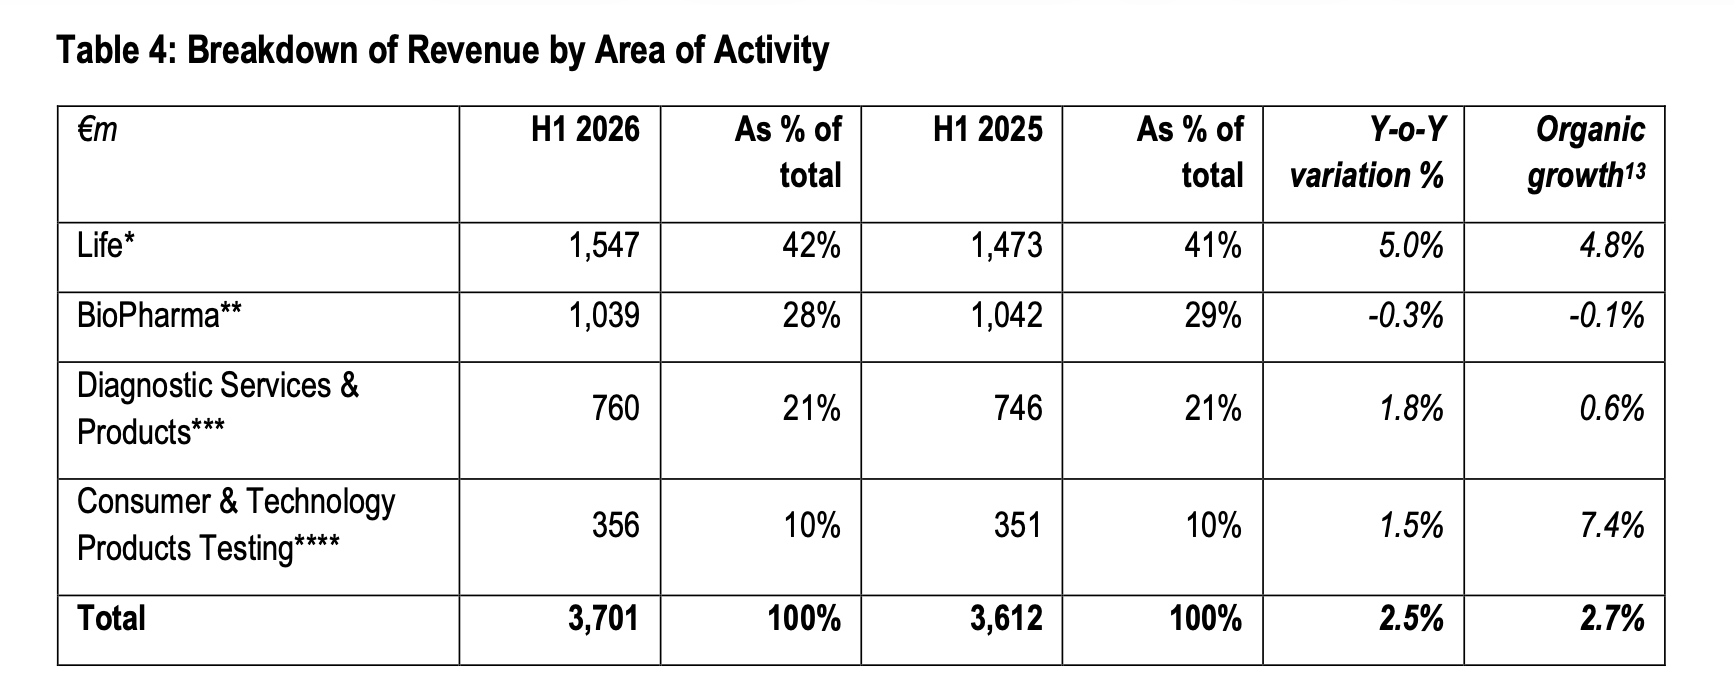
Le communiqué du 23 juillet 2026 découpe le semestre en quatre pôles.
Life (alimentation, agro, environnement) pèse 42 % du chiffre d’affaires et croît de 4,8 % en organique.
BioPharma pèse 28 % et recule de 0,1 %.
Les diagnostics cliniques pèsent 21 % et progressent de 0,6 %.
Les tests de produits de consommation et matériaux avancés pèsent 10 % et bondissent de 7,4 %.
Pour comprendre la nature du business, regarde les crises passées : le fipronil dans les œufs en 2017, l'oxyde d'éthylène dans le sésame indien fin 2020 (qui a fini en commission d'enquête sénatoriale en France).
Chaque scandale sanitaire est un choc de demande pour Eurofins. C'est un business qui vend de la peur réglementée.
L’économie unitaire est séduisante sur le papier.
Le client (un industriel agroalimentaire, un laboratoire pharmaceutique, un hôpital) paie parce qu’une réglementation l’y oblige, donc la demande se répète. Et les accréditations fonctionnent comme une barrière à la sortie, changer de laboratoire coûte des mois de revalidation.
« Les clients ne changent pas parce qu’un concurrent offre 10 % de moins. »
(Gilles Martin, conférence téléphonique du 23 juillet 2026, traduction.)
Mais la même conférence donne un contre-exemple.
Le BioPharma Product Testing Europe est resté à 0 % de croissance au semestre, à cause de fins de contrats en France et en Allemagne. Martin précise que ces contrats n’ont pas été perdus au profit d’un concurrent. Ce sont des programmes pharma arrivés à terme.
Soit. Mais la récurrence n’est pas éternelle, quand le programme du client s’arrête, le revenu s’arrête avec.
La direction publie, pour le premier semestre 2026, une marge d’EBITDA (l’excédent brut d’exploitation) reportée de 25,1 % sur son « mature scope », son périmètre mature.
Prudence, le mature scope est une mesure non normée, définie et révisée par l’entreprise elle-même.
Elle exclut les start-ups et les acquisitions en restructuration ; la liste est revue chaque début d’année, et Genomics Europe y a été reclassée en 2026, ce qui brouille la comparaison annuelle.
Même avec ce biais, l’écart est instructif.
Pendant que le cœur affiche cette marge, les Agrosciences reculent de 20 % au deuxième trimestre 2026, le CDMO Europe (la fabrication sous contrat pour l’industrie pharmaceutique) de 20 %, les essais cliniques de phase I de 16 % et la bioanalyse nord-américaine de 20 %, selon la transcription de la conférence.
Leader focalisé ou conglomérat ?
Honnêtement, les deux. Un cœur excellent, une périphérie que la direction taille, ferme ou vend. Et c’est cette taille qui fabrique une partie de l’amélioration de marge.
Il est important de garder en tête que Eurofins Scientific est un serial acquirer.
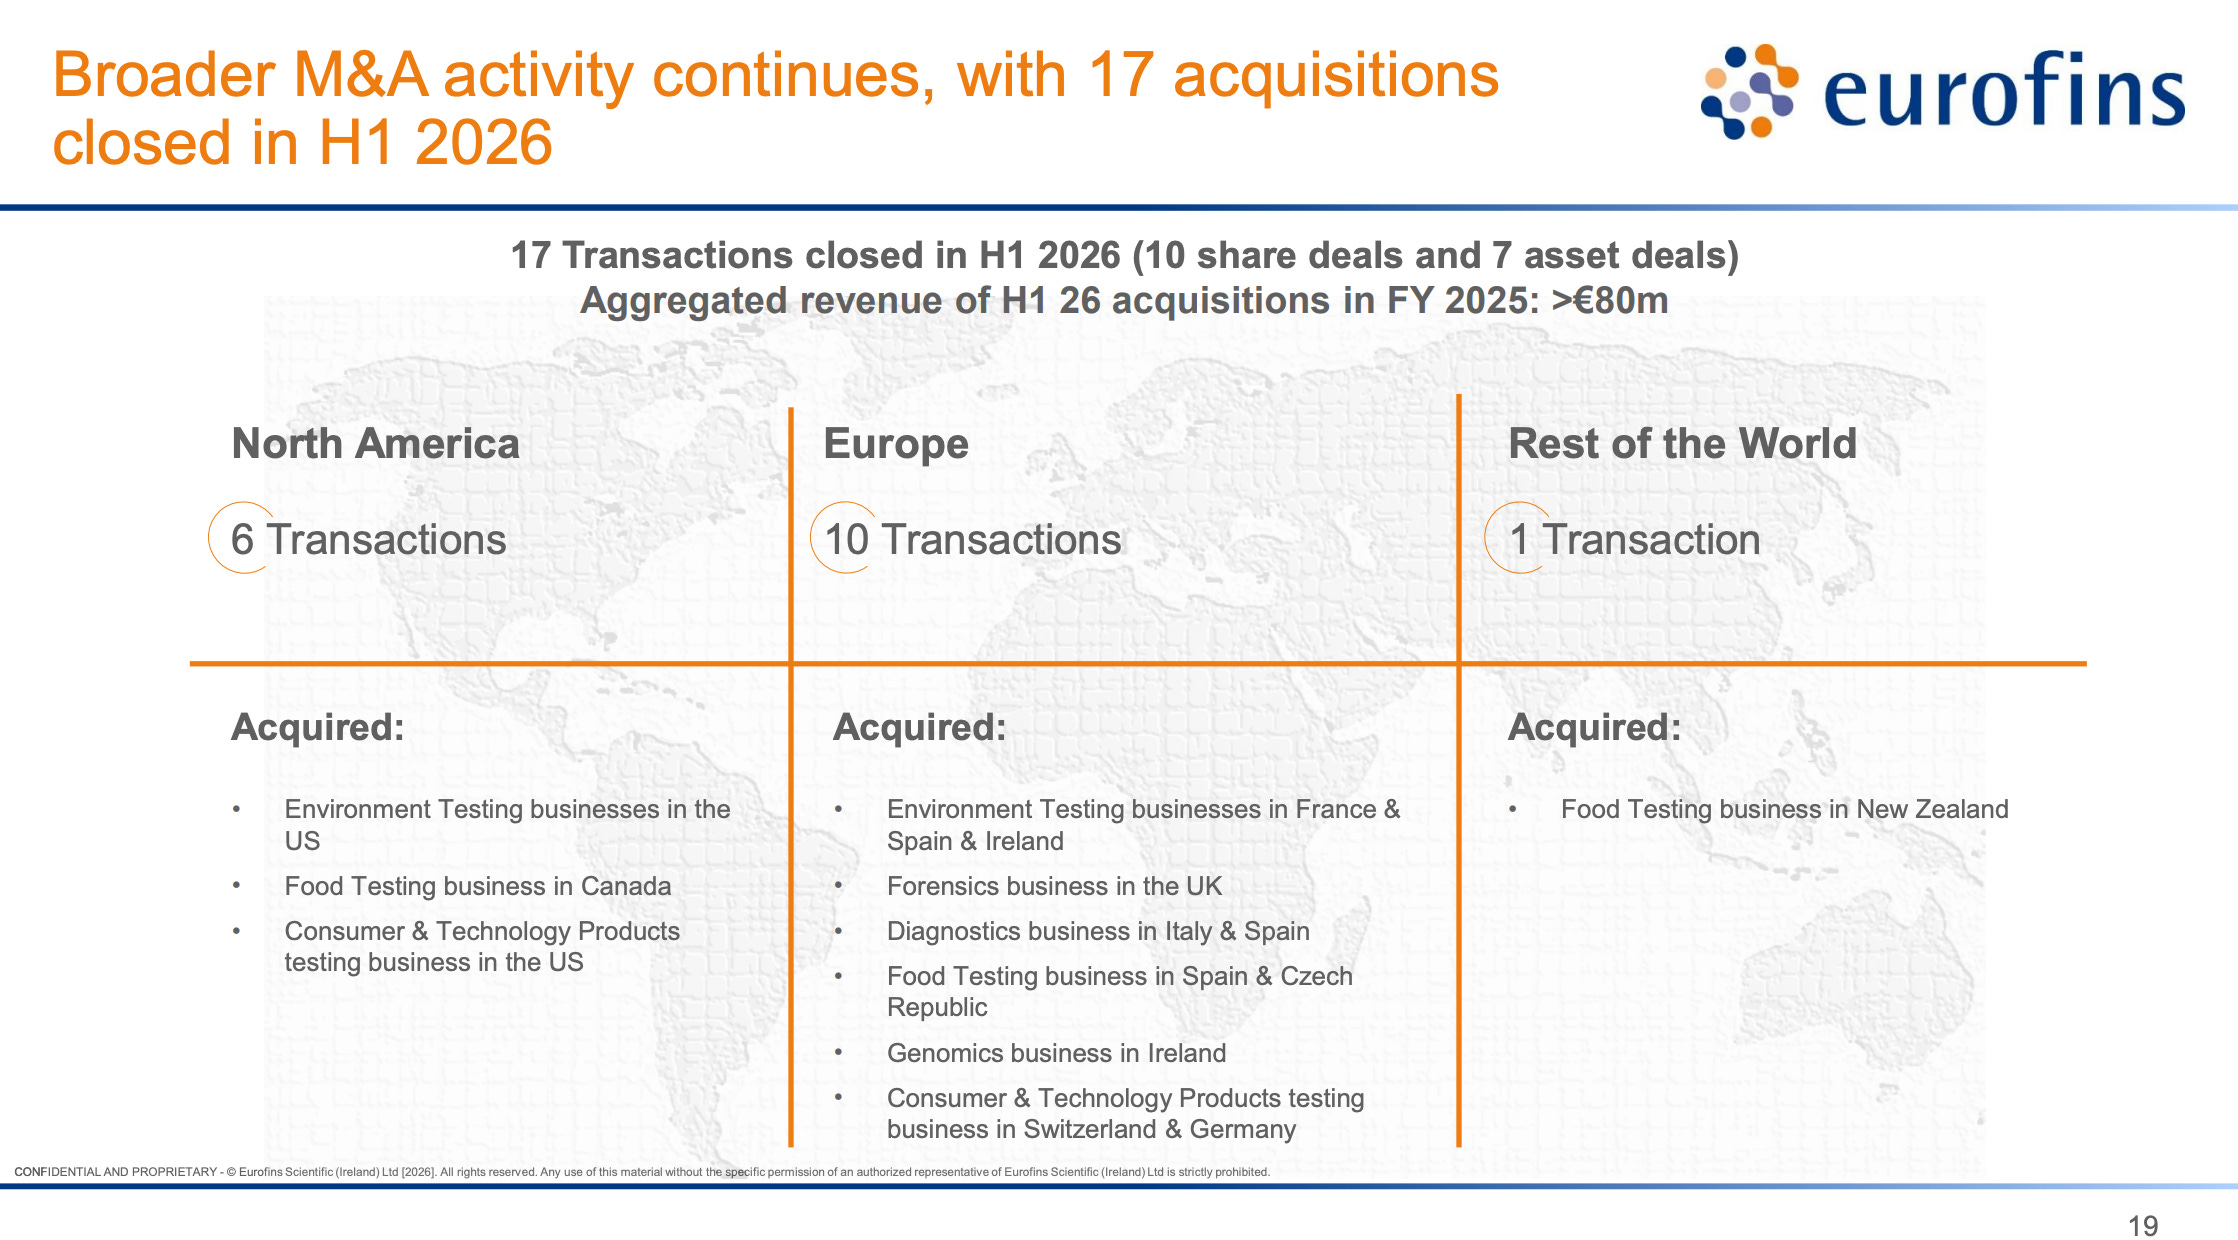
Le point clé : derrière la marge mature de 25,1 %, des activités reculent de 16 à 20 %, la taille fabrique la marge.
Partie 3 : Le marché, les perspectives et les concurrents
Le marché du testing, inspection et certification (le TIC) pèse, selon le périmètre retenu, 254 milliards de dollars en 2026 (MarketsandMarkets, 10 mars 2026) ou 327 milliards en 2025 (SNS Insider, 2 avril 2026).
Les PFAS, ces polluants éternels, génèrent une demande de tests à croissance à deux chiffres chez Eurofins comme chez SGS ou ALS, malgré l’assouplissement fédéral américain.
La directive européenne 2024/3019 sur les eaux usées impose un quatrième étage de traitement des micro-polluants et une surveillance obligatoire des microplastiques.
Financée à au moins 80 % par les producteurs de pharmaceutiques et cosmétiques au titre de la responsabilité élargie du producteur (la REP, autrement dit le pollueur-payeur appliqué en amont).
Une obligation d’analyse récurrente et paneuropéenne, en plein dans le cœur de métier d’Eurofins.
S’ajoutent la relocalisation pharmaceutique aux États-Unis (l’« onshoring ») sous la pression des tarifs Section 232 d’avril 2026 et, côté freins, les coupes dans les budgets du NIH, le financeur public américain de la recherche biomédicale, et un financement des biotechs qui repart à peine en 2026.
La comparaison semestrielle est dure. Au premier semestre 2026, la croissance organique atteint 5,6 % chez SGS, 5,0 % chez Bureau Veritas, 4,9 % chez Intertek et 4,2 % chez Labcorp.
ALS fait 8,4 %, Eurofins 2,7 %, le canard boiteux de la croissance organique.
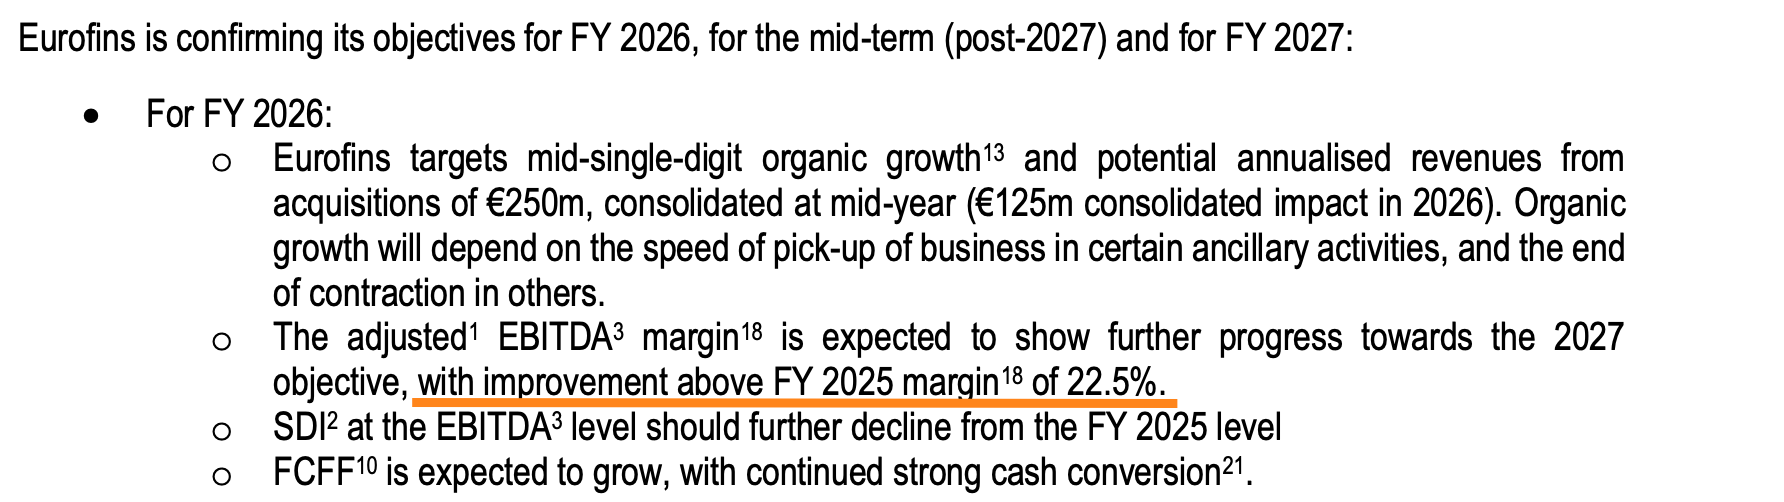
Il est pourtant le meilleur élève de la marge avec 22,5 % d’EBITDA ajusté en 2025 contre 16,0 % chez SGS et 16,3 % chez Bureau Veritas, selon les données compilées par Aventis Advisors en août 2026.
Ce n’est pas un hasard,on ne gagne pas la course des volumes quand on taille dans son portefeuille.
De mon côté, la confiance n’exclut pas le contrôle.
Je préfère toujours vérifier avec mon Excel, qui est à disposition des membres fondateurs sur le drive (DATA ROOM).
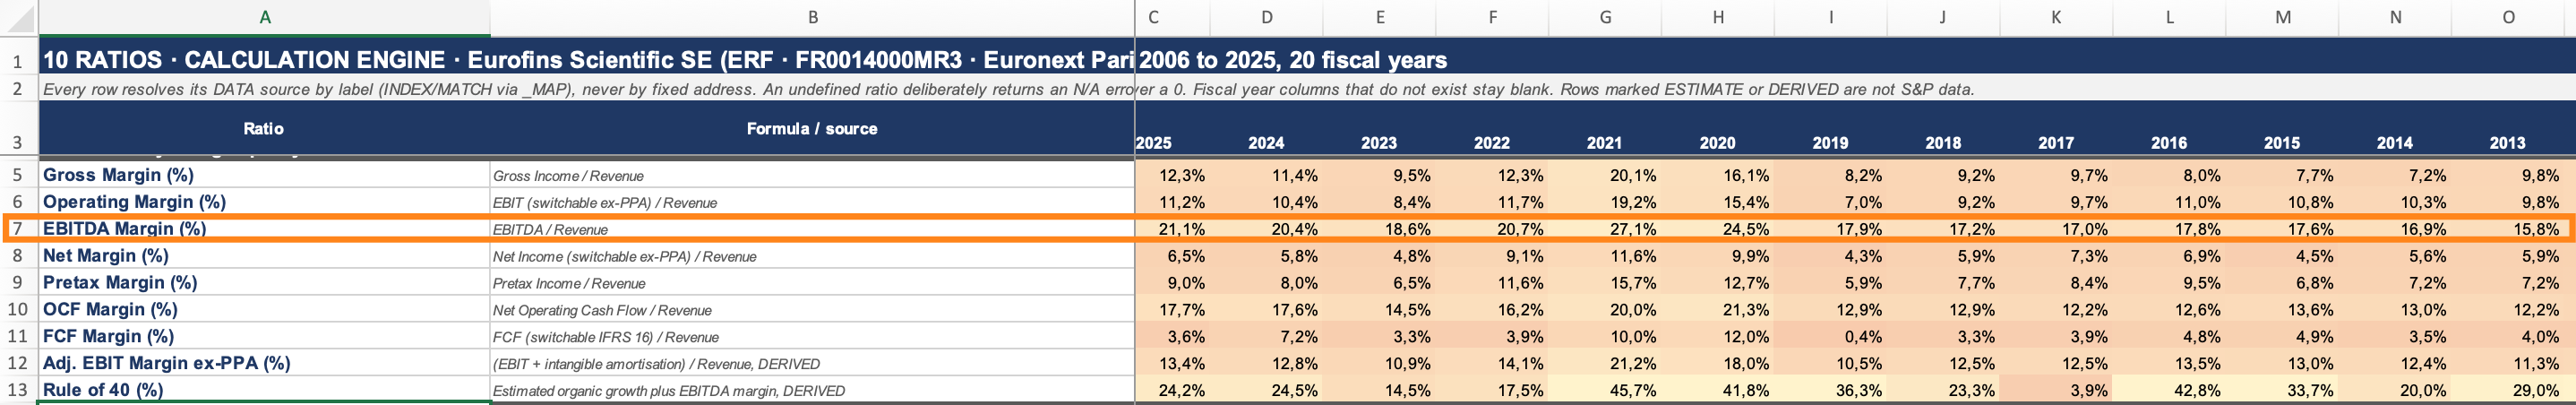
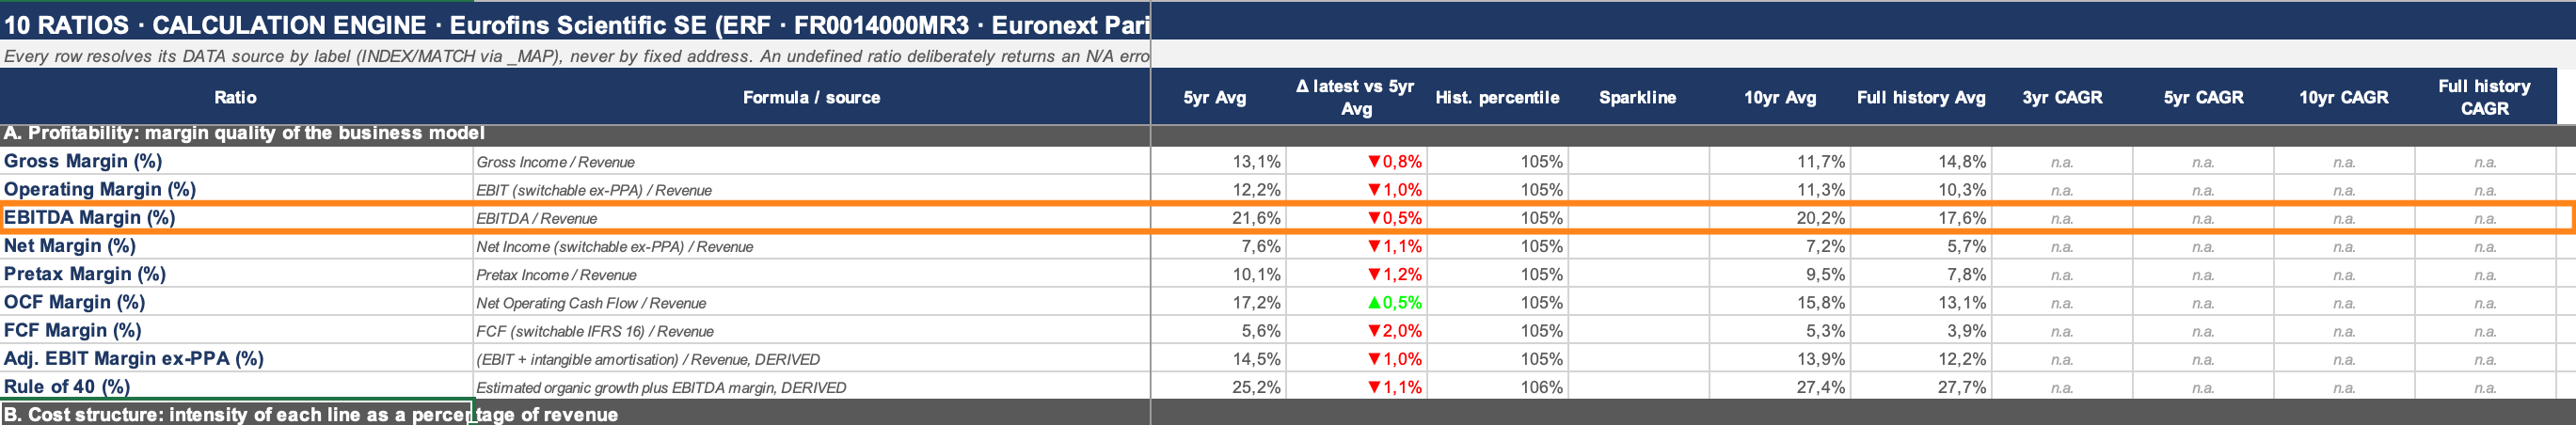
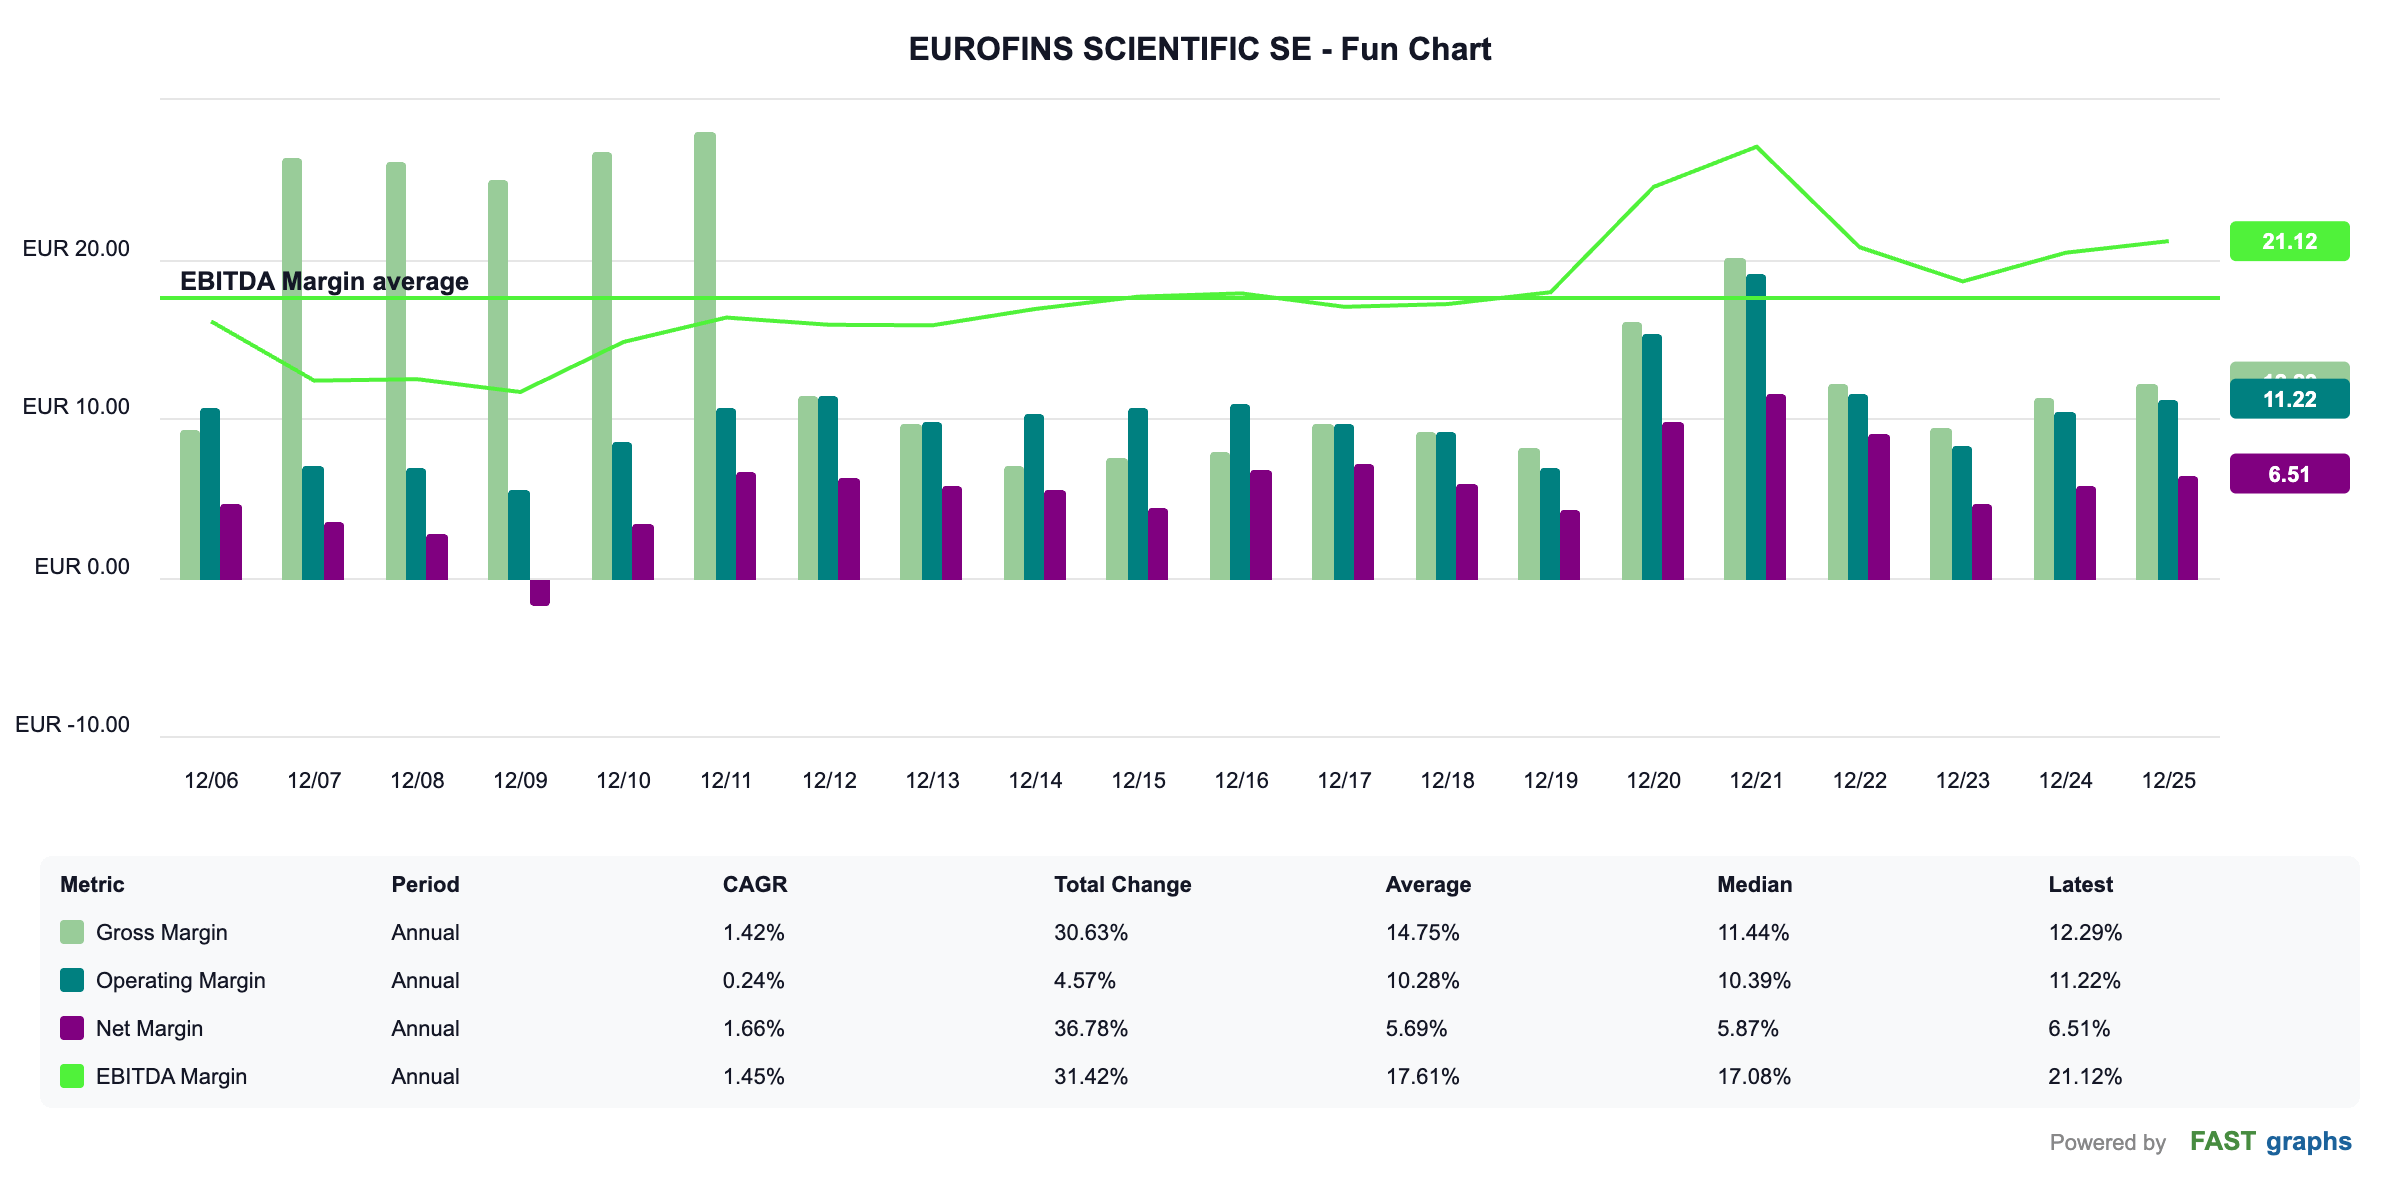
FAST GRAPH :
➡️ Tu peux bénéficier de -25 % avec le code : AFFILIATE25 (si ça t’intéresse, sans obligation bien sûr) AFFILIATE25
Je suis à 21,1 % EBITDA Margin
Au niveau des 5 dernières années 21,6%, mais il ne faut pas oublier la période du Covid-19.
Sur 10 ans, on est à 20,2 %, et depuis la création, on est à peu près à 17,6 %.
Nous sommes sur une tendance haussière.
Une correction s’impose, car je lis l’erreur partout.
L’échec des discussions de fusion entre SGS et Bureau Veritas ne date pas de 2026. Il a été annoncé le 27 janvier 2025 par SGS, et aucune reprise n’a été identifiée depuis.
La consolidation, elle, continue, Intertek est sous offre recommandée du fonds EQT à 61,077 livres par action en 2026, après la plus grosse acquisition de l’histoire de SGS. Le capital-investissement entre au sommet du secteur.
EQT AB, très belle valeur, soit, que nous allons étudier sur Substack.
L’affaire MET Labs mérite, elle, l’honnêteté intellectuelle.
Eurofins a annoncé le 14 avril 2026 la cession de cette activité de tests électriques à UL Solutions pour 575 millions d’euros, soit environ 3,2 fois le chiffre d’affaires attendu.
Martin a déclaré lors de la conférence téléphonique que cette cession s’était faite à un multiple « presque le double » de celui du titre Eurofins.
Cette affirmation mélange les bases, les 3,2 fois sont un multiple de chiffre d’affaires, les quelque 10 fois d’Eurofins un multiple d’EBITDA.
Comparé correctement (la marge de MET Labs étant proche de celle du groupe, la transaction ressort autour de 13 à 14 fois l’EBITDA), la prime est réelle mais plutôt de l’ordre d’un tiers, pas du double.
L’argument de fond de Martin (il y a de la valeur cachée dans le portefeuille) reste défendable. Sa formulation ne l’est pas tout à fait.
À retenir : croissance la plus faible (2,7 %), meilleure marge (22,5 %). On ne gagne pas les volumes quand on taille.
Mes analyses vidéo complémentaires sur YouTube
Partie 4 : Gouvernance, actionnariat et « skin in the game »
Le verrou familial
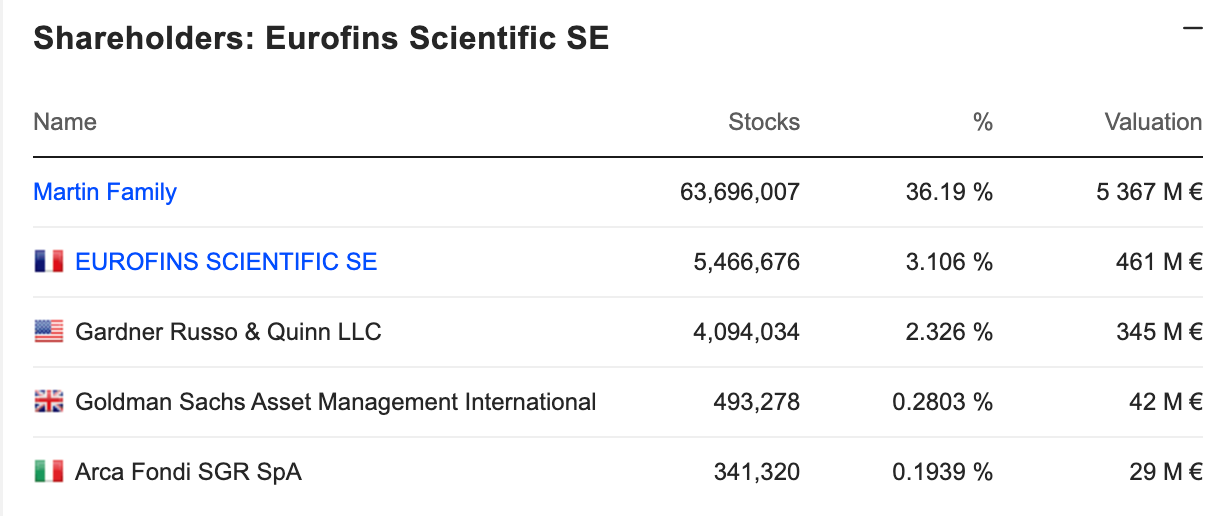
Commençons par le fait central. Une entreprise familiale, la famille Martin détient 36,19 % du capital via sa holding Analytical Bioventures SCA (ABSCA), mais 70 % des droits de vote.
Eurofins elle-même écrit dans ses facteurs de risque que les principaux actionnaires sont en position de contrôler l’issue des décisions quels que soient les votes contraires des autres.
Traduction = le minoritaire est un passager, il ne conduira jamais.
Le minoritaire est un passager ; il ne conduira jamais.
Deux attaques, deux réponses
Ce pouvoir a été contesté deux fois !
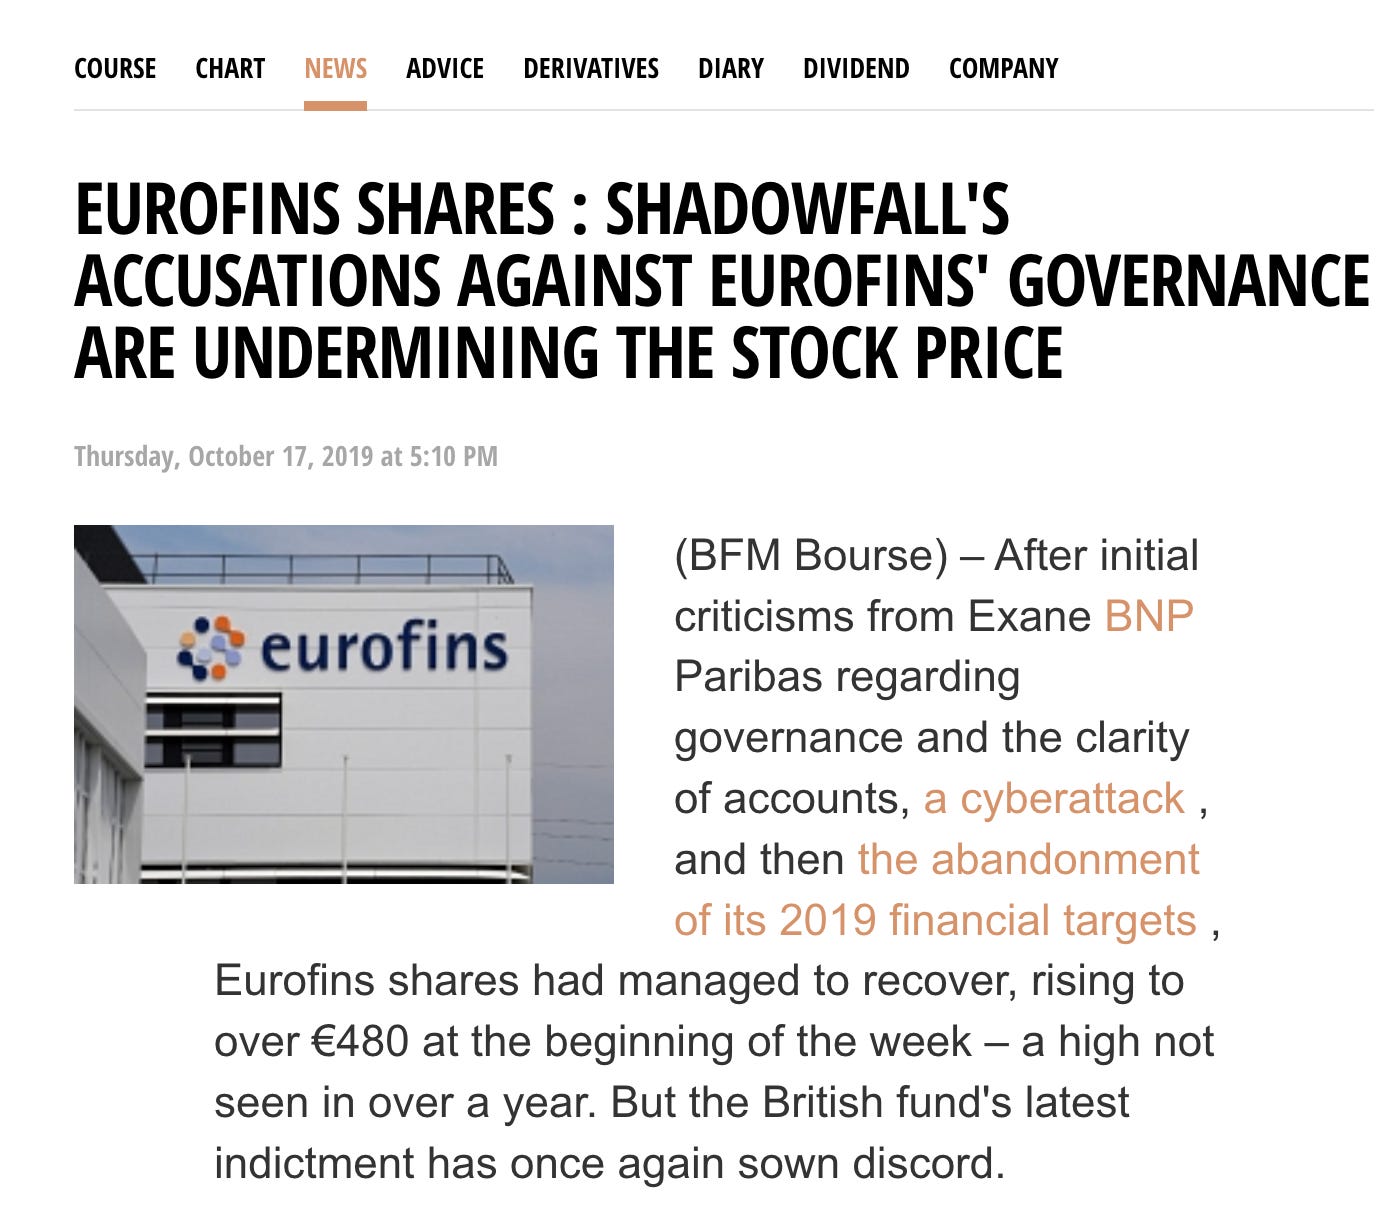
En octobre 2019, le vendeur à découvert ShadowFall accuse le groupe d’opacité et pointe les loyers versés à des sociétés immobilières de la famille Martin ; le titre perd plus de 15 % en vingt-quatre heures, puis rebondit les années suivantes.
On pourrait se dire : bon, après ça, c’est quand même fini. Et non, quelques années après…
Le 24 juin 2024, Muddy Waters remet le couvert avec un rapport au titre sans nuance, « optimisé pour la malversation », accusant la trésorerie d’être potentiellement surestimée et le fondateur de s’être enrichi aux dépens de sa propre entreprise. Le titre chute de 25 % en séance !
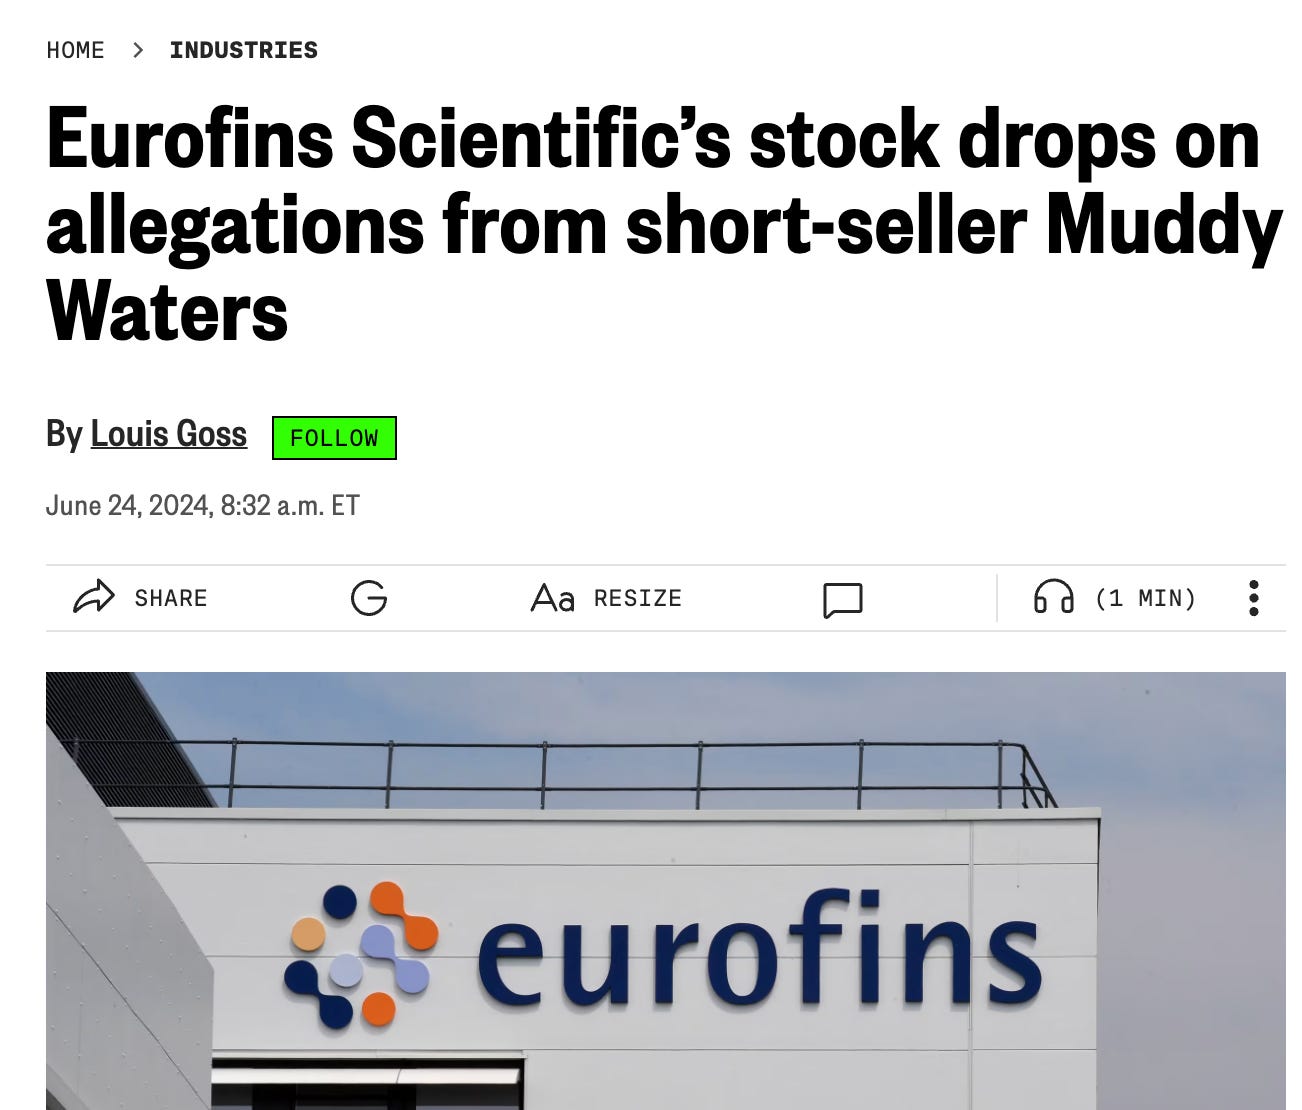
« Optimized for malfeasance » : le fondateur « siphonne l’argent de la société depuis deux décennies » l’actionnaire de contrôle, un « parasite ».
(Muddy Waters, rapport du 24 juin 2024.)
Je vous mets le rapport à disposition, car il y a toutefois des éléments à prendre en compte.
Rapport de Muddy Waters ici
La défense d’Eurofins a été méthodique.
Un audit indépendant confié à Ernst & Young Paris a confirmé le 22 octobre 2024 le solde de trésorerie 2023 et l’intégrité des systèmes.
L’audit complet de Ernst & Young ici
Avec la réponse d’Eurofins Scientific ici
Surtout, le grief immobilier a été éteint à la racine, le 2 septembre 2025, Eurofins a racheté à ABSCA les 31 campus qu’elle lui louait, pour une sortie de cash nette de 298 millions d’euros, sur évaluation indépendante de CBRE.
Après un vote consultatif des non-contrôlants favorable à 95,6 %.
Les loyers versés à la famille sont désormais négligeables.
Deux des trois accusations majeures sont désamorcées avec des preuves publiques. Restent ouverts l’opacité d’un groupe de plus de mille sociétés, des allégations anciennes jamais auditées pièce par pièce, et la concentration du pouvoir elle-même.
Où en est Muddy Waters ?
Qu’en est-il de la position de Muddy Waters aujourd’hui ?
Son statut n’est pas public. Le fonds n’a rien publié sur Eurofins depuis le 22 juillet 2024 et se réserve de ne jamais commenter ses positions.
Au 13 septembre 2026, aucune position courte égale ou supérieure à 0,5 % du capital n’est déclarée à l’Autorité des marchés financiers sur le titre, ce qui n’exclut pas une position juste sous le seuil.
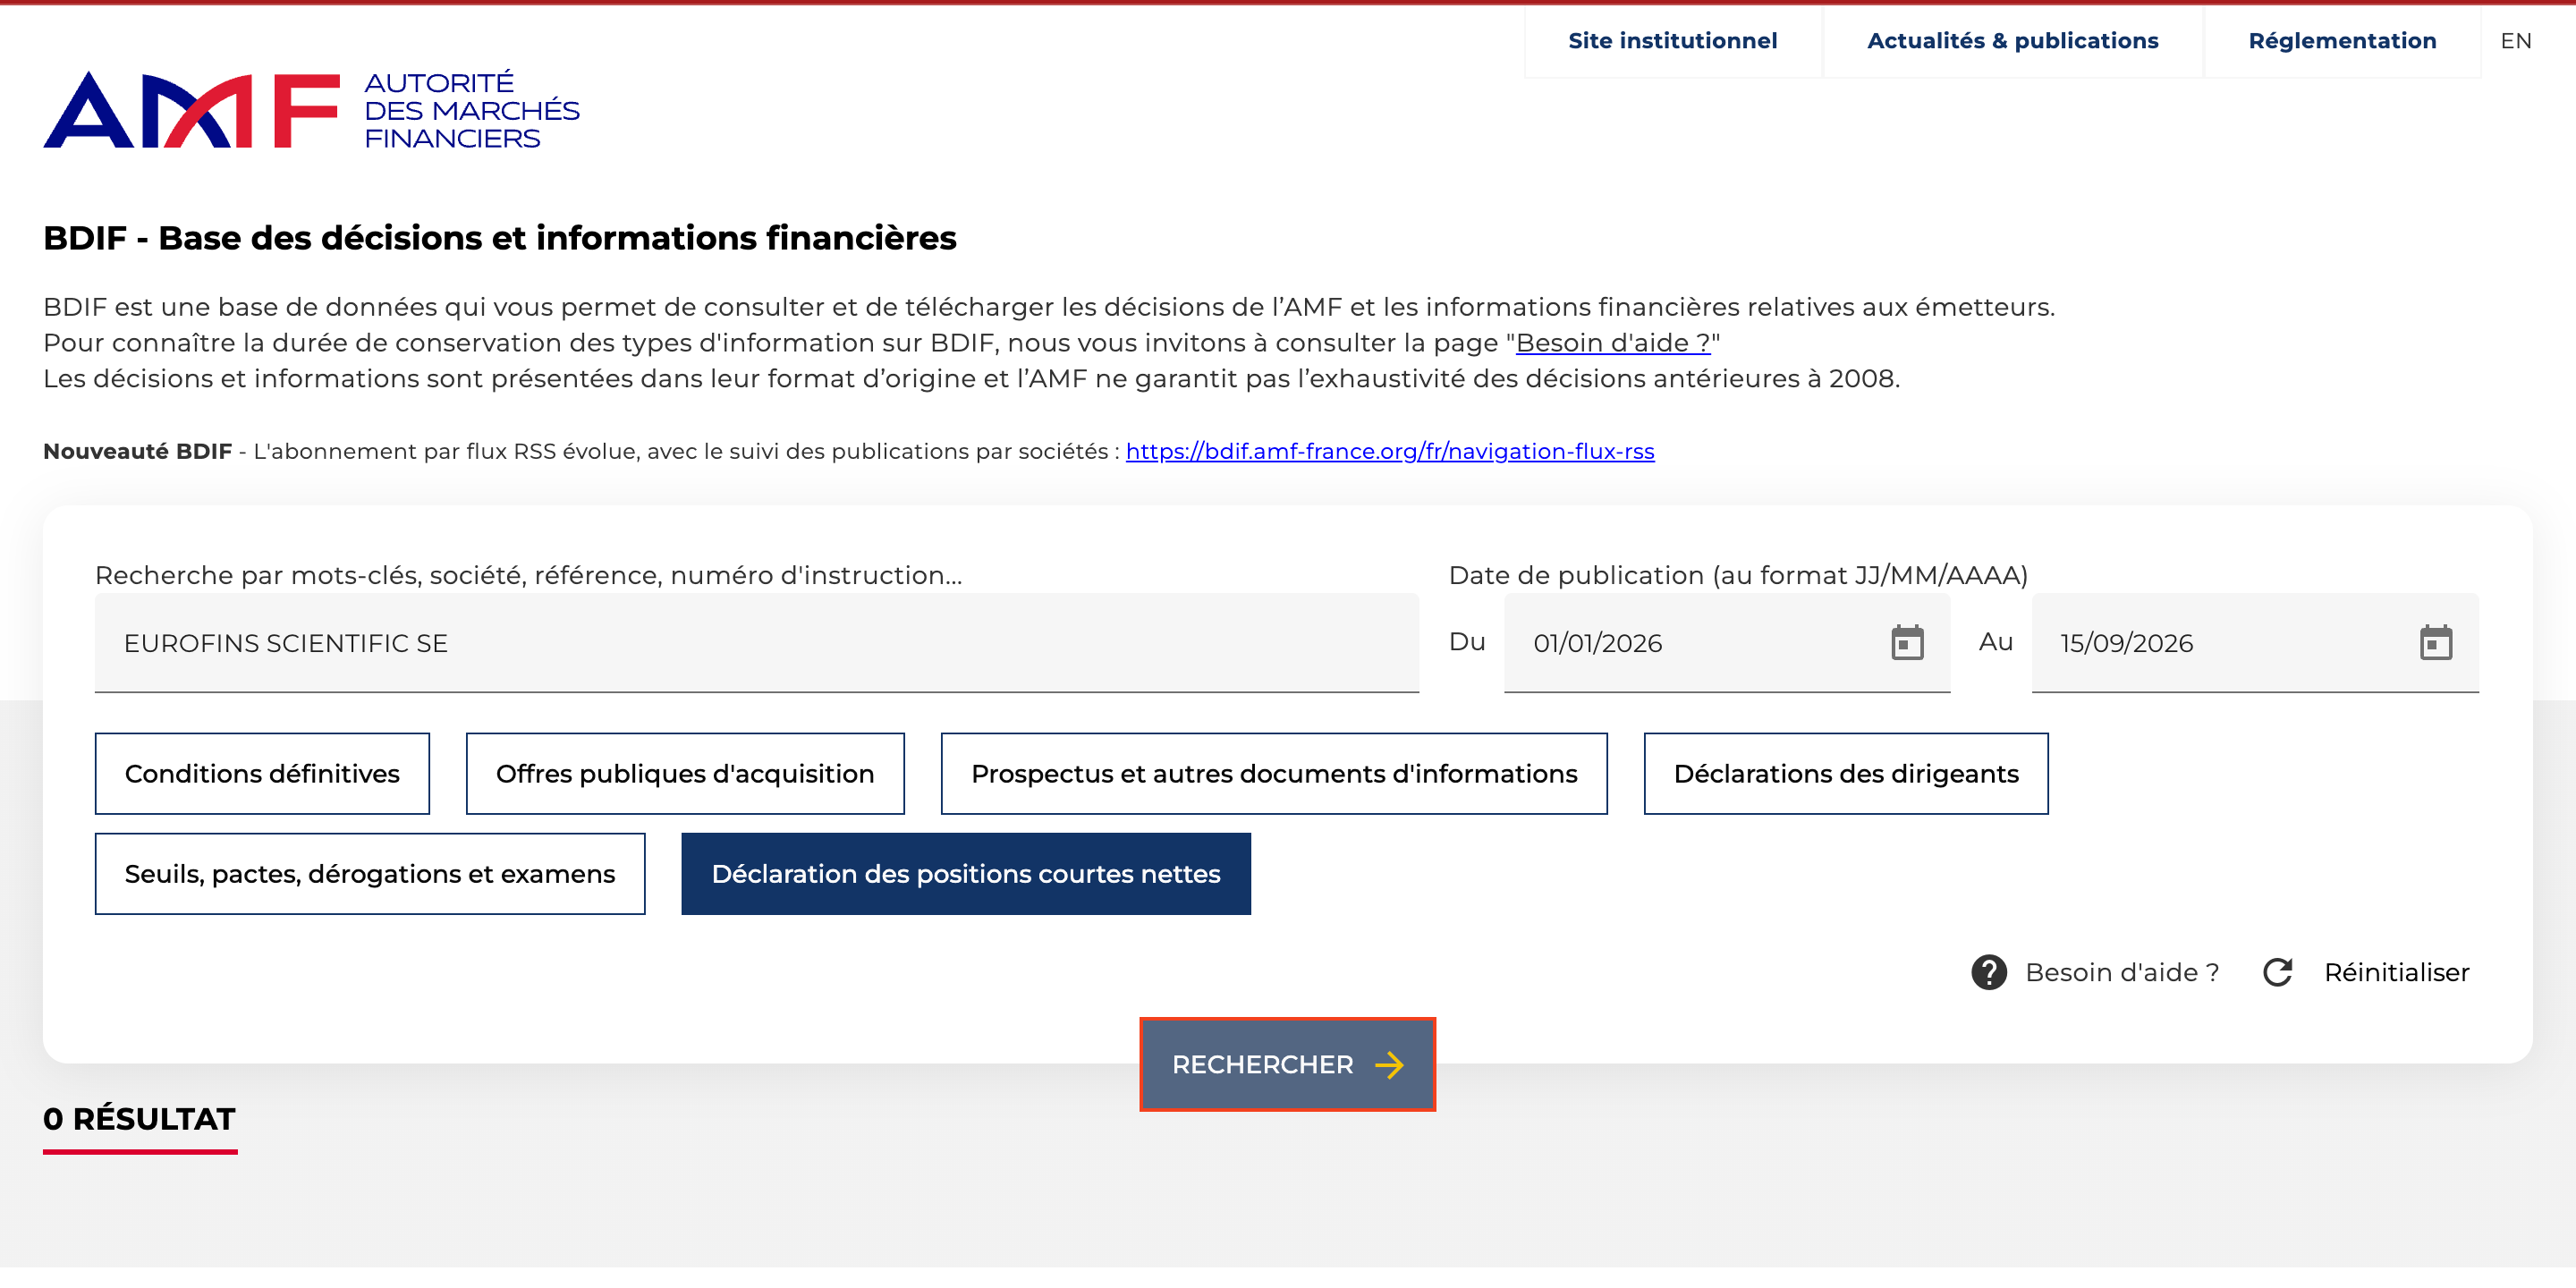
Et le titre s’échange environ 30 % au-dessus de son niveau d’avant-rapport ,une vente à découvert maintenue serait lourdement perdante.
L’hypothèse la plus probable est une position soldée ou fortement réduite. Mais c’est une inférence, pas un fait.
