

Avant de commencer : ce que vous n’allez pas lire ici
Vous n’allez pas lire un top 5 renouvelé à 80 % pour faire joli.
Je préfère le dire tout de suite, parce que c’est le point le plus mal compris de cet exercice : en un mois, il est statistiquement très improbable qu’une entreprise de qualité se mette à décoter de 30 % de plus, ou qu’une thèse d’investissement change de nature.
Un mois, ce n’est rien. Un trimestre, c’est déjà mieux. Un cycle, c’est ce qui compte.
Donc oui, il est tout à fait possible qu’une édition ressemble beaucoup à la précédente. Ce n’est pas de la paresse, c’est la conséquence directe d’une méthode qui exige un écart entre le prix et la valeur, et qui refuse de fabriquer artificiellement de la nouveauté pour occuper l’espace.
Je ne suis pas là pour vous vendre un faux top 5.
Ce classement n’est pas un palmarès de performance passée. C’est la liste des dossiers où, aujourd’hui, je serais prêt à engager mon propre capital au prix affiché.
TOP 5 PEA : Août 2026 : Mes Meilleures Convictions Européennes

Avant de plonger dans ce classement, un mot sur la philosophie qui le sous-tend.
Le cadre : la stratégie Quality Contrarian
Pour les nouveaux lecteurs, un rappel rapide, parce que tout le reste de l’article en découle.
La stratégie Quality Contrarian repose sur une idée simple, mais inconfortable à appliquer :
Identifier des entreprises exceptionnelles moats larges, cash-flows récurrents, management aligné et refuser de les acheter tant que le marché ne les brade pas par excès de pessimisme.

Les deux jambes de la thèse sont indissociables.
La qualité seule ne suffit pas, payée 45× les bénéfices, la meilleure entreprise du monde reste un mauvais investissement pendant cinq ans.
Le contrarianisme seul ne suffit pas non plus, acheter ce qui a le plus baissé est la façon la plus élégante de collectionner des value traps.
C’est l’intersection qui produit le rendement asymétrique.
La qualité protège à la baisse, le timing contrarian libère le potentiel à la hausse.
Mon objectif est explicite : environ +15 % par an sur la durée.
Je ne cherche pas le x10 en dix-huit mois.
Je cherche des entreprises capables de croître, de défendre leurs marges, de composer leur capital, et que j’aurai achetées à un moment où la presse financière expliquait pourquoi elles étaient finies.
Si je fais 5 %, tant pis. Mais l’objectif est clair, et la méthode aussi.
Le point que personne ne veut entendre : il y a des mois où l’on ne fait rien
Voilà ce qu’on ne vous dit jamais dans les newsletters boursières.
Il y a des mois et parfois des trimestres entiers où la bonne décision est de ne rien acheter.
C’est mon cas actuellement. Le marché européen n’est pas bradé. Les multiples se sont largement reconstitués sur les dossiers de qualité, et une partie de mes convictions se rapproche désormais de sa valeur intrinsèque plutôt que de s’en éloigner.
Je préfère attendre une correction pour recharger, plutôt que de payer un prix qui détruit mécaniquement mon rendement futur.
L’exemple parfait, c’est Reply.

J’écrivais le mois dernier que le marché confondait une pression conjoncturelle avec une détérioration définitive du modèle.
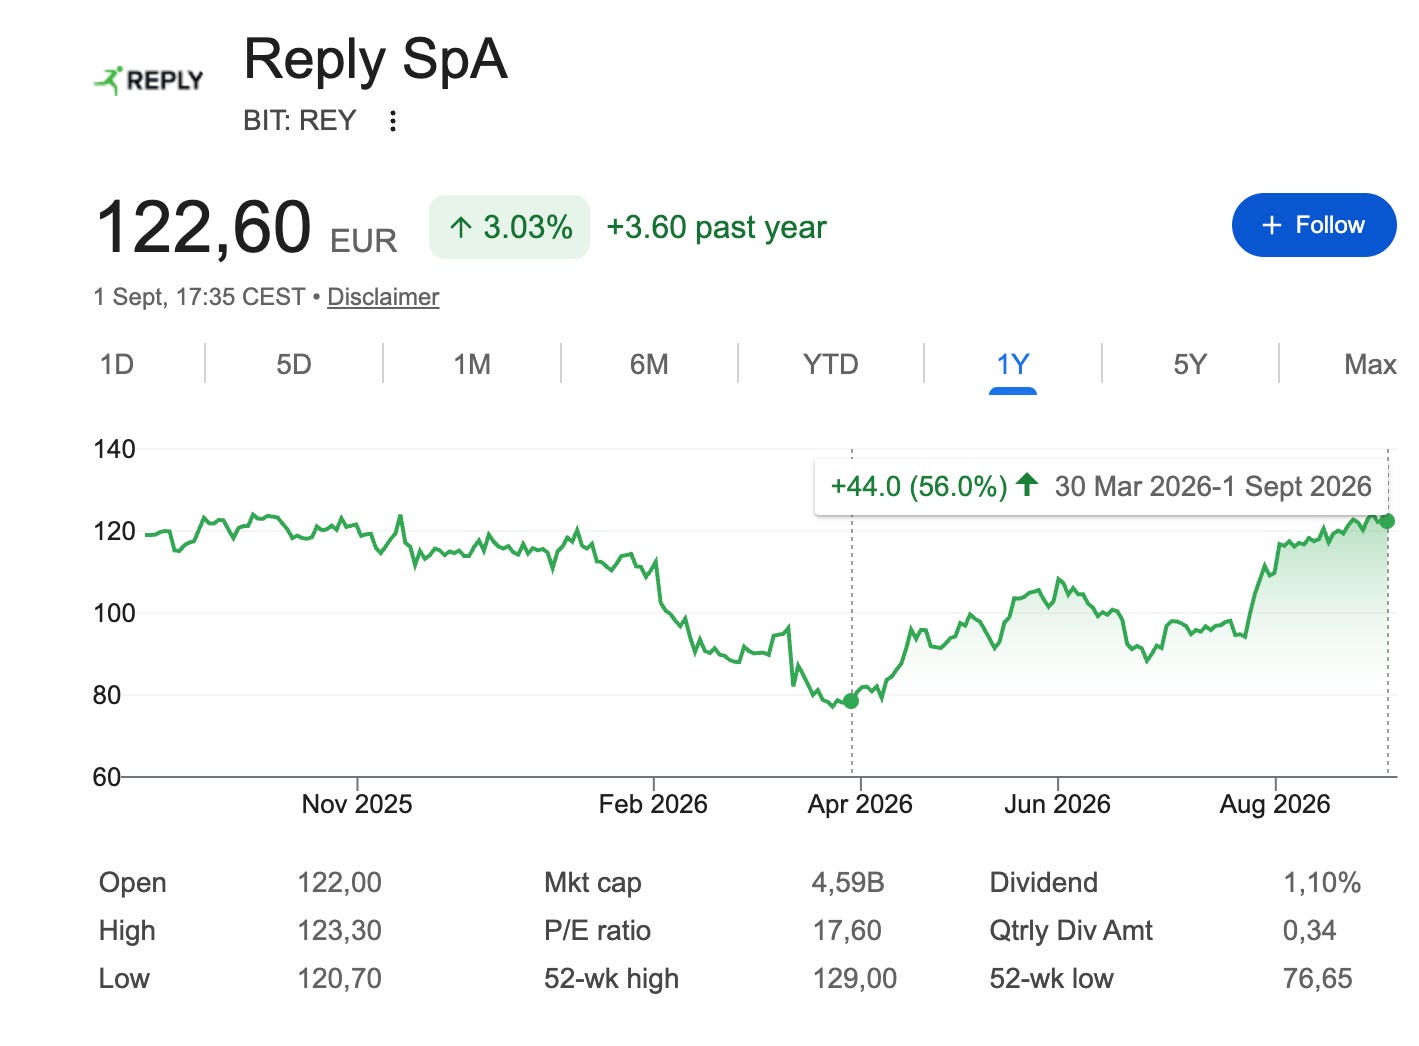
Le cours évolue autour de 124 €, contre un plus bas à 12 mois de 76,65 €, soit environ +56% et un retour au contact de son plus haut annuel (129 €).
Les résultats ont validé la thèse.
Le S1 2026 affiche un chiffre d’affaires consolidé de 1 311,9 M€, en hausse de 7,4 %, avec un T2 à 667,0 M€ (+8,7 %), un EBITDA de 233,2 M€ (17,8 % du CA) et une position financière nette positive de 402 M€.
Le modèle en réseau a tenu. L’IA n’a pas commoditisé Reply elle a créé de la complexité d’intégration, ce qui est exactement l’inverse du scénario baissier.
Mais voici le problème, et il est structurel dans ma méthode :
Une thèse qui fonctionne n’est plus une thèse contrarian.
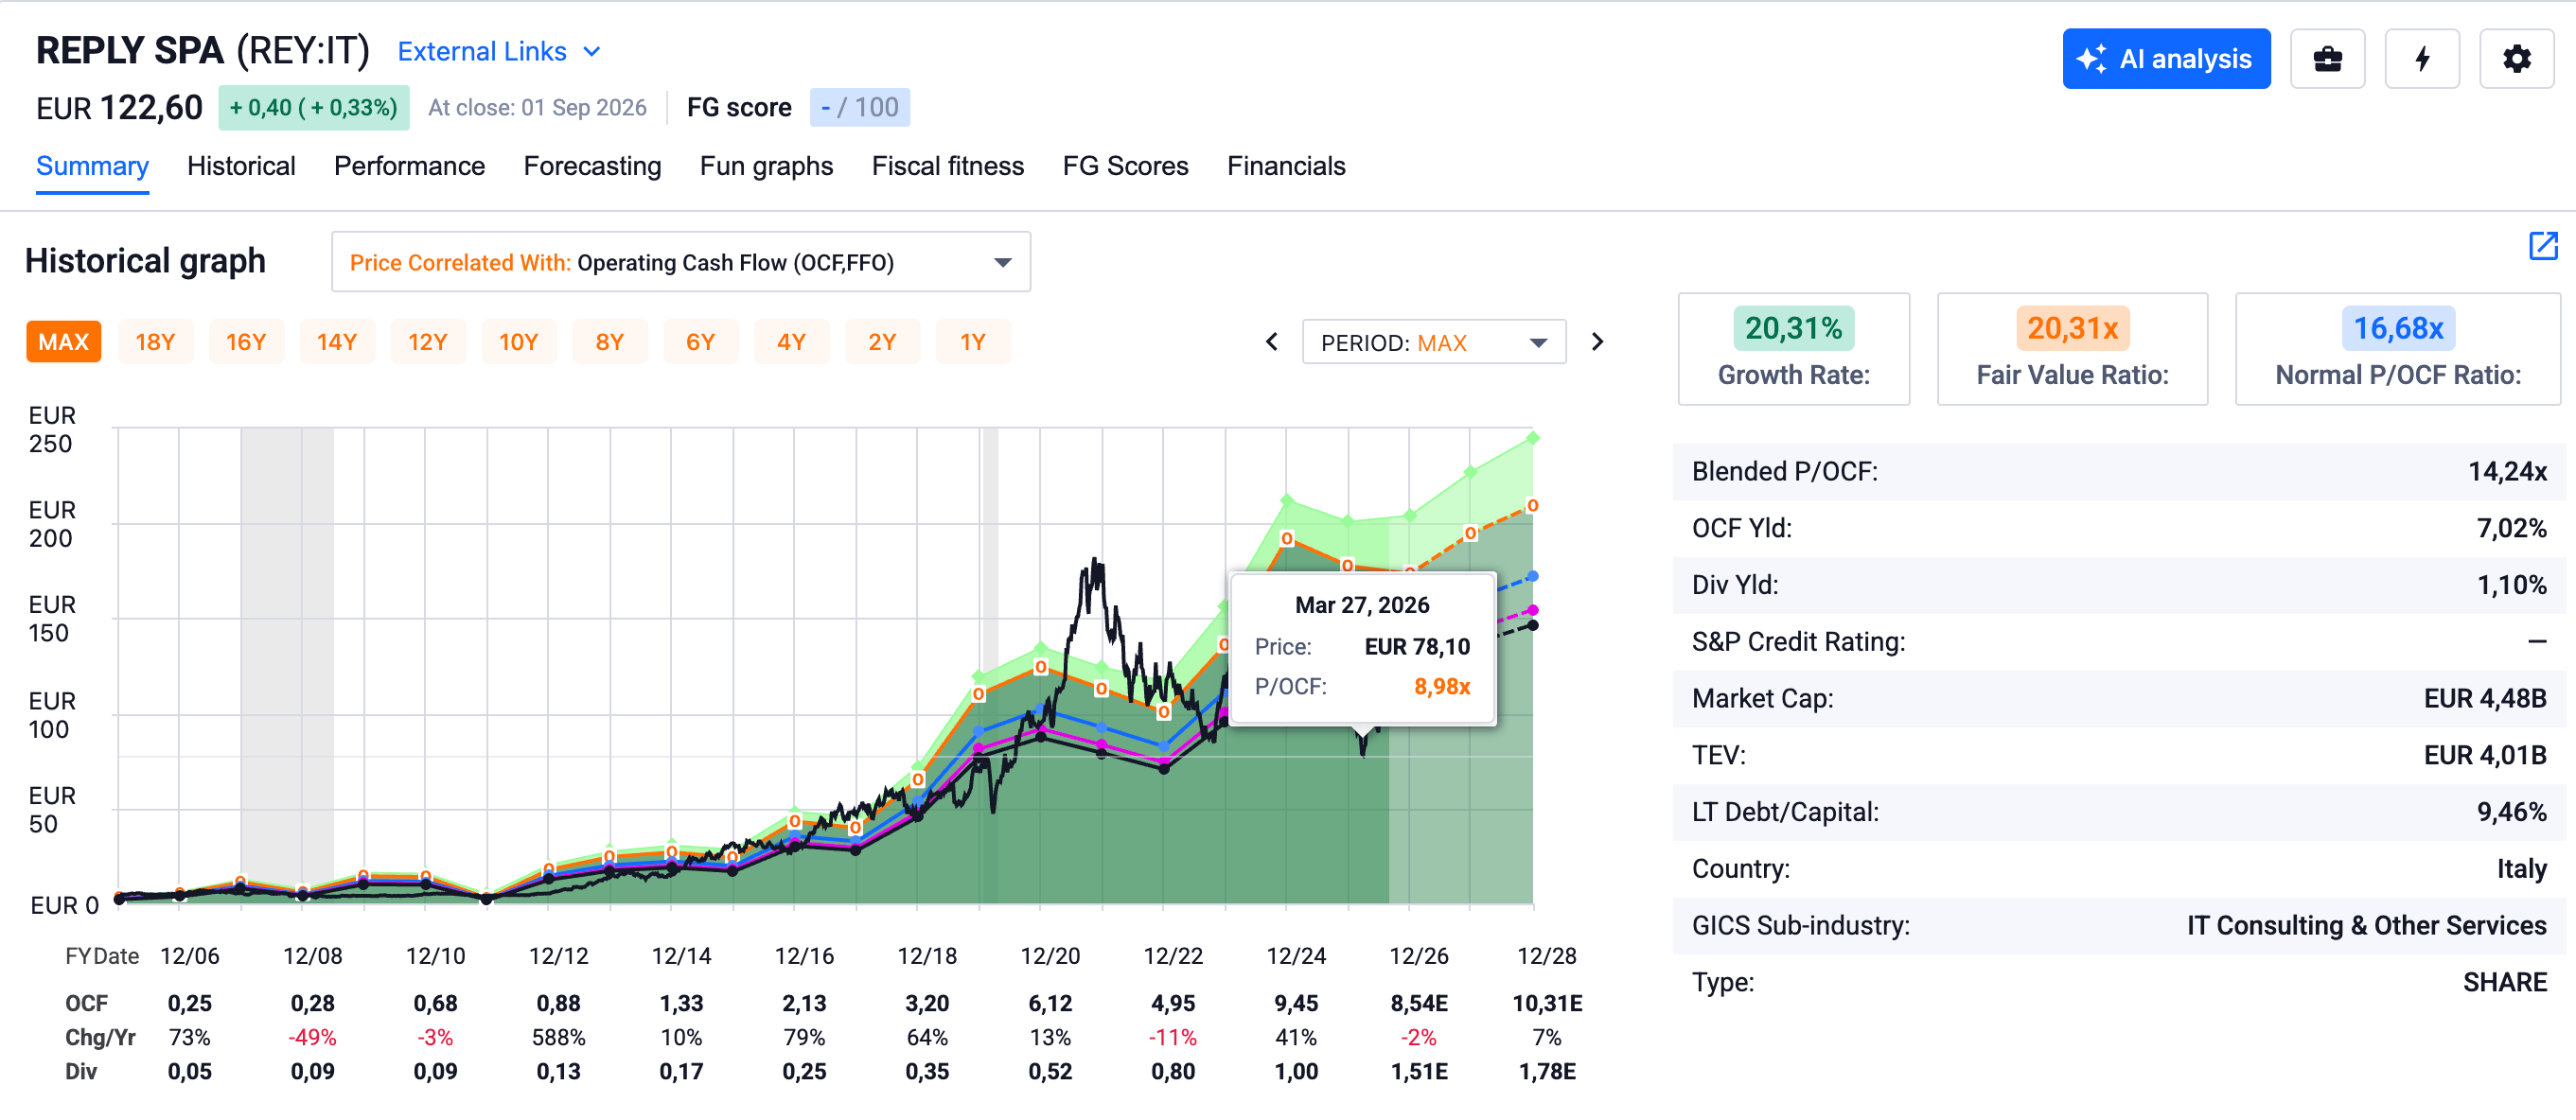
À environ 14x OCF, Reply n’est plus un dossier de rupture de prix. C’est un dossier de qualité correctement valorisée. Ce n’est pas la même chose, et je refuse de faire semblant de l’ignorer pour justifier une ligne.
C’est précisément ce genre de discipline qui fait la différence sur dix ans.
À l’inverse, le titre était intéressant lorsqu’on pouvait entrer à moins de 9 fois le price to operating cash flow, car cela correspondait à une entreprise ayant crû entre 15 et 20% par an depuis 2005.
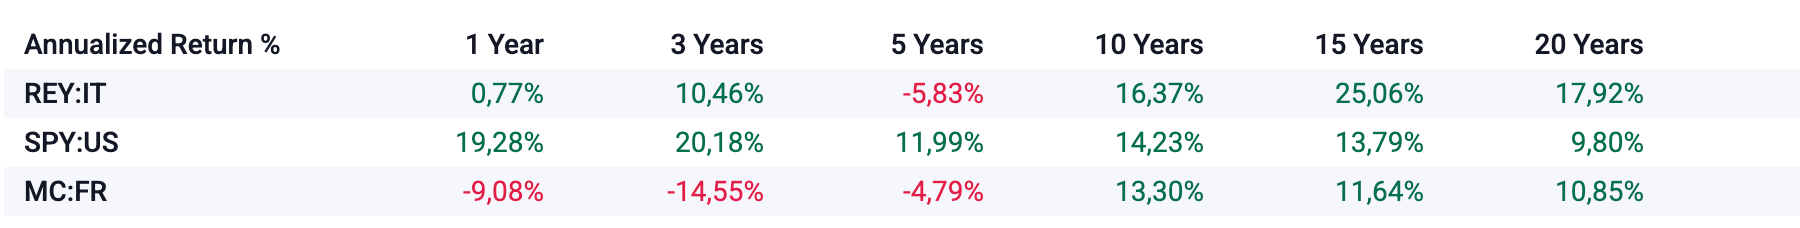
C'est un titre qui a très bien performé, avec une performance annuelle de près de 18% sur 25 ans, 15% sur 15 ans et 16% sur 10 ans. Sur les 5 dernières années en revanche, le titre a corrigé à cause de l'intelligence artificielle.
N°1 : Prosus : le coffre-fort décoté qui reste, avant tout, un pari sur Tencent

Où en est la décote ?
Les chiffres, arrêtés au 28 août 2026 :
La valeur d’actif brute atteint 159,3 Md$, la dette nette 7,0 Md$, soit une NAV de 152,3 Md$, ou 62,3 € par action.
Le cours est à 38,69 €.
La décote ressort donc autour de 38 %.
Elle s’est même légèrement creusée par rapport au mois dernier, essentiellement parce que le cours a reculé plus vite que la NAV.
Le point structurant : la corrélation à Tencent reste écrasante
C’est le message le plus important de cette section, et je vais être direct.
Sur 159,3 Md$ d’actifs, Tencent en représente 119,0 Md$. Soit près de 75 % de la valeur d’actif brute.
Détenir Prosus, c’est détenir Tencent avec une décote et une couche de gouvernance, de fiscalité et d’allocation de capital par-dessus.
Toute personne qui achète Prosus en pensant acheter un conglomérat diversifié se raconte une histoire. Le portefeuille est diversifié en nombre de lignes, pas en exposition économique.
La composition actuelle est parlante :
Tencent (119,0 Md$),
l’Europe (15,9 Md$, dont OLX à 8,3 Md$ et Just Eat Takeaway à 4,2 Md$),
l’Amérique latine (8,5 Md$, dont iFood à 6,4 Md$),
l’Inde (8,0 Md$, dont PayU à 3,3 Md$) et un pôle « autres » à 7,9 Md$.
Une correction de 25 % sur Tencent efface environ 30 Md$ de NAV. Aucune amélioration opérationnelle chez iFood ou OLX ne compensera cela à court terme.
C’est le risque n°1. Il n’est pas diversifiable. Il faut l’accepter ou passer son chemin.
Ce qui reste solide
Le rachat d’actions continue de faire le travail. Prosus a repris 1 837 563 actions entre le 17 et le 21 août 2026, à un prix moyen de 37,57 €, soit environ 40 % sous la NAV publiée. Chaque euro dépensé à ce niveau crée mécaniquement de la valeur pour l’actionnaire restant. Le programme est déclaré ouvert, ce qui signifie que la mécanique ne s’arrête pas.
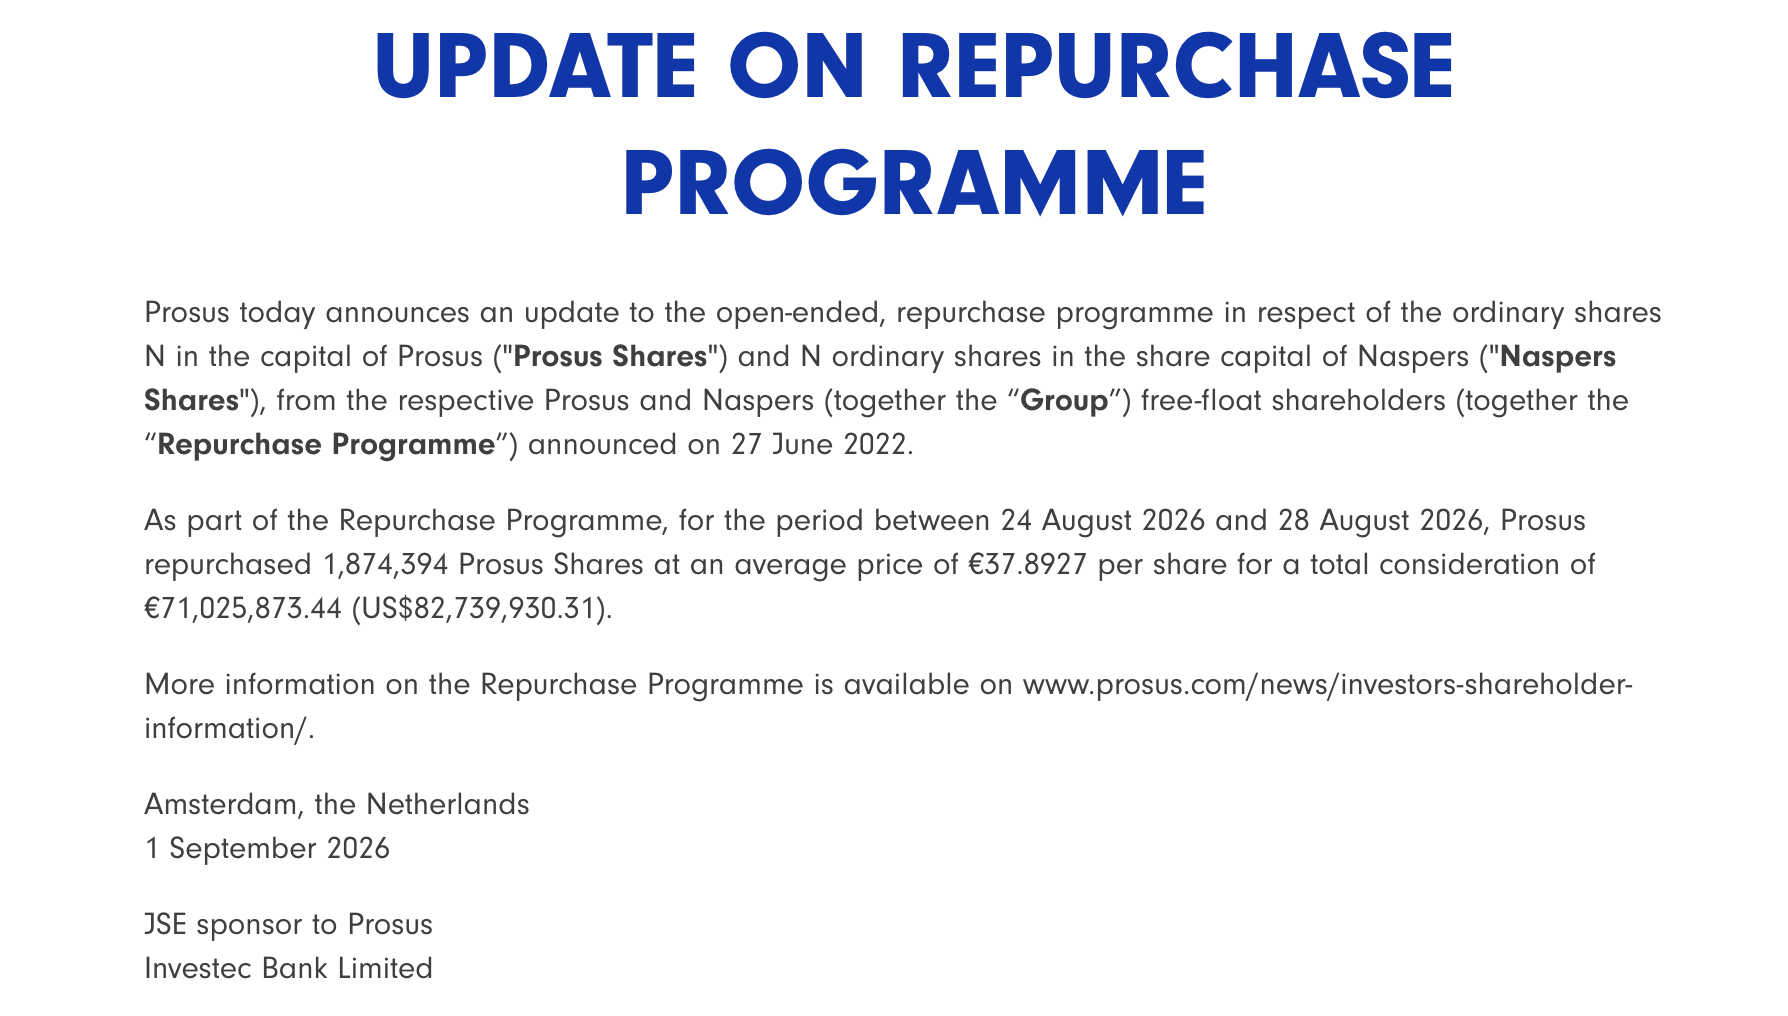
Le nombre d’actions en circulation est descendu à 2 102 millions au 21 août.
Et le fait marquant demeure : à 38,69 € pour 2 102 millions de titres, la capitalisation de Prosus reste inférieure à la valeur de sa seule participation dans Tencent.
Le portefeuille hors-Tencent environ 40 Md$ bruts est donc valorisé négativement par le marché, avant dette nette.
Ce que je surveille
L’allocation du capital reste le juge de paix. Just Eat Takeaway, Despegar et La Centrale doivent démontrer un rendement supérieur au coût du capital, sinon la décote est justifiée et non pas anormale.
La dette nette de 7,0 Md$ (pro-forma : 9,4 Md$ de cash contre 16,4 Md$ de dette) n’est pas alarmante, mais elle n’est plus un détail non plus.
Prosus reste ma première conviction PEA. Pas parce que c’est un dossier confortable, mais parce que le rapport entre la décote, le rythme du buyback et la qualité de l’actif sous-jacent reste le meilleur du classement.
N°2 : Vitec Software - le compounding continue pendant que le marché regarde ailleurs
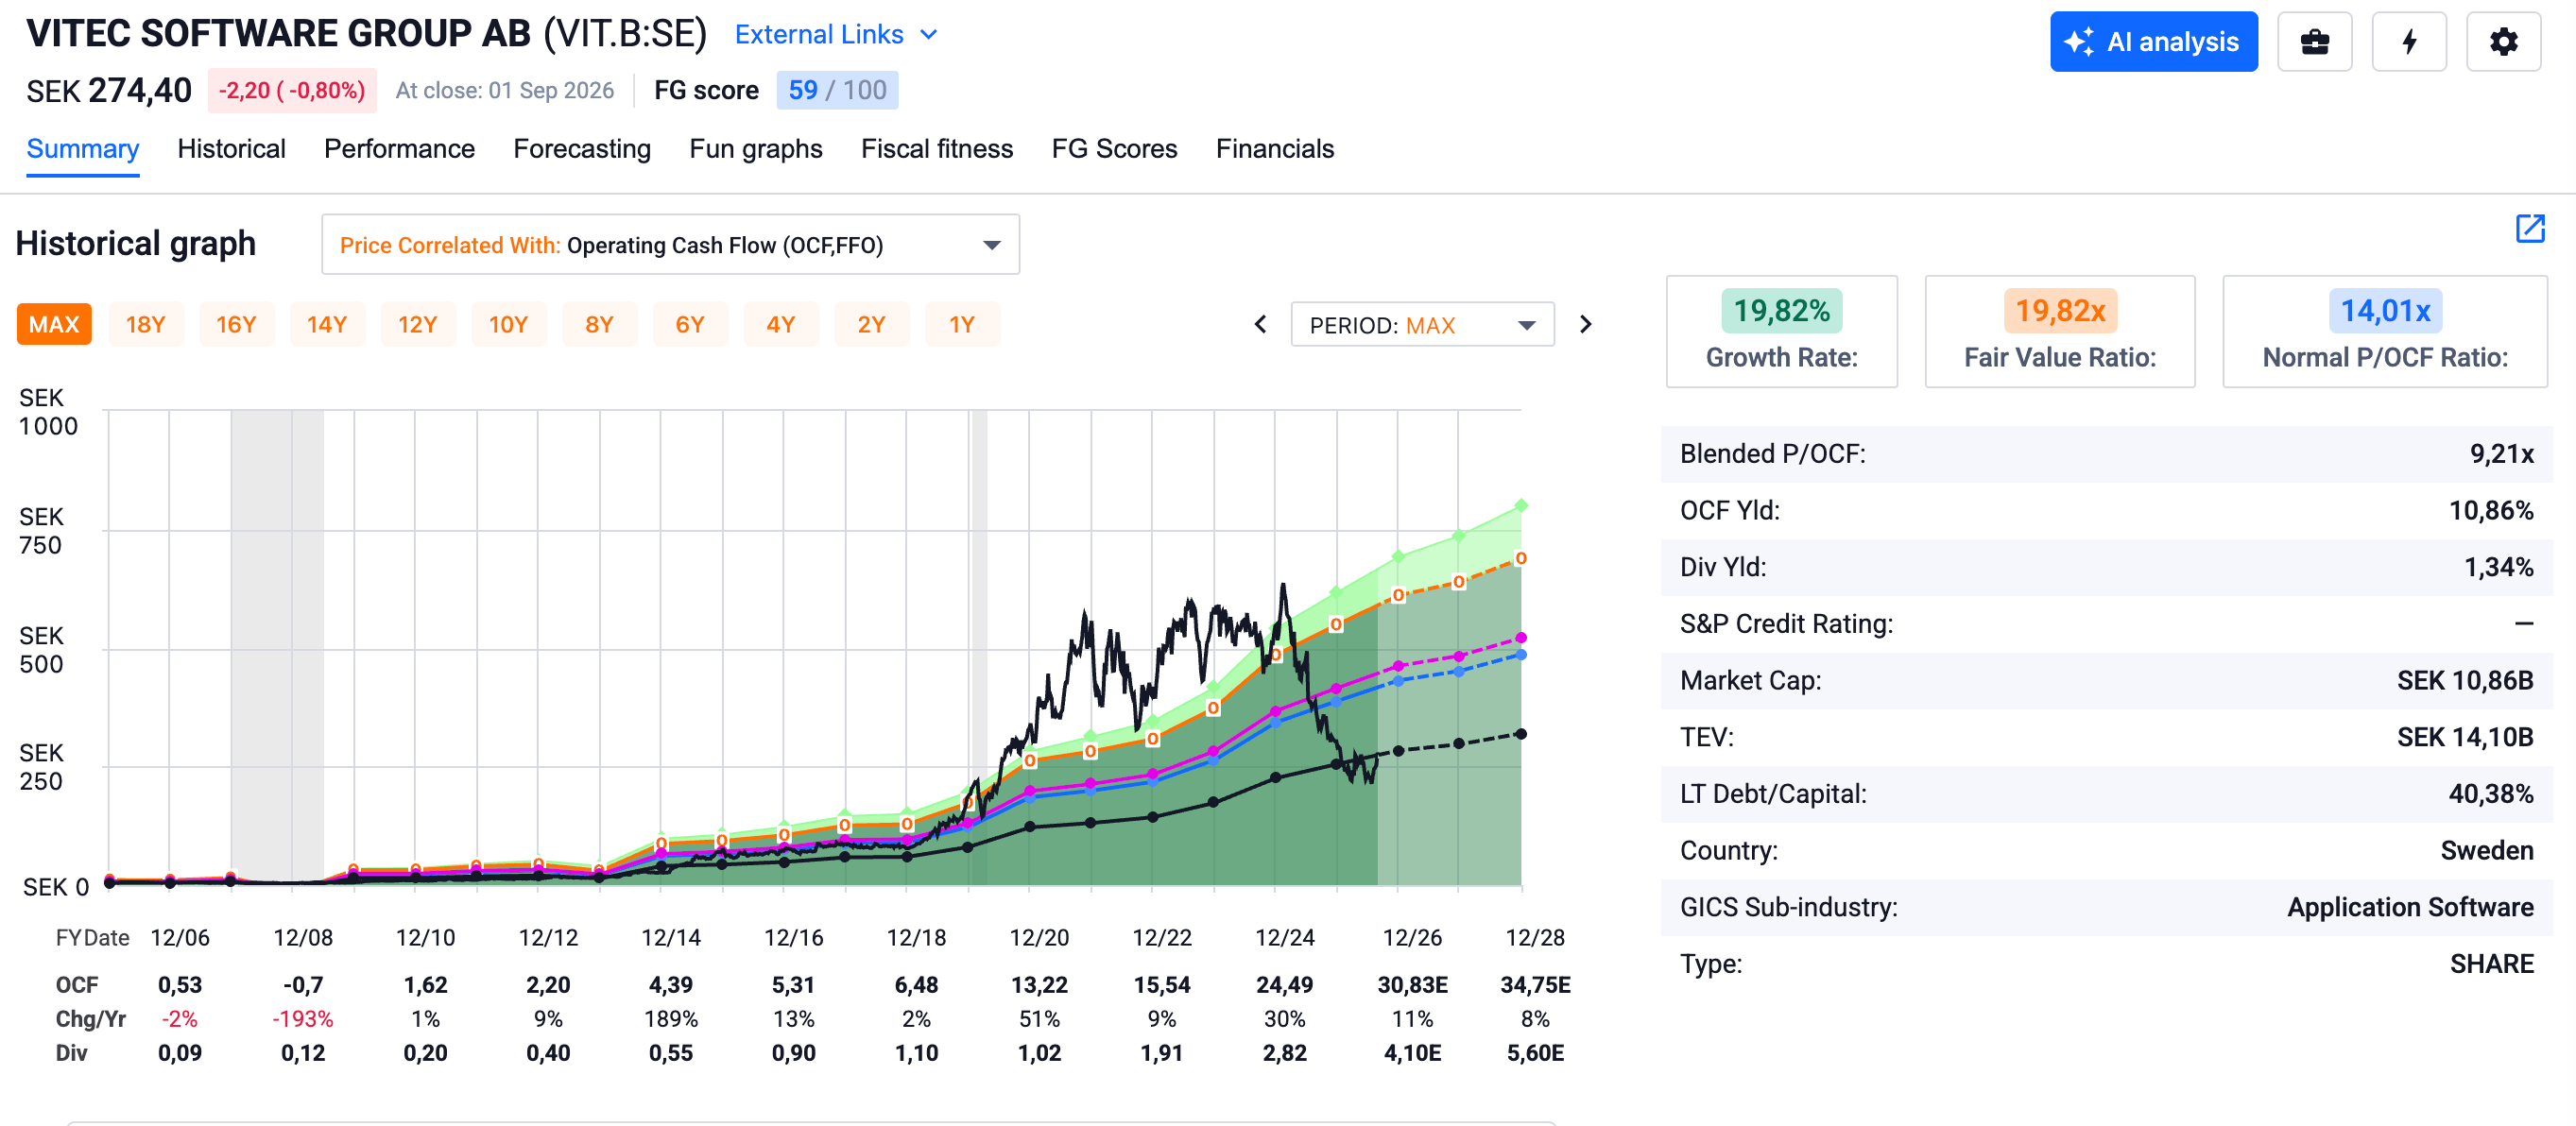
FAST GRAPH :
➡️ Tu peux bénéficier de -25 % avec le code : AFFILIATE25 (si ça t’intéresse, sans obligation bien sûr) AFFILIATE25
Cela fait maintenant un moment que je suis ce dossier, et je ne vais pas réécrire ici ce que j’ai déjà documenté en détail.
Pour ceux qui veulent la version complète, mes analyses précédentes couvrent l’essentiel : la radiographie exhaustive des business units, la structure du modèle décentralisé, et l’analyse du dernier trimestre.
Vitec Software Q2 2026 : la machine tourne, le marché a tort d'avoir peur

Vitec Software a publié ce matin ses résultats du deuxième trimestre 2026. Le titre a perdu plus de la moitié de sa valeur en un an (228 SEK contre 477 SEK il y a douze mois), porté par une peur diffuse : l’IA va-t-elle détruire les éditeurs de logiciels verticaux ?
La thèse en une phrase
Le marché a décidé que l’intelligence artificielle allait détruire le logiciel vertical. C’est une lecture qui fonctionne pour un logiciel générique, pas pour un système intégré dans le cœur opérationnel d’une pharmacie, d’une banque ou d’un gestionnaire immobilier.
L’IA sait produire du code. Elle ne recrée pas instantanément une décennie de conformité réglementaire locale, d’historique de données et d’intégration dans les processus métier.
Le scénario probable n’est pas la disparition du logiciel vertical. C’est la séparation entre les bons éditeurs, qui utiliseront l’IA pour améliorer leurs marges, et les mauvais, qui disparaîtront effectivement.
Points de vigilance
La croissance organique à 4 % reste le vrai sujet. C’est correct, ce n’est pas spectaculaire, et cela suppose que le moteur d’acquisition continue de tourner.
Or la dette n’est plus anecdotique. La dette nette portant intérêts a progressé de plus de 40 % sur un an, et la dette nette ajustée des compléments de prix approche les 3,6 MdSEK.
Le modèle reste excellent. Le bilan est désormais une variable à suivre trimestre après trimestre, pas une ligne qu’on survole.
N°3 : Novo Nordisk : le pari sur le retournement du secteur santé
Pourquoi je maintiens, et même pourquoi j’insiste
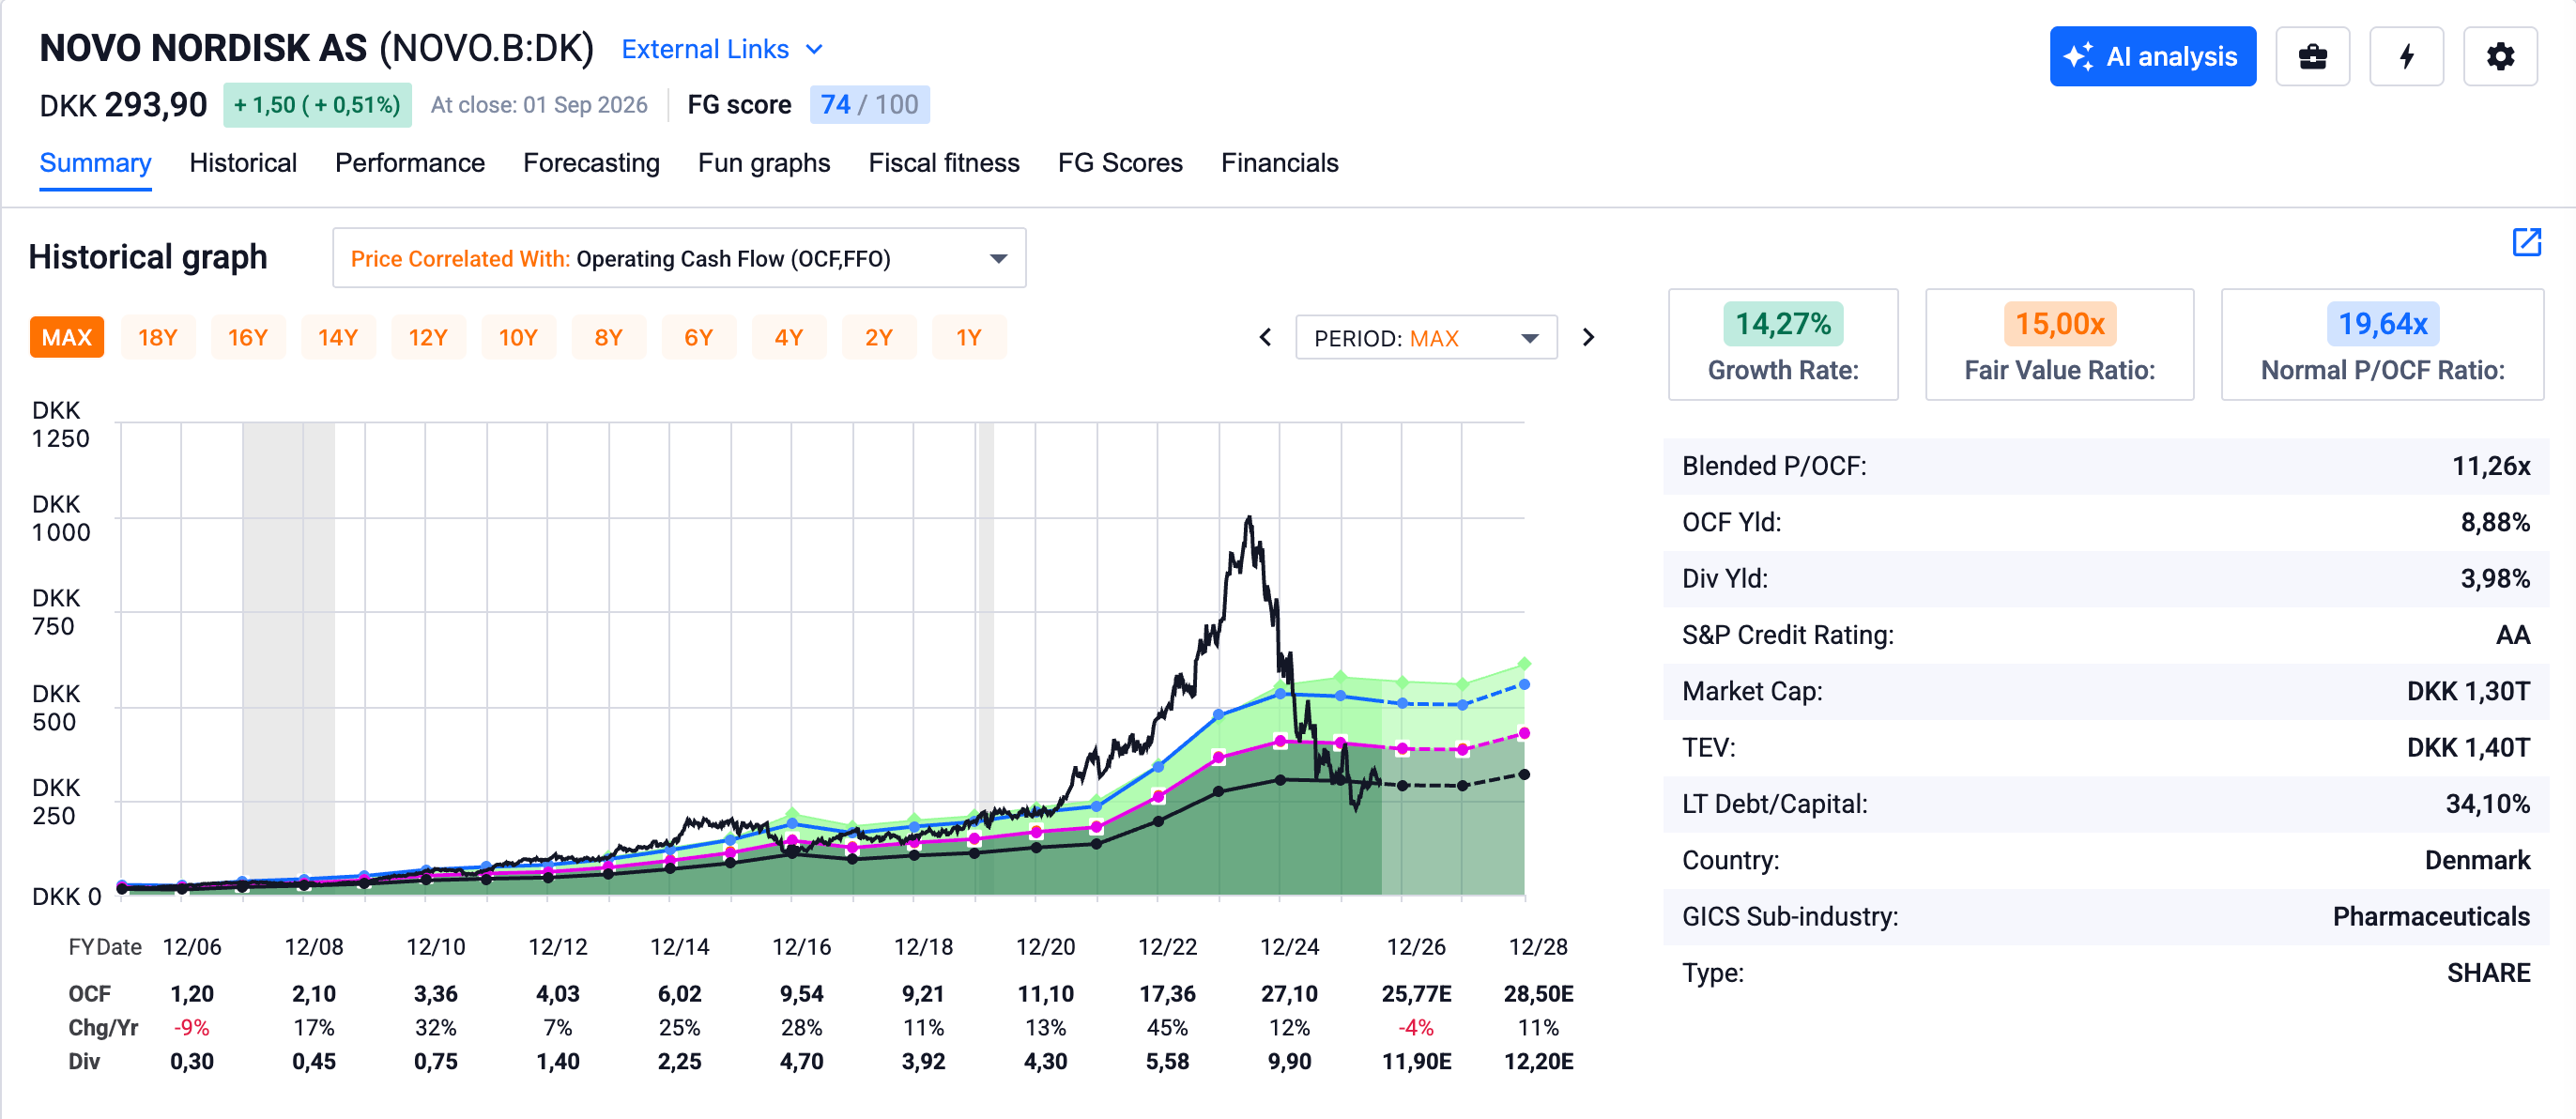
Le titre évolue autour de 292 DKK, après avoir perdu plus de 70 % depuis son sommet de 2024.
Mais ce qui a changé ce mois-ci n’est pas propre à Novo. C’est le contexte sectoriel.
Le dossier santé que j’ai signalé dans ma dernière alerte de renforcement s’est très fortement apprécié en quelques semaines.
Ce n’est pas un cas isolé.
Les publications récentes du secteur, Thermo Fisher, Medpace, Sartorius, Eurofins, dessinent un début de reprise réelle, pas cosmétique.
→ Sciences de la vie : la reprise devient enfin visible
Je pense qu’on est en train d’assister au début d’un retournement de perception sur le secteur santé européen, après trois ans de désaffection quasi totale des investisseurs. Les flux reviennent d’abord sur les outils et les services, puis sur les laboratoires.
Novo est le dossier le plus massacré du groupe. C’est aussi le plus asymétrique si la rotation se confirme.

L’état des lieux après le Q2
Le groupe a publié le 4 août et relevé sa guidance 2026.
La croissance ajustée du chiffre d’affaires et du résultat opérationnel est désormais attendue entre 0 % et -6 %, contre -4 % à -12 % précédemment.
Le marché a quand même sanctionné le titre d’environ 6 % le jour de la publication, avant un rebond au cours du mois d’août.
Le retour à l’actionnaire ne faiblit pas : un programme de rachat d’actions pouvant atteindre 11,2 MdDKK court jusqu’au 1er février 2027, et un dividende intérimaire de 3,75 DKK par action a été décidé.
Ce qui doit encore être prouvé
Rien n’a changé sur le fond depuis le mois dernier, et c’est bien le problème.
CagriSema a démontré une non-infériorité, pas une supériorité. ZEUS a échoué sur son critère cardiovasculaire principal. Le monlunabant a été déprécié. Eli Lilly continue de gagner des parts de marché aux États-Unis.
Le lancement du Wegovy oral est puissant en volume, mais la question n’est plus le volume. La question est le prix réalisé par dose.
À 11-12× les OCF, le marché ne valorise plus Novo comme un vainqueur. C’est légitime. La vraie question est de savoir si le pessimisme est allé trop loin et le comportement du reste du secteur commence à suggérer que oui.
N°4 : Exor : acheter Ferrari avec 56 % de décote, et le reste par-dessus
Le point de départ
Le titre cote 72,90 €, pour une capitalisation d’environ 15,1 Md€.
La NAV par action publiée à la clôture de l’exercice 2025 ressort à 164,4 €, pour une valeur d’actif nette de 33,2 Md€ chiffre audité, pas une estimation d’analyste.
La décote est donc d’environ 56 %.
Autrement dit, le marché vous vend chaque euro d’actifs autour de 44 centimes.
Je précise immédiatement ce qu’il faut en penser, parce que c’est l’erreur classique sur les holdings : une décote n’est pas une thèse d’investissement. Une décote de holding est normale, elle existe pour des raisons réelles frais de structure, fiscalité latente, absence totale de contrôle pour le minoritaire et elle peut parfaitement ne jamais se refermer.
Ce qui rend Exor intéressant, ce n’est pas la décote seule. C’est ce qu’il y a derrière.
Ce qu’il y a derrière : Ferrari, et c’est le point central
Exor détient environ 19,5 % du capital de Ferrari, et surtout plus de 32 % des droits de vote. Avec la famille Ferrari, avec laquelle l’accord d’actionnaires a été reconduit en janvier 2026 jusqu’en 2029, l’ensemble dépasse 48 % des droits de vote.
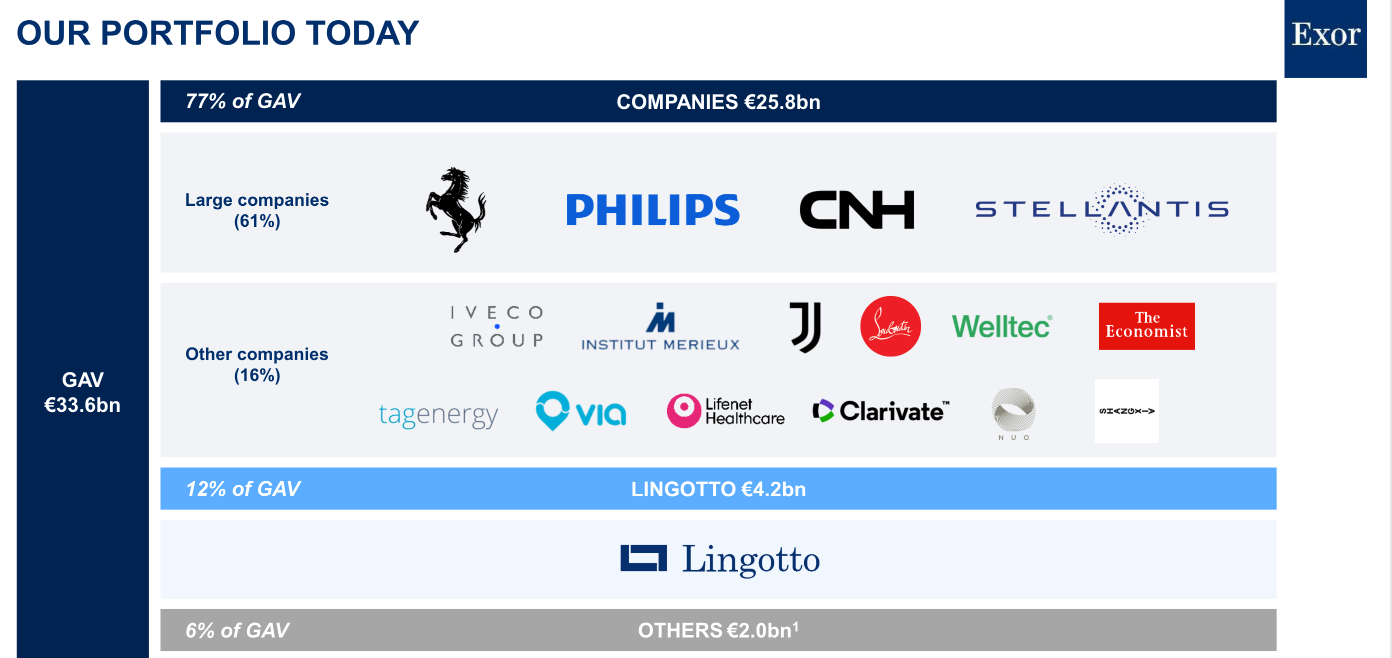
Cette participation représente à elle seule autour de 40 % de la valeur d’actif brute.
Il faut mesurer ce que cela signifie. Ferrari n’est pas un constructeur automobile. C’est l’une des marques les plus difficiles à répliquer au monde, avec un carnet de commandes fermé pour plusieurs années, un pricing power quasi absolu, une marge d’EBITDA supérieure à 38 % et une capacité de production volontairement contrainte.
C’est exactement le profil d’actif que je recherche dans une stratégie Quality Contrarian. Un moat structurel, une visibilité de revenus, et un management qui ne cherche pas la croissance en volume.
Le problème, c’est que Ferrari en direct se paie cher. Historiquement autour de 35-40× les bénéfices.
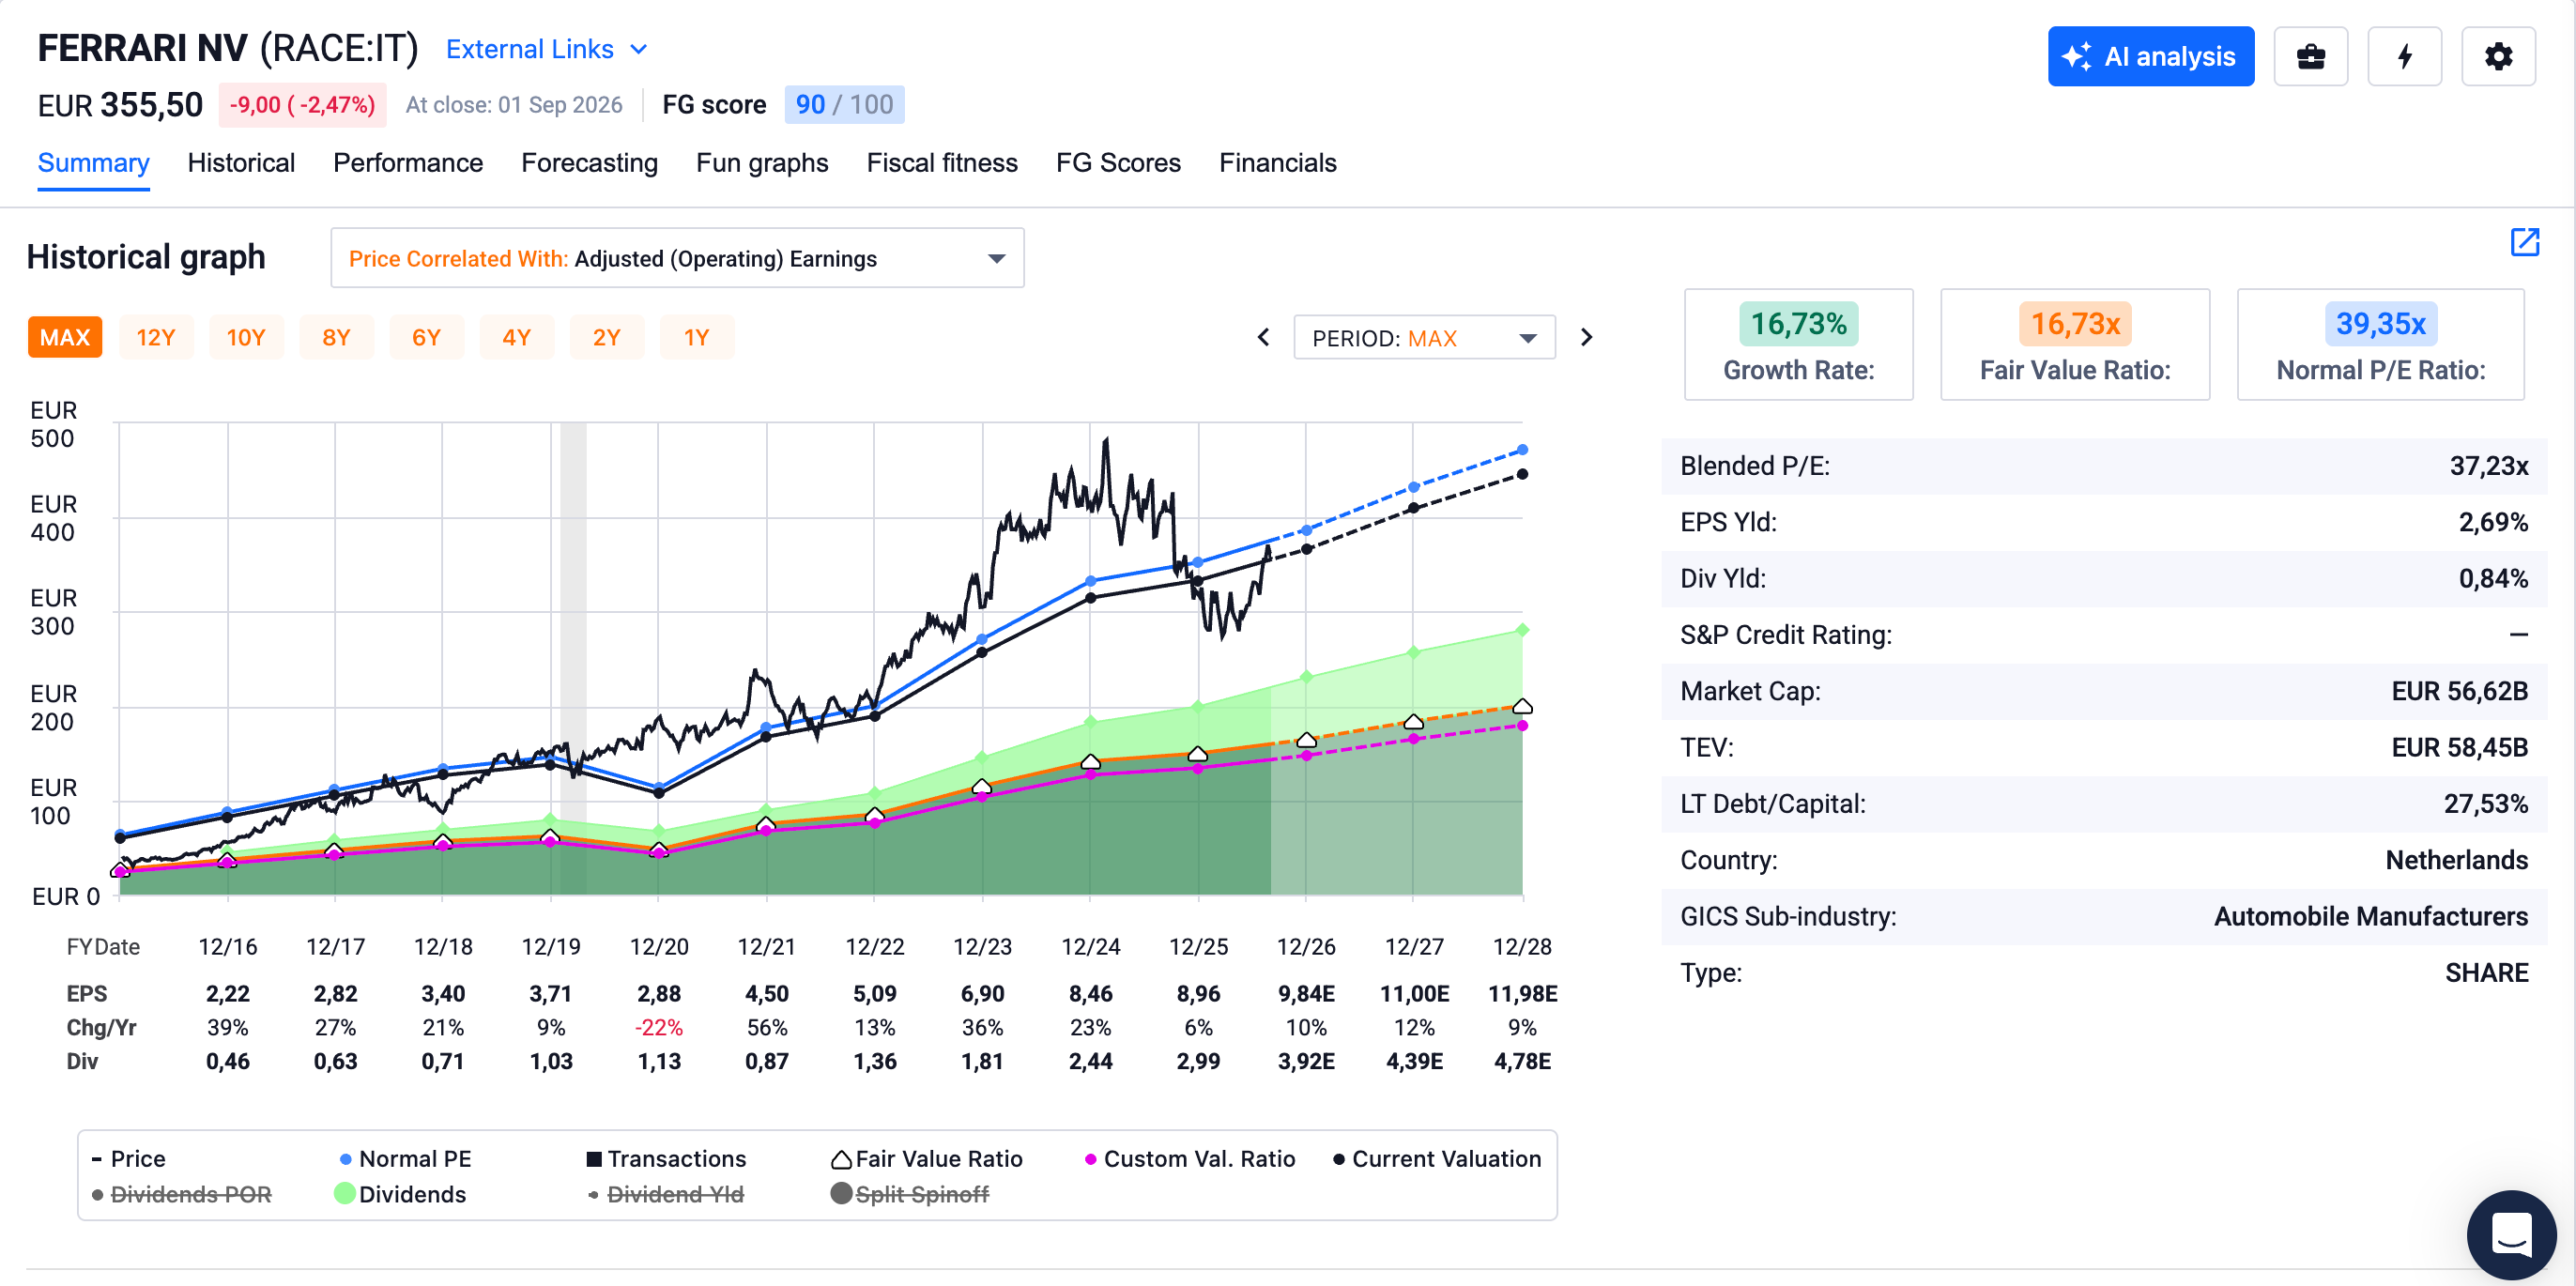
Exor permet d’y accéder avec plus de 50 % de décote, en acceptant de recevoir le reste du portefeuille dans le paquet.
Et c’est là qu’arrive le vrai débat.
Le reste du portefeuille : beaucoup de value, et beaucoup de problèmes
Le portefeuille comprend :
Stellantis (environ 15,5 % du capital),
CNH Industrial (près de 27 %),
Philips (environ 19 %),
l’Institut Mérieux,
Christian Louboutin,
The Economist,
Via Transportation,
Welltec,
La Juventus,
Clarivate, ainsi que la plateforme de gestion d’actifs Lingotto.
Objectivement, il y a là beaucoup de dossiers value au sens le plus littéral du terme. Des actifs cycliques, décotés, mal aimés, dont plusieurs traversent une période difficile.
Stellantis est le cas d’école. Le titre a été massacré, la crise des stocks américains, la transition électrique et le départ de Carlos Tavares ont détruit une part considérable de valeur.
CNH souffre du cycle agricole.
Philips sort à peine de son dossier réglementaire.
C’est précisément pour cela que la décote est aussi large. Le marché ne valorise pas Exor comme « Ferrari plus des options gratuites ». Il le valorise comme « un conglomérat auto-industriel européen avec une gouvernance familiale verrouillée ».
Ces deux lectures ne donnent pas du tout le même prix.
Ce qui me fait pencher du bon côté
Trois éléments.
Le track record d’allocation. Depuis 2009, la NAV par action a composé autour de 16 % par an, contre environ 11,5 % pour le MSCI World. Ce n’est pas un accident de parcours, c’est seize ans de surperformance.
La discipline sur les cessions.
Exor a vendu 3 Md€ de titres Ferrari en février 2025, quasiment au sommet, avant une correction de près de 30 % du titre. Vendre une partie du joyau familial au bon moment est exactement ce qui sépare un allocateur discipliné d’un actionnaire sentimental. La sortie d’Iveco vers Tata Motors, encaissée en 2026 après un rebond de près de 80 % du titre, relève de la même logique.
Le rachat d’actions. Le programme d’1 Md€ exécuté en 2025 l’a été à un prix très inférieur à la NAV. Racheter ses propres actions à 55 % sous leur valeur intrinsèque est mathématiquement le meilleur investissement disponible pour la holding. Environ 15 % du capital a été repris en quatre ans.
Le bilan reste par ailleurs très conservateur, avec un LTV largement sous l’objectif interne.
Points de vigilance et ils sont sérieux
La gouvernance. Giovanni Agnelli B.V. contrôle plus de 85 % des droits de vote pour environ 57 % du capital économique. En tant que minoritaire, vous n’avez aucun pouvoir. Aucun. Votre seule option en cas de désaccord est la vente. Il faut accepter cela comme un fait structurel, pas comme un détail de gouvernance.
La performance récente est mauvaise.
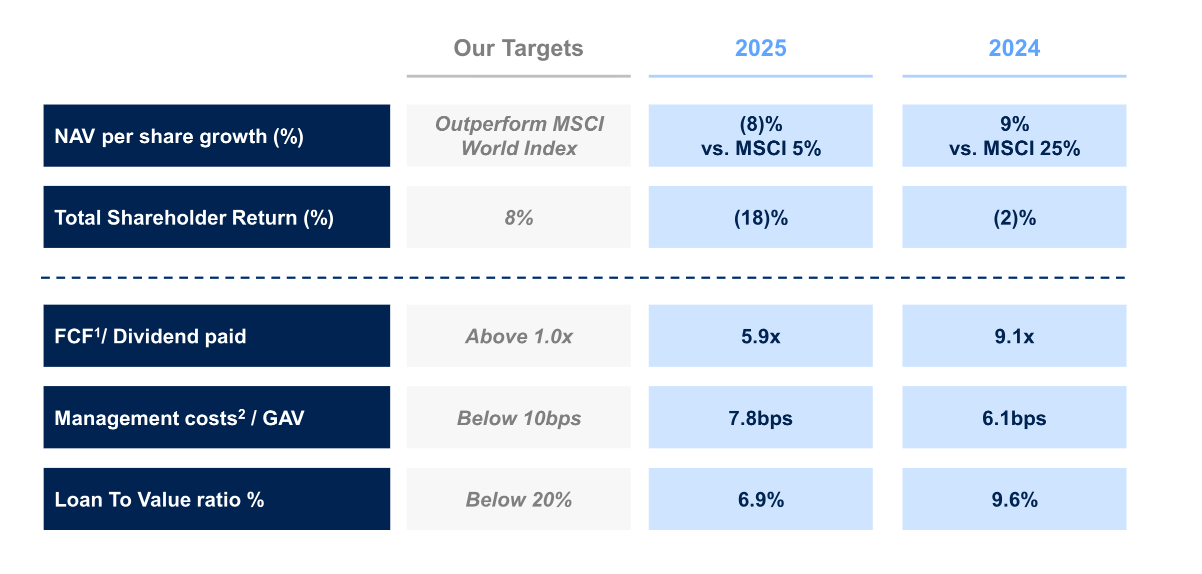
En 2025, la NAV par action a reculé de 8,1 %, passant de 178 € à 164 €, avec une sous-performance nette du MSCI World. 2024 avait déjà affiché +9 % contre +24,8 % pour l’indice. Deux années consécutives de sous-performance marquée, cela mérite qu’on cesse de se réfugier derrière le CAGR depuis 2009.
La décote peut rester large très longtemps.
Elle est passée de 2 % en 2021 à plus de 55 % aujourd’hui. Rien ne garantit un retour vers la moyenne historique de 25-30 %. Il ne faut pas acheter Exor pour la fermeture de la décote, il faut l’acheter parce qu’on veut les actifs, et considérer la décote comme une marge de sécurité, pas comme le moteur du rendement.
L’exposition cyclique. Stellantis, CNH et Iveco concentrent le portefeuille sur l’automobile et l’équipement industriel. C’est l’inverse d’un profil défensif. Exor n’est pas une ligne de stabilisation dans un portefeuille, c’est une ligne de conviction.
Enfin, le bruit de fond. Les contentieux fiscaux de la famille Elkann ne concernent pas directement la holding, mais ils entretiennent une méfiance qui pèse sur le multiple.
Ma lecture
Exor n’est pas un dossier confortable, et il n’a rien de défensif.
C’est un pari sur trois choses : que Ferrari continue de composer, que le cycle industriel européen finisse par se retourner, et que John Elkann continue d’allouer le capital comme il l’a fait sur Ferrari et Iveco plutôt que comme il l’a fait sur Clarivate.
Au prix actuel, je considère que le marché est allé trop loin. Une décote de 30-35 % serait défendable au vu de la gouvernance et de l’exposition cyclique. Une décote de 56 % suppose que la moitié du portefeuille ne vaut rien.
→ EXOR NV : la holding des Agnelli, une décote de 60 % sur Ferrari
N°5 : Eurofins Scientific : le leader mondial du testing qui sort enfin de son cycle d’investissement
La thèse
Eurofins est le numéro un mondial du testing bioanalytique : sécurité alimentaire, analyse environnementale, services BioPharma, diagnostic clinique.
Un réseau de laboratoires en hub and spoke, des revenus largement récurrents et réglementaires, et une position que personne ne réplique sans vingt ans et plusieurs milliards de capex.
Le marché a passé trois ans à punir le titre pour deux raisons : la normalisation post-Covid, et surtout un programme d’investissement quinquennal (2023-2027) qui a écrasé le free cash-flow. À cela s’est ajouté l’épisode Muddy Waters de 2024 sur la gouvernance et l’immobilier détenu par la famille Martin.
Le point de bascule est là : le pic de capex est passé, et le cash commence à sortir.
Ce que dit le S1 2026 (publié le 22 juillet)
Le chiffre d’affaires atteint 3 701 M€, en hausse de 2,5 % en publié, avec 2,7 % de croissance organique pénalisé par 2,9 % d’effet de change.
Mais la vraie information est ailleurs :
Marge d’EBITDA ajustée : 23,7 %, soit +130 points de base sur un an. L’objectif 2027 est de 24 %. Il est donc quasiment atteint avec dix-huit mois d’avance.
BPA de base : 1,55 €, en progression de 29,4 %.
Free cash-flow to the firm : 403 M€, +46 %.
Le taux de conversion du cash passe de 36 % à 47 %, l’objectif 2027 étant supérieur à 50 %. Le capex opérationnel net recule à 3,9 % du CA contre 4,8 %.
Levier stable à 2,2×, dans la fourchette cible de 1,5-2,5×.
Et le management rachète : 3 653 476 actions reprises au S1 pour 230 M€, à un prix moyen de 63,04 € Gilles Martin parlant explicitement d’une « valorisation encore historiquement basse ».
Pourquoi c’est un dossier Quality Contrarian
Parce que la thèse baissière repose entièrement sur la croissance organique, qui reste effectivement molle à 2,7 % contre un objectif long terme de 6,5 %.
Or le S1 démontre précisément l’inverse de ce que craint le marché : la création de valeur d’Eurofins ne dépend plus du timing de la reprise des marchés finaux. Les leviers maturation du réseau, montée en puissance des start-ups, digitalisation complète des laboratoires sont internes et exécutables indépendamment du cycle.
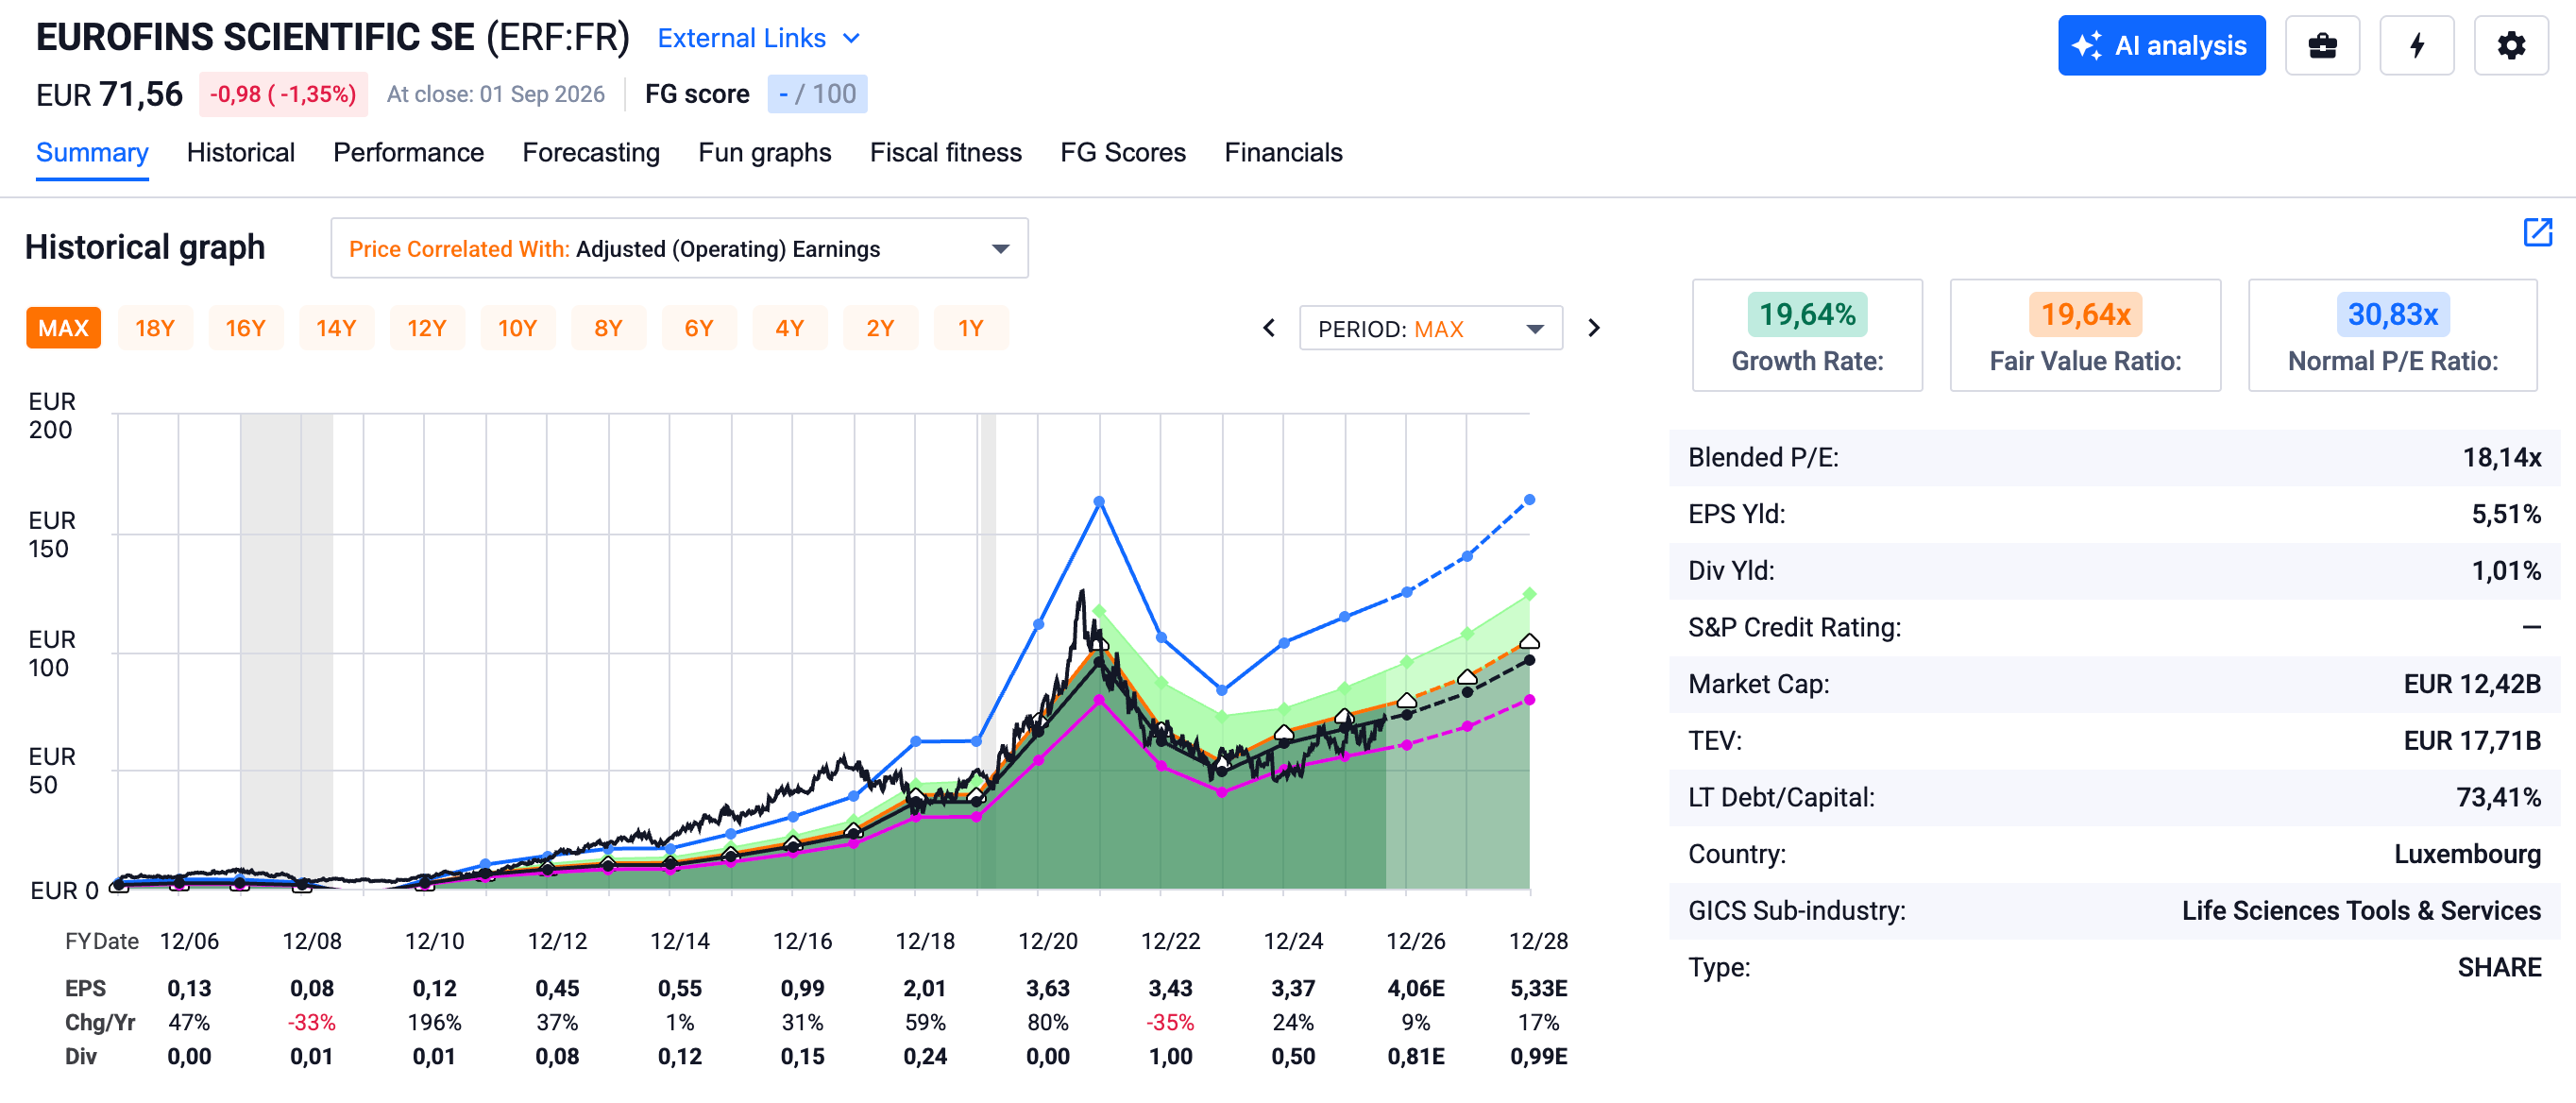
À environ 18× les bénéfices 2026 attendus pour une entreprise dont le BPA progresse de 29 % et dont le cash-flow accélère de 46 %, la valorisation n’intègre pas encore le changement de profil financier.
Le portefeuille se recentre par ailleurs avec discipline. La cession de MET Labs à UL Solutions pour 575 M€ de valeur d’entreprise, sortie de deux activités cliniques déficitaires aux Pays-Bas, et acquisition de l’activité Life Sciences nord-américaine d’Element pour 400 M$, attendue au T4.
Points de vigilance à lire avant d’acheter
Le prix n’est plus bradé.
À 72,54 €, le titre évolue dans le haut de sa fourchette annuelle (54,86 € – 74,62 €).
Je le dis clairement, Eurofins n’est plus un dossier massacré, c’est un dossier de retournement déjà partiellement reconnu par le marché. C’est la ligne du classement où la marge de sécurité est la plus mince, et le management lui-même rachetait à 63 €, soit 13 % sous le cours actuel.
La croissance organique reste le juge de paix. Passer de 2,7 % à 6,5 % suppose une reprise du BioPharma, qui n’est pas encore visible sur les activités annexes et le CDMO. Si le S2 ne montre pas l’accélération promise, la thèse se décale d’un an.
La qualité des retraitements. Eurofins vit d’indicateurs non-IFRS : mature scope, adjusted EBITDA, separately disclosed items. Le S1 inclut d’ailleurs 19 M€ de gains juridiques non récurrents dans les SDI nord-américains. Ce n’est pas de la manipulation, mais cela exige de lire les notes de bas de page plutôt que le communiqué.
La gouvernance familiale. Le contrôle des Martin et les transactions immobilières entre parties liées restent un facteur de décote structurel. L’achat de l’immobilier lié en septembre 2025 assainit la situation, mais le sujet ne disparaît pas.
La transformation financière est réelle et sous-estimée, mais je préfère un point d’entrée qui me paie pour le risque d’exécution sur la croissance organique. Une correction vers les 62-65 € le niveau où le management lui-même a racheté redeviendrait une vraie opportunité.
🔒 La suite est réservée aux abonnés premium
