

Les actions du luxe ont perdu près d’un quart de leur valeur depuis janvier. Pourtant, les ventes des grandes maisons progressent presque toutes. Hermès a perdu la moitié de sa valeur boursière en dix-neuf mois, alors que son bénéfice n’a pas reculé. C’est un krach des multiples, pas un krach de l’activité.
Encore faut-il savoir ce que recouvre le mot luxe.
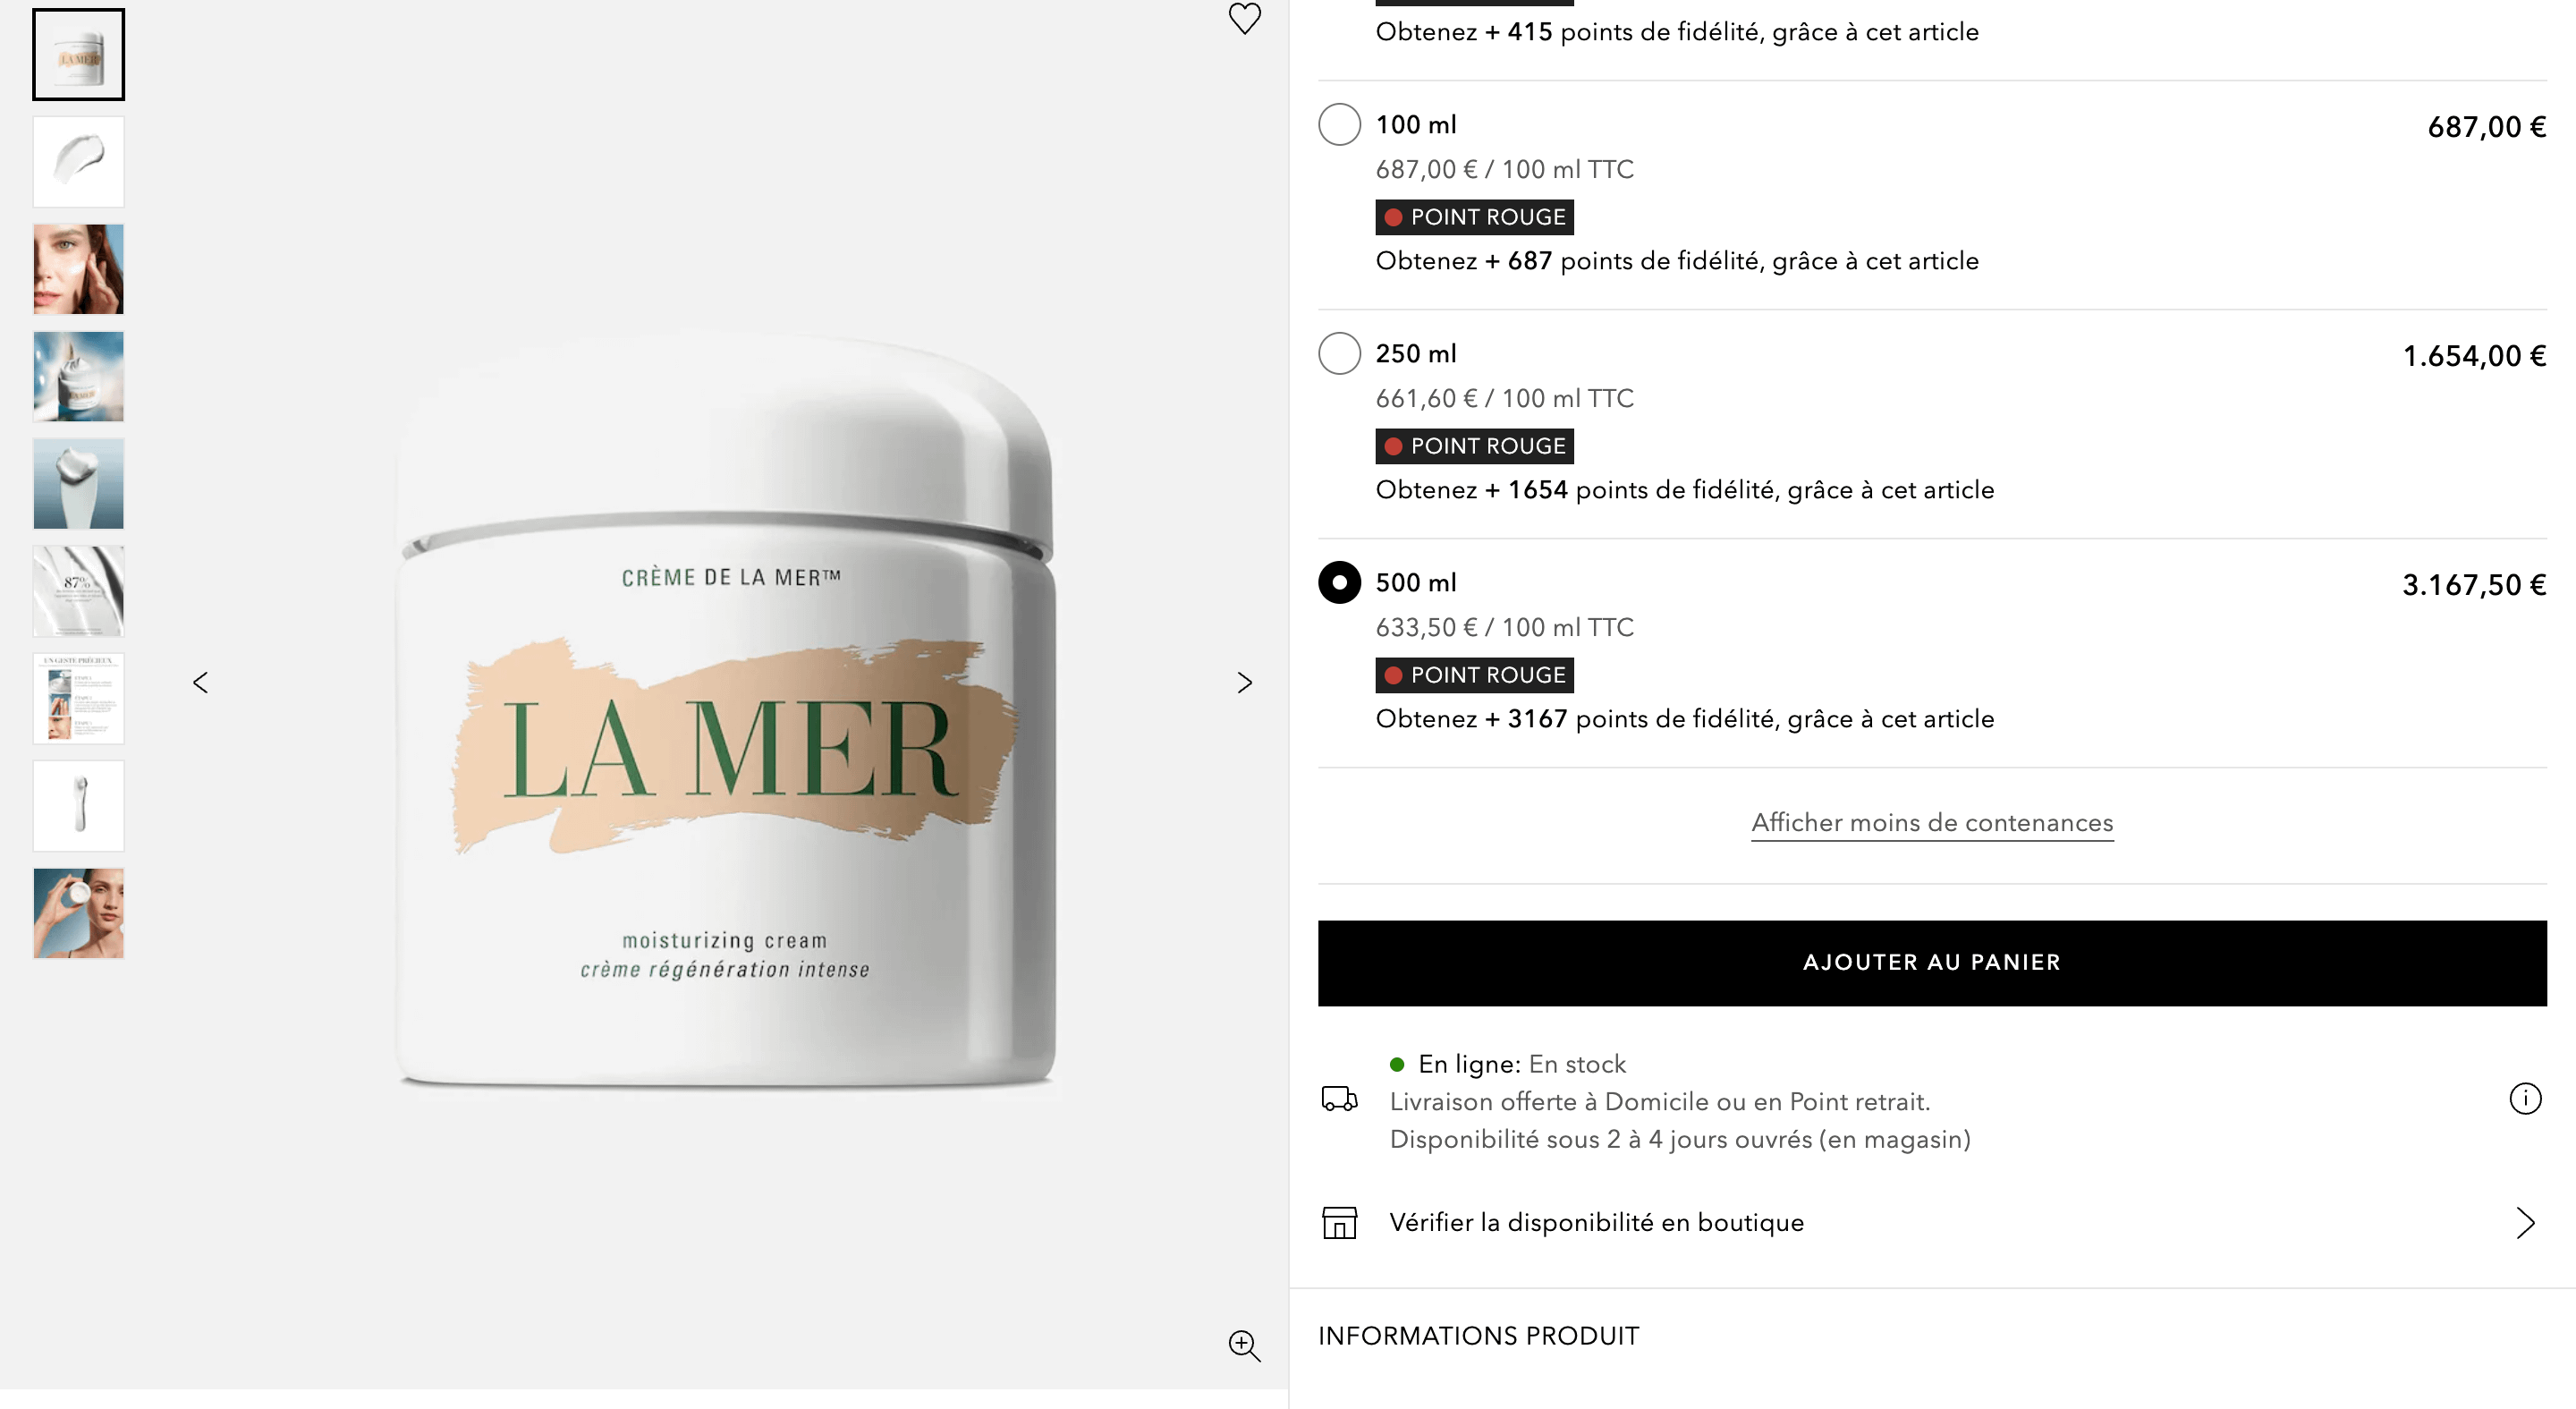
Ferrari en fait-il partie ? Swatch ? EssilorLuxottica ? Et L’Oréal, ou La Mer d’Estée Lauder, avec des crèmes à plus de 3 000 €, soit plus de 600 € le millilitre ?
Cet article répond d’abord à cette question.
Il passe ensuite trente valeurs au crible d’un tournoi en trois tours pour garder un top 3.
Sommaire
Le luxe se définit par son économie, pas par son étiquette
Il n’y a pas un luxe, il y en a cinq
Ce qui fabrique la rente du luxe, et comment la mesurer
La meilleure maison n’est pas la meilleure action
Où en est le cycle du luxe en 2026
Prix contre volumes, le vrai sujet
Le luxe est-il cyclique ?
Le tournoi des actions du luxe, périmètre et méthode
Premier tour, les marges
Deuxième tour, la croissance du BPA et du cash-flow
Troisième tour, la valorisation et la marge de sécurité
Classement final des actions du luxe et points à surveiller
La leçon du luxe pour un investisseur Quality Contrarian
1. Le luxe se définit par son économie, pas par son étiquette
Une définition financière
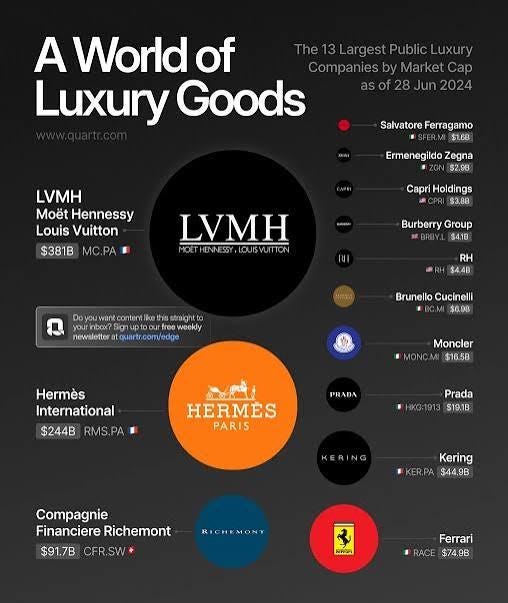
Les maisons de luxe cotées affichent des marges brutes que presque aucune autre industrie n’atteint.
Au premier semestre 2026, Hermès a dégagé 5 807 M€ de marge brute sur 8 163 M€ de chiffre d’affaires, soit 71,1 %.
Moncler atteint 77,2 % sur la même période.
Prada a terminé 2025 à 80,3 %.
La marge brute ne suffit pourtant pas.
Pandora affichait 78,2 % au deuxième trimestre 2026 hors élément exceptionnel. Or la marque vend surtout des bijoux en argent à quelques dizaines ou centaines d’euros. Une marge brute élevée mesure l’écart entre un coût de production et un prix. Elle ne dit rien de la nature de la demande.
Le luxe se reconnaît à quatre propriétés économiques, qui doivent être réunies.
Les quatre propriétés du luxe
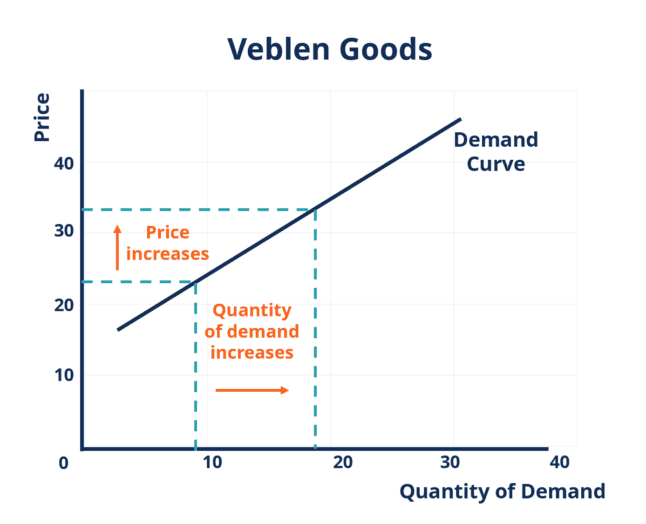
La première est une demande qui défie la loi des prix. Au sommet de la pyramide, le prix fait partie de l’utilité du bien. Un sac plus cher signale davantage. C’est l’effet Veblen.
Il faut rester prudent, car il ne se prouve jamais proprement.
Voir prix et volumes monter ensemble peut aussi traduire une simple hausse de la demande, portée par la richesse des clients. L’effet Veblen est donc une hypothèse de travail, pas une loi observable.
La deuxième est une rente de marque. L’écart entre le coût de fabrication et le prix de vente ne s’explique ni par la matière ni par le travail. Il rémunère un signal social que la maison a construit sur des décennies, et qu’aucun concurrent ne peut copier.
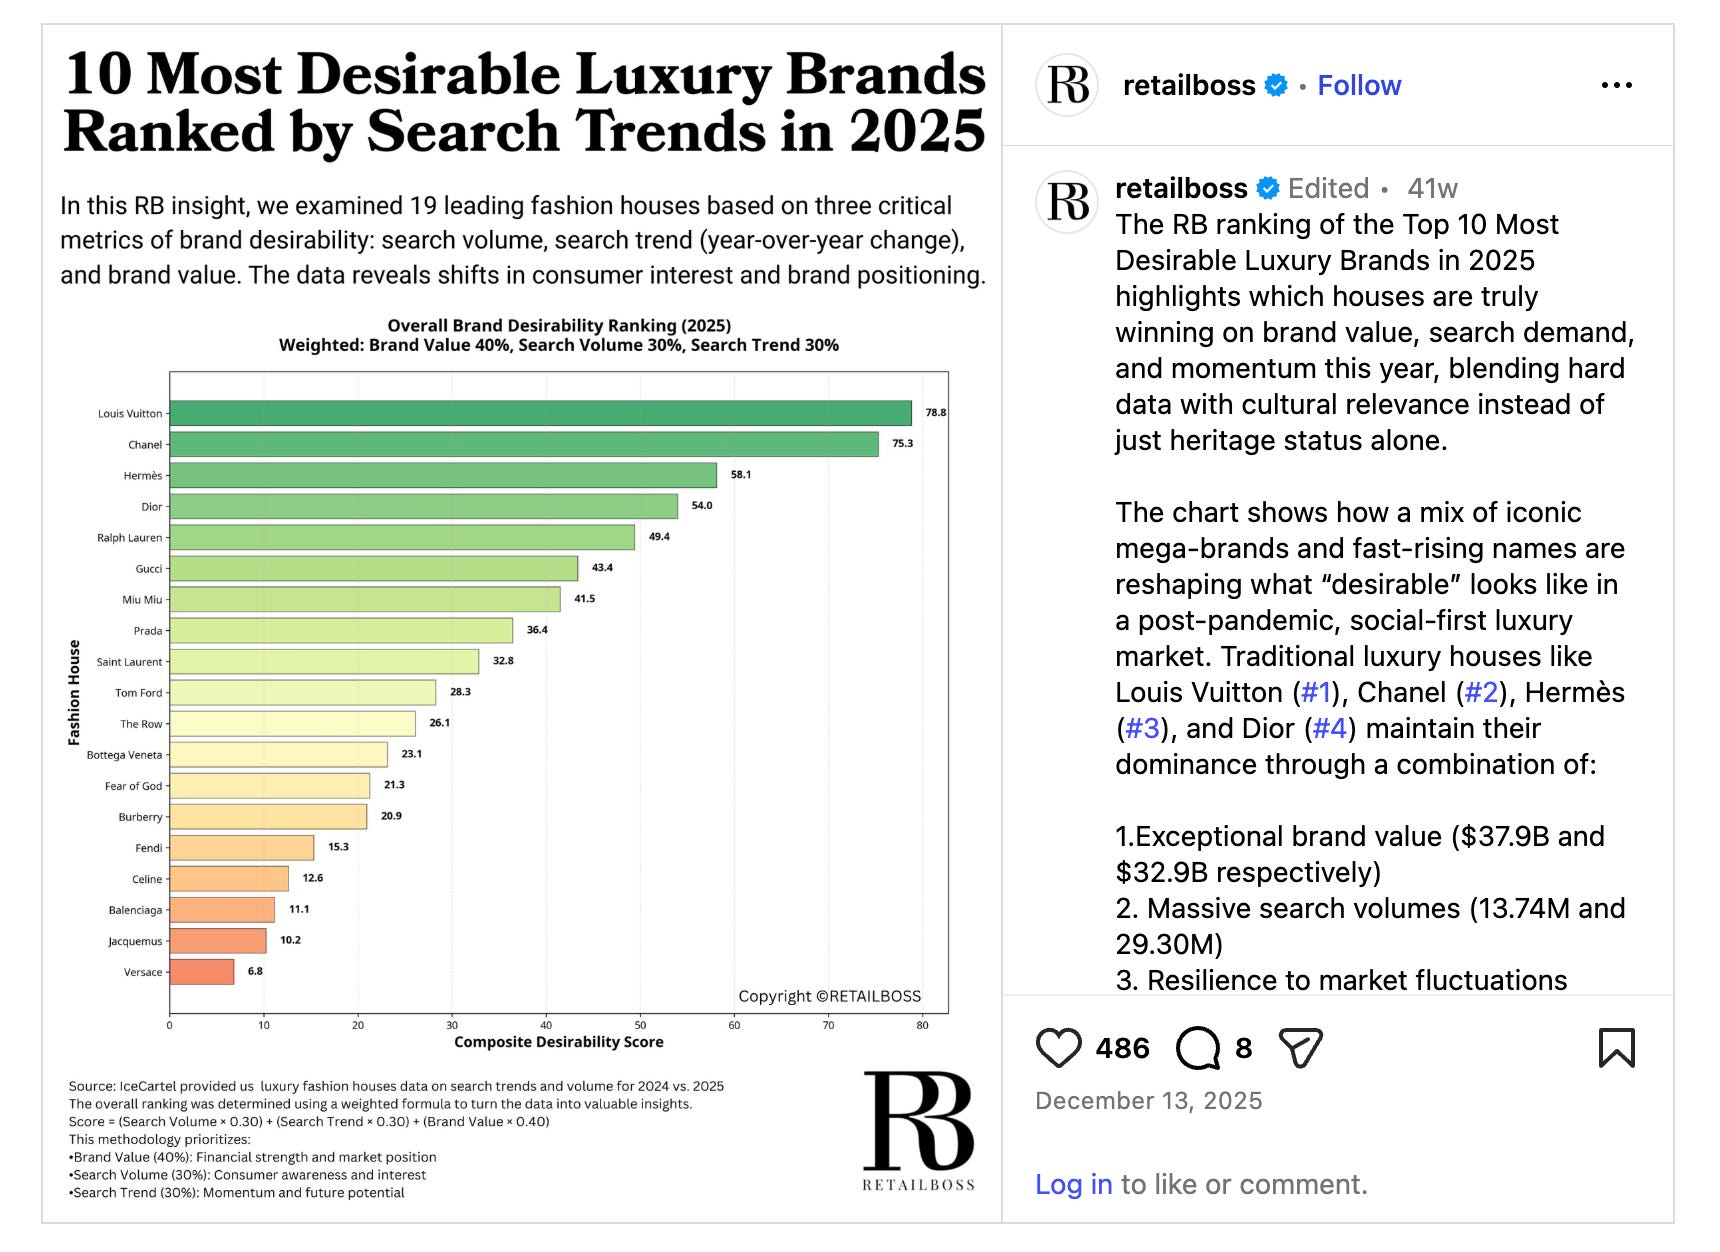
La troisième est un pricing power durable, c’est-à-dire la capacité à monter ses prix. Le faire une fois est à la portée de tous. Le luxe se distingue par sa capacité à le refaire, cycle après cycle, sans éroder la demande.
Hermès a relevé ses prix de 6 à 7 % dans le monde début 2025. Il les a relevés une seconde fois aux États-Unis en mai pour neutraliser les droits de douane. Sa maroquinerie progressait encore de 9,8 % à changes constants au premier semestre 2026, portée aussi par l’ouverture de nouveaux ateliers.
Le contre-exemple est Chanel. Le prix du Classic Flap Medium aux États-Unis est passé d’environ 5 800 $ en 2019 à 11 300 $ en 2025. Les ventes ont reculé de 4,3 % en 2024, avec des volumes en baisse d’environ 7 % d’après les estimations de marché.
La maison a ensuite freiné ses hausses, et la croissance est revenue en 2025. D’un côté, un pricing power qui se renouvelle. De l’autre, une extraction de rente qui a touché son plafond et a dû être corrigée.
La quatrième est la rareté organisée. La maison maintient volontairement l’offre sous la demande. Ferrari en est l’archétype, car son carnet de commandes couvre durablement plus que ce qu’il livre.
Le deuxième trimestre 2026 montre ce que permet ce modèle. Ferrari a livré 3,7 % de voitures en moins, en pleine transition de gamme. Son chiffre d’affaires progresse pourtant de 10,6 % à changes constants, porté par le mix et les personnalisations.
Luxe, premium, haut de gamme, masstige
Le luxe réunit les quatre propriétés.
Le premium vend une qualité supérieure à un prix élevé. Mais sa demande reste sensible au prix, et il cherche le volume. Tapestry (Coach) ou Hugo Boss en relèvent.
Le haut de gamme est une zone frontière, d’où une marque peut monter ou chuter. Burberry, Ferragamo et une partie de Gucci y vivent.
Le masstige emprunte les codes du luxe à un prix de masse.
Pandora et Michael Kors (Capri) en sont les exemples cotés.
Pourquoi la frontière est l’enjeu d’investissement
Le marché paie un multiple de luxe tant qu’il croit la marque du bon côté de la frontière. Il le retire brutalement quand la glissade apparaît dans les marges.
La marge opérationnelle courante de Kering est passée de 27,5 % en 2022 à 11,1 % en 2025. Celle de Burberry (ajustée) est passée de 20,5 % sur l’exercice 2023 à 1 % sur l’exercice 2025, avant de remonter à 6,6 %.
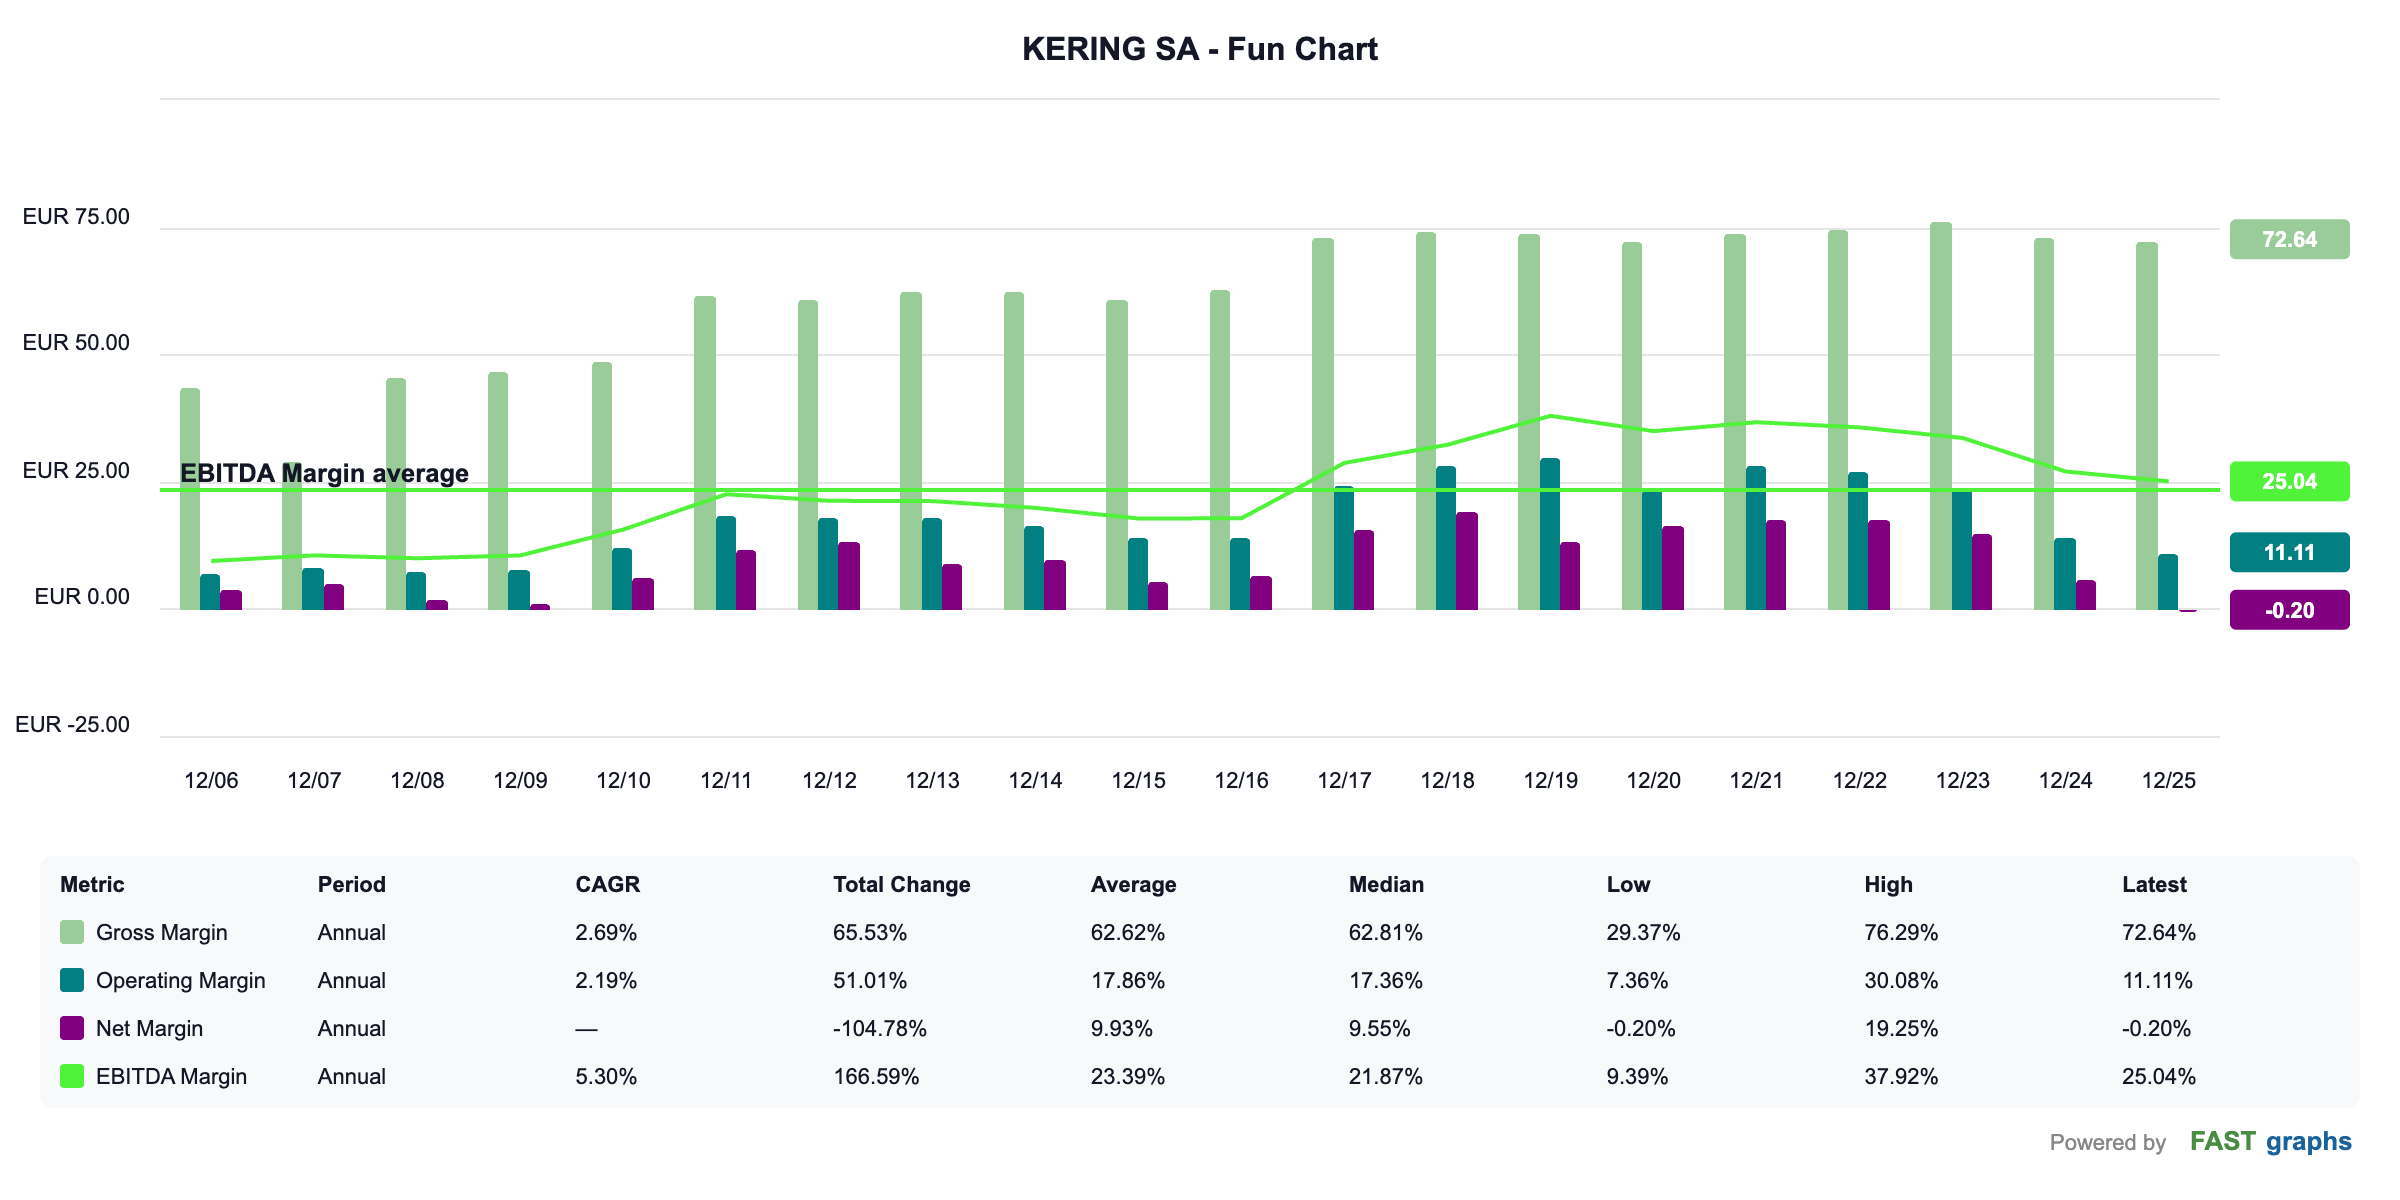
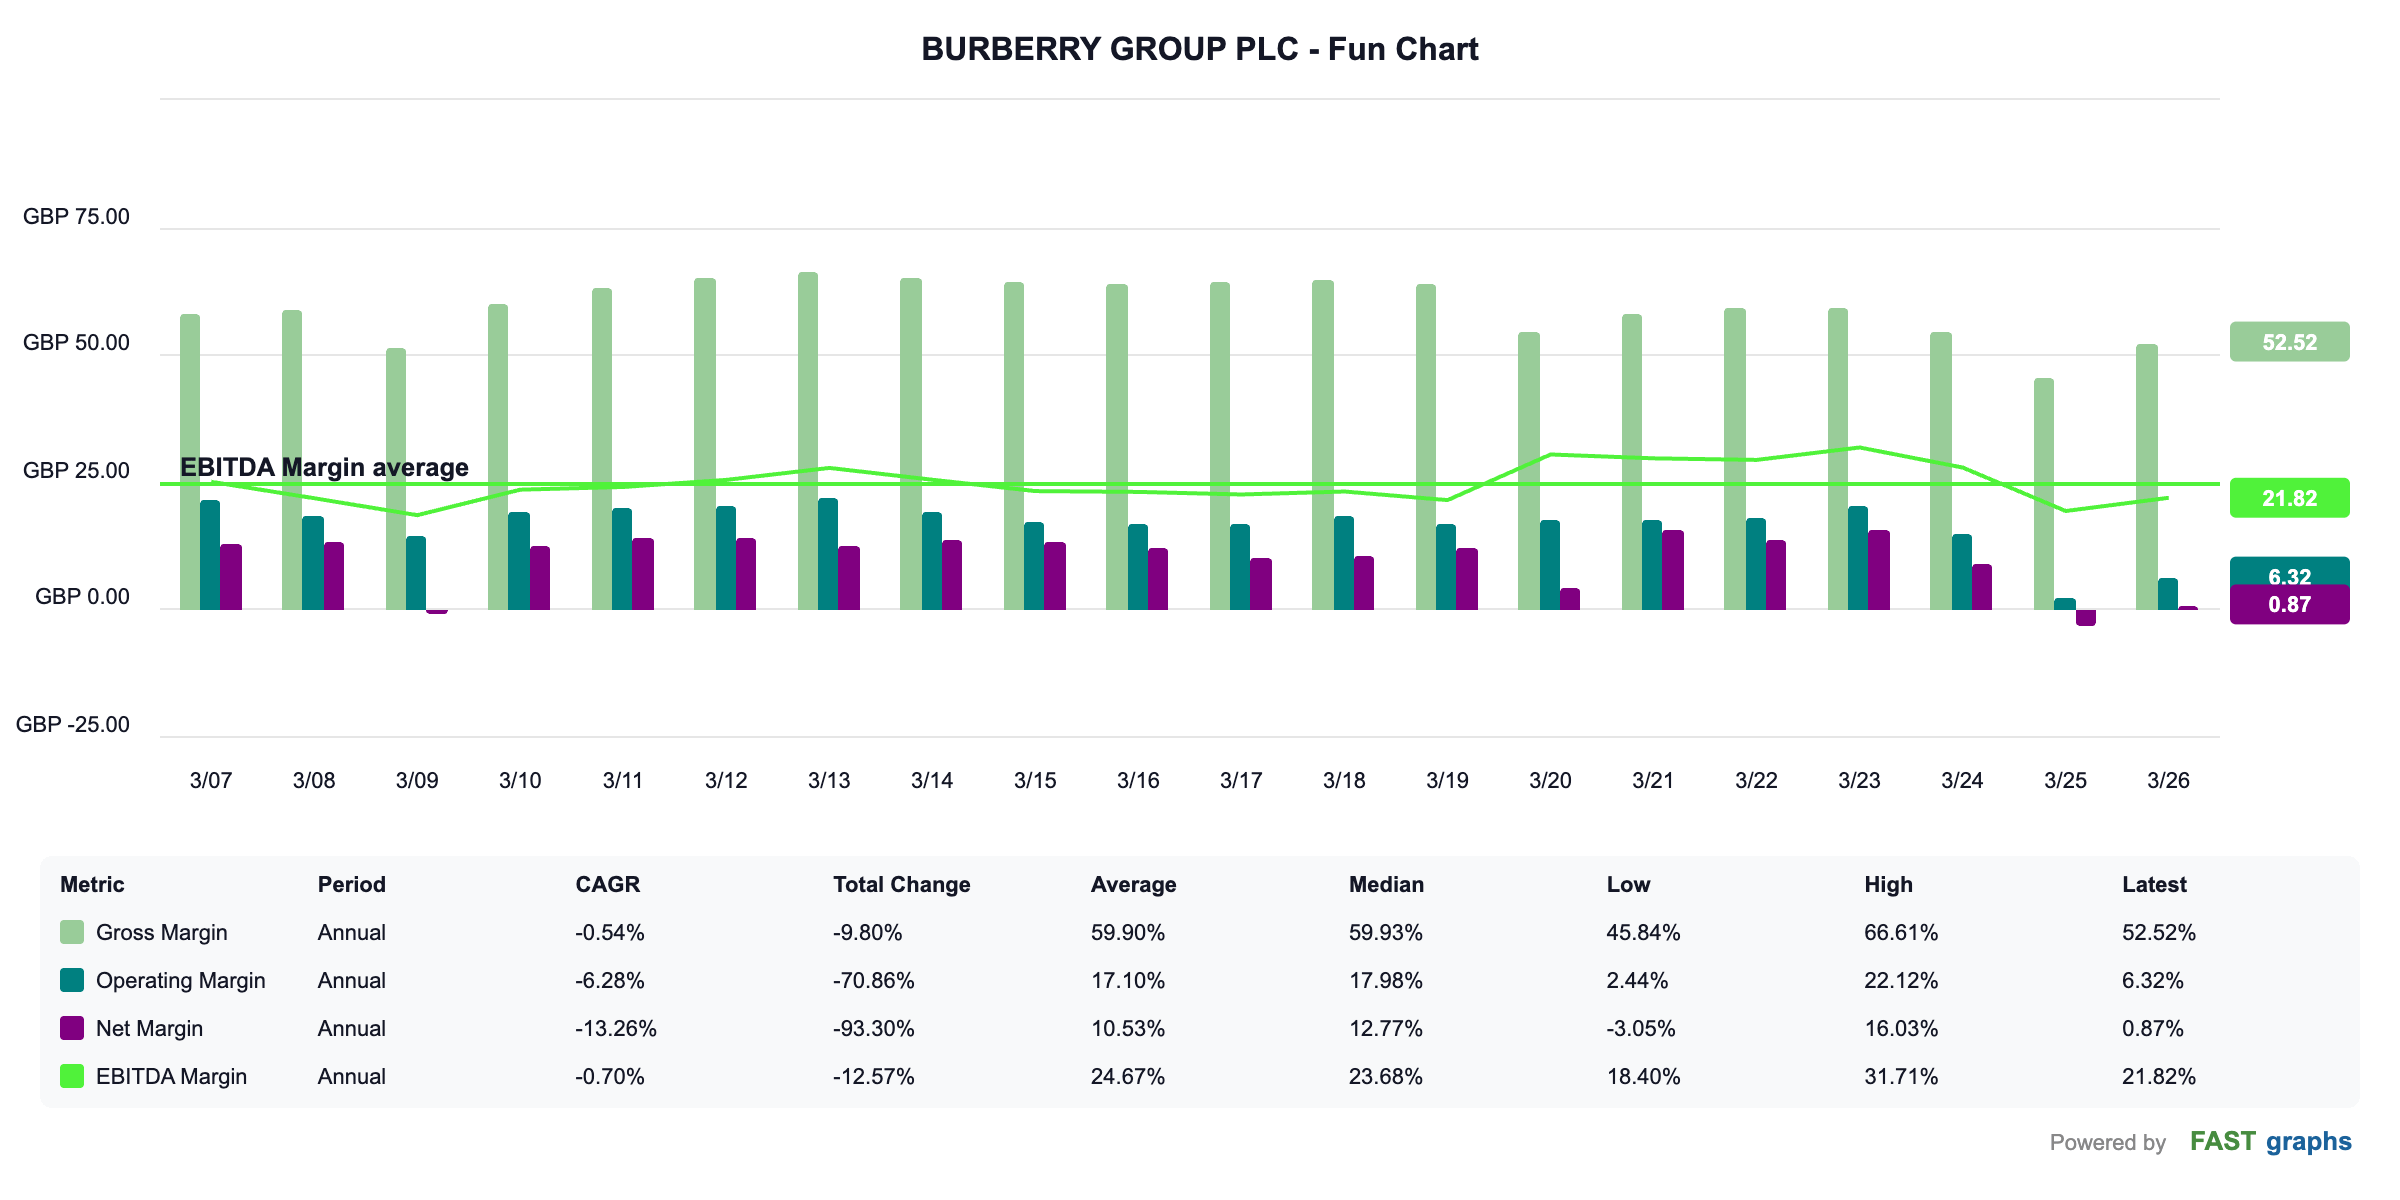
FAST GRAPH :
➡️ Tu peux bénéficier de -25 % avec le code : AFFILIATE25 (si ça t’intéresse, sans obligation bien sûr) AFFILIATE25
Dans les deux cas, l’actionnaire a perdu deux fois.
Il a perdu sur les bénéfices, puis sur la valeur que le marché accorde à chaque euro de chiffre d’affaires.
C’est la double peine du déclassement. Ce n’est pas un débat de vocabulaire, car c’est l’un des risques de perte en capital les plus sévères du secteur.
2. Il n’y a pas un luxe, il y en a cinq
Parler « du luxe » comme d’un secteur homogène est la première erreur de l’investisseur.
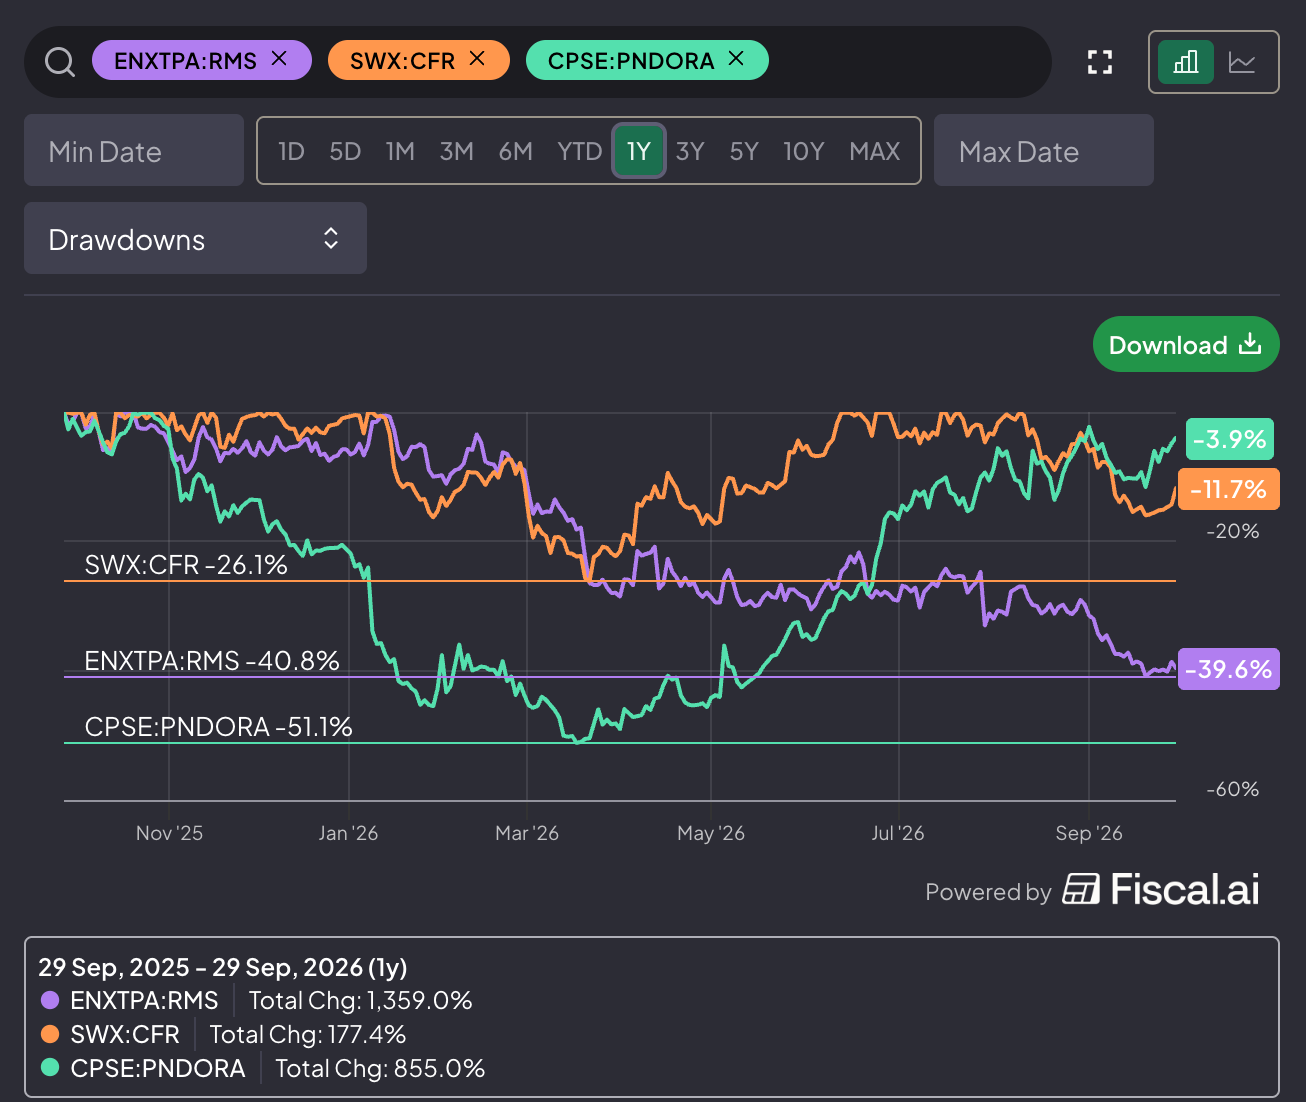
En 2026, Richemont et Pandora sont parmi les meilleures performances boursières du secteur.
Hermès, à l’inverse, perdait 27 % depuis janvier à début septembre.
Même secteur, trajectoires opposées. Cinq lignes de fracture expliquent l’essentiel.
Le bijou contre le vêtement
La joaillerie et la mode n’ont presque rien en commun économiquement.
Un bijou en or garde une valeur de fonte. Une collection de prêt-à-porter perd l’essentiel de sa valeur en une saison.
La joaillerie vit de lignes iconiques vendues pendant des décennies, comme le Love de Cartier ou le Serpenti de Bulgari. La mode dépend du talent d’un directeur artistique, et d’un seul. La joaillerie a toutefois son propre risque, car elle est exposée au cours de l’or, qui pèse sur ses coûts.
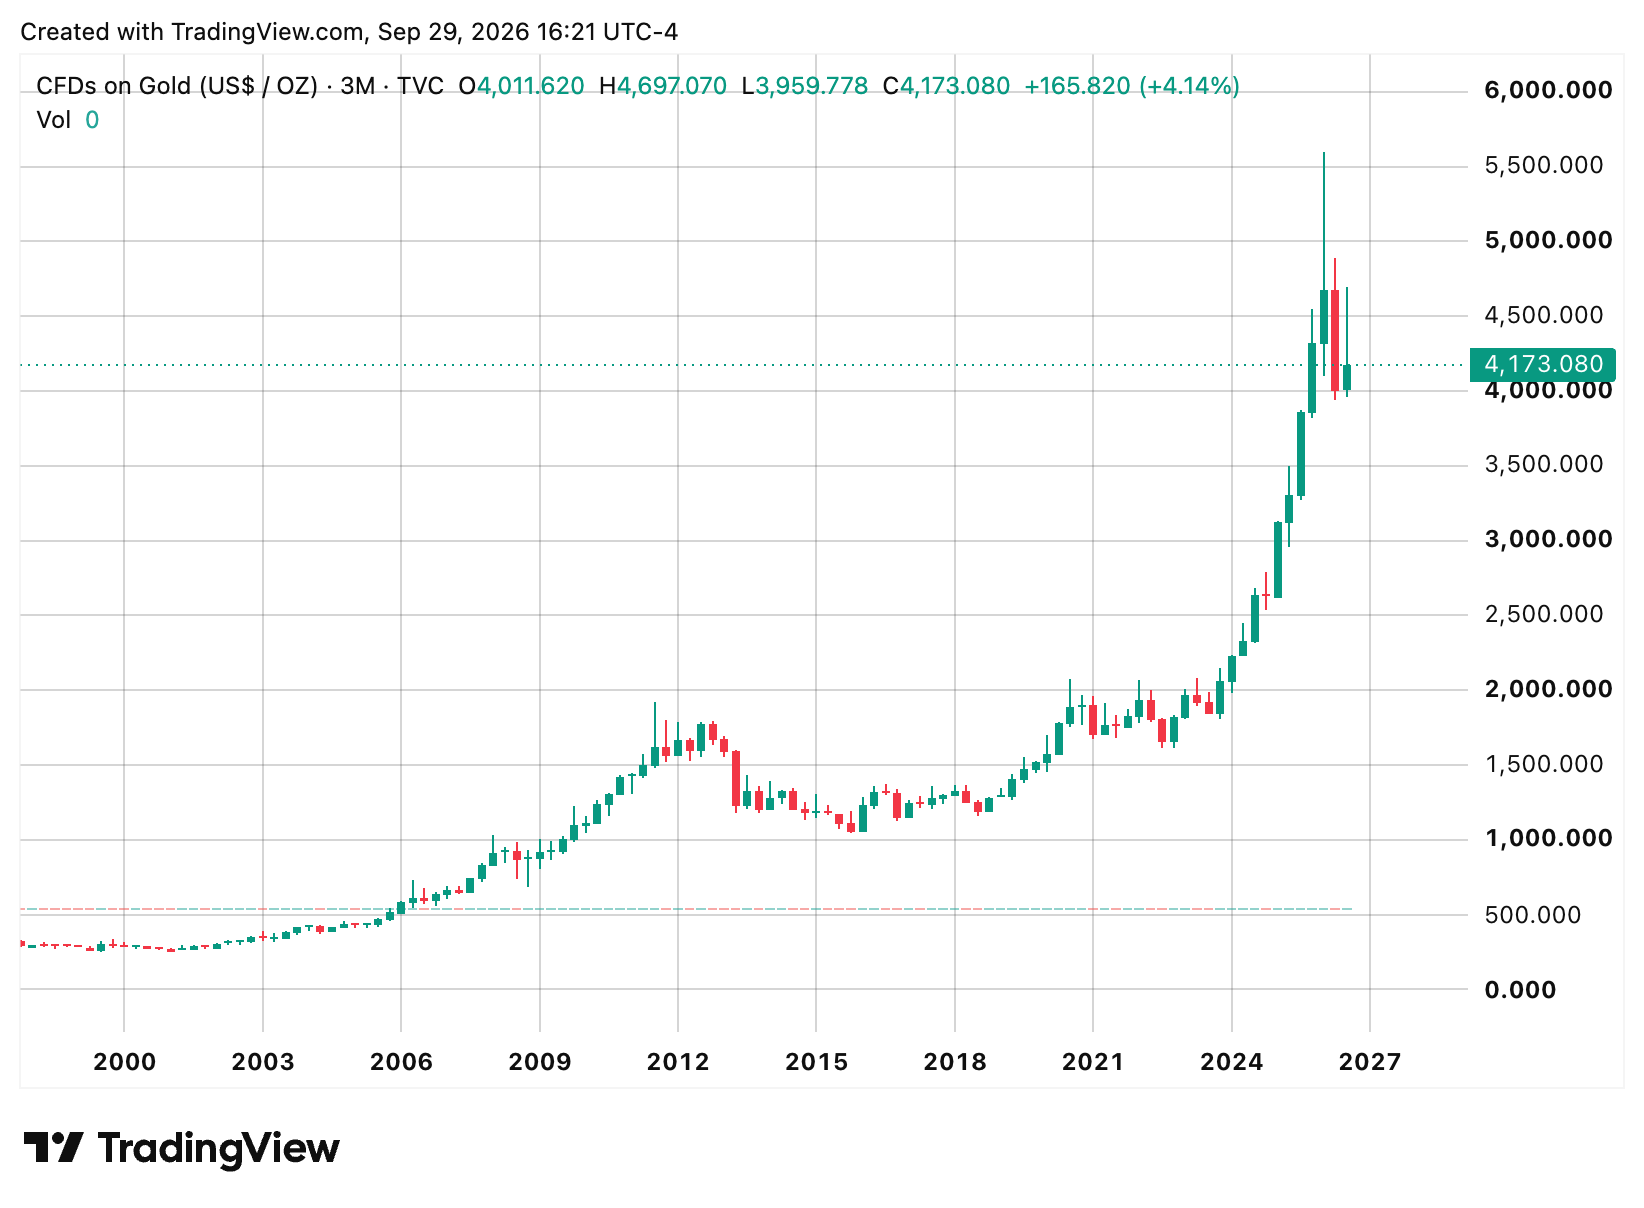
Le marché a tranché. Depuis début avril, un panier boursier de valeurs de hard luxury devance celui du soft luxury de plus de 40 points.
Les chiffres suivent. La joaillerie de Richemont a crû de 14 % à changes constants sur l’exercice clos en mars 2026. Montres & Joaillerie de LVMH progresse de 9 % en organique au premier semestre, quand la mode et maroquinerie recule de 1 %.
Attention cependant, car le moteur est la joaillerie, pas l’horlogerie.
Les montres ont fait du surplace en 2025.
Le milieu de gamme se fait écraser
Le client très fortuné achète peu, cher, et ne regarde pas les prix. Le client aspirationnel achète l’entrée de gamme, et arbitre avec ses vacances ou son loyer. Les hausses de prix massives depuis 2019 l’ont fait fuir.
Le luxe a perdu environ 70 millions de clients depuis 2022.
Le haut de la pyramide résiste.
Hermès a crû de 9 % à changes constants en 2025, puis de 6,1 % au premier semestre 2026. Brunello Cucinelli a crû de 13,3 %.
Le milieu s’effondre. Les ventes de Gucci ont chuté de 25 % au deuxième trimestre 2025, puis encore de 8 % au premier trimestre 2026. Le bas de gamme, lui, se porte bien. La moitié des marques de luxe accessible ont crû en 2025, contre un quart seulement des marques aspirationnelles.
La leçon n’est donc pas « plus c’est cher, mieux c’est ». Il faut être clairement en haut ou clairement en bas. Être entre les deux ne pardonne pas.
La Bourse vend des objets, pas des expériences
Le luxe mondial pèse 1 443 Md€ en 2025. Les biens personnels (mode, maroquinerie, bijoux, beauté) n’en représentent que 358 Md€, soit à peine un quart. Depuis 2023, les expériences (hôtellerie, gastronomie, croisières) sont le seul segment à contribuer positivement à la croissance.
Or la Bourse du luxe est presque entièrement une Bourse d’objets. L’investisseur achète ainsi le segment qui a cessé d’être le moteur. Il ne le sait pas toujours.
Beauté et licences, la porte d’entrée louée ou vendue
La beauté est le ticket d’entrée dans une marque. Elle combine gros volumes, marge brute élevée et forte dépendance aux distributeurs. Entre 2023 et 2025, elle a bien joué son rôle d’amortisseur. Avec la joaillerie, elle est la seule catégorie en croissance sur la période.
En 2026, l’amortisseur fatigue. Parfums & Cosmétiques de LVMH est stable au premier semestre, puis recule de 1 % au deuxième trimestre. La beauté d’Hermès perd 4,5 % à changes constants sur le semestre, et 9,5 % au deuxième trimestre.
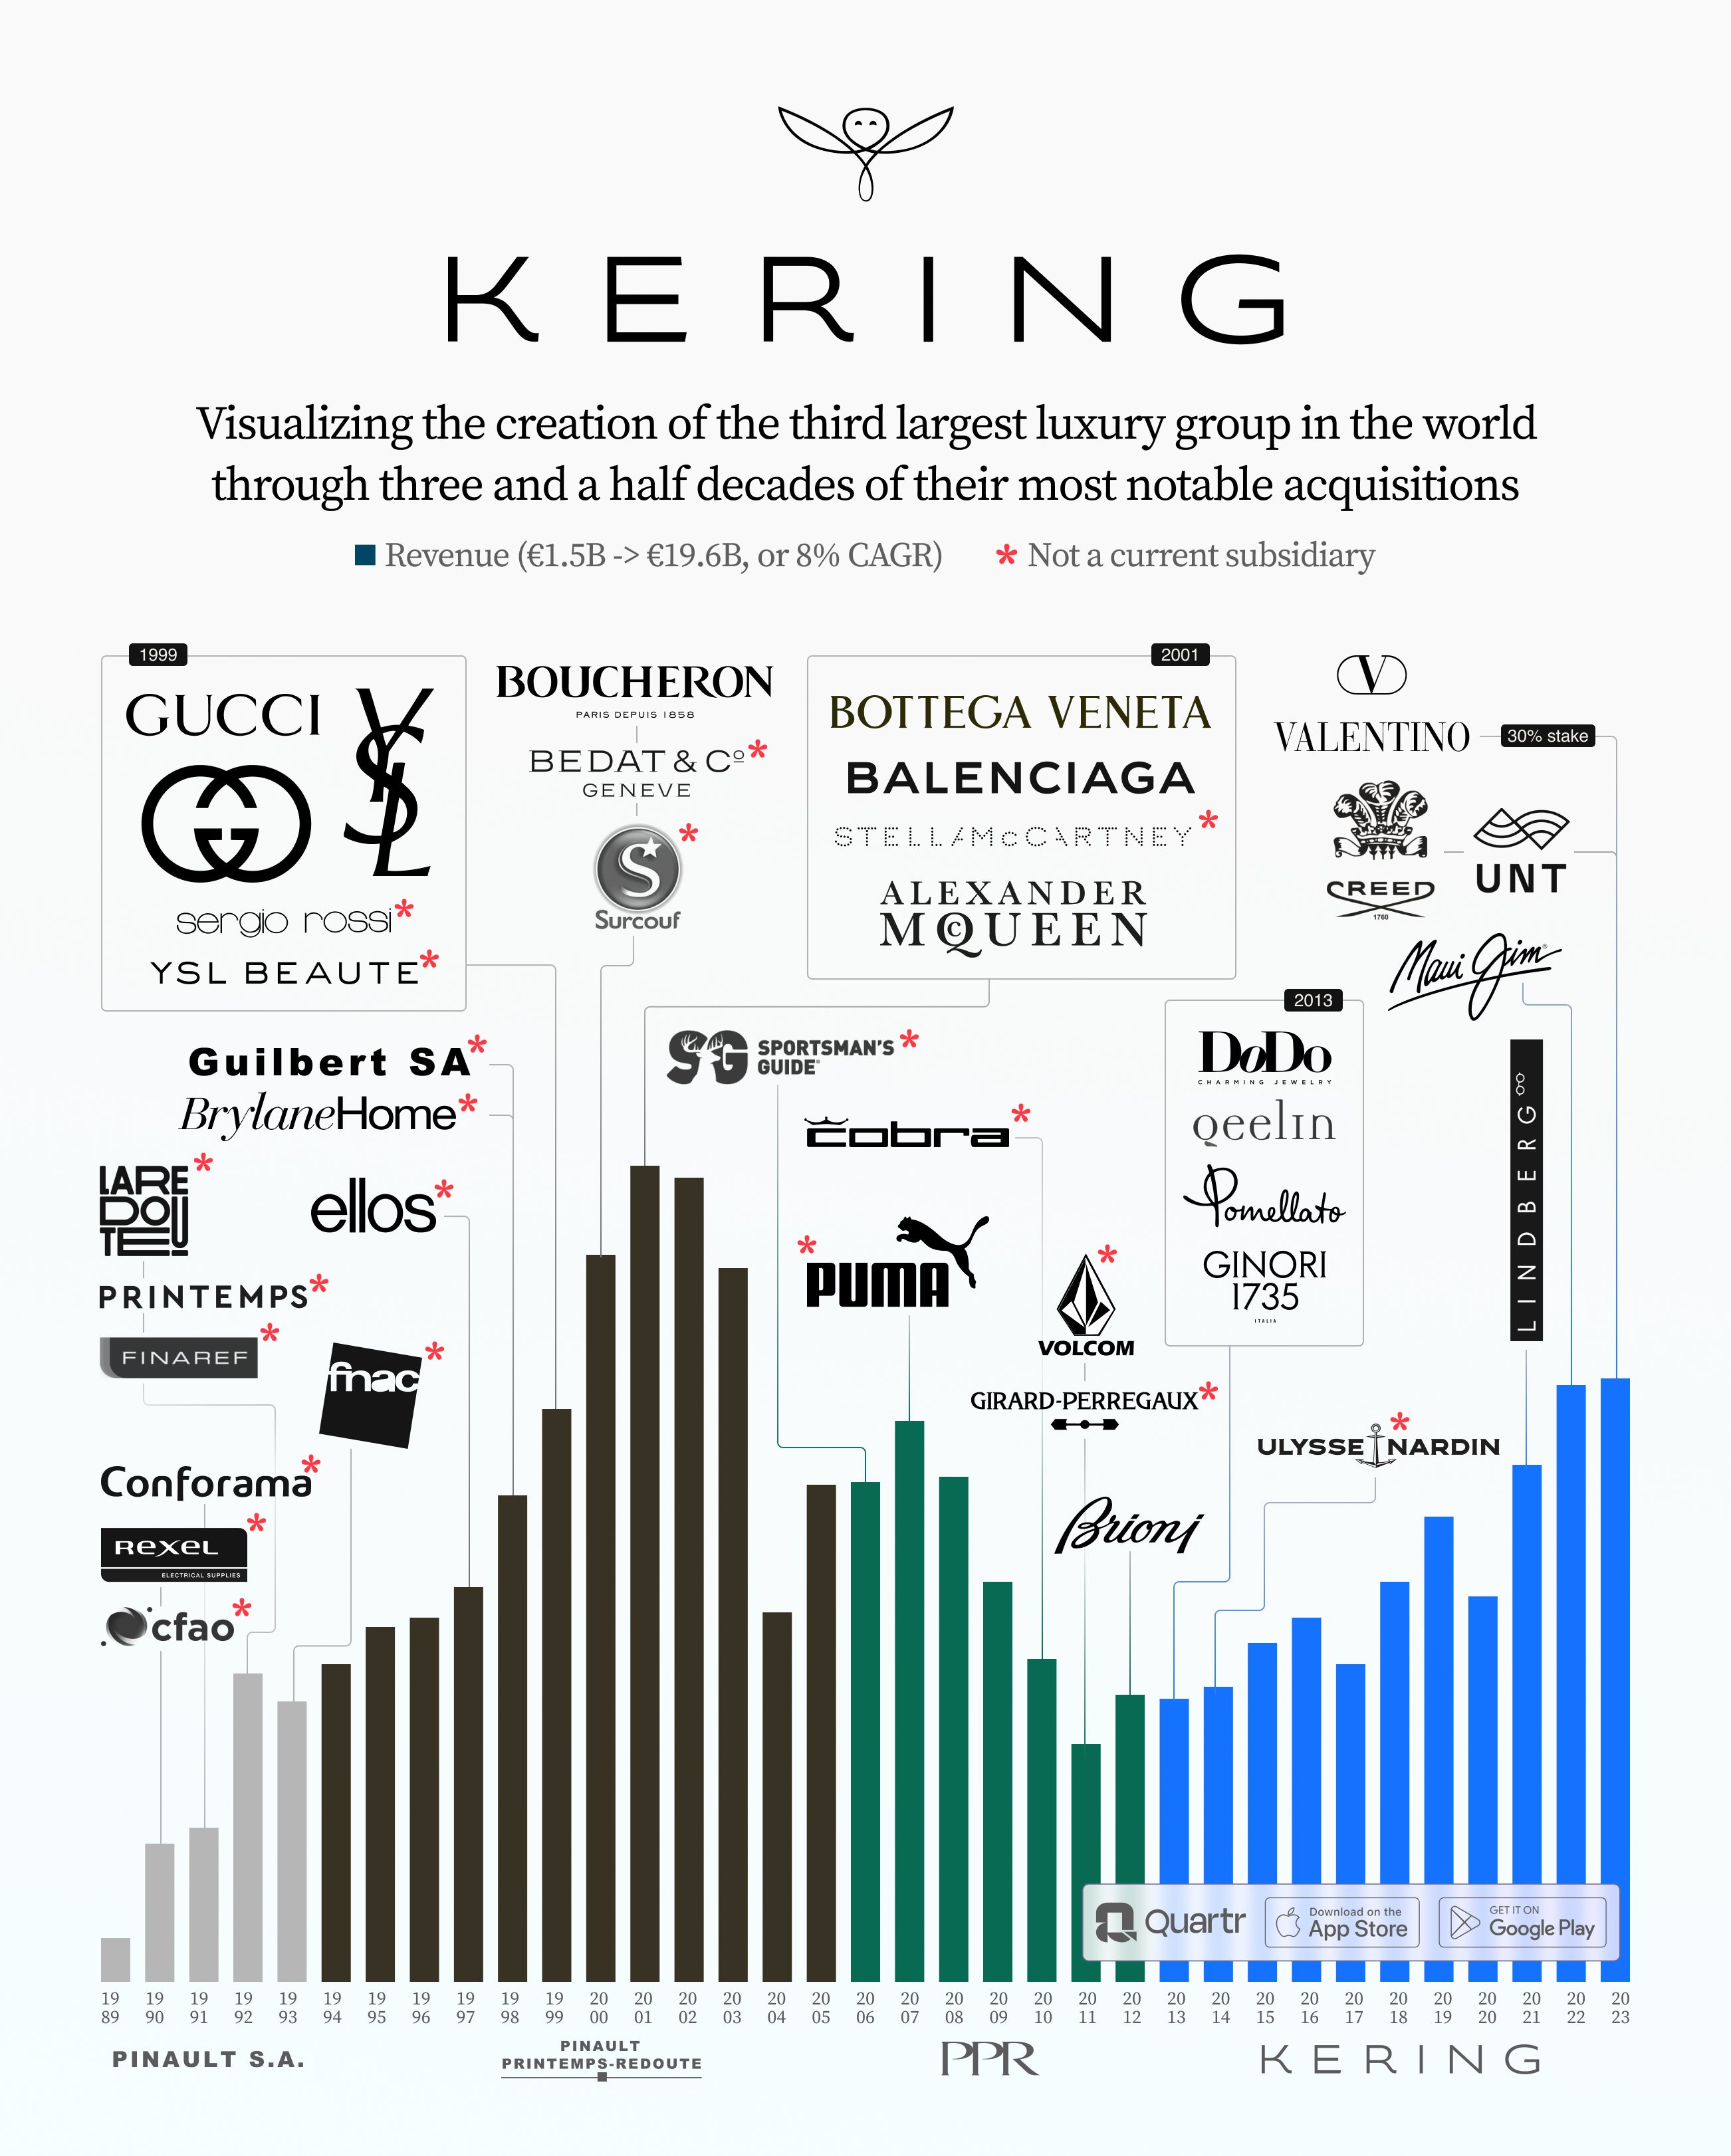
La recomposition profite à un acteur, L’Oréal. Il a finalisé en mars 2026 le rachat de Kering Beauté, et reprendra la licence Gucci pour cinquante ans à partir de juillet 2027.
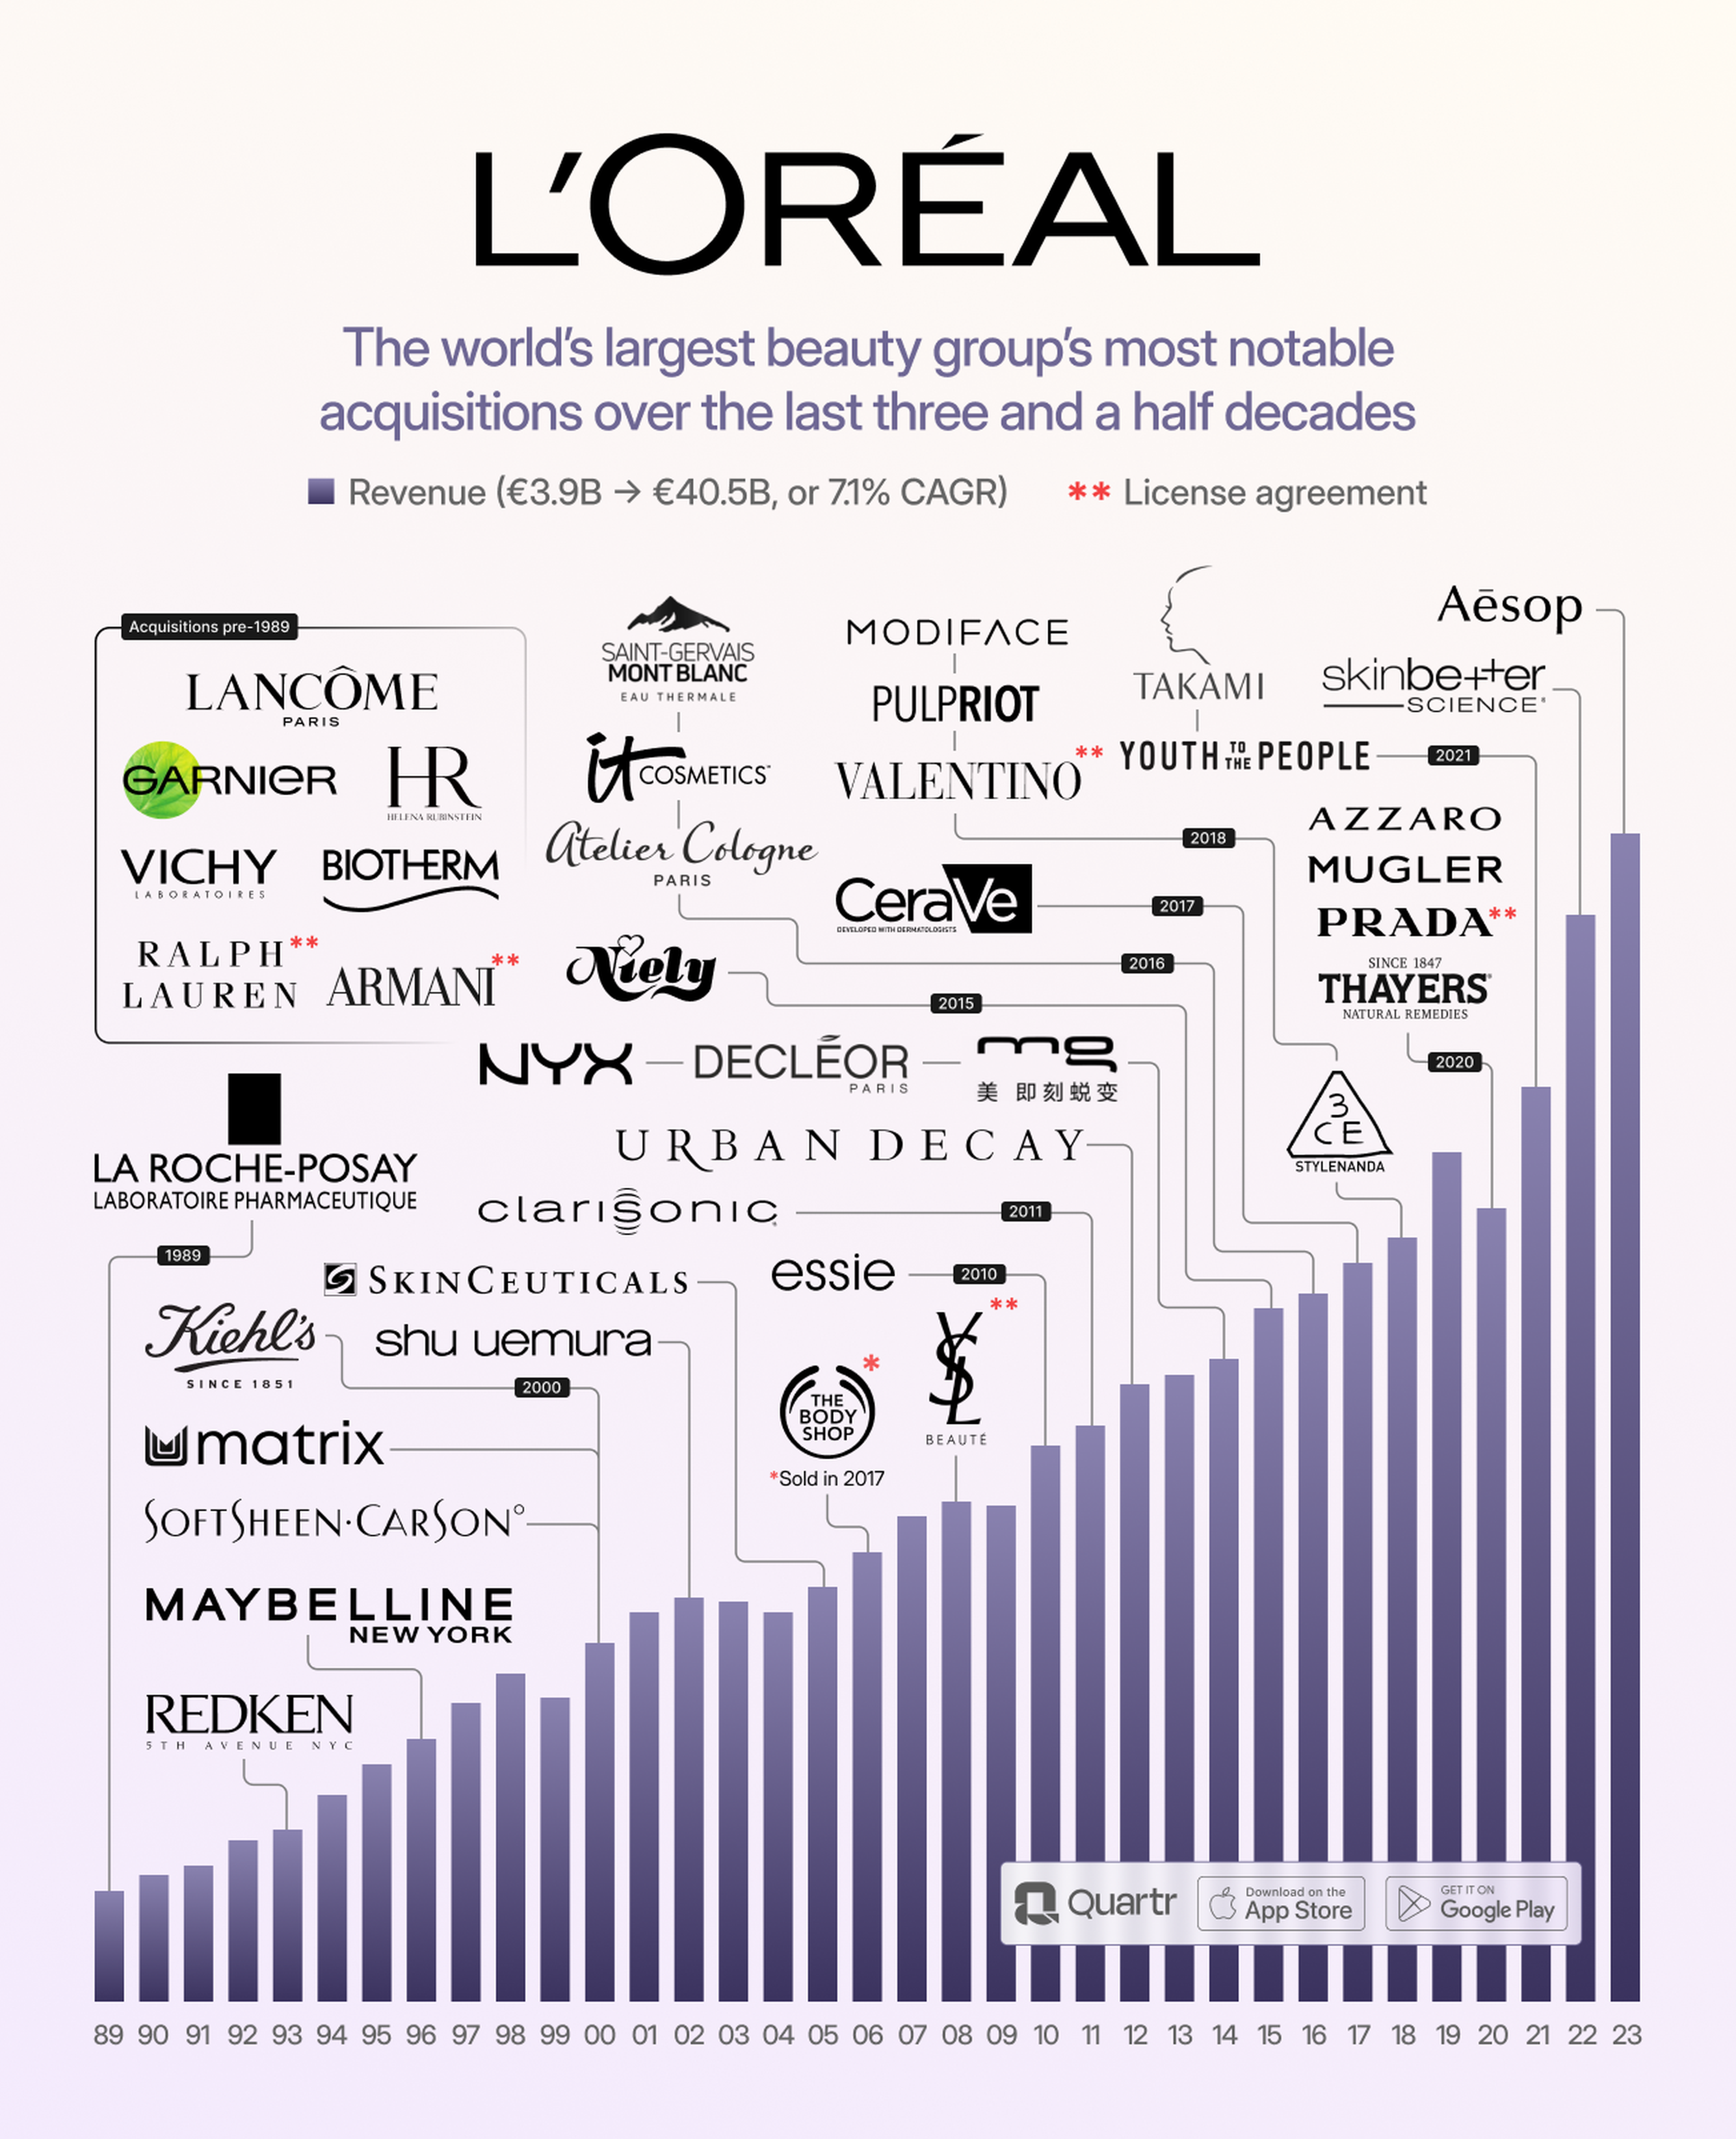
Pour Kering, le calcul se défend. Une licence rapporte une redevance sans immobiliser de capital, et le groupe devait se désendetter. Mon opinion est pourtant plus sévère. C’est aussi un transfert sur un demi-siècle d’une partie de la rente de ses marques vers L’Oréal. En échange, Kering abandonne la maîtrise du produit, de la distribution et du prix.
Les leaders ne publient rien
Les acteurs qui structurent le marché ne sont pas cotés.
Chanel pèse 19,3 Md$ de chiffre d’affaires en 2025.
Dans l’horlogerie suisse, Rolex, Patek Philippe, Audemars Piguet et Richard Mille, tous privés, détiennent ensemble 49,1 % du marché. Même dans l’univers coté, Louis Vuitton, numéro un mondial, ne publie aucun chiffre séparé.
Trois biais en découlent. L’horlogerie cotée ne dit presque rien du leader de sa catégorie. Les parts de marché calculées sur les seules sociétés cotées surestiment leurs gains. Et le premier concurrent d’Hermès sur le sac à plusieurs milliers d’euros, Chanel, ne publie qu’une fois par an. L’investisseur regarde ce secteur avec un œil fermé.
3. Ce qui fabrique la rente du luxe, et comment la mesurer
Tout le monde parle de désirabilité et de pricing power. Presque personne ne les mesure. On les met souvent sur le même plan, alors que l’une est une cause et l’autre une conséquence.
Cette grille les sépare.
Six moteurs fabriquent la rente.
Deux thermomètres vérifient qu’elle existe. Si les moteurs semblent bons mais que les thermomètres baissent, c’est que quelque chose vous échappe.
Moteur 1. La désirabilité, une rente ou un pari
La mesure idéale, ce sont les ventes à magasins constants, c’est-à-dire ce que les boutiques existantes vendent de plus d’une année sur l’autre, sans l’effet des ouvertures.
Premier paradoxe, Hermès, la marque la plus désirable du monde, ne publie pas ce chiffre.
Second piège, quand Kering annonce un recul de Gucci de 2 % « en comparable » au deuxième trimestre 2026, le chiffre inclut les nouveaux magasins.
Avant de comparer deux « comparables », il faut donc lire la note de bas de page.
Surtout, la désirabilité recouvre deux réalités opposées. Il y a celle des icônes. Le Birkin ou le Love de Cartier se vendent depuis des décennies, quel que soit le créateur du moment. Et il y a celle qui dépend d’un directeur artistique.
La trajectoire de Gucci a suivi celle de ses créateurs successifs.
La première est une rente. La seconde est un pari à renouveler à chaque changement de créateur.
Moteur 2. La rareté organisée, ou l’aveu des fermetures
On la mesure par l’écart entre la croissance du chiffre d’affaires et celle des volumes, ou par l’évolution du nombre de points de vente.
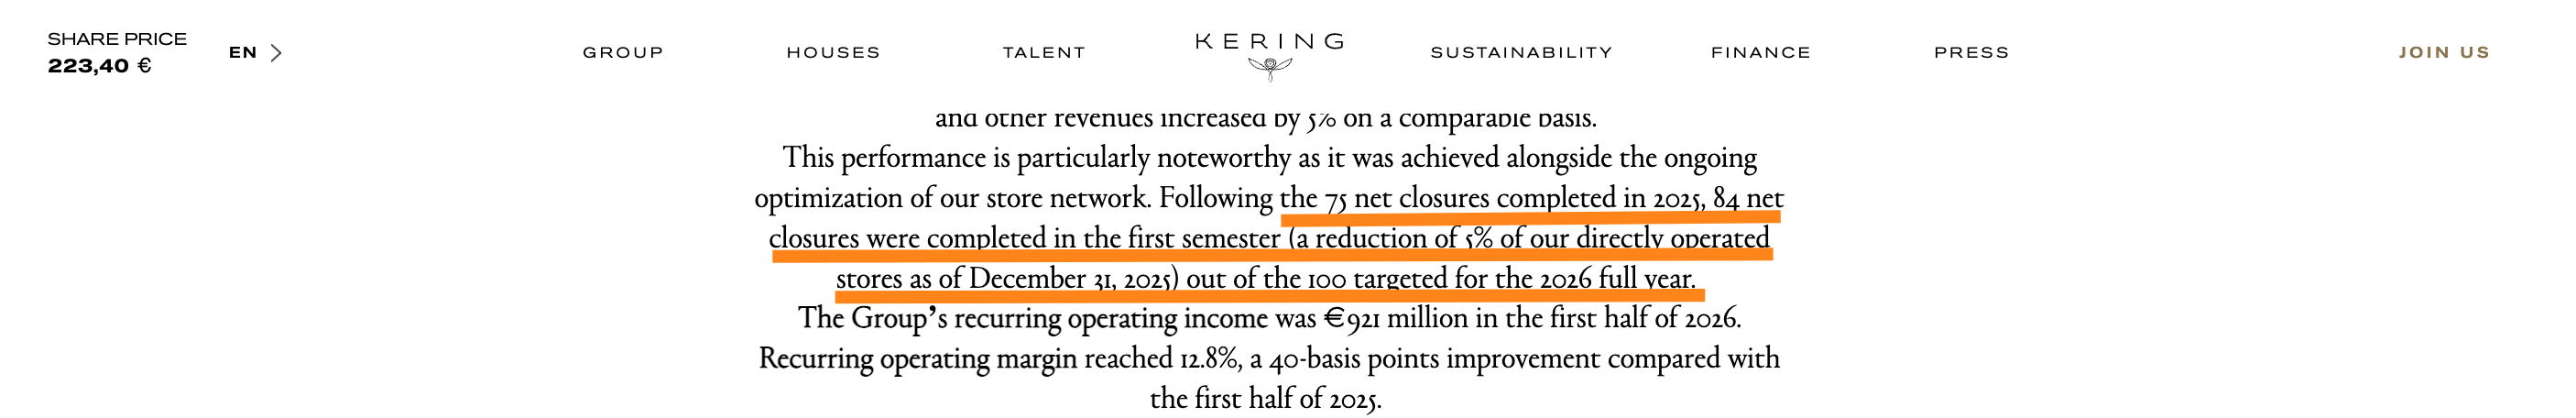
L’aveu le plus parlant de 2026 vient de Kering. Le groupe a fermé 75 magasins nets en 2025 et vise 100 fermetures de plus en 2026. Chez Gucci, les surfaces de vente vont baisser de 20 % d’ici 2030. L’objectif affiché est de doubler les ventes au mètre carré.
Le réseau était donc trop dense pour le niveau de désirabilité.
Une marque vraiment rare n’a pas besoin de se retirer, puisqu’elle n’a jamais saturé son réseau.
Moteur 3. Qui tient la caisse tient le prix
On le mesure par la part du chiffre d’affaires réalisée en direct, en boutique ou en ligne.
La marque Moncler atteint 86,7 % en 2025.
Richemont réalise 77 % en direct sur l’exercice 2026.
Brunello Cucinelli monte à 66,7 % au premier semestre 2026, contre 63,7 % un an plus tôt.
Chez Cucinelli, cette hausse vient de la croissance des boutiques. Elle ne traduit pas un recul des multimarques, qui progressent aussi.
Burberry montre l’autre face. Ses ventes aux distributeurs ont reculé de 4 % sur l’exercice 2026. Or un grand magasin qui brade une collection fixe le prix à la place de la marque.
C’est pourquoi la plupart des maisons renforcent leur réseau en propre. Le mouvement n’est pas universel pour autant. Cucinelli et Burberry continuent de miser sur leurs meilleurs partenaires multimarques.
Moteur 4. Hermès est limité par ses artisans, pas par ses clients
On mesure l’intégration amont par la part de production interne, les investissements industriels et les rachats de fournisseurs.
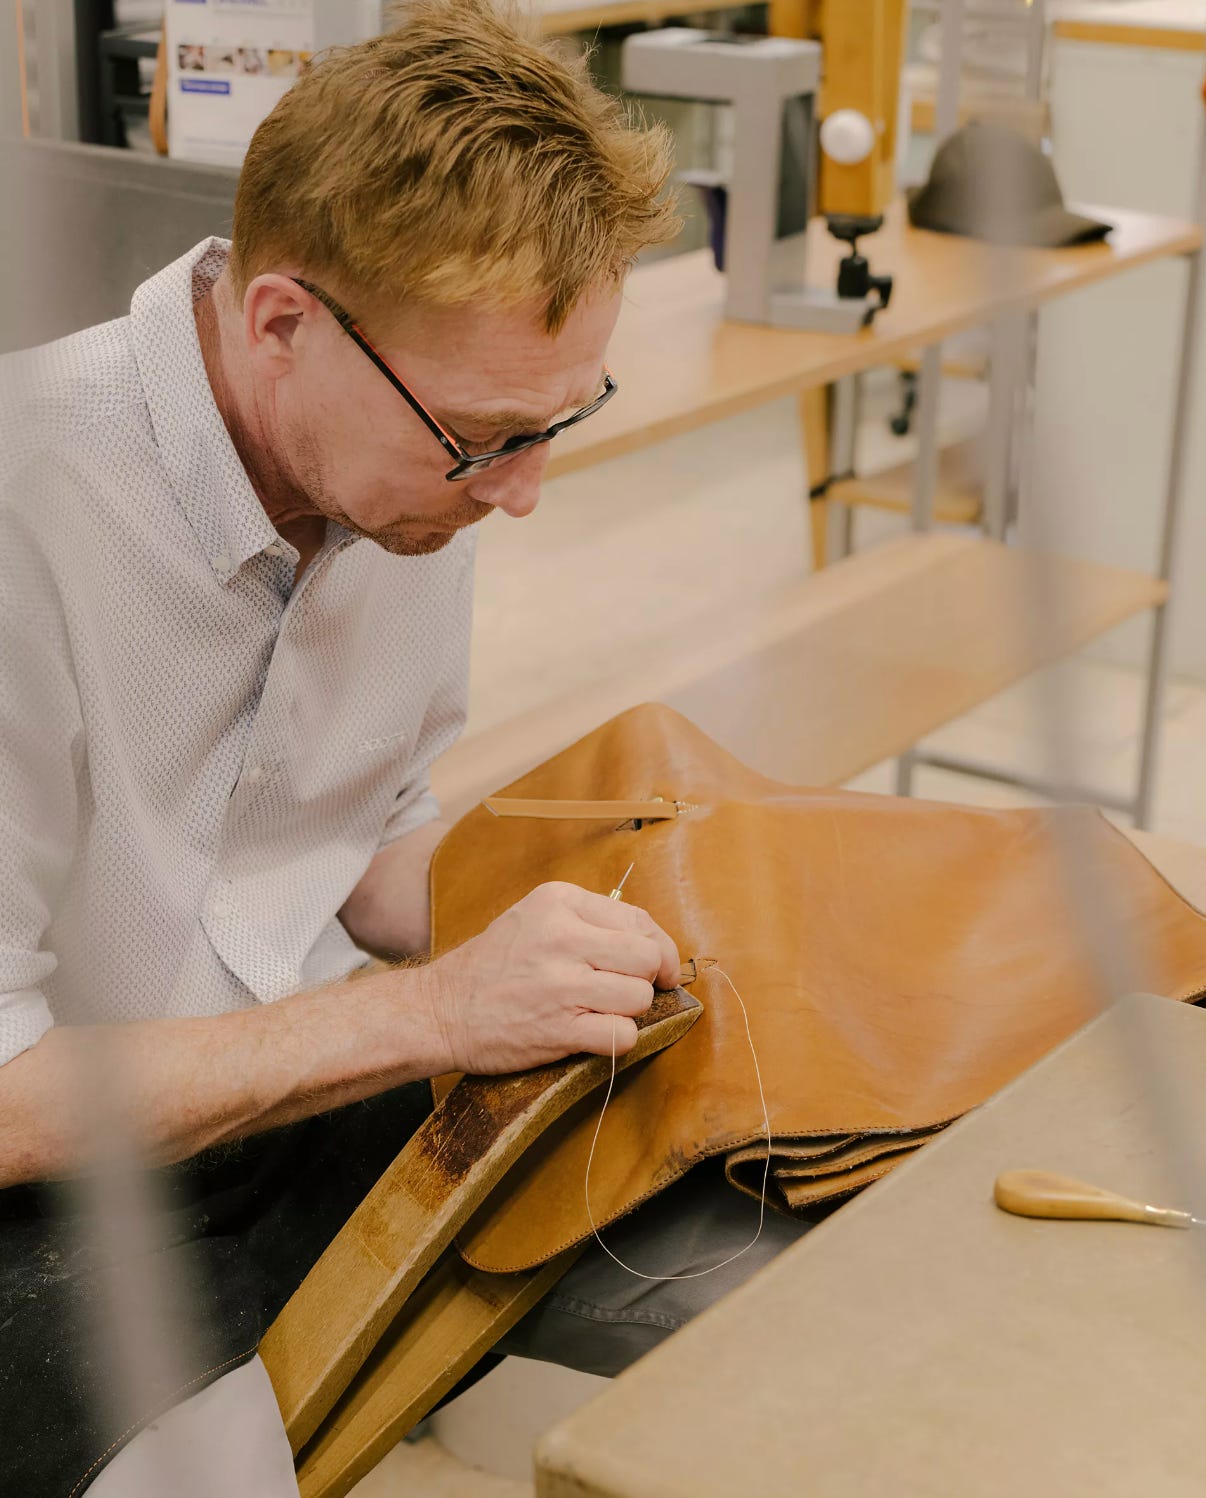
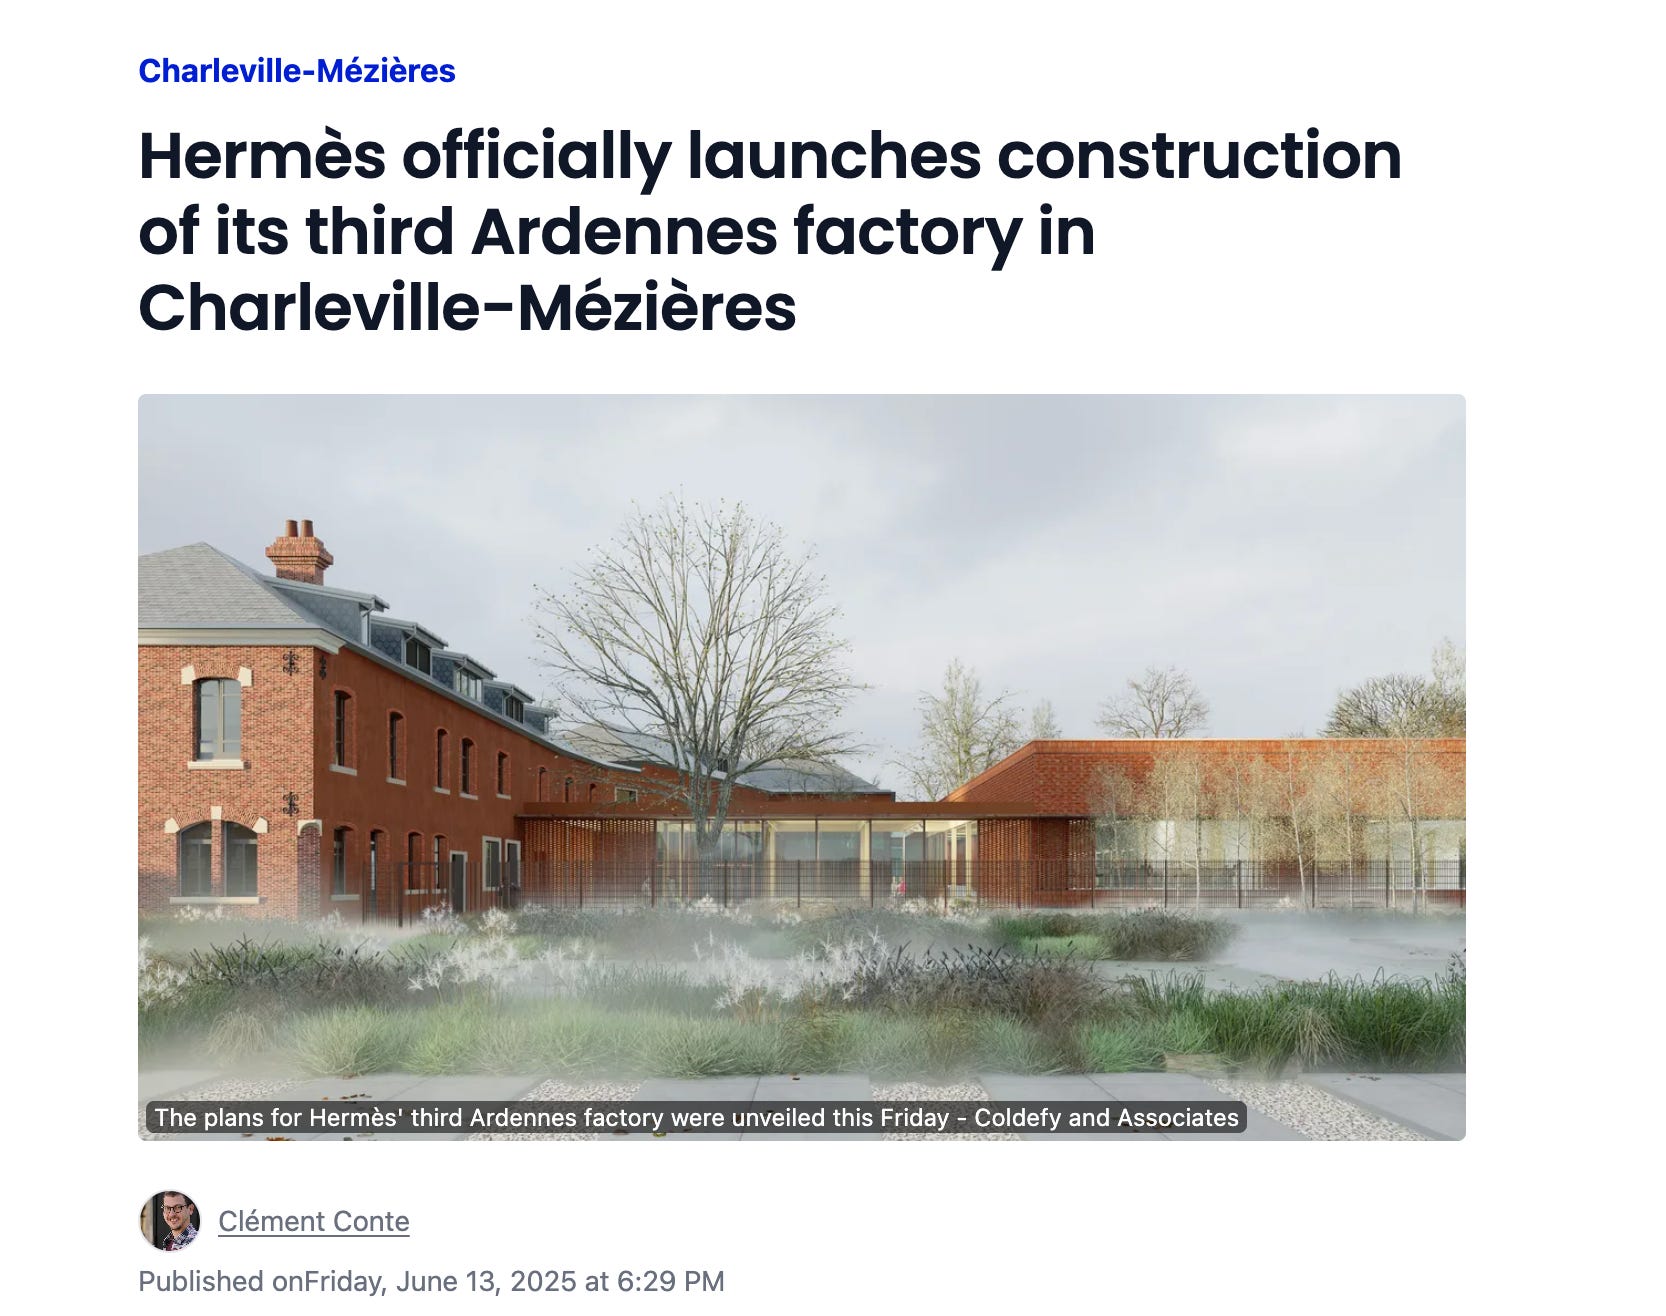
Hermès fabrique 75 % de ses objets en France, et 55 % dans ses propres ateliers ou des ateliers exclusifs. La maison ouvre une maroquinerie presque chaque année. Loupes ouvre en 2026, Charleville-Mézières en 2027, puis Colombelles en 2028, qui sera son 27e atelier.
Voici ce qui surprend. Hermès attribue explicitement la croissance de sa maroquinerie à la hausse de ses capacités de production. Sa limite n’est pas la demande, c’est le nombre d’artisans formés.
Kering fait le même pari dans la joaillerie. Le groupe a pris 20 % du fabricant italien Raselli Franco, avec l'objectif d'en détenir la totalité d'ici 2032.
Moteur 5. La discipline des stocks, le signal qui arrive avant les marges
Une marque de luxe meurt rarement d’un manque de clients. Elle meurt d’un excès de marchandise. Trop de stock pousse aux démarques, aux outlets, aux soldeurs. Le client apprend alors à attendre, et la rente s’évapore.
Burberry en est le cas d’école. En 2018, le groupe a révélé avoir détruit 28,6 M£ d’invendus sur un seul exercice. Officiellement, il s’agissait d’éviter que ces produits finissent bradés sur des circuits parallèles. Le scandale l’a contraint à abandonner cette pratique la même année.
La mesure est à la portée de tous, puisque toutes les sociétés publient leurs stocks. Il suffit de les comparer à la croissance des ventes, ou de calculer le nombre de jours de stock, c’est-à-dire les stocks rapportés au coût des ventes.
Dans le luxe, ce chiffre est naturellement élevé. Il faut donc comparer une maison à son propre historique, et non à ses concurrentes.
Peu d’investisseurs regardent cet indicateur en premier, et c’est une erreur. Des stocks qui gonflent plus vite que les ventes annoncent souvent les démarques, donc la baisse des marges, un ou deux semestres à l’avance.
Ce n’est pas un hasard si le redressement de Kering passe aussi par là. Le groupe a réduit ses stocks d’environ 8 % en 2025.
Moteur 6. Le capital patient, nécessaire mais pas suffisant
Hermès laisse volontairement de l’argent sur la table. La plupart de ses Birkin et Kelly se revendent encore plus cher que neufs. Une société sous pression trimestrielle aurait monté ses prix jusqu’au plafond. Il faut un actionnaire qui raisonne en générations pour s’imposer ce sacrifice.
La famille Hermès contrôle environ les deux tiers du capital.
Chanel, Rolex et Patek Philippe appartiennent à des familles ou à des fondations.
Ce moteur a pourtant un piège, et il est instructif.
Kering est aussi une affaire de famille, puisqu’Artémis, la holding des Pinault, détient 42,3 % du capital et environ 59 % des droits de vote.
LVMH aussi, car la famille Arnault a franchi les 50 % du capital début 2026. Le contrôle familial ne suffit donc pas.
Ce qui compte, c’est ce que la famille fait de son contrôle.
Elle peut réinvestir dans les ateliers ou s’endetter pour acheter.
Elle peut modérer les prix ou maximiser le trimestre. En 2023, Kering a payé 3,5 Md€ pour le parfumeur Creed.
Fin 2025, sa dette nette atteignait 8 Md€. Il a fallu revendre toute la beauté à L’Oréal, Creed compris, pour 4 Md€, et céder une partie de l’immobilier.
La dette nette est ainsi revenue à 3,3 Md€ à fin juin 2026.
On le mesure par la structure de l’actionnariat, puis par trois comportements.
Il s’agit de l’endettement, de l’arbitrage entre dividendes et investissements industriels, et de l’écart entre les hausses de prix pratiquées et celles que le marché accepterait. Pour ce dernier point, la prime de revente sur le marché de l’occasion donne un bon indice.
Pour comprendre comment ce contrôle s’est construit chez LVMH, je vous recommande le documentaire d’Arte « L’Empire LVMH », de Jennifer Deschamps.
En deux volets, il retrace la série de prises de contrôle et d’opérations financières qui a fait de LVMH le premier groupe de luxe mondial.
Le regard porté sur Bernard Arnault est critique. C’est justement ce qui en fait un bon complément à ce moteur, car il montre ce qu’une famille fait concrètement de son contrôle.
Vous lisez des analyses. Vous comprenez les ratios.
Mais le jour où le marché décroche de 15 % en trois semaines, vous êtes seul face à votre écran et c’est là que les erreurs coûteuses se produisent. L’investissement n’est pas un sport individuel on le pratique mieux à plusieurs.
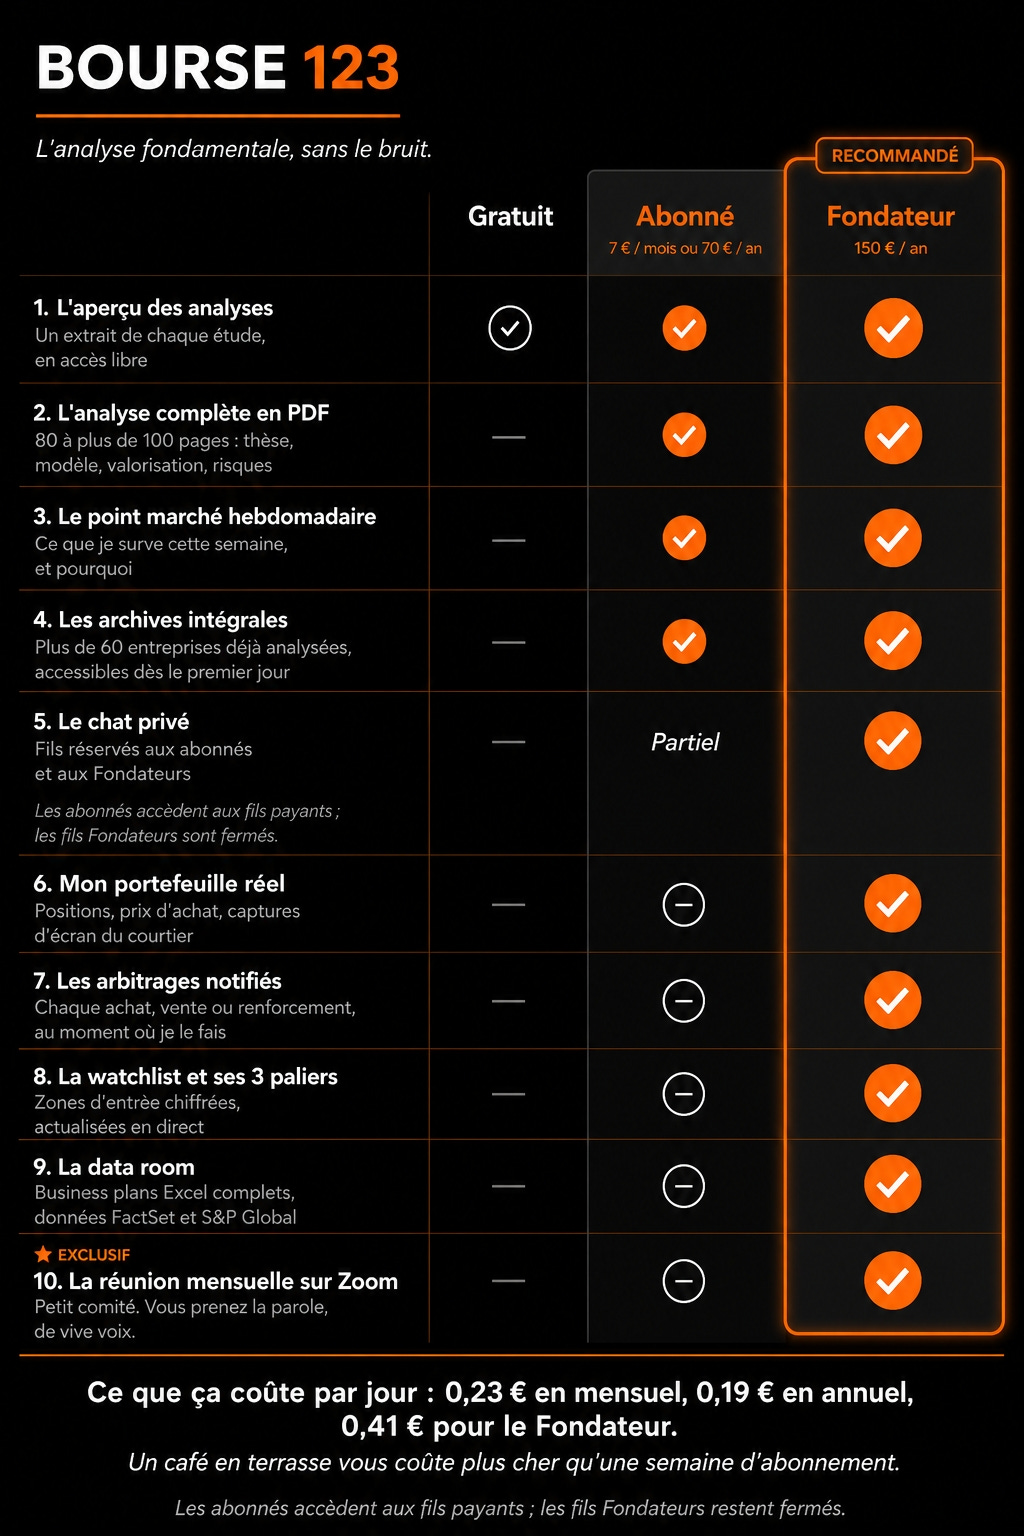
J’investisse mon propre argent dans chaque société que j’étudie.
Et je le prouve, captures de courtier à l’appui.
Le détail de ce que reçoivent les abonnés et les Membres Fondateurs est juste en dessous.