1. Le pays, ou pourquoi vous n’achetez pas ce que vous croyez acheter
Première correction, et elle conditionne tout le reste.
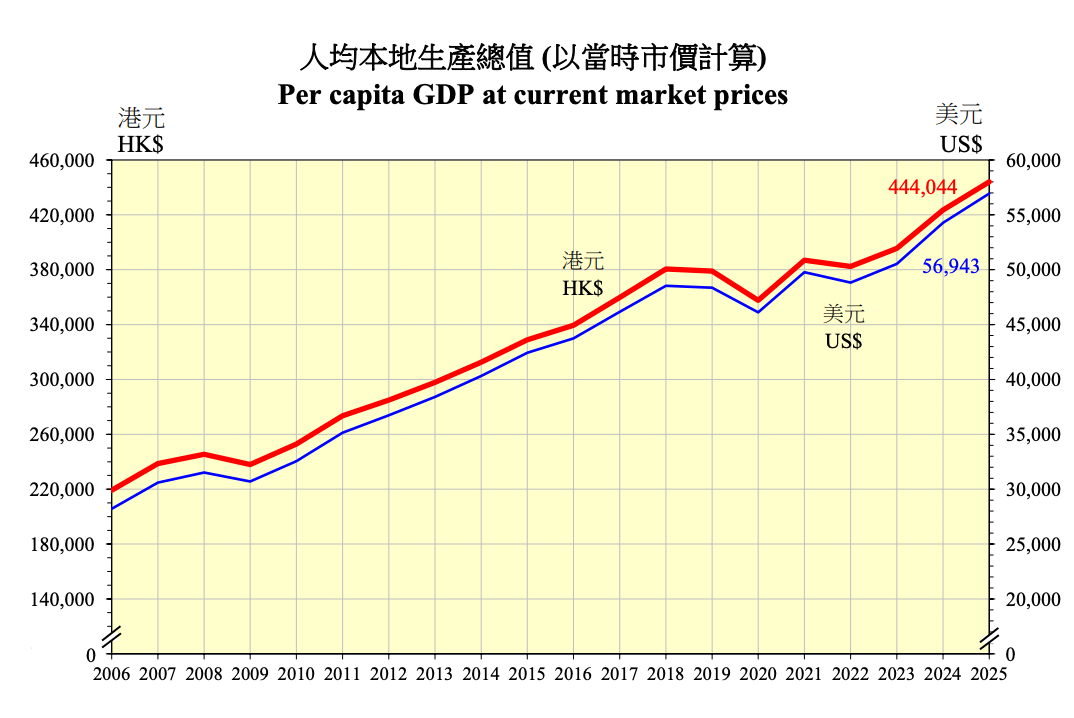
Hong Kong, l’économie, c’est environ 7,5 millions d’habitants, un PIB d’environ 444 milliards de dollars.
Quatre piliers (finance, commerce et logistique, services professionnels, tourisme) et un régime monétaire singulier.
Le Linked Exchange Rate System arrime le HKD au dollar américain dans la bande 7,75–7,85 depuis 1983. Le HKMA n’a pas de politique monétaire. Il a une caisse d’émission.
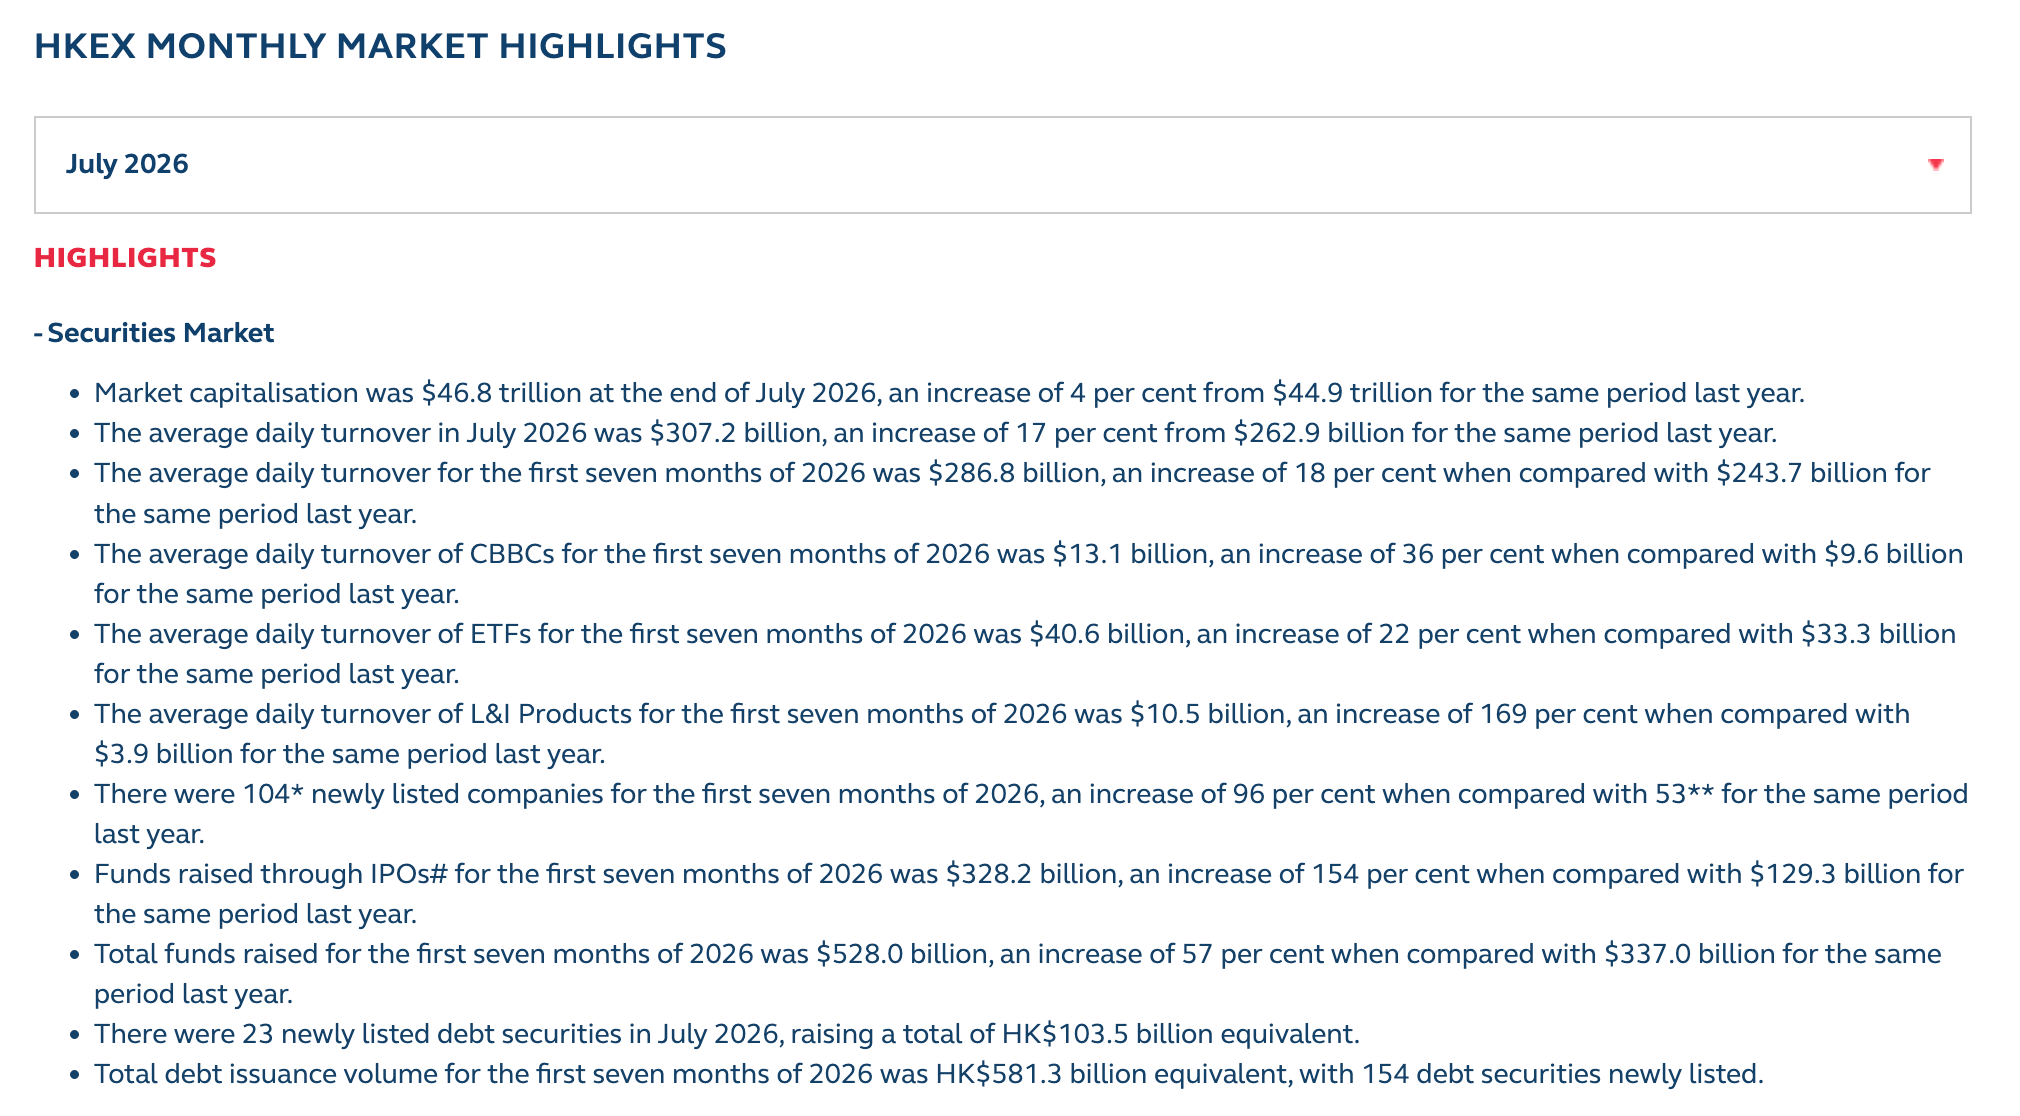
Hong Kong, le marché boursier, c’est tout autre chose. Sur les 46 800 milliards de HKD de capitalisation (fin juillet 2026), l’écrasante majorité est constituée d’entreprises de Chine continentale.
Sur les cinquante premières pondérations de l’indice, une poignée seulement sont d’authentiques sociétés hongkongaises, notamment HSBC, AIA, HKEX, Techtronic, SHKP, CLP et CK Hutchison.
En termes opérationnels, Hong Kong est un véhicule de droit anglo-saxon, en devise arrimée au dollar, permettant d’acheter les meilleures entreprises chinoises. C’est la thèse. C’est aussi tout le risque. Celui qui n’accepte pas cette phrase ne devrait pas lire la suite.
Le fait que la plupart des allocataires européens ignorent est que cette place est en train de reconquérir son statut.
Hong Kong est redevenue la première place mondiale pour les introductions en bourse en 2026.
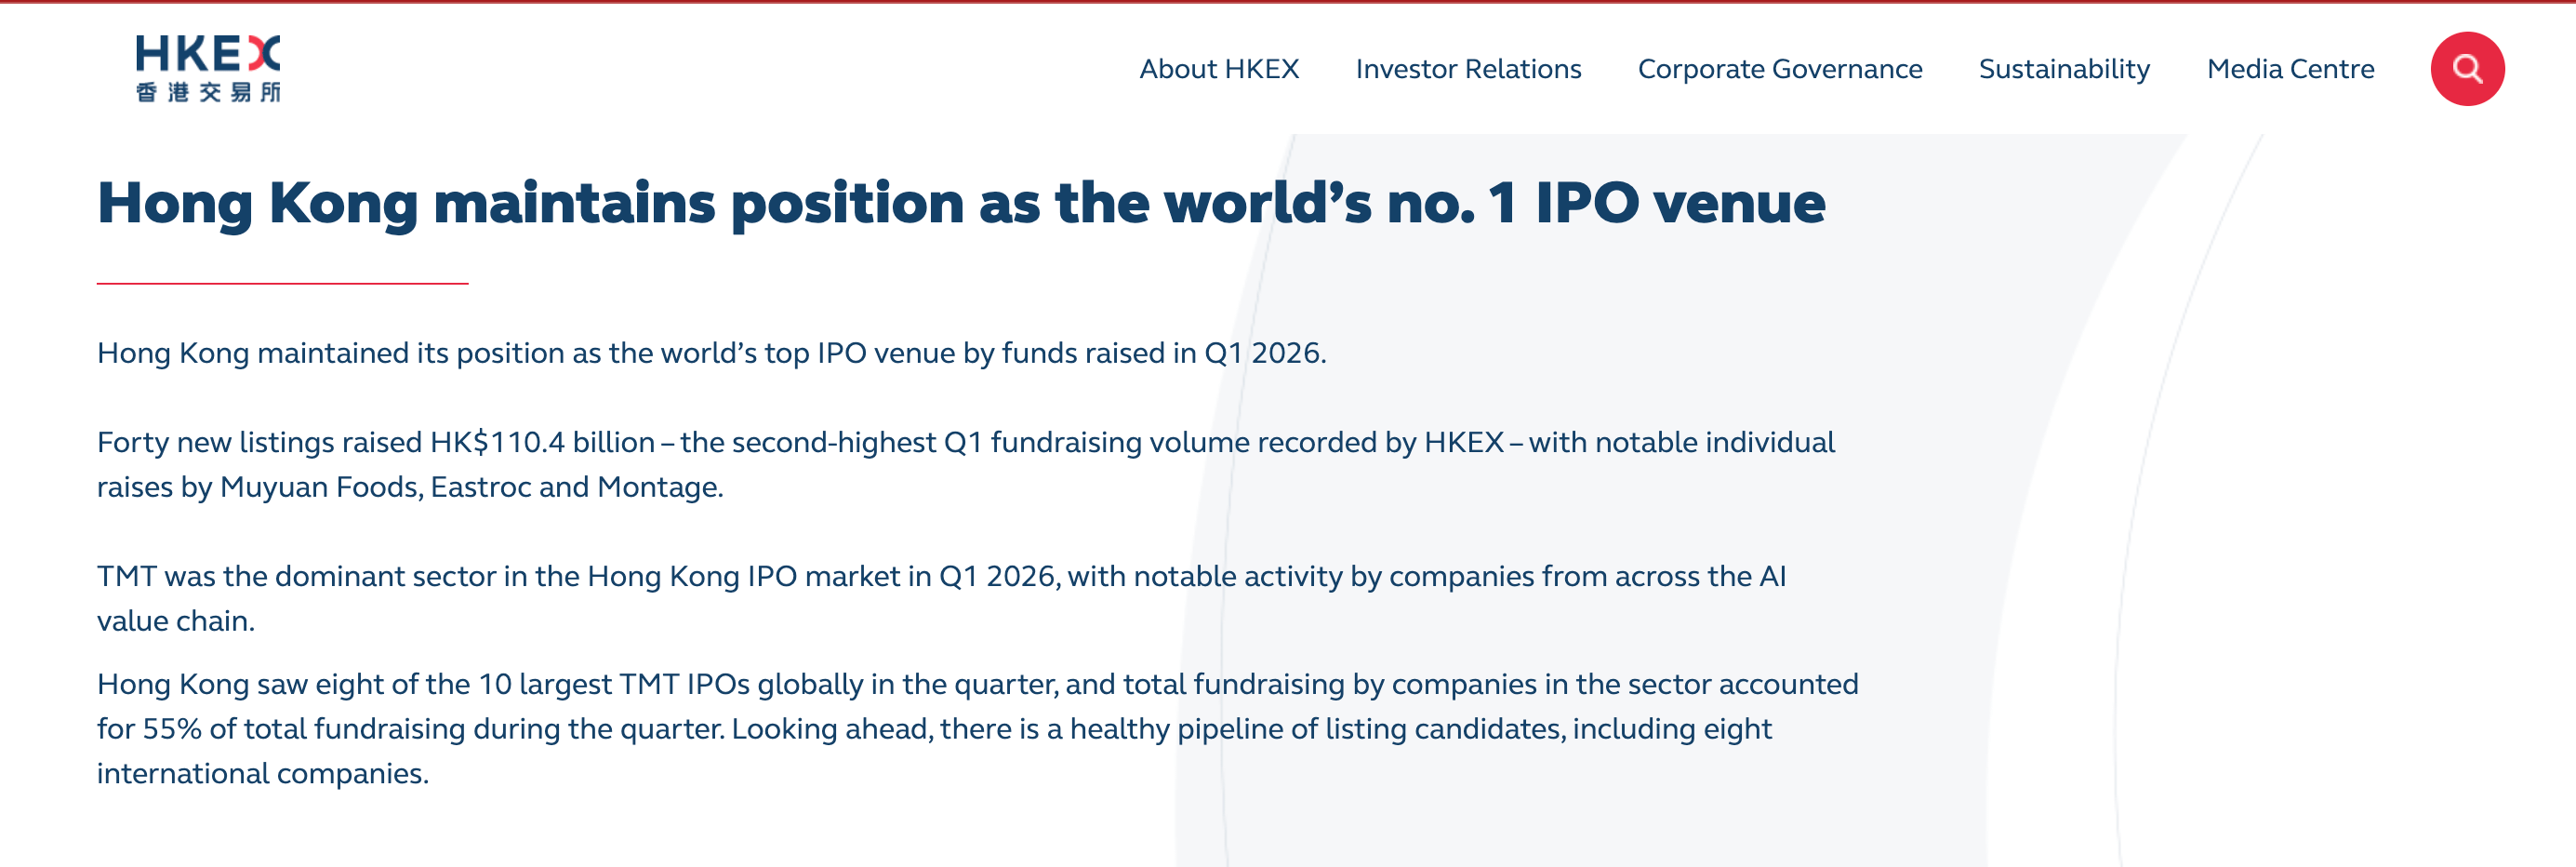
Sur les sept premiers mois, on compte 104 nouvelles cotations (+96 %) et 328,2 milliards de HKD levés en IPO, soit +154 % sur un an.
Les volumes d’échange suivent avec 286,8 milliards de HKD par jour en moyenne (+18 %), et 307,2 milliards en juillet seul.
En 2022, on écrivait des nécrologies sur cette place financière.
Quatre ans plus tard, elle domine le classement mondial des IPO.
Gardez ce décalage entre narratif et données en tête, car il structure tout l’article.
2. Les indicateurs et le tableau de bord de la décennie
Comme vous le savez, j’ai une stratégie bottom-up, mais dans cette série, je vais quand même analyser les principaux indicateurs pour qu’on puisse savoir quelques tendances sur ce marché.
Où en est-on
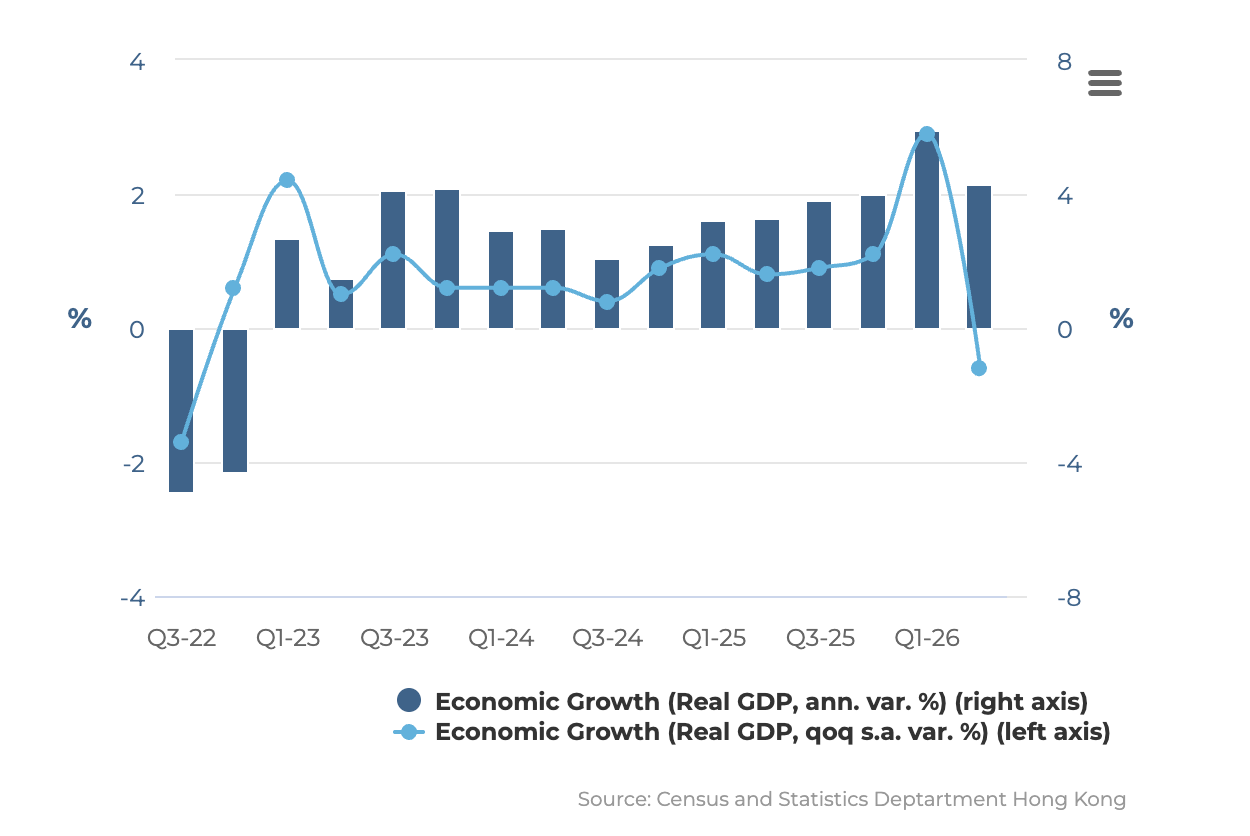
Le PIB réel affiche +4,3 % au T2 2026 en glissement annuel.
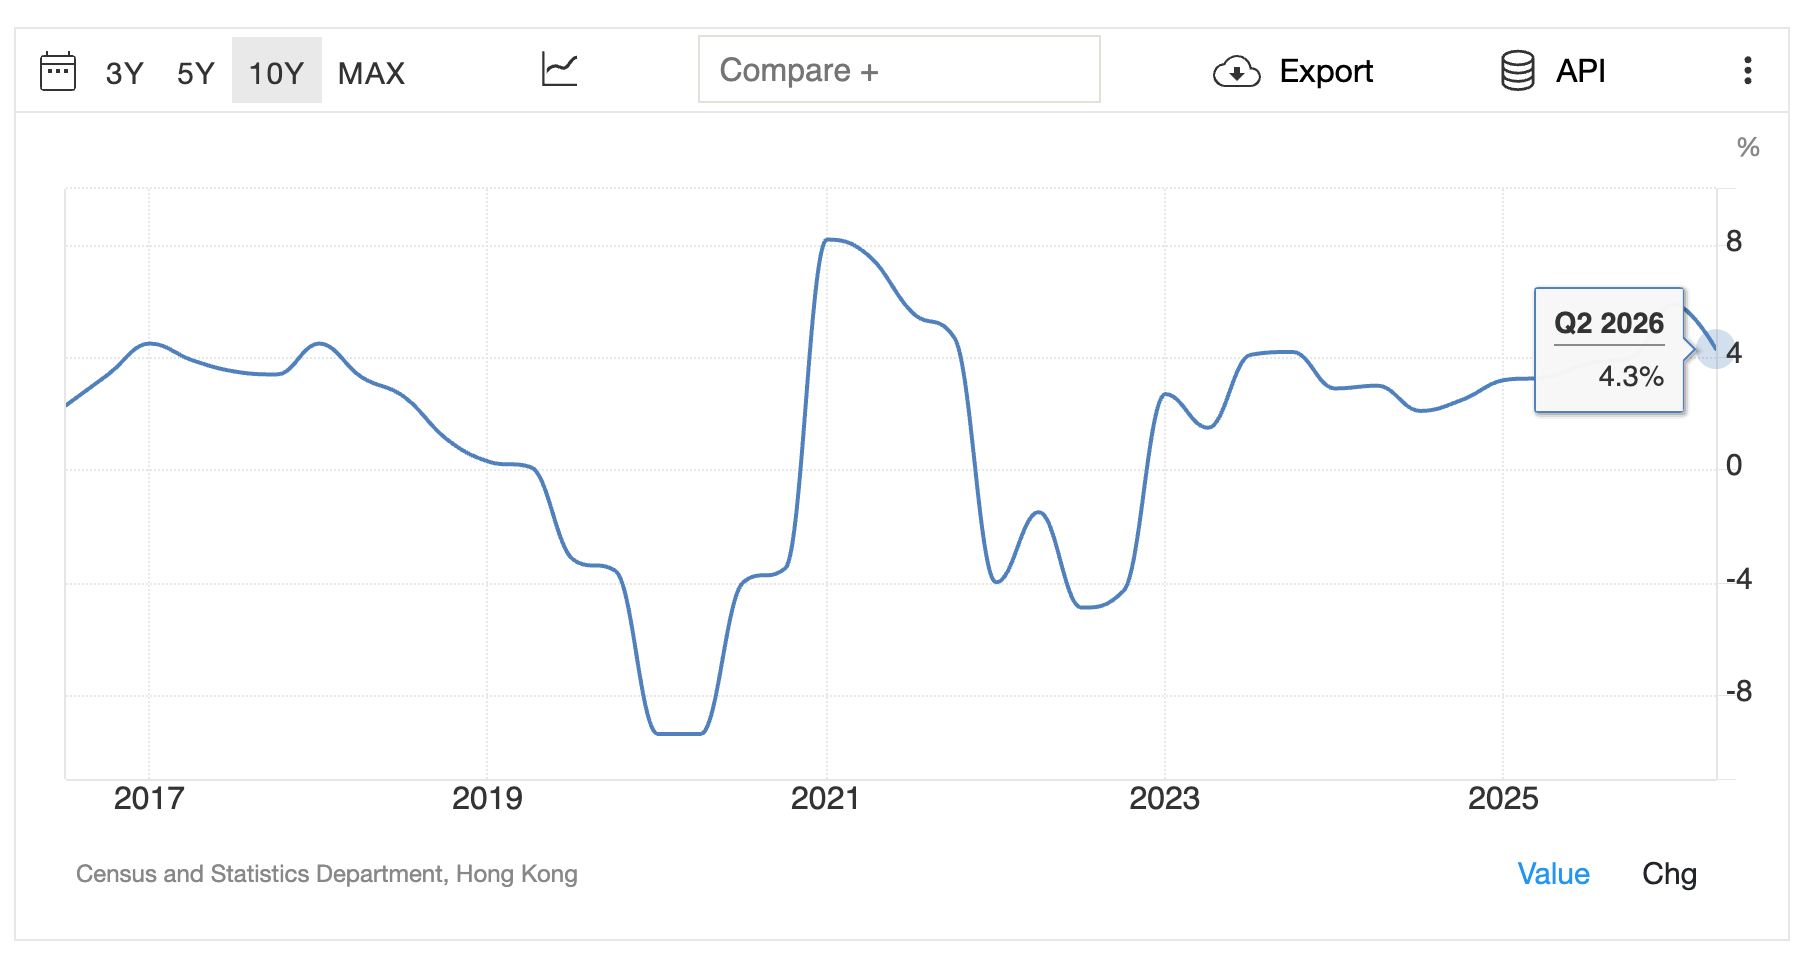
Après +5,9 % au T1, ce qui donne +5,1 % au premier semestre, soit le meilleur depuis près de cinq ans. Mais le chiffre que personne ne cite est le PIB séquentiel, en recul de −0,6 % au T2 par rapport au T1. La dynamique a calé.
L’inflation ressort à +1,9 % en juin 2026, marquant une sortie de quasi-déflation sans surchauffe.
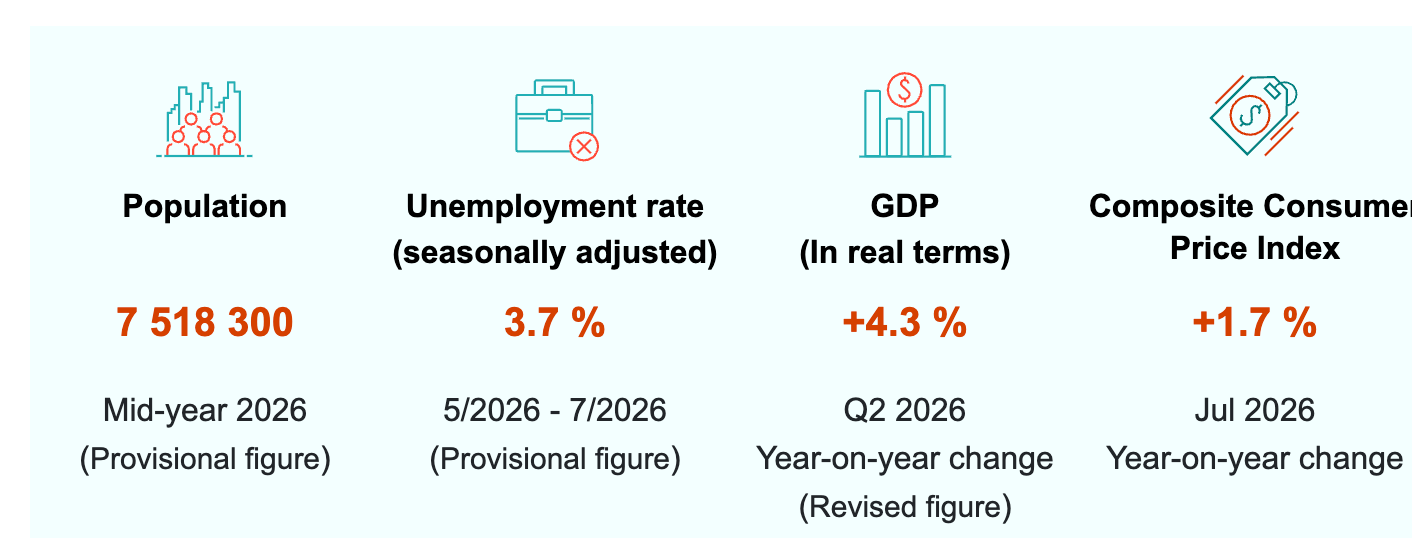
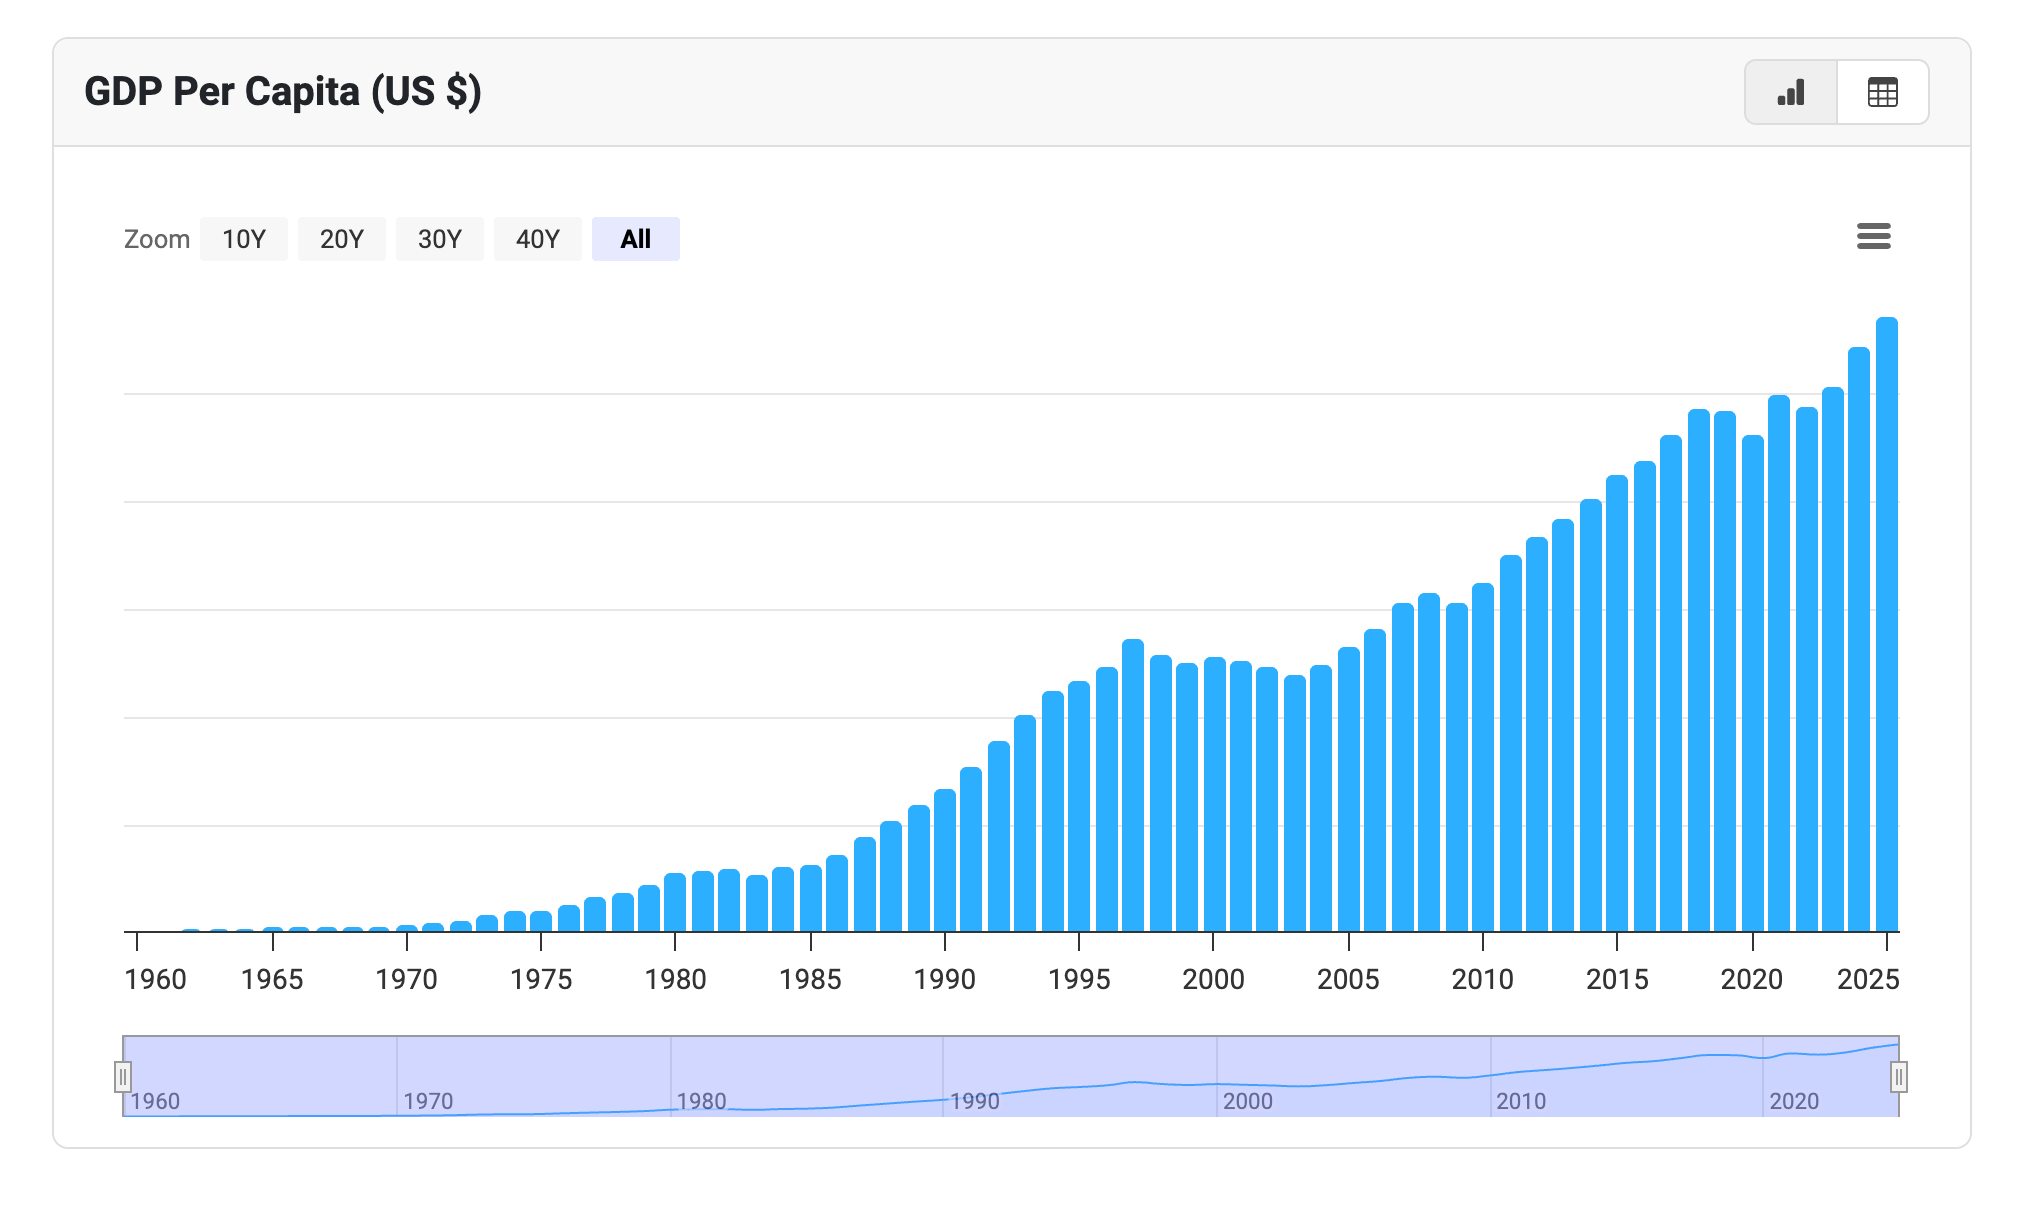
Le chômage se maintient à 3,7 %, un plein emploi de fait. Le PIB par habitant atteint environ 57 000 USD, contre 42 000 en 2015, soit +34 % en dollars courants sur la décennie.
Côté monétaire, le HIBOR 1 mois tourne autour de 2,58 %, contre environ 5 % au pic de 2023. Le peg tient dans sa bande sans intervention majeure.
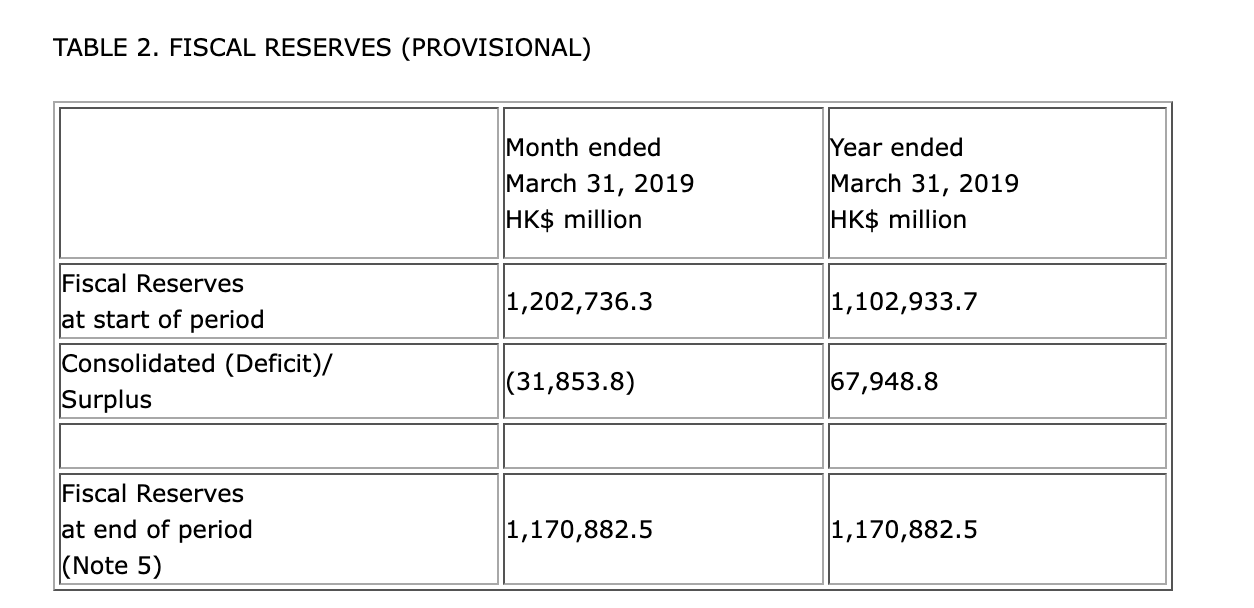
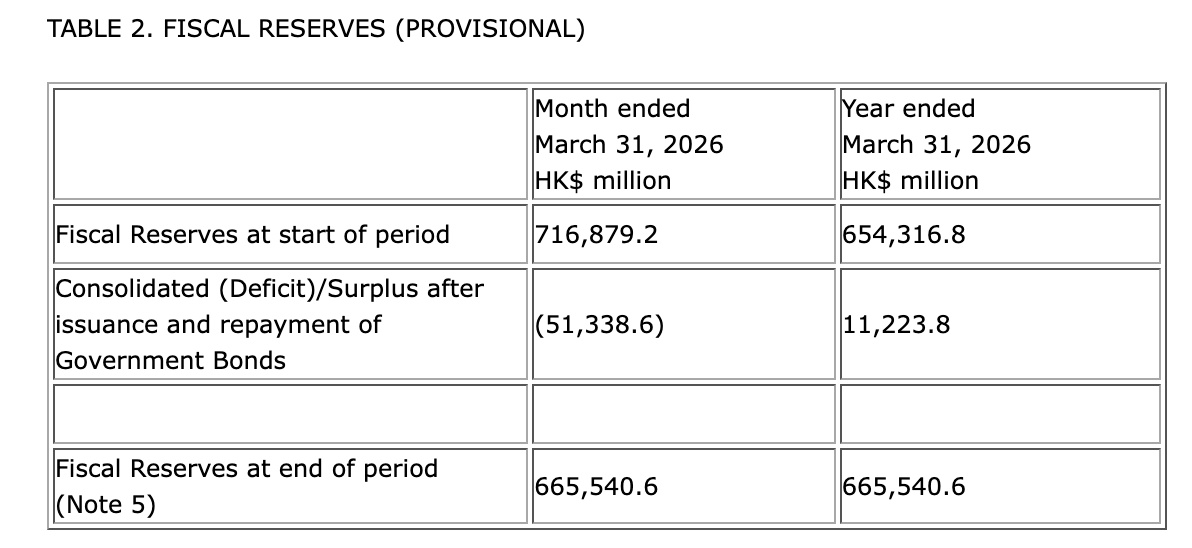
En revanche, les réserves budgétaires ont fondu à environ 665 milliards de HKD, contre 1 200 milliards en mars 2019, soit une chute de 43 % en sept ans. Le solde budgétaire est toutefois revenu à l’équilibre en 2025-26 après un déficit de 87 milliards l’exercice précédent.
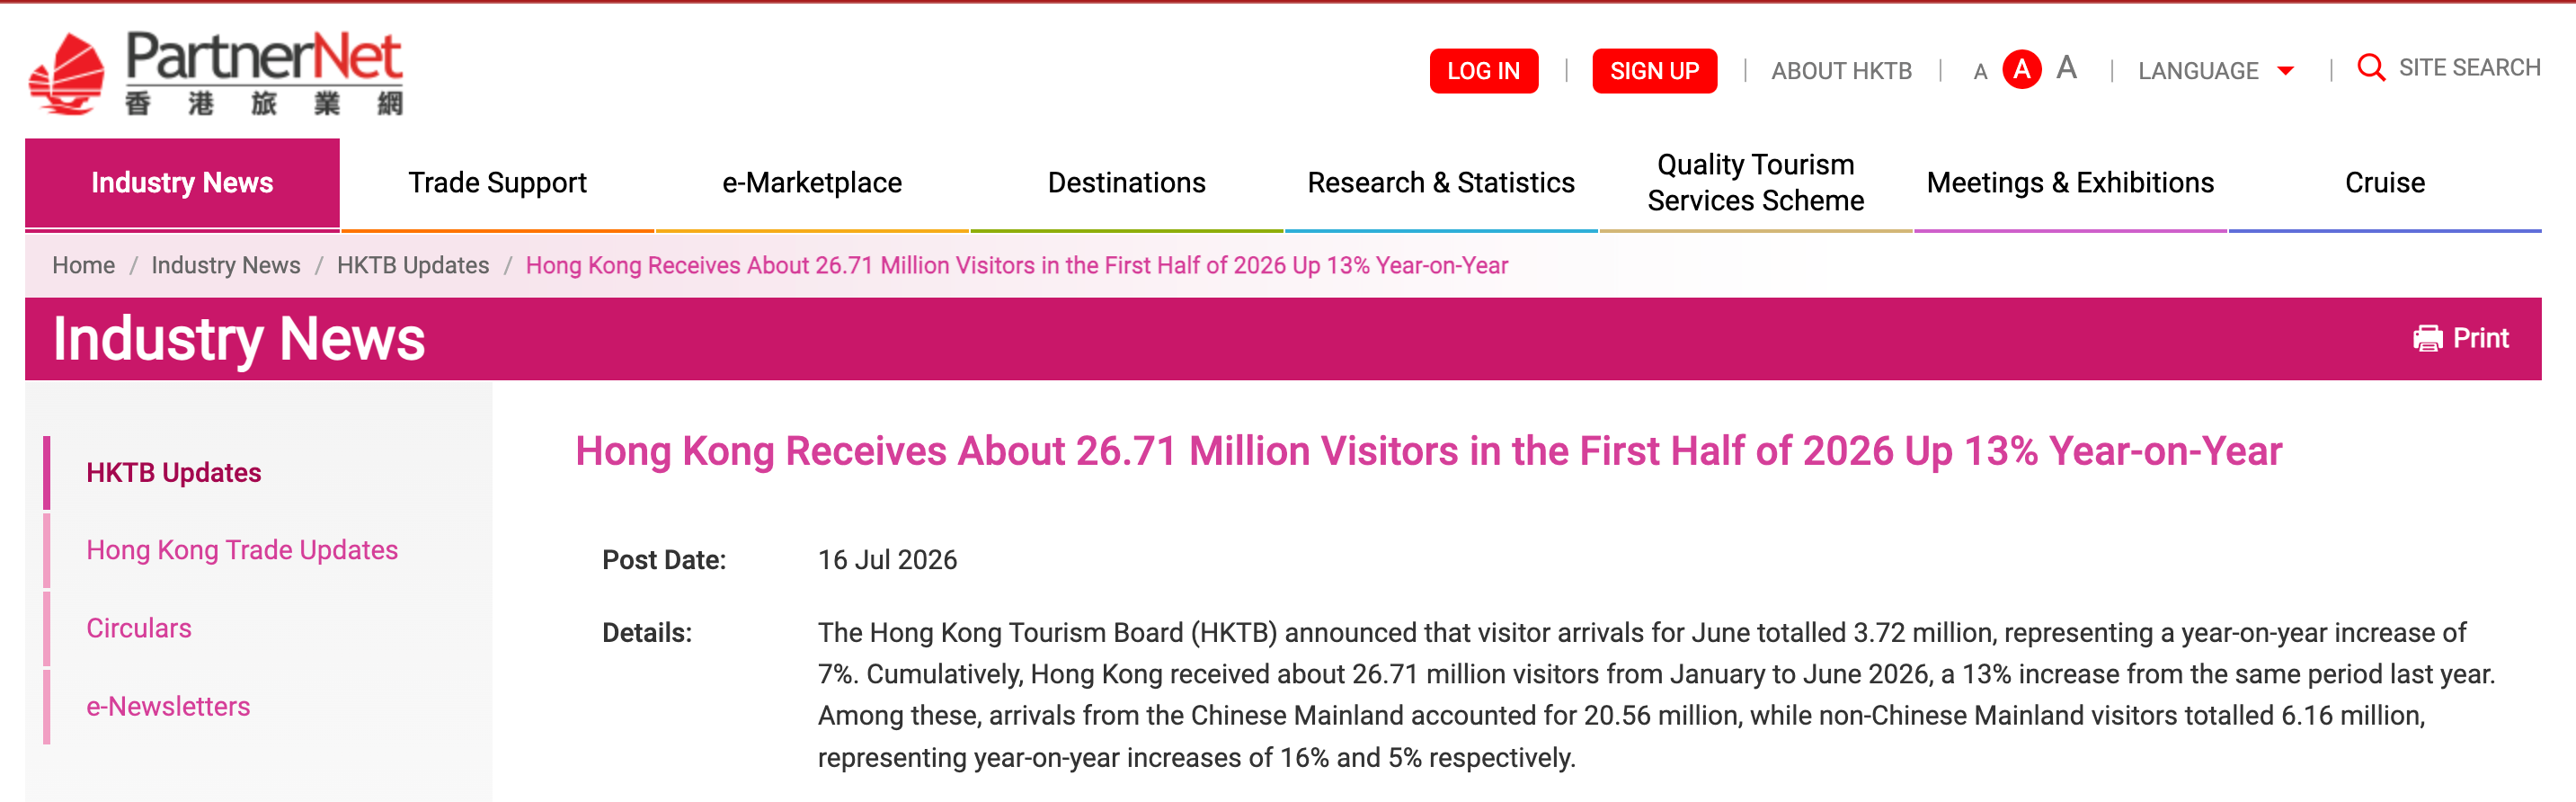
Le tourisme constitue un moteur réel de la reprise des services avec 26,71 millions de visiteurs au premier semestre 2026, en hausse de 13 %.
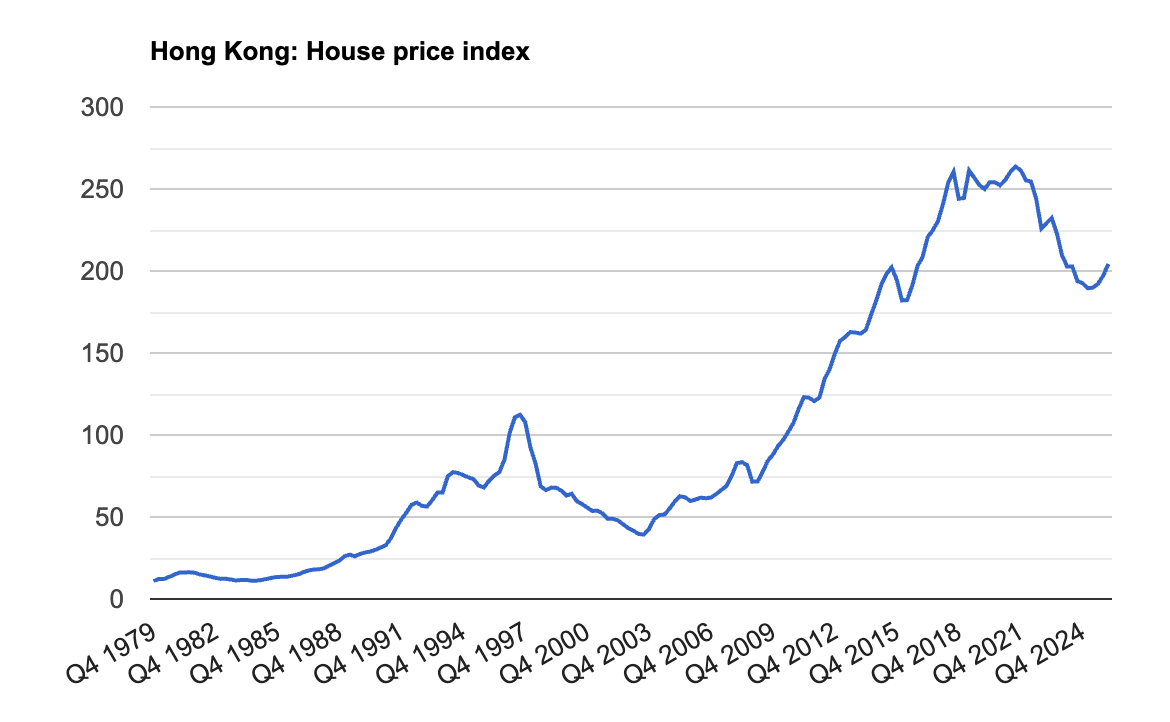
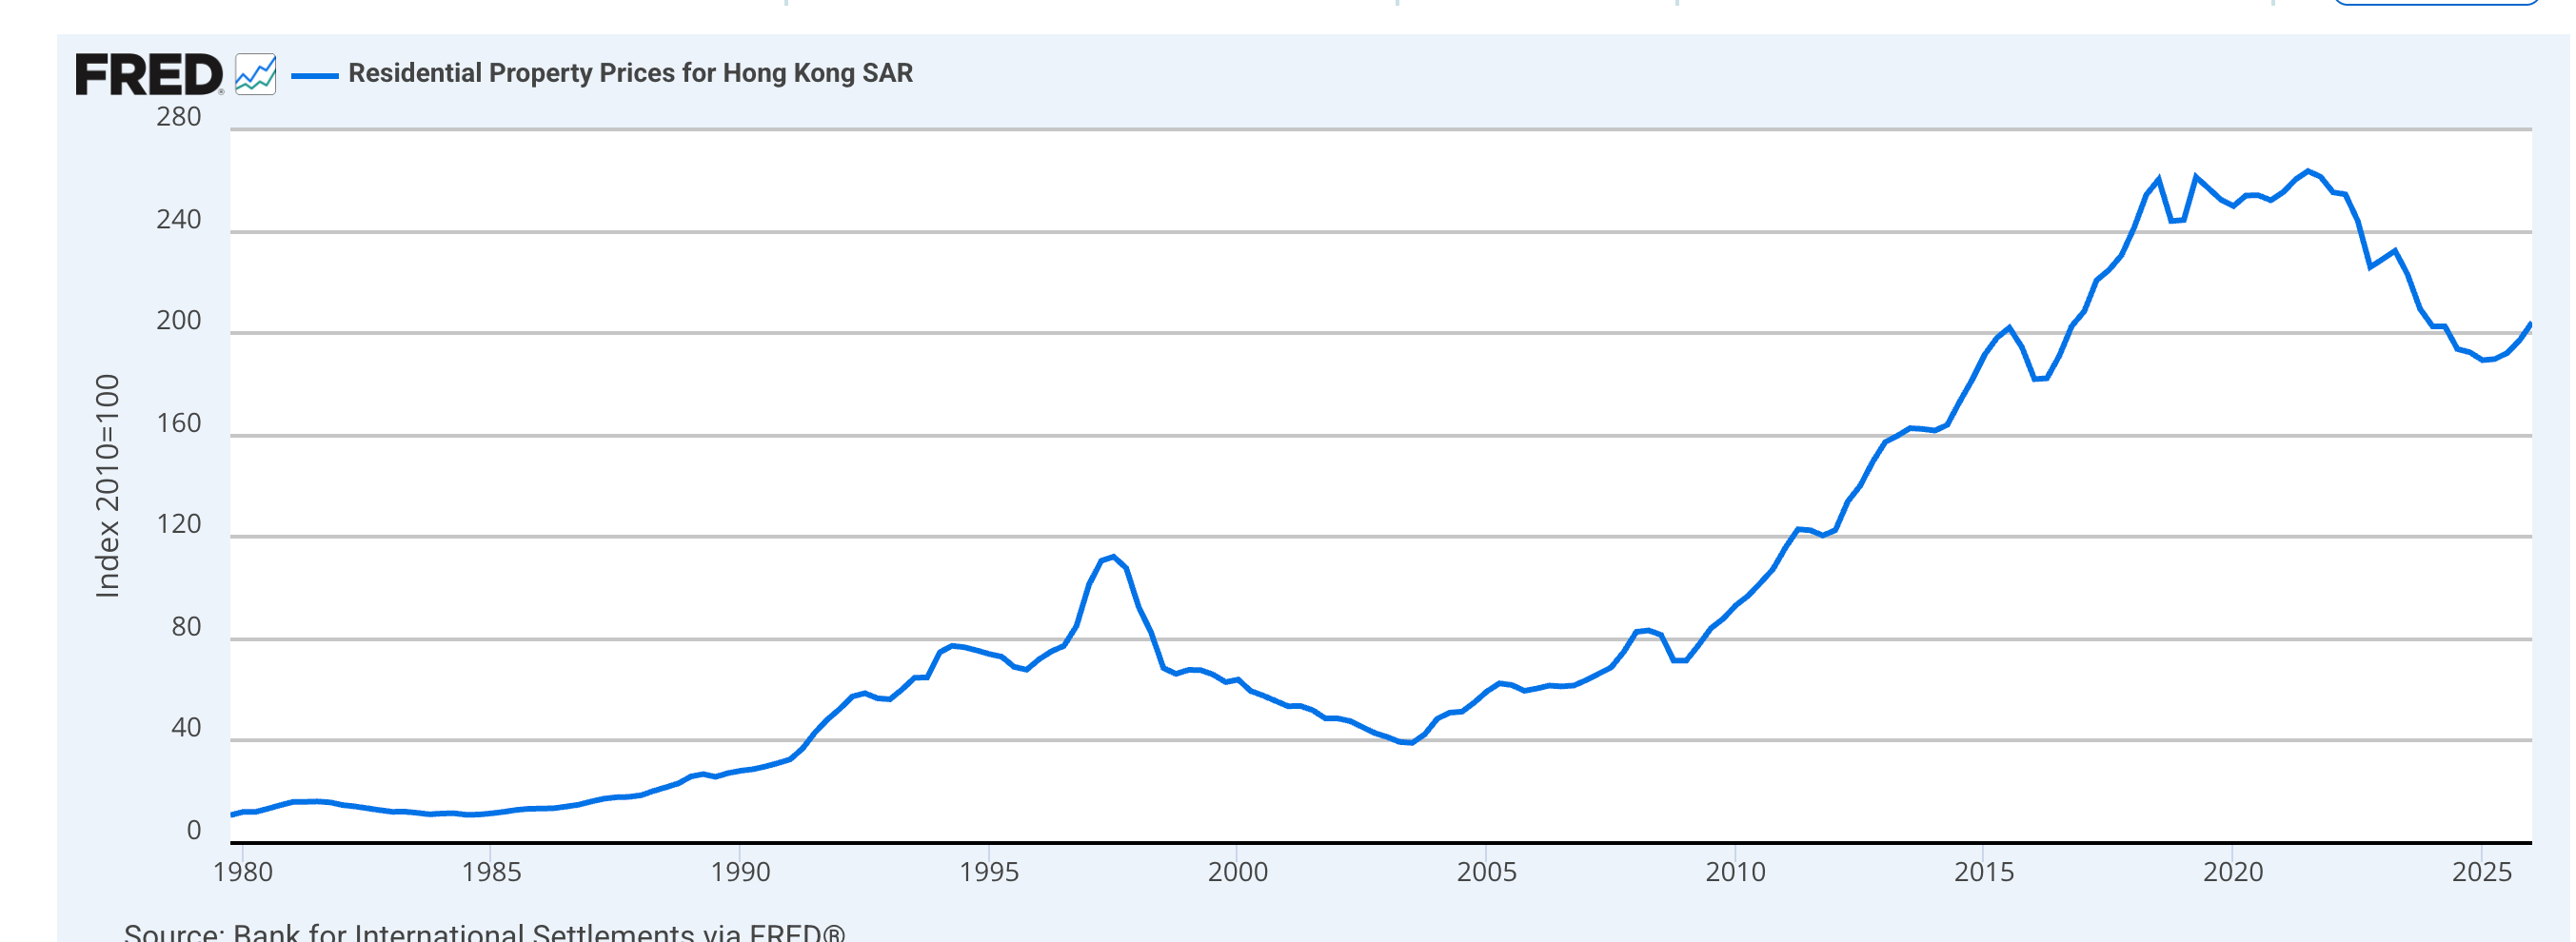
L’immobilier résidentiel, en recul de 22,5% depuis son pic de 2021, enregistre désormais neuf mois consécutifs de hausse avec +4,7 % en 2025 et +1,4 % au T1 2026.
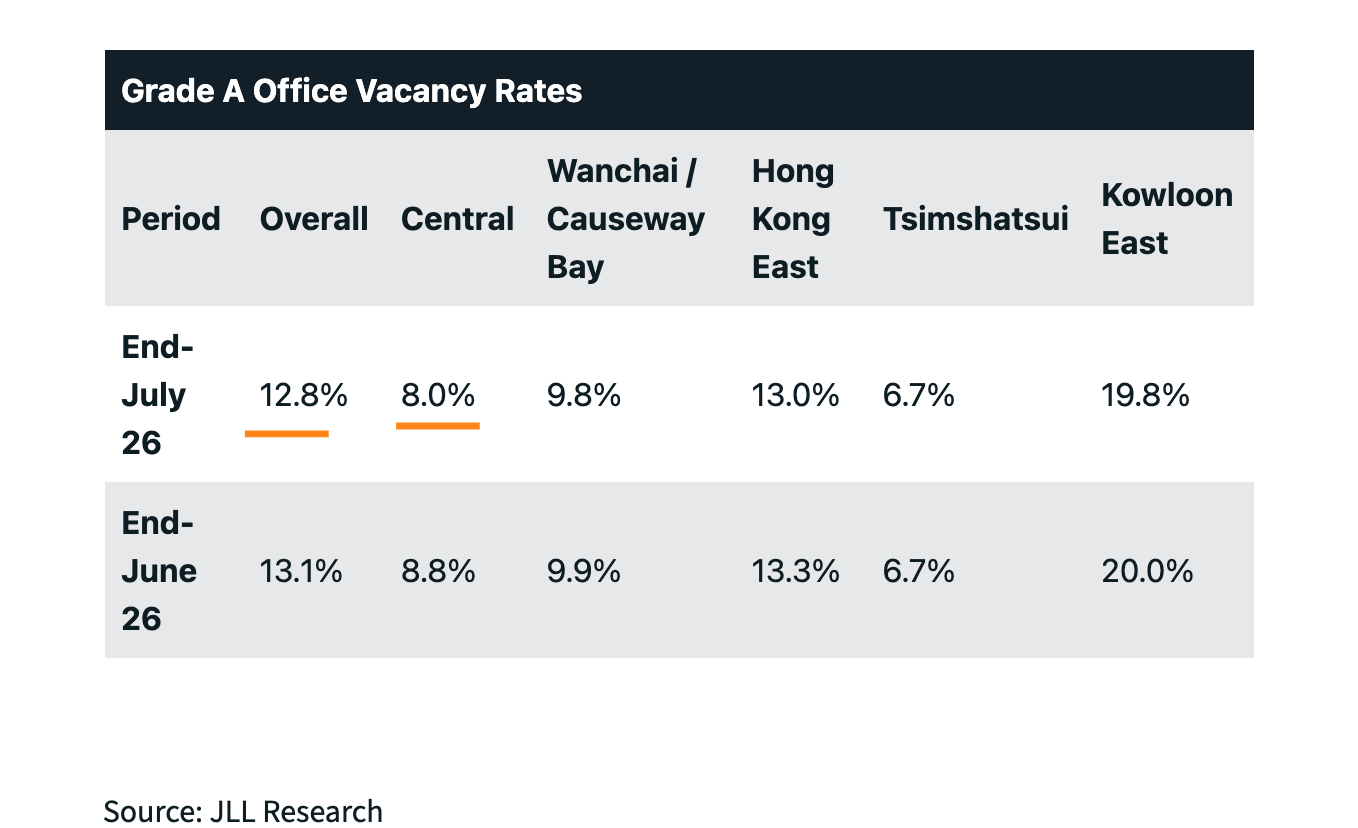
Les bureaux Grade A affichent une vacance d’environ 12.8% au global, mais Central est retombé à ~8.8 %, signe que le prime se reprend tandis que le secondaire reste sinistré.
Les trois séquences de la décennies
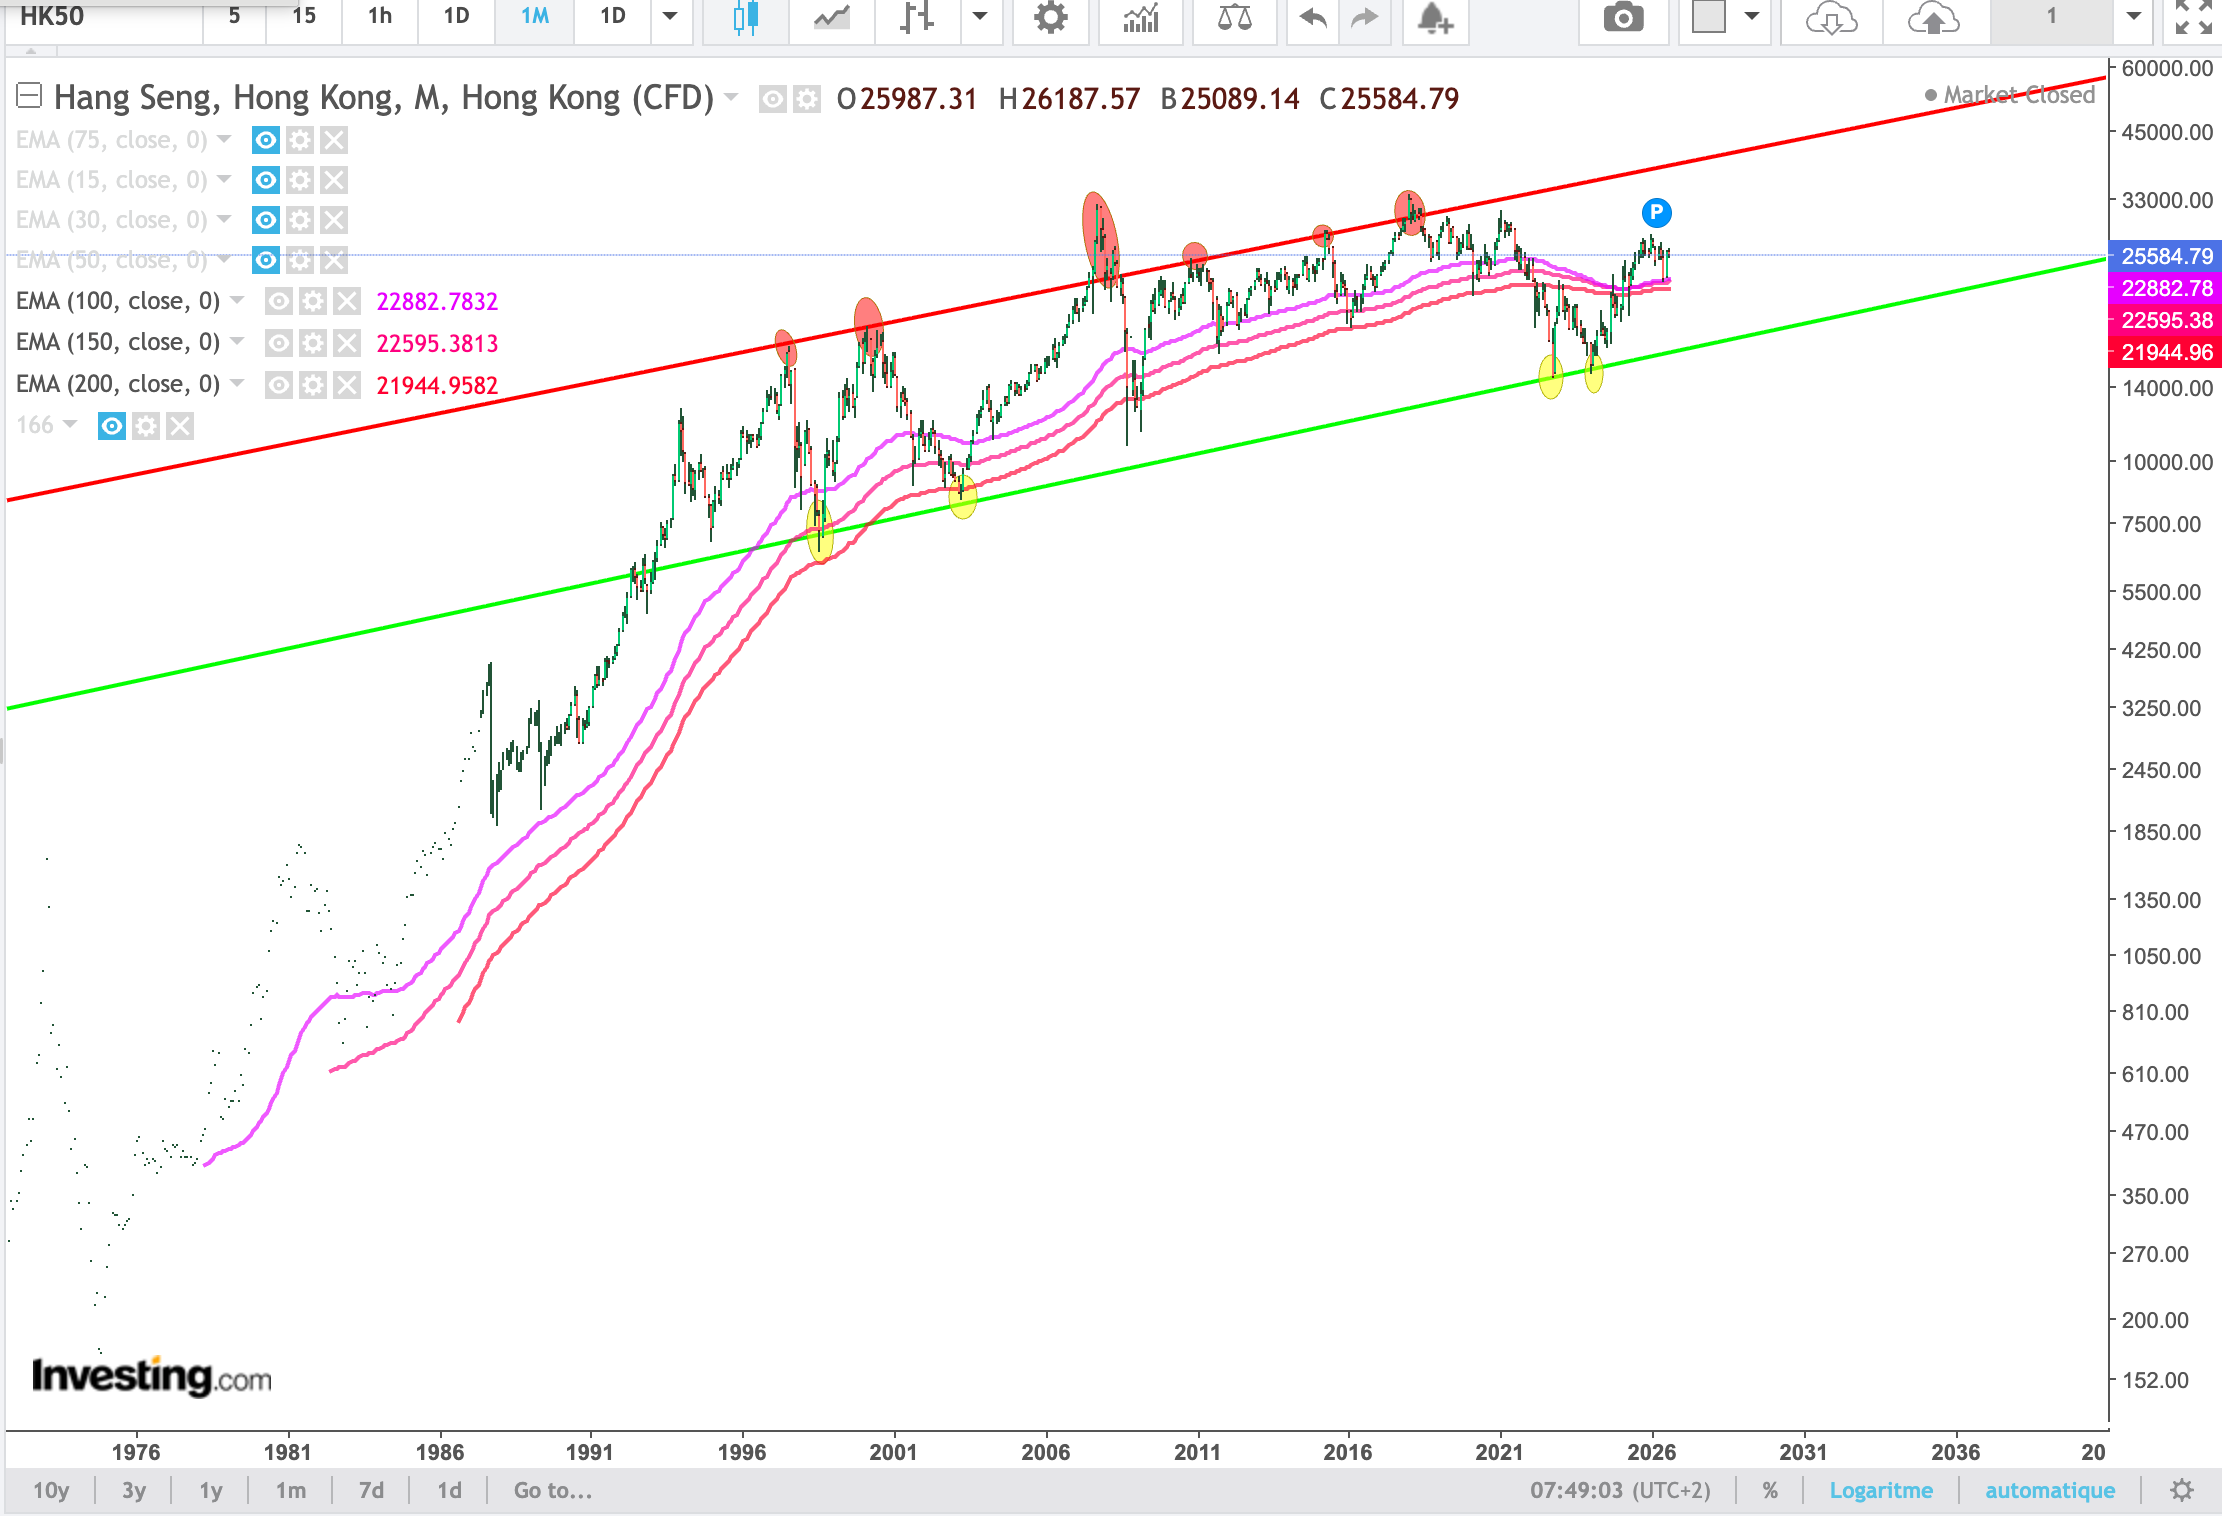
Le premier constat, c’est que c’est quand même un indice qui corrige avec plusieurs « Drowdown» assez importants.
2015-2019, la fin d’un modèle.
Guerre commerciale, puis 2019 et la rupture sociale. Le PIB par habitant progresse encore, l’immobilier atteint des sommets absurdes, mais une prime de risque politique permanente s’installe. Ce n’est pas un accident conjoncturel, c’est un changement de régime de valorisation, et il n’a pas été réversé
2020-2023, la double contraction.
Fermeture prolongée (Hong Kong a rouvert bien après le reste du monde), effondrement immobilier chinois, régulation de la tech, et surtout le mécanisme le plus important de tout cet article.
Le peg a importé la politique de la Fed dans une économie en déflation.
Le HIBOR est monté à 5 % au moment exact où la Chine avait besoin d’assouplissement. Un territoire qui ne peut ni dévaluer ni baisser ses taux, avec des prix immobiliers en chute de 30 %, ne traverse pas un cycle mais se retrouve dans un étau.
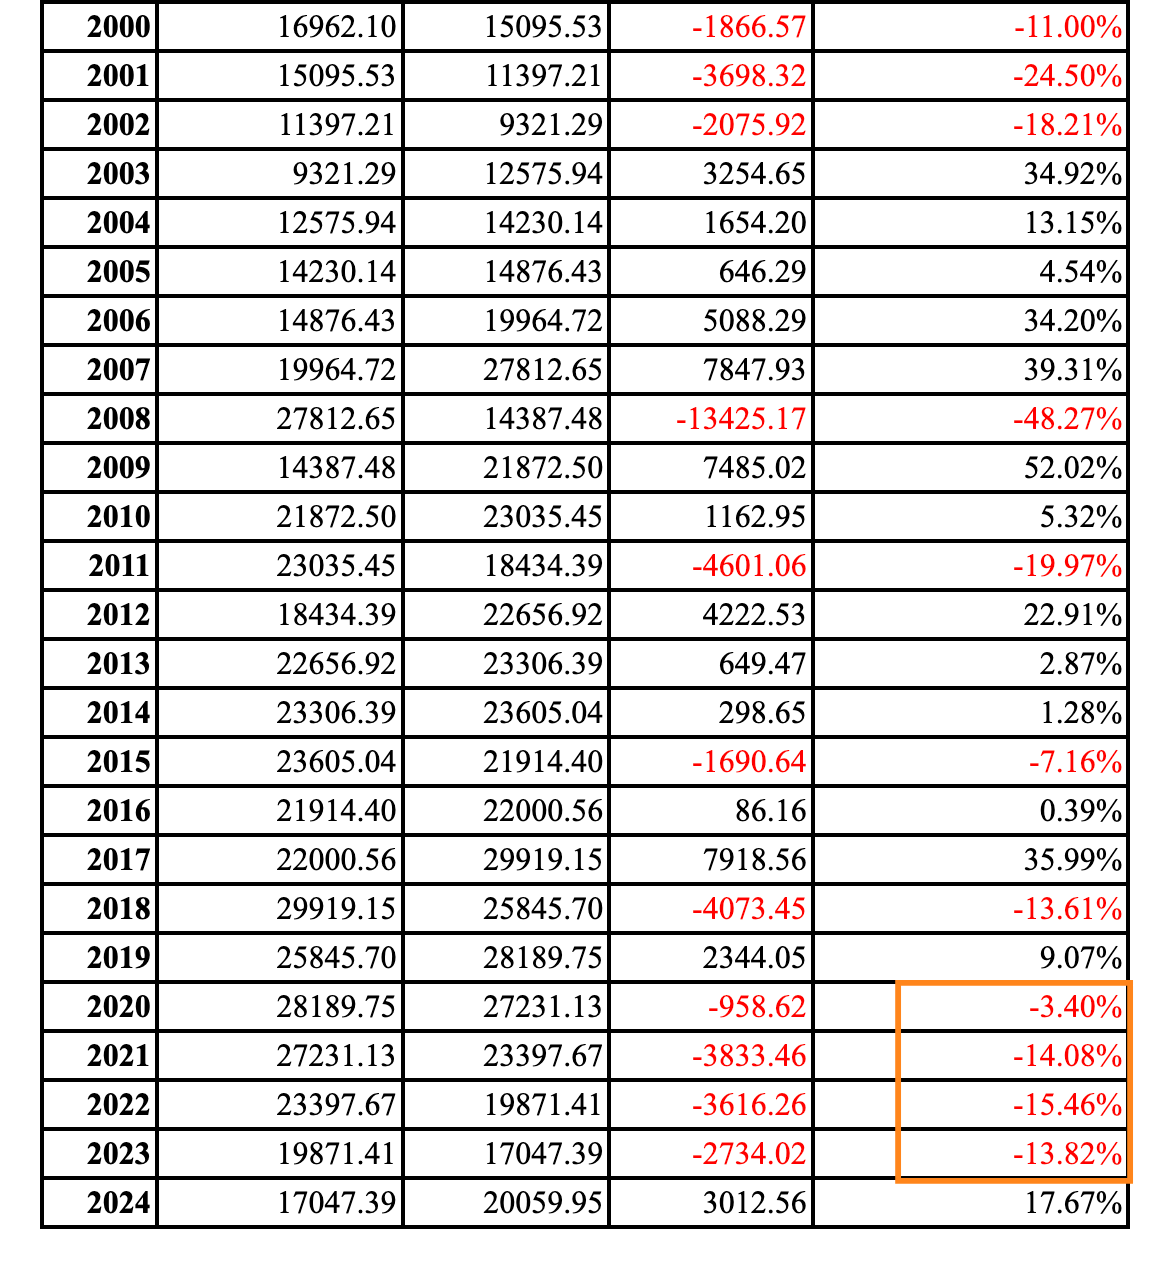
Résultat, trois années boursières consécutives de baisse (−14,1 %, −15,5 %, −13,8 %) et près de la moitié des réserves budgétaires consommée