

AVERTISSEMENT IMPORTANT
En aucun cas mes propos ne constituent des conseils ou des consignes d’investissement. Les analyses présentées ici reflètent un travail de recherche personnel. Chaque investisseur doit effectuer ses propres vérifications et prendre ses décisions en toute autonomie, en fonction de son profil, de sa tolérance au risque et de ses objectifs patrimoniaux. Je ne suis pas conseiller financier.
Un mot sur la patience
Je reçois régulièrement des messages du type « ça fait 3, 4, 5 mois que je suis en position et ça ne fait pas grand-chose ». Je comprends la frustration. Mais je veux être très clair.
On investit dans une entreprise, pas dans un ticker.
Il est tout à fait normal et légitime qu’un cours de bourse ne prenne pas 20 % en cinq mois. Ma stratégie repose sur un horizon long terme. Je suis prêt à détenir une position pendant plusieurs années si nécessaire. Le marché finit toujours par reconnaître la valeur, mais il le fait selon son propre calendrier, pas le mien.
Si vous cherchez des gains rapides, cette approche n’est probablement pas faite pour vous. Si vous cherchez à accumuler de la qualité à prix réduit pendant que les autres paniquent, alors vous êtes au bon endroit.
Je vous renvoie sur l’introduction de mon PEA, où j’explique clairement ma stratégie et ma vision.

Avant de rentrer dans le vif du sujet
J’ai récemment tourné une vidéo sur le Hang Seng, l’indice hongkongais, que je vous recommande d’aller voir. L’analyse est également disponible dans mon dernier post sur Substack.
Ce sujet est directement lié à ce que je vais vous présenter aujourd’hui.
🇭🇰 SÉRIE PAYS - ÉPISODE 1 : HONG KONG

1. Le pays, ou pourquoi vous n’achetez pas ce que vous croyez acheter
Le contexte macro qui renforce ma conviction
Avant de vous présenter ce Top 5, il faut comprendre ce qui se passe sur les marchés obligataires mondiaux. Et c’est fascinant.
Les rendements obligataires à 10 ans augmentent partout.
Aux États-Unis (4,79 %), en Allemagne (au plus haut depuis 2011), au Royaume-Uni (au plus haut depuis 2008), au Japon (2,88 %, du jamais vu depuis des décennies). Partout, les États doivent payer plus cher pour emprunter.
Sauf en Chine.
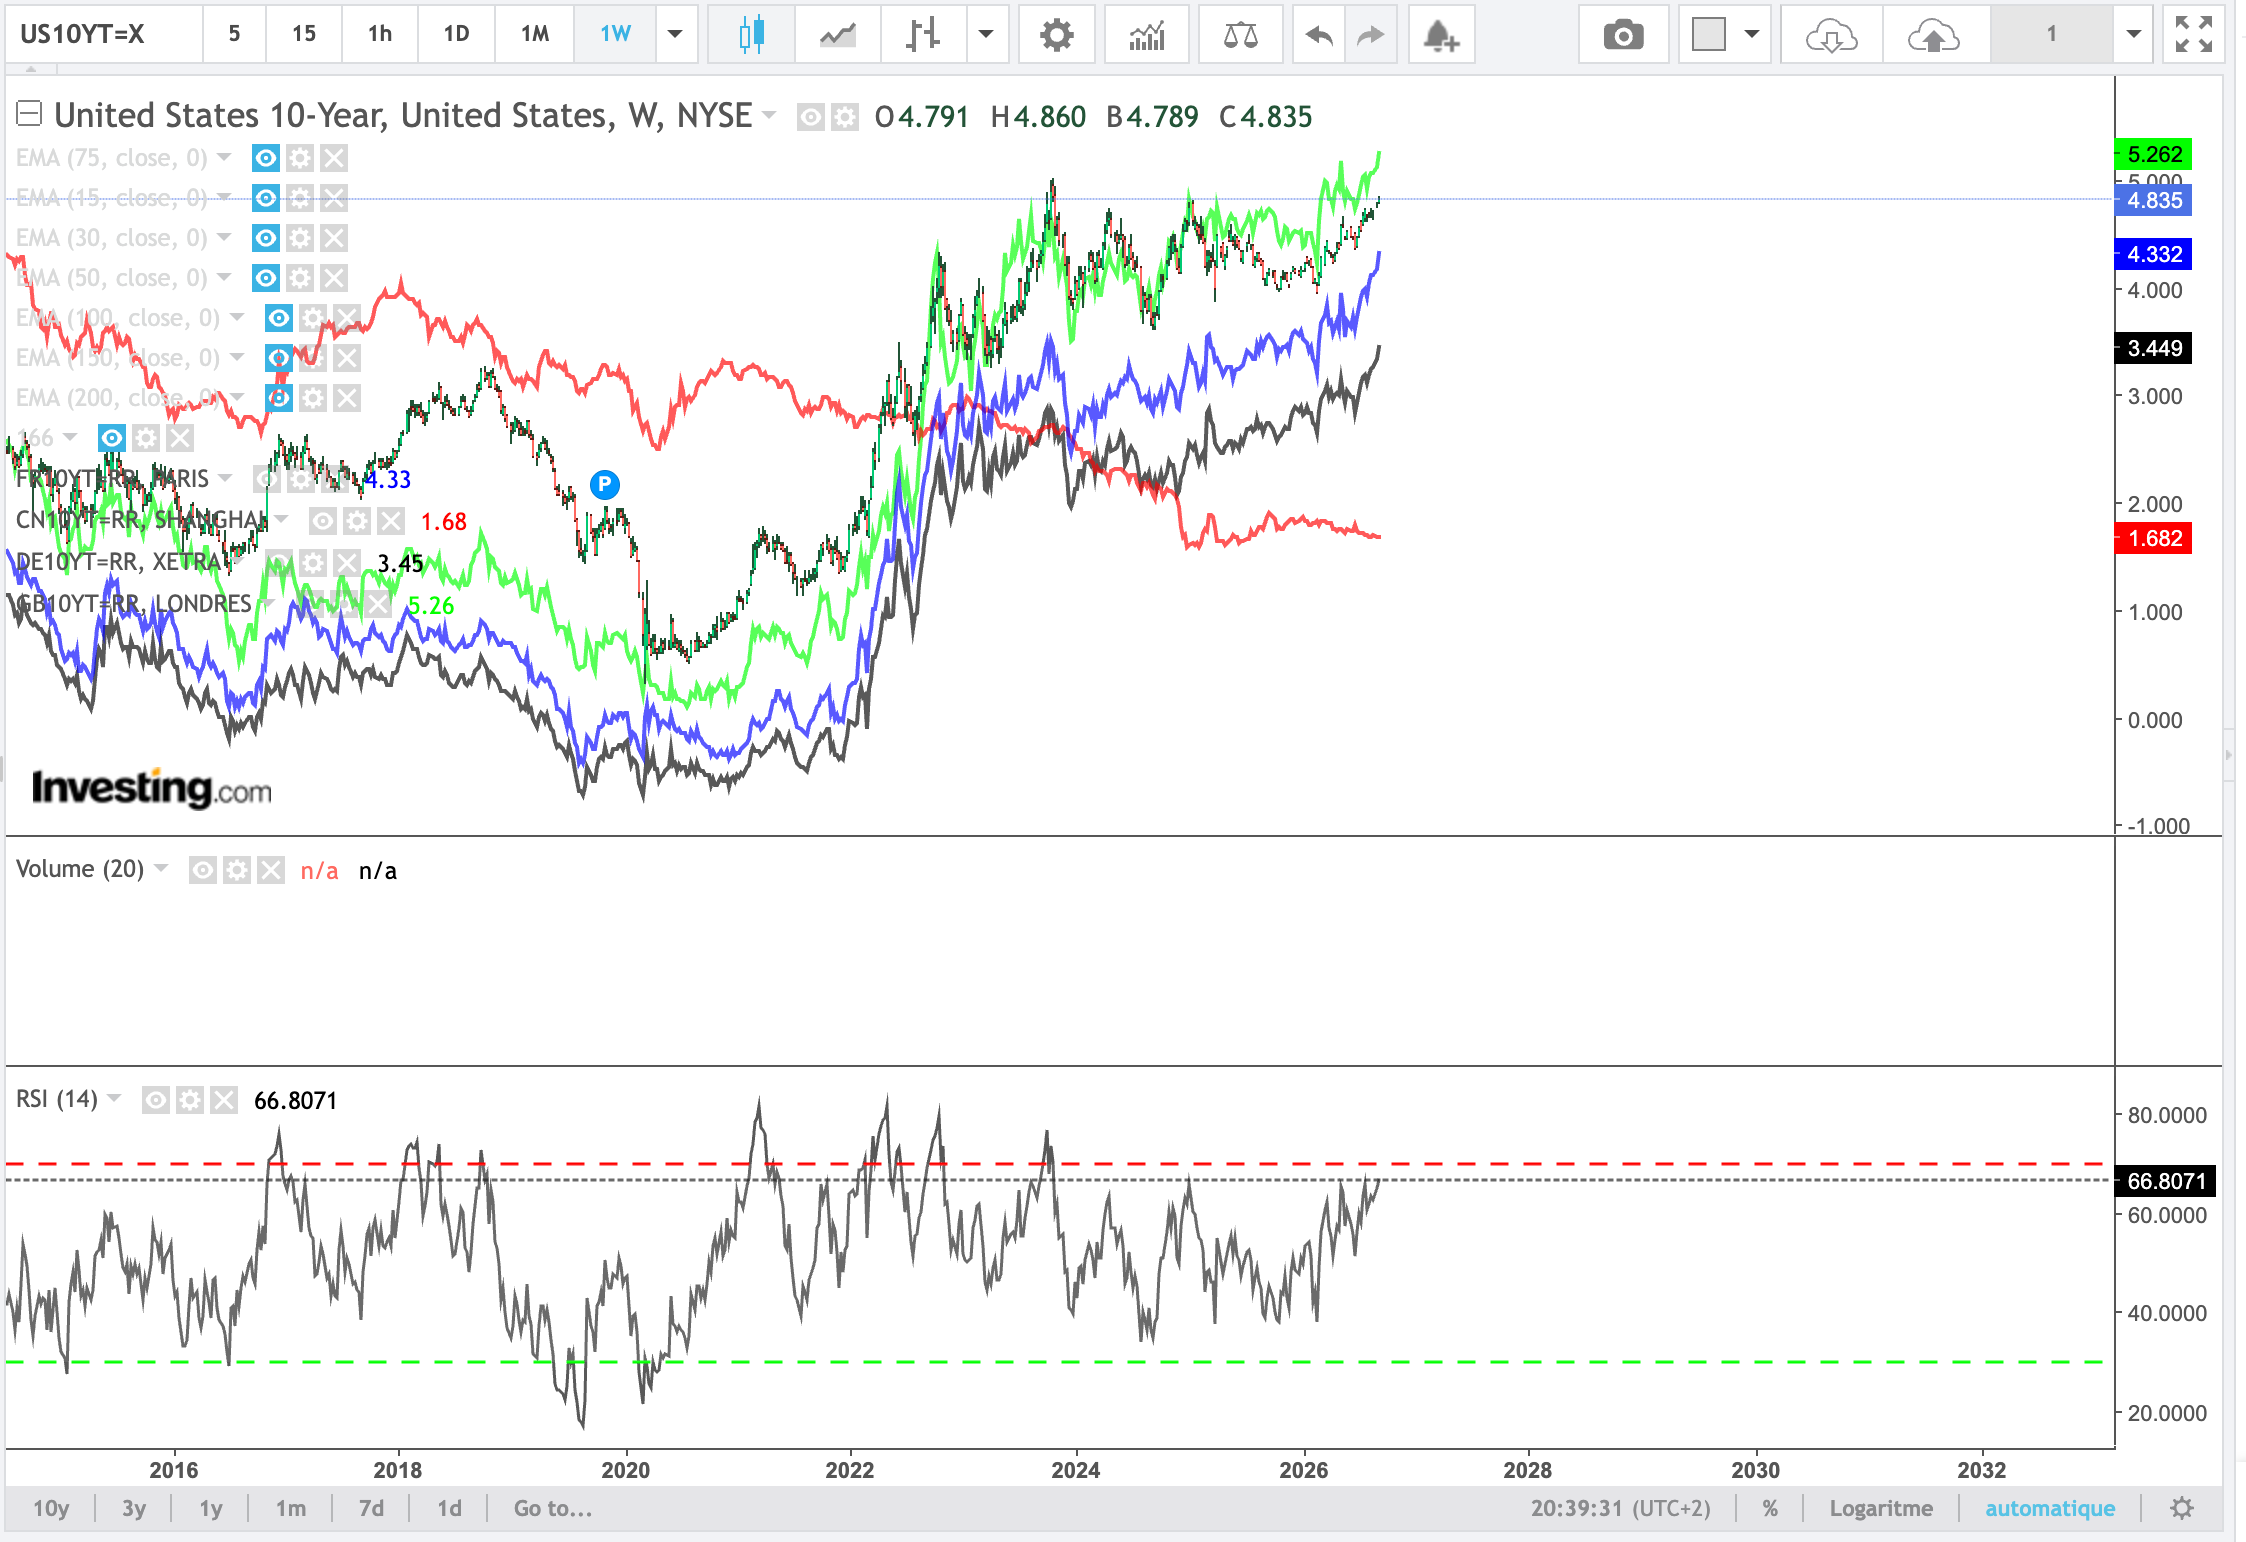
les chandeliers japonais représentent les États-Unis.
le vert représente l’Angleterre,
le bleu la France et le noir l’Allemagne.
Quant à la courbe rouge, qui ne cesse de baisser au fil du temps et s’établit à 1,68%, elle représente la Chine.
Le rendement du 10 ans chinois est à environ 1,68 %.
C’est inférieur à celui de toutes les grandes puissances occidentales.
Pour la première fois en près de 20 ans.
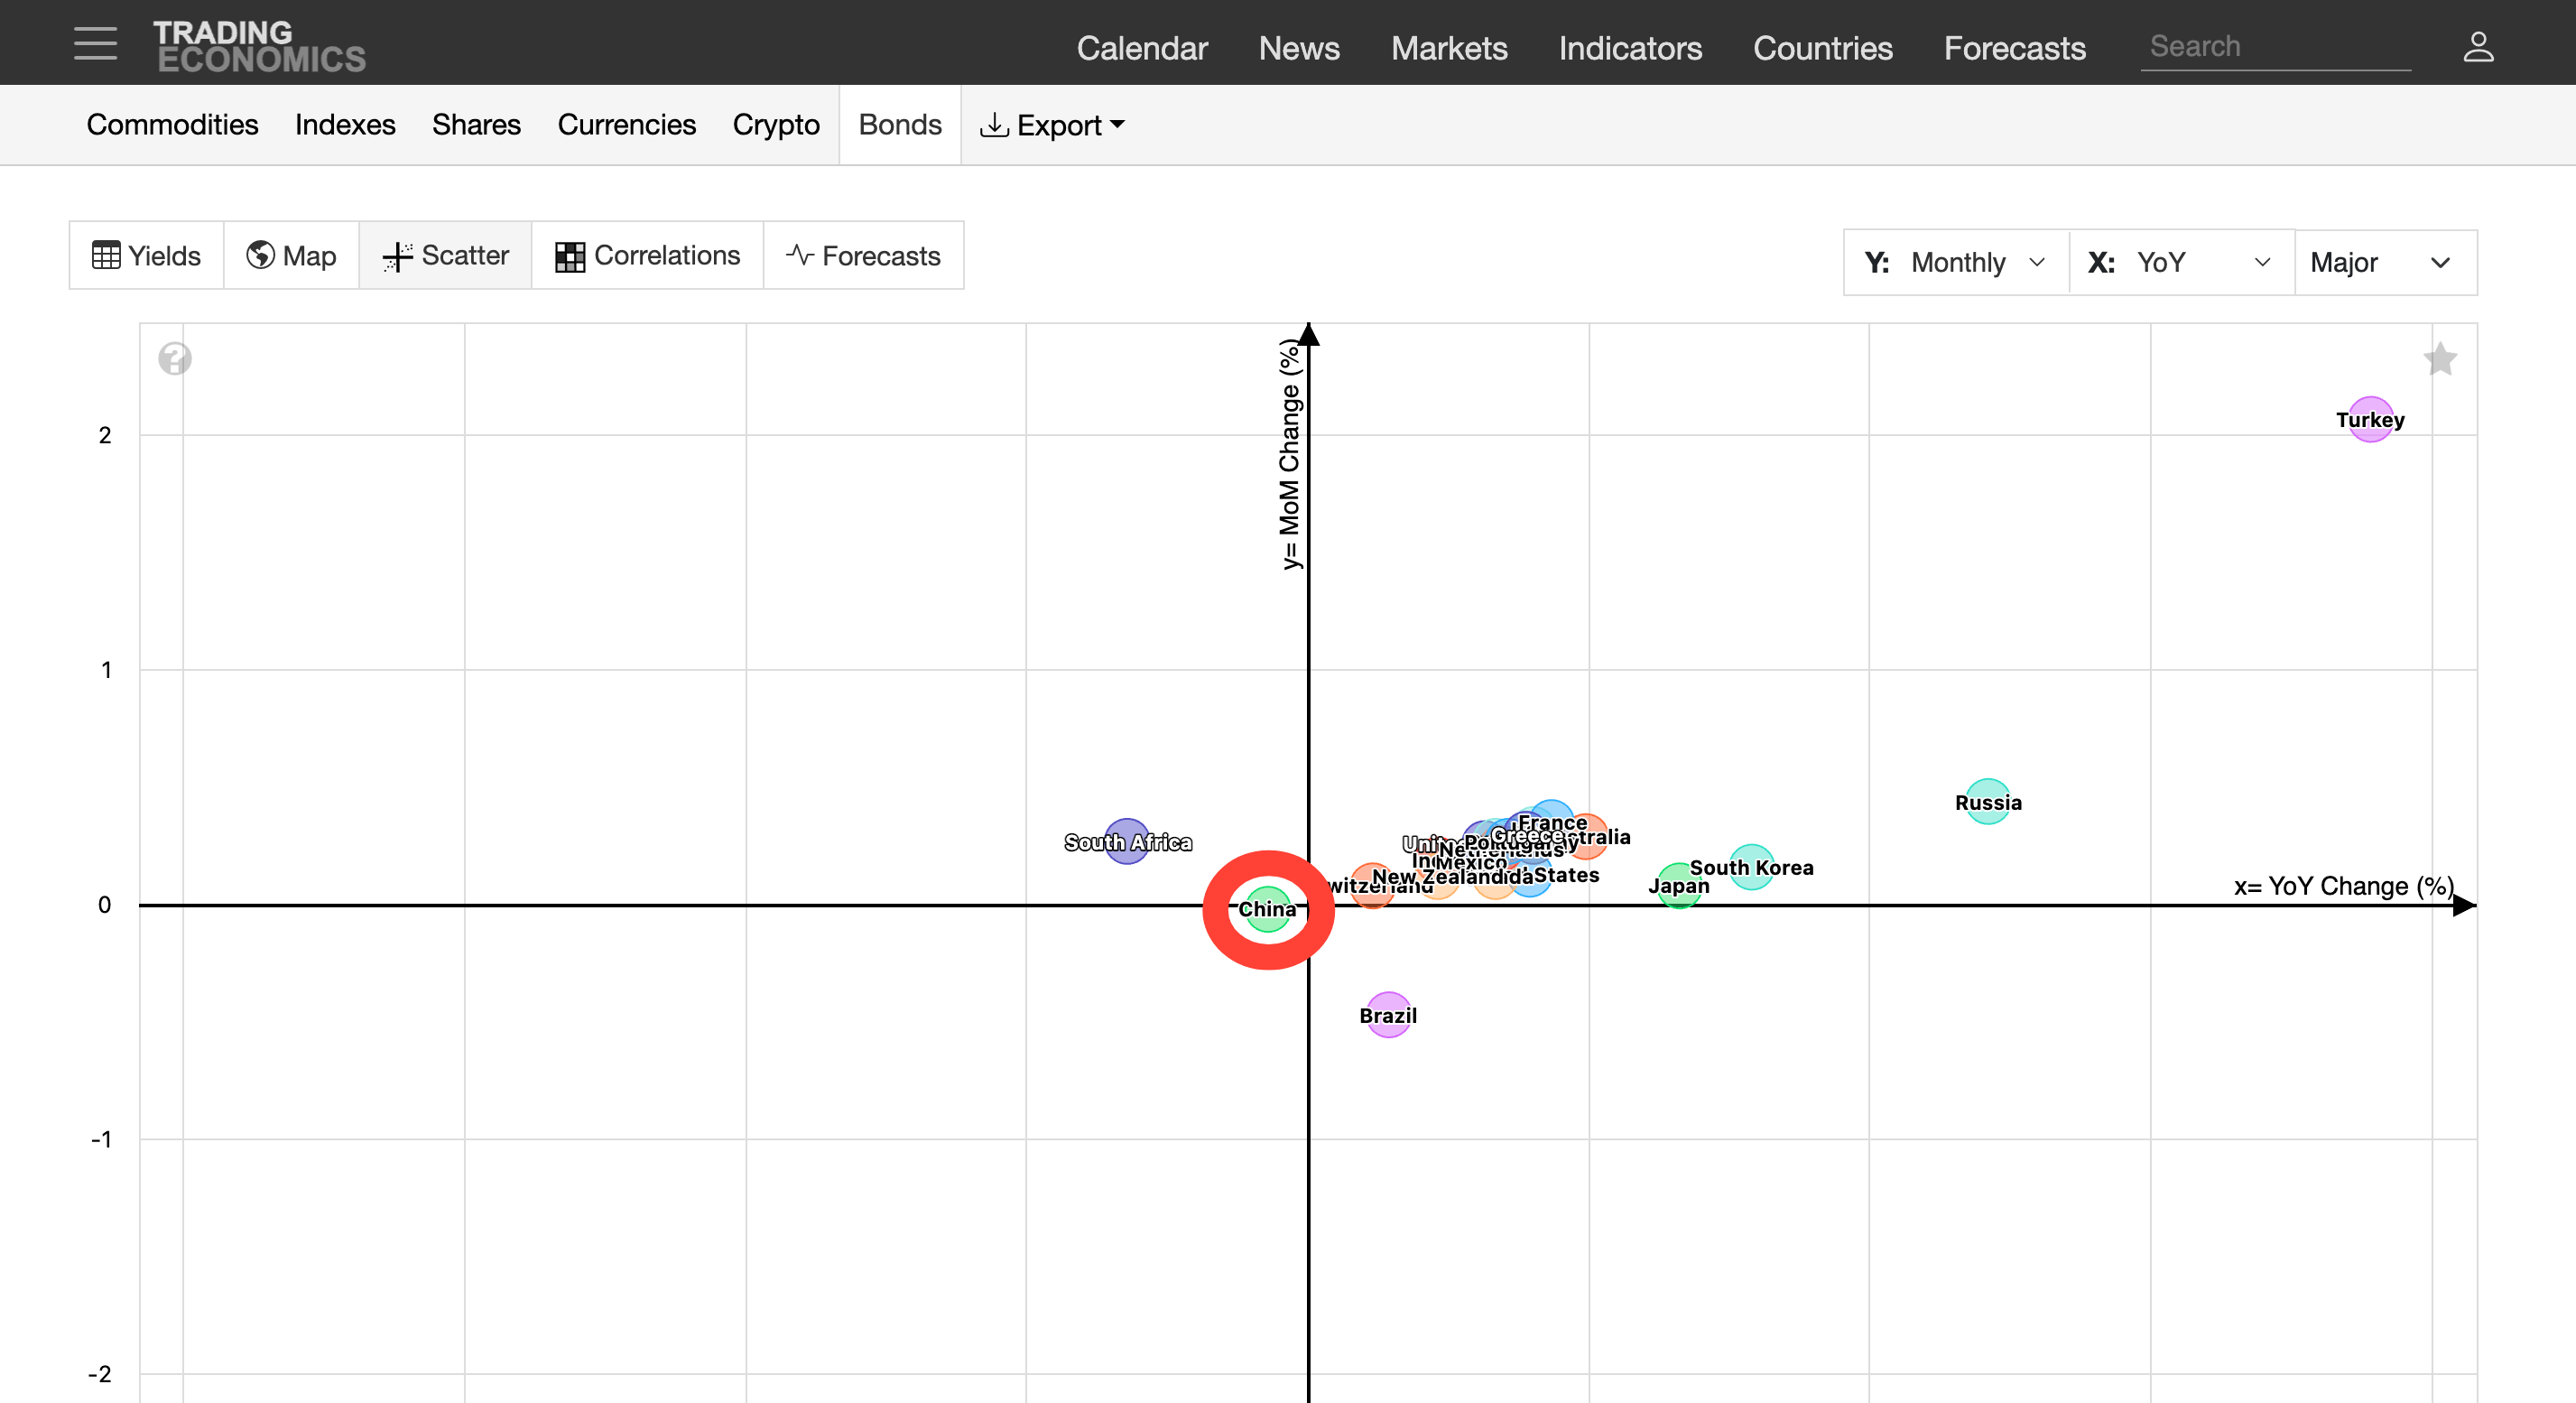
Pour bien comprendre, un rendement obligataire représente le taux d’intérêt qu’un gouvernement doit verser aux investisseurs pour leur emprunter de l’argent.
Quand ces taux augmentent, comme c’est le cas en Occident, cela signifie que les investisseurs exigent une rémunération plus élevée. Ils ont moins confiance dans l’économie ou les finances publiques de ces pays.
Quand ces taux baissent, comme en Chine, cela signifie que le gouvernement peut emprunter à moindre coût. Les investisseurs considèrent cet emprunteur comme plus sûr.
Ce que le marché obligataire nous dit, c’est peut-être le début d’un basculement. Un nouvel ordre économique où la Chine devient une valeur refuge pendant que les puissances occidentales voient leurs coûts d’endettement exploser.
Cela renforce ma conviction sur les trois positions chinoises présentes dans ce Top 5.
Le marché actions chinois reste détesté. Mais le marché obligataire raconte une toute autre histoire.
Juste avant, n’hésitez pas, s’il vous plaît, à liker et à partager mon contenu, ça m’aide énormément. S’il vous plaît, je vous remercie sincèrement.
PARTIE 1 Cinq convictions fortes
5. Alibaba Group
Alibaba opère le plus grand écosystème de commerce en ligne au monde par volume de transactions.
Le groupe possède le leader du cloud computing en Chine et développe des modèles d’intelligence artificielle utilisés par des centaines de millions de personnes.
L’entreprise pèse entre 270 et 281 milliards de dollars en Bourse selon la source, emploie 131 462 personnes au 31 mars 2026, et a annoncé un plan d’investissement d’au moins 380 milliards de RMB (environ 53 milliards de dollars) sur trois ans dans l’infrastructure IA et cloud.
L’IA chez Alibaba, c’est Qwen. Et bien plus encore.
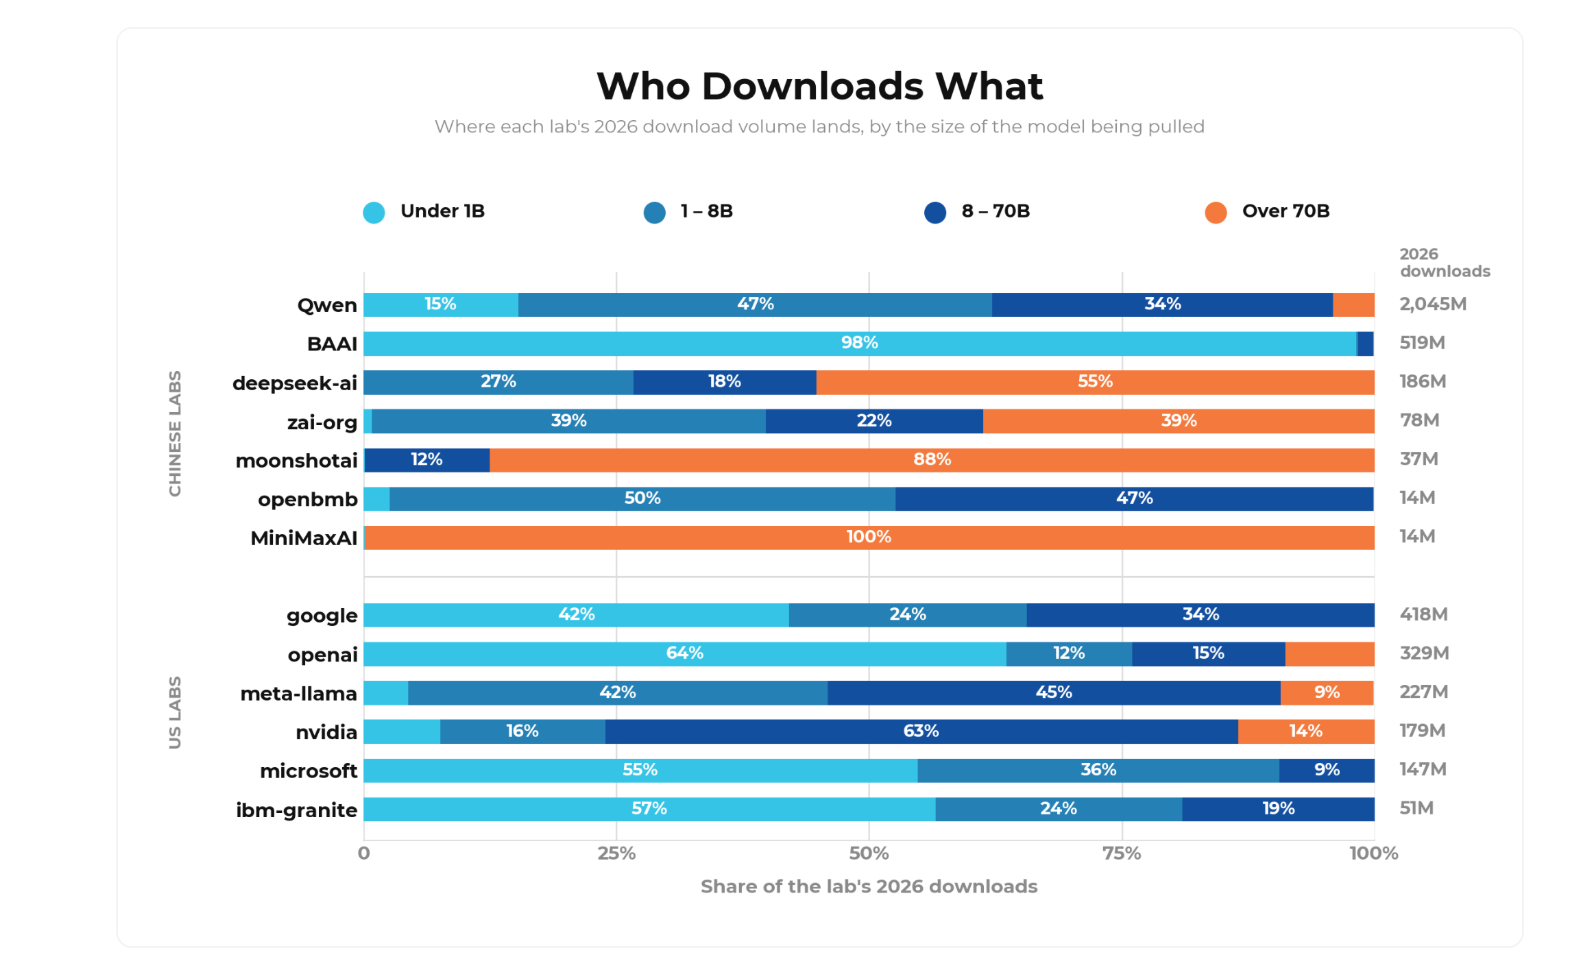
La famille Qwen est devenue le modèle open-source le plus téléchargé au monde, avec plus de 2 milliards de téléchargements sur Hugging Face en six mois, devant Google (418 millions) et Meta (227 millions).
Le flagship annoncé en août 2026, Qwen 3.8 Max, compte 2 400 milliards de paramètres et a été ouvert en poids. La base clients de la plateforme Model Studio a été multipliée par 8 en un an.
Je vous rappelle qu’il est relativement simple de télécharger Qwen, et c’est entièrement gratuit. N’hésitez pas à tester l’outil ; pour ma part, j’en suis très content.
Mais la vraie force stratégique d’Alibaba va au-delà de Qwen.
Selon la presse financière chinoise (Securities Times, Wallstreetcn), le groupe a investi dans au moins 24 cibles liées à l’intelligence artificielle au cours des trois dernières années. Le capital cumulé s’élève à environ 36 milliards de RMB. La plus-value latente sur ce portefeuille dépasserait aujourd’hui 210 milliards de RMB, soit un multiple d’environ 6 fois la mise.
Ces chiffres proviennent de relais de presse, pas de documents déposés par l’entreprise. Ils méritent d’être pris avec prudence. Les valorisations des sociétés cotées du portefeuille sont d’ailleurs extrêmement volatiles.
Parmi les paris les plus cités, on trouve Zhipu AI (Z.ai) et MiniMax.
Les deux sont cotées à Hong Kong depuis 2026. La presse chinoise évoque des multiples de retour très élevés, sans que ces montants aient pu être recoupés sur une source primaire. Les deux titres ont connu des débuts boursiers spectaculaires. MiniMax a clôturé son premier jour en hausse de 109 %. Cela rend toute estimation de plus-value très dépendante de la date à laquelle elle est calculée.
Le cas de Moonshot AI (Kimi) est mieux documenté.
Selon les documents fiscaux 2024 d’Alibaba, relayés par le South China Morning Post, le groupe y a investi environ 800 millions de dollars pour une participation d’environ 36 %. Alibaba a ensuite participé à plusieurs tours ultérieurs dont les montants n’ont pas été divulgués. Moonshot reste par ailleurs un client significatif d’Alibaba Cloud pour ses besoins de calcul. Cela illustre bien la logique du dossier. La participation au capital et le chiffre d’affaires cloud se nourrissent mutuellement.
Ce qui est le mieux vérifiable, en revanche, c’est le pari sur les semi-conducteurs. Alibaba détenait près de 5 % de CXMT avant l’introduction en Bourse du géant chinois de la mémoire. Selon le prospectus, cela en faisait son premier actionnaire industriel, pour un investissement cumulé d’environ 7,6 milliards de RMB depuis 2021. Sur la base d’une capitalisation post-IPO d’environ 3 140 milliards de RMB, cette participation valait plus de 140 milliards de RMB. Soit près de 20 fois la mise initiale.
Le groupe possède aussi T-Head Semiconductor, sa division de conception de puces. On y trouve le processeur serveur Yitian 710 et la gamme d’inférence Zhenwu. Eddie Wu décrit Alibaba comme « l’une des seules » entreprises capables de déployer à grande échelle des puces propriétaires domestiques.
Vous avez maintenant une vision plus complète du dossier.
Alors, quand vous pensez à Alibaba, vous pensez encore e-commerce ?Aujourd’hui, la réponse est oui.
Mais demain, je ne le pense pas.Je pense qu’Alibaba est en train de devenir une holding technologique. Et que ce basculement est déjà en cours.
Et le retour sur investissement ?
Alibaba reste, de loin, le plus explicite des trois géants tech de ce Top 5. Lors de la conférence de mai 2026, Eddie Wu a déclaré. « Nous voyons le ROI de cet investissement sur les 3 à 5 prochaines années comme extrêmement clair. » Il compare la démarche à la construction de deux usines, une usine d’entraînement IA et une usine d’inférence.
Le CFO Toby Xu a précisé le cadre comptable lors de la conférence d’août 2026. Les serveurs équipés de puces IA atteignent typiquement leur seuil de rentabilité en 3 ans, pour une durée de vie utile de 5 ans. Les deux années suivantes générant du free cash flow positif. C’est une hypothèse comptable qui repose sur des taux de marge et de substitution par puces propriétaires que personne à l’extérieur du groupe ne peut auditer, pas un résultat déjà constaté.
Sur la monétisation, le trimestre de juin 2026 montre une accélération nette. Le chiffre d’affaires lié à l’IA a atteint RMB 12,4 milliards sur le seul trimestre, portant le rythme annualisé à environ RMB 49,5 milliards, soit 7,3 milliards de dollars. La direction vise un rythme annualisé proche de 10 milliards de dollars au trimestre suivant. Eddie Wu a par ailleurs évoqué un objectif de RMB 100 milliards de revenus cloud externes à horizon 2030, un chiffre qui porte sur le cloud externe seul, et non sur un agrégat IA plus cloud.
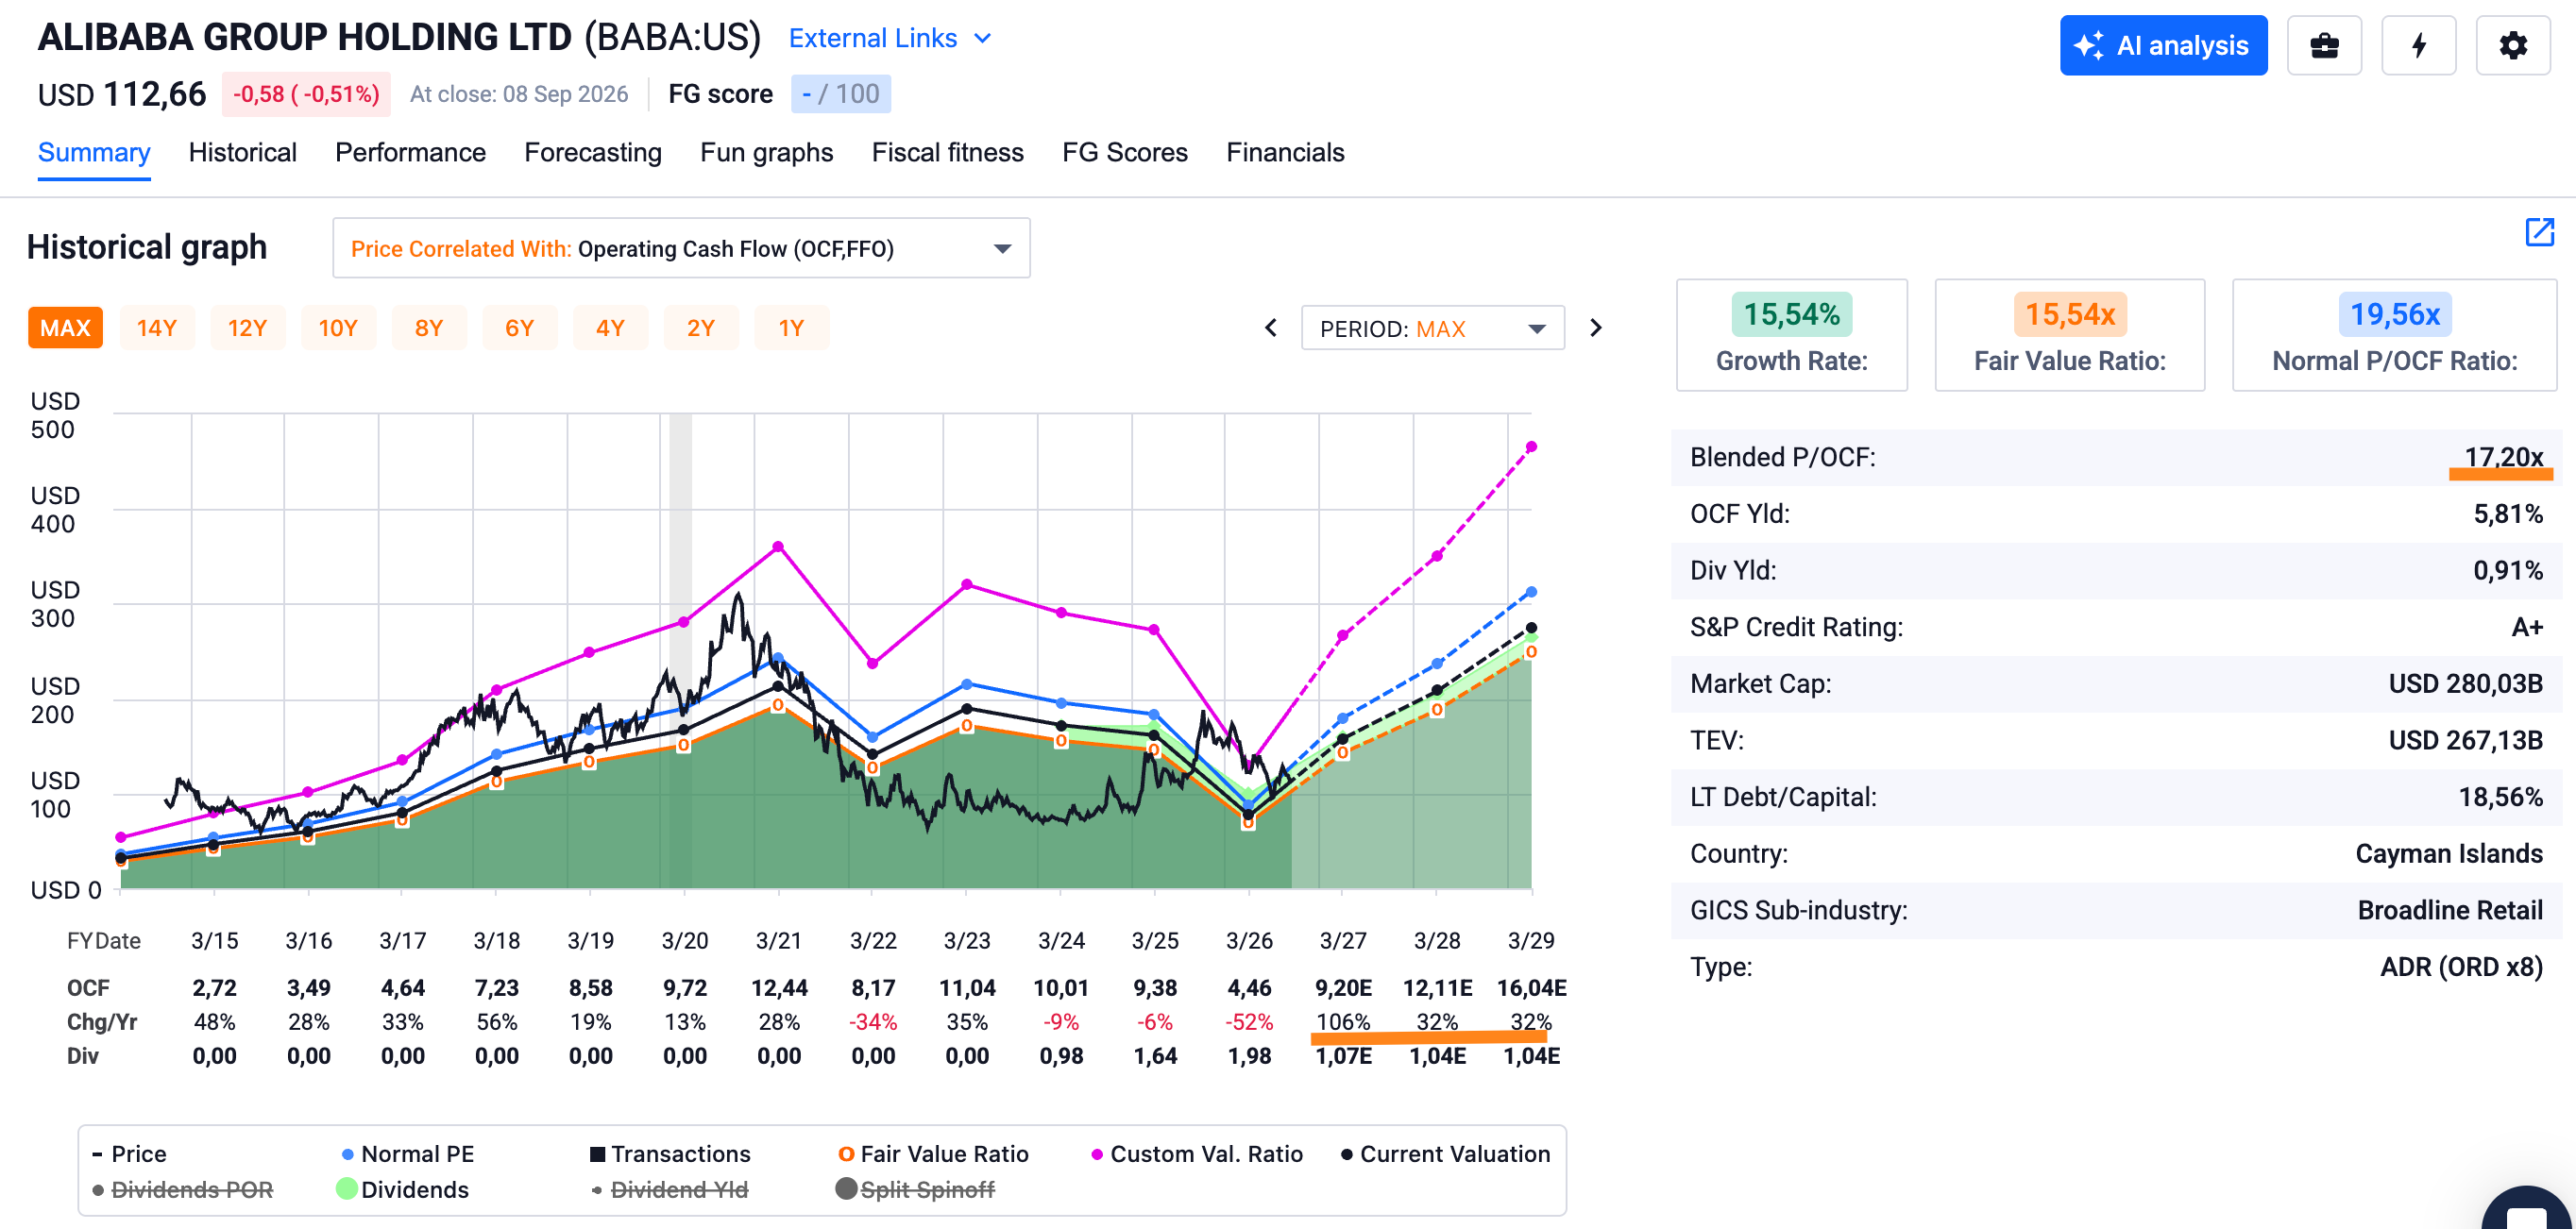
Alibaba se paye 17,20 x le price-to-operating cash flow.
On s’attend, sur les futures années, à voir une croissance très importante.
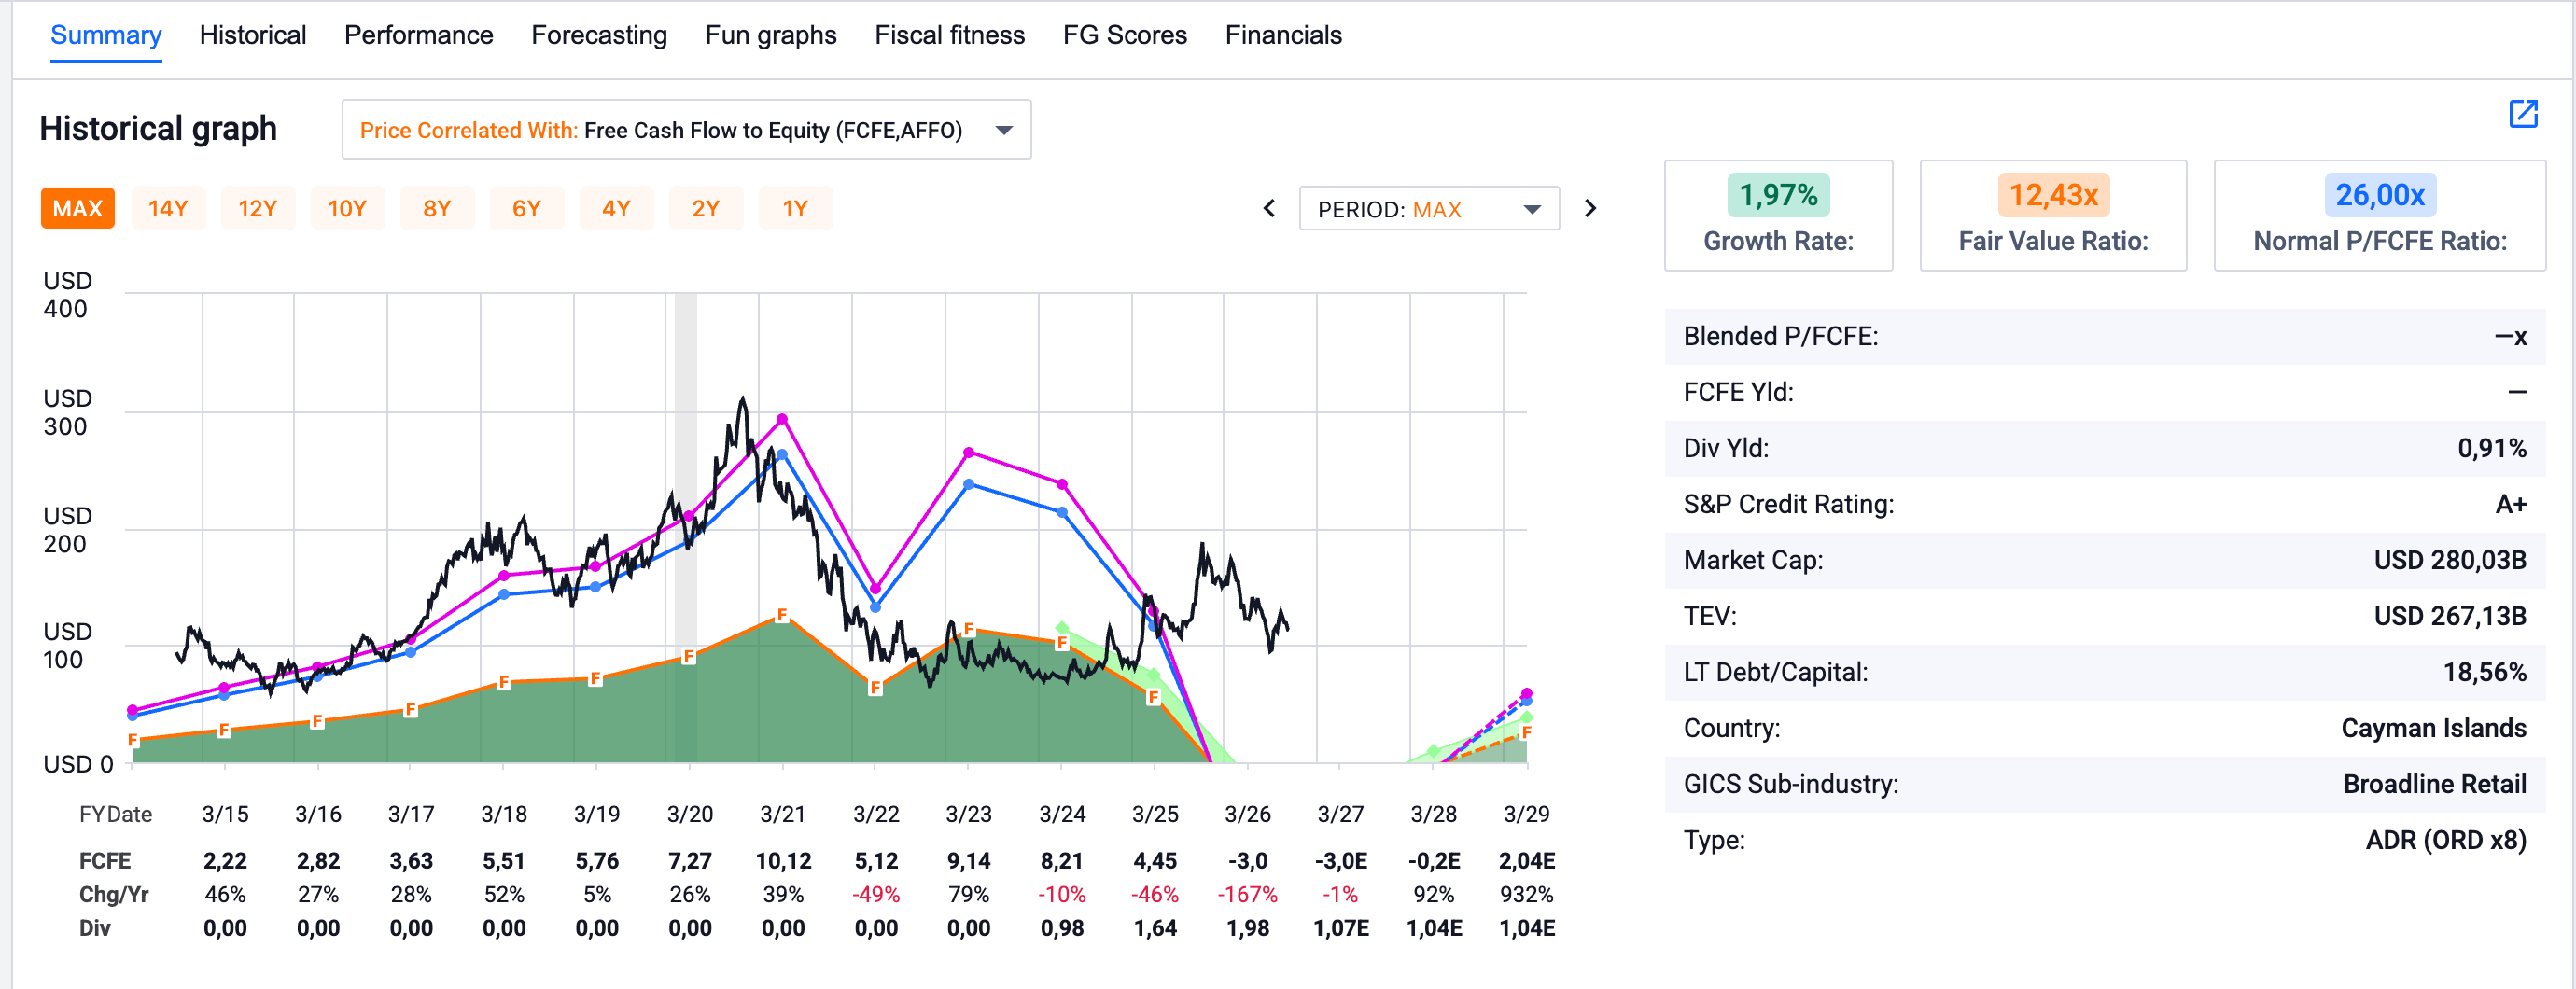
Et concernant le free cash flow equity, on serait toujours négatif en 2026-2027 et 2028.
« J’ai lu les 250 pages de documents financiers. J’ai décortiqué le transcript de la conférence téléphonique mot par mot. J’ai confronté le discours enthousiaste du management aux chiffres froids du bilan. »
👉 Analyse complète Alibaba disponible sur Bourse 123

4. Tencent (0700.HK / TCEHY)
Tout commence en 1998 à Shenzhen. Ma Huateng, surnommé « Pony Ma », a 27 ans. Il lance avec quatre camarades d’université un clone chinois d’ICQ appelé OICQ. Le produit explose, mais aucun modèle économique ne suit. Tencent frôle la faillite.
Pony Ma tente de vendre l’entreprise pour 1 million de dollars.
Personne ne veut acheter. Ce refus deviendra l’une des anecdotes les plus célèbres de la tech mondiale.
Aujourd’hui, 1,43 milliard de personnes utilisent Weixin et WeChat combinés chaque mois (utilisateurs actifs mensuels, pas quotidiens).
Imaginez une seule entreprise qui serait à la fois Meta, Activision-Blizzard et Visa. C’est Tencent. Le groupe est le plus grand éditeur de jeux vidéo au monde (Honor of Kings, PUBG Mobile, Valorant, League of Legends).
Il détient Riot Games à 100 %, une majorité dans Supercell, et des participations dans Epic Games et Ubisoft.
L’IA chez Tencent, c’est Hunyuan. Le modèle Hy3, sorti le 6 juillet 2026 sous licence Apache 2.0, est un MoE de 295 milliards de paramètres avec 21 milliards actifs par token. Contexte de 256K tokens, raisonnement hybride rapide/profond. Depuis sa sortie, Hy3 se classe régulièrement parmi les trois modèles les plus utilisés sur OpenRouter, sans être systématiquement premier.
Le 28 août 2026, Tencent a lancé Hy4 preview, 770 milliards de paramètres (49 milliards actifs), contexte de 1 million de tokens, toujours en Apache 2.0. Selon les benchmarks internes de Tencent, Hy4 devance de peu Kimi K3 de Moonshot et GLM-5.3 de Zhipu.
Au-delà des modèles de langage, Tencent développe Hunyuan Video et Hunyuan 3D. Sur PC, WorkBuddy est décrit comme l’agent IA de productivité le plus utilisé de Chine par interactions mensuelles, parmi les agents bureautiques natifs IA, selon le cabinet Analysys. Une position forte, mais circonscrite à ce segment précis
Sur l’exercice 2025 complet, le chiffre d’affaires atteint RMB 751,8 milliards (+14 %). Le profit net non-IFRS progresse de +17 %. Le dividende par action a progressé de 2,40 à 5,30 HK$ entre 2022 et 2025, soit un TCAC d’environ 30 %, avec des hausses annuelles en décélération (+42 %, puis +32 %, puis +18 %).
Au T2 2026, le capex opérationnel a bondi de +190 % à RMB 51,8 milliards. Et c’est là que le dossier se tend. Le free cash flow du trimestre est devenu négatif, à -13,8 milliards de RMB (-37,6 milliards en excluant les préachats de compute). La trésorerie nette du groupe est passée de 146,9 à 58,2 milliards de RMB en un seul trimestre.
Et le retour sur investissement ? Lors de la conférence Q2 2026, le président Martin Lau a expliqué que les commandes de compute passées quelques mois plus tôt pouvaient déjà être revendues avec plus de 30 % de profit. C’est la protection baissière du dossier. Même si les modèles IA ne monétisent pas comme prévu, Tencent peut louer sa capacité de calcul à profit. Le directeur de la stratégie James Mitchell a de son côté détaillé la hiérarchie d’allocation du capital, entre entraînement des modèles, inférence pour WorkBuddy, puis location de capacité brute. L’allocation restera « dynamique », selon les mots de Mitchell, avec plus de capex si les opportunités IA le justifient, et potentiellement moins de rachats d’actions sinon.
« C’est le genre d’entreprise qu’on achète quand personne n’en veut. Et la Chine, en ce moment, personne n’en veut. »
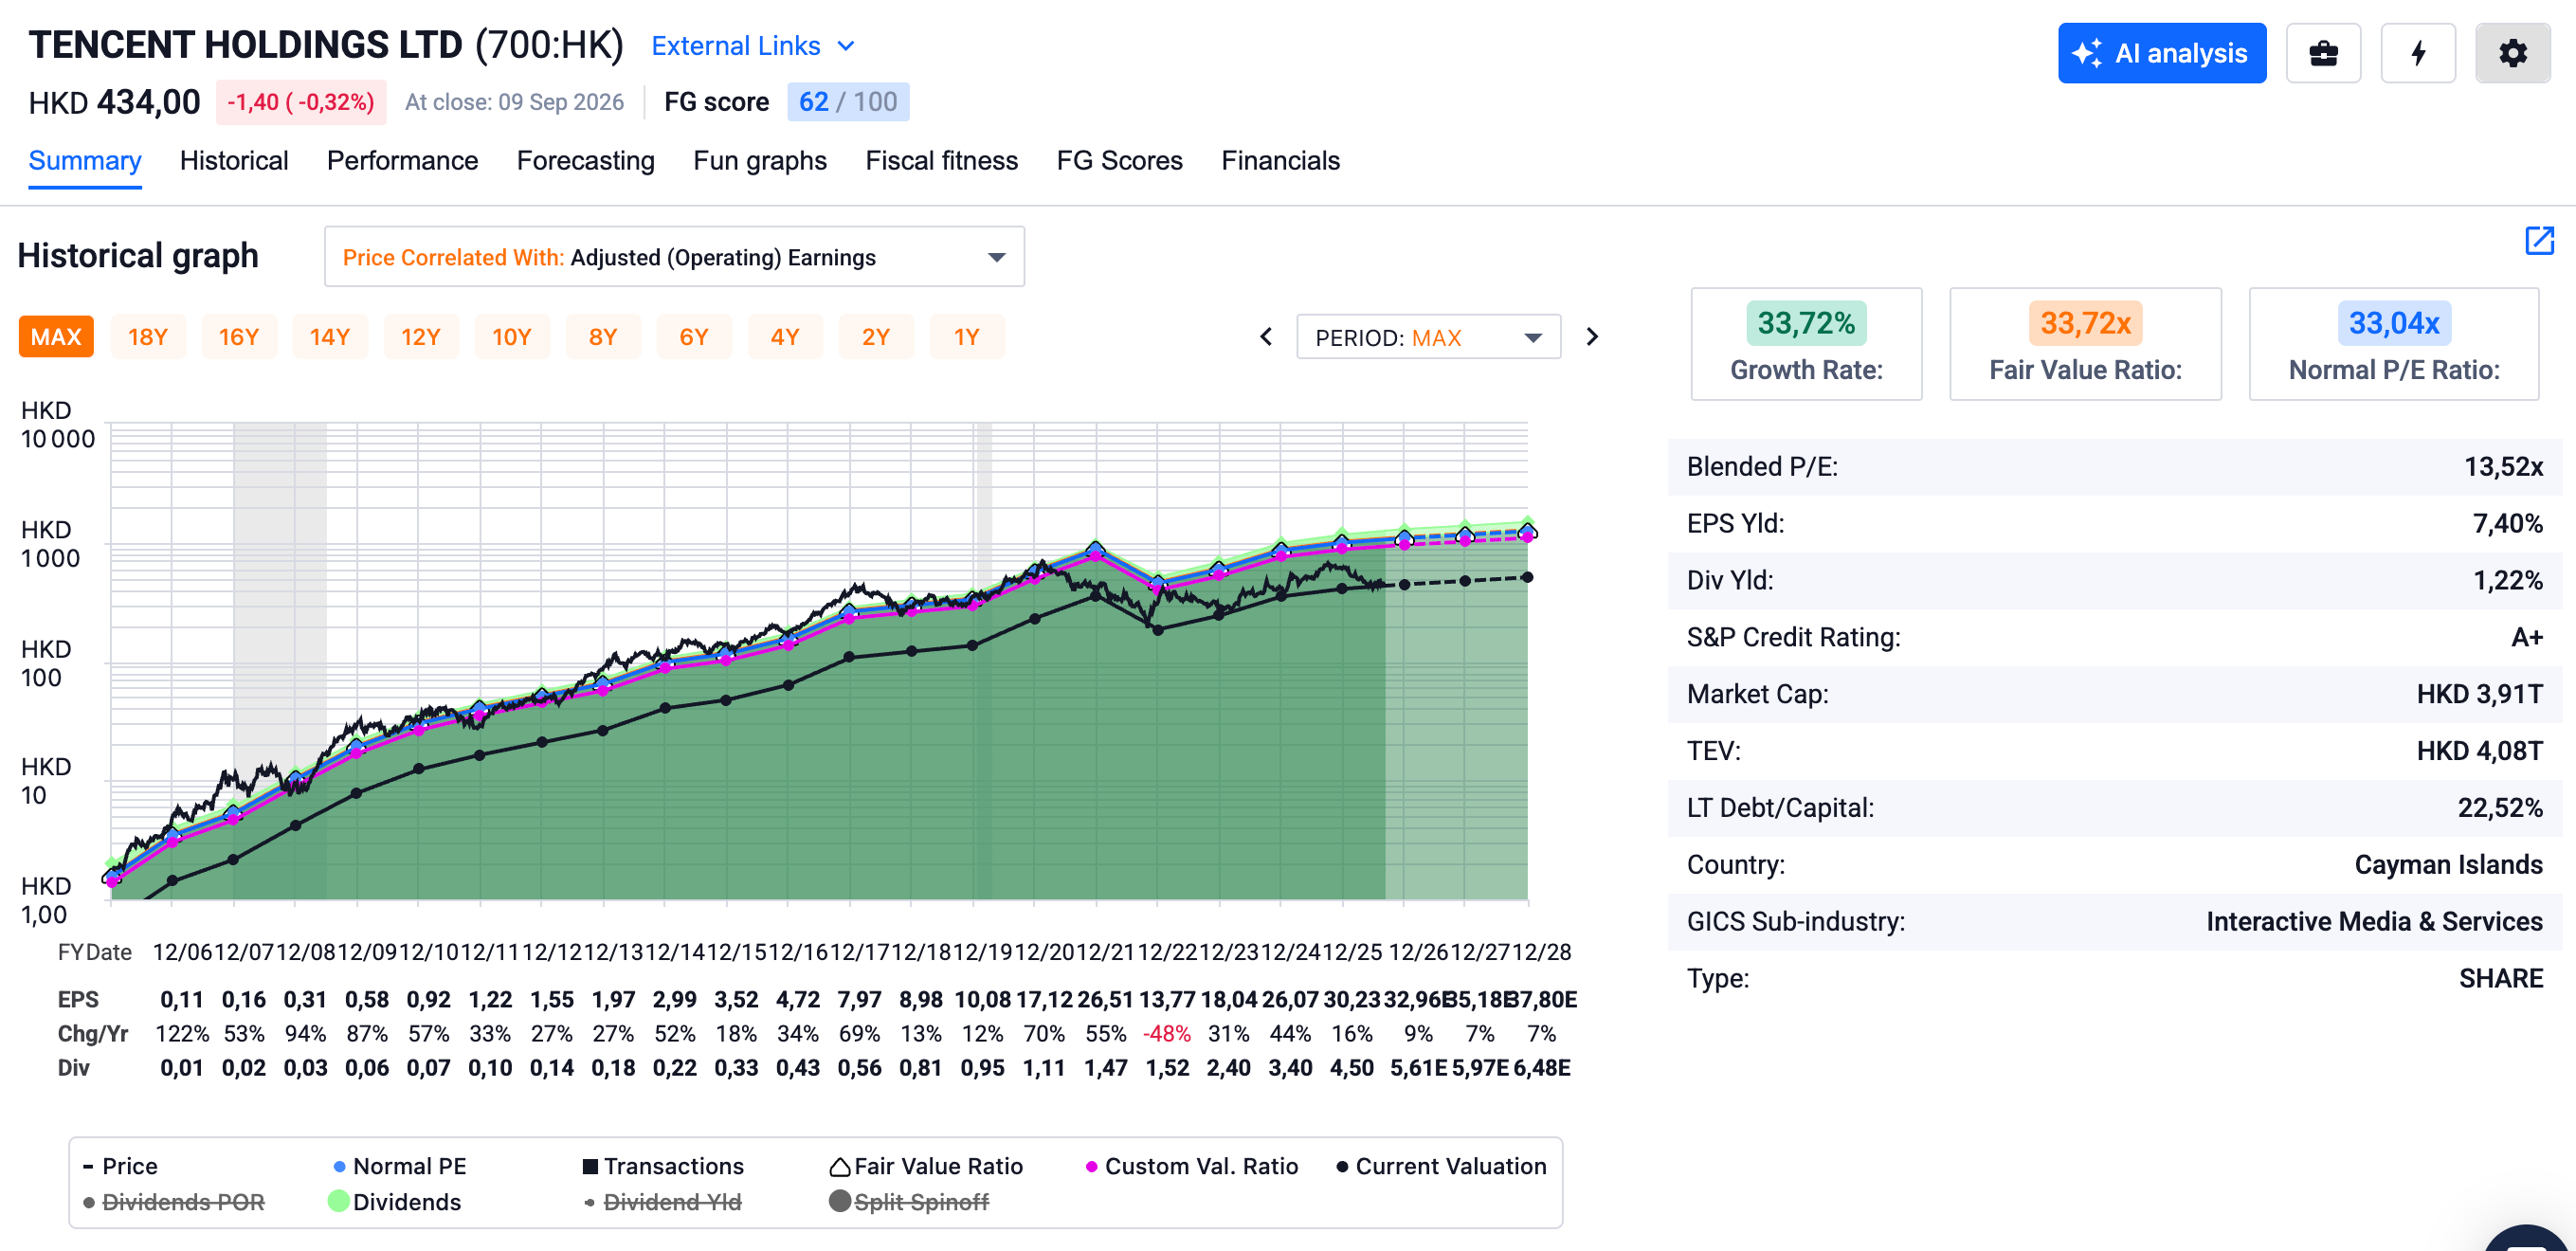
Les chiffres clés PE 13,5×, Debt/EBITDA 1,6×, marge nette 27 %
La valeur des participations cotées de Tencent (Pinduoduo, Kuaishou, Spotify, Epic Games, etc.) s’élevait à RMB 487,2 milliards au 30 juin 2026, en baisse de 60 milliards par rapport aux RMB 547,1 milliards du trimestre précédent.
👉 Analyses complètes Tencent et Prosus disponibles sur Bourse 123

3. ANTA Sports (2020.HK) Le “LVMH du sportswear”
En 1987, un gamin de 17 ans qui venait de quitter le lycée emprunte 10 000 yuans à son père, un cordonnier du Fujian, pour acheter 600 paires de chaussures de sport. Aujourd’hui, Ding Shizhong pèse 8 milliards de dollars selon Forbes. Son groupe ANTA Sports est le 3ème acteur mondial du sportswear derrière Nike et Adidas.
Comme vous le savez, c’est un secteur qui se porte assez mal aujourd’hui, suite aux résultats notamment de Lululemon et de la sortie de Nike sur le S&P 500.
ANTA n’est pas une marque de sport. C’est un empire multi-marques.
ANTA, FILA (en exclusivité sur la Grande Chine), DESCENTE, KOLON SPORT, JACK WOLFSKIN, MAIA ACTIVE, et surtout une participation à ~52 % dans Amer Sports (Arc’teryx, Salomon, Wilson). Depuis janvier 2026, le groupe est en passe de devenir le plus gros actionnaire de PUMA avec 29 % du capital pour 1,8 milliard de dollars.
« Great acquisition. Great management. Great operation. » C’est la phrase que Ding Shizhong répète à chaque présentation aux investisseurs. Elle résume toute la doctrine.
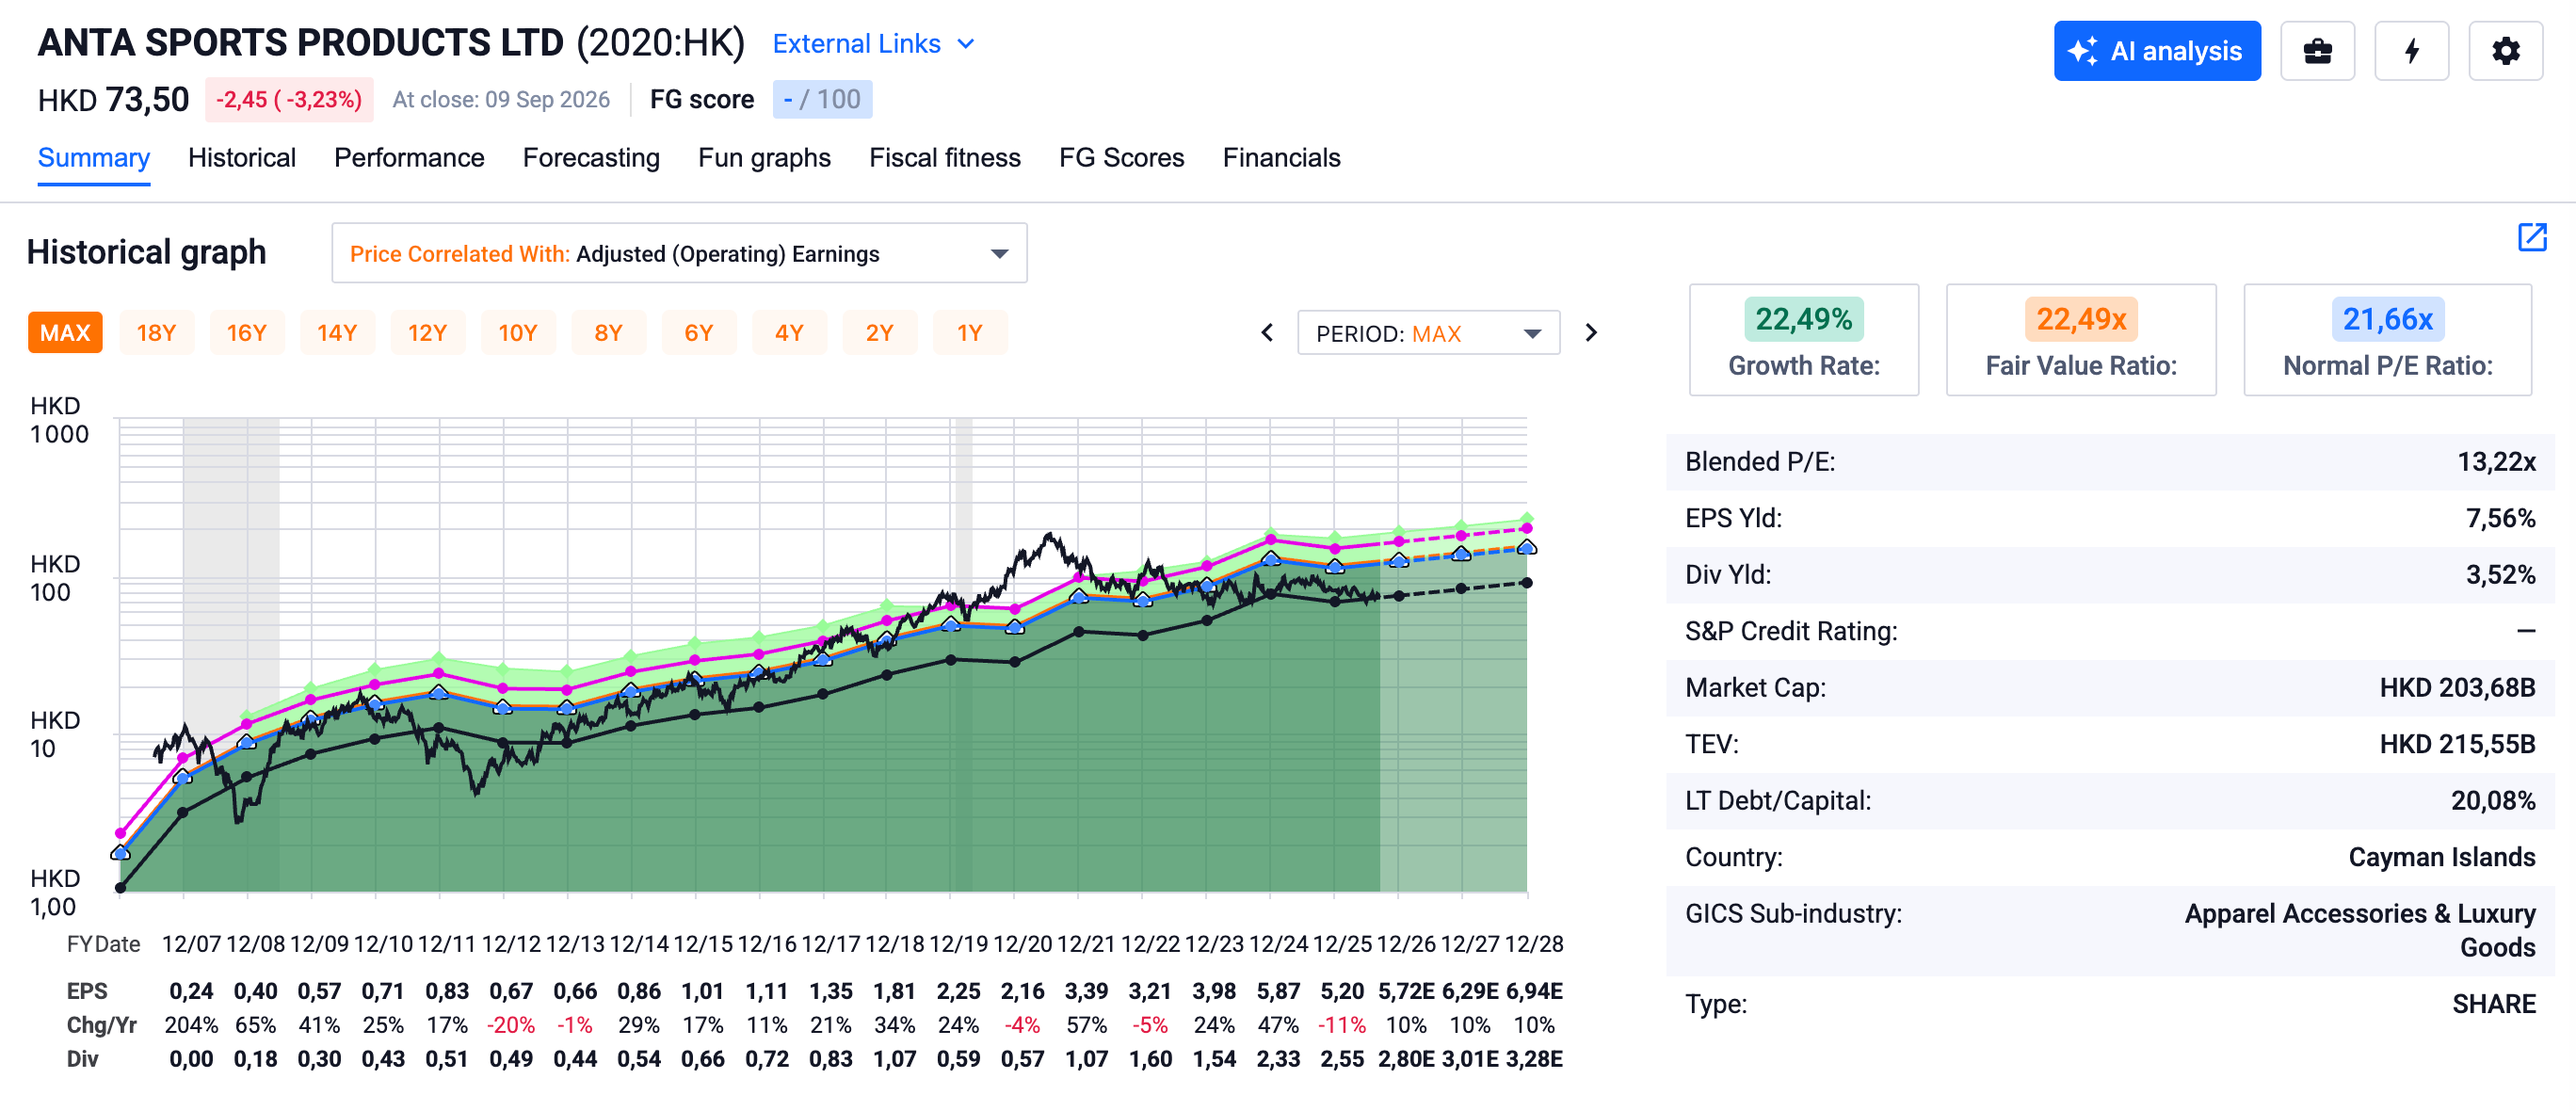
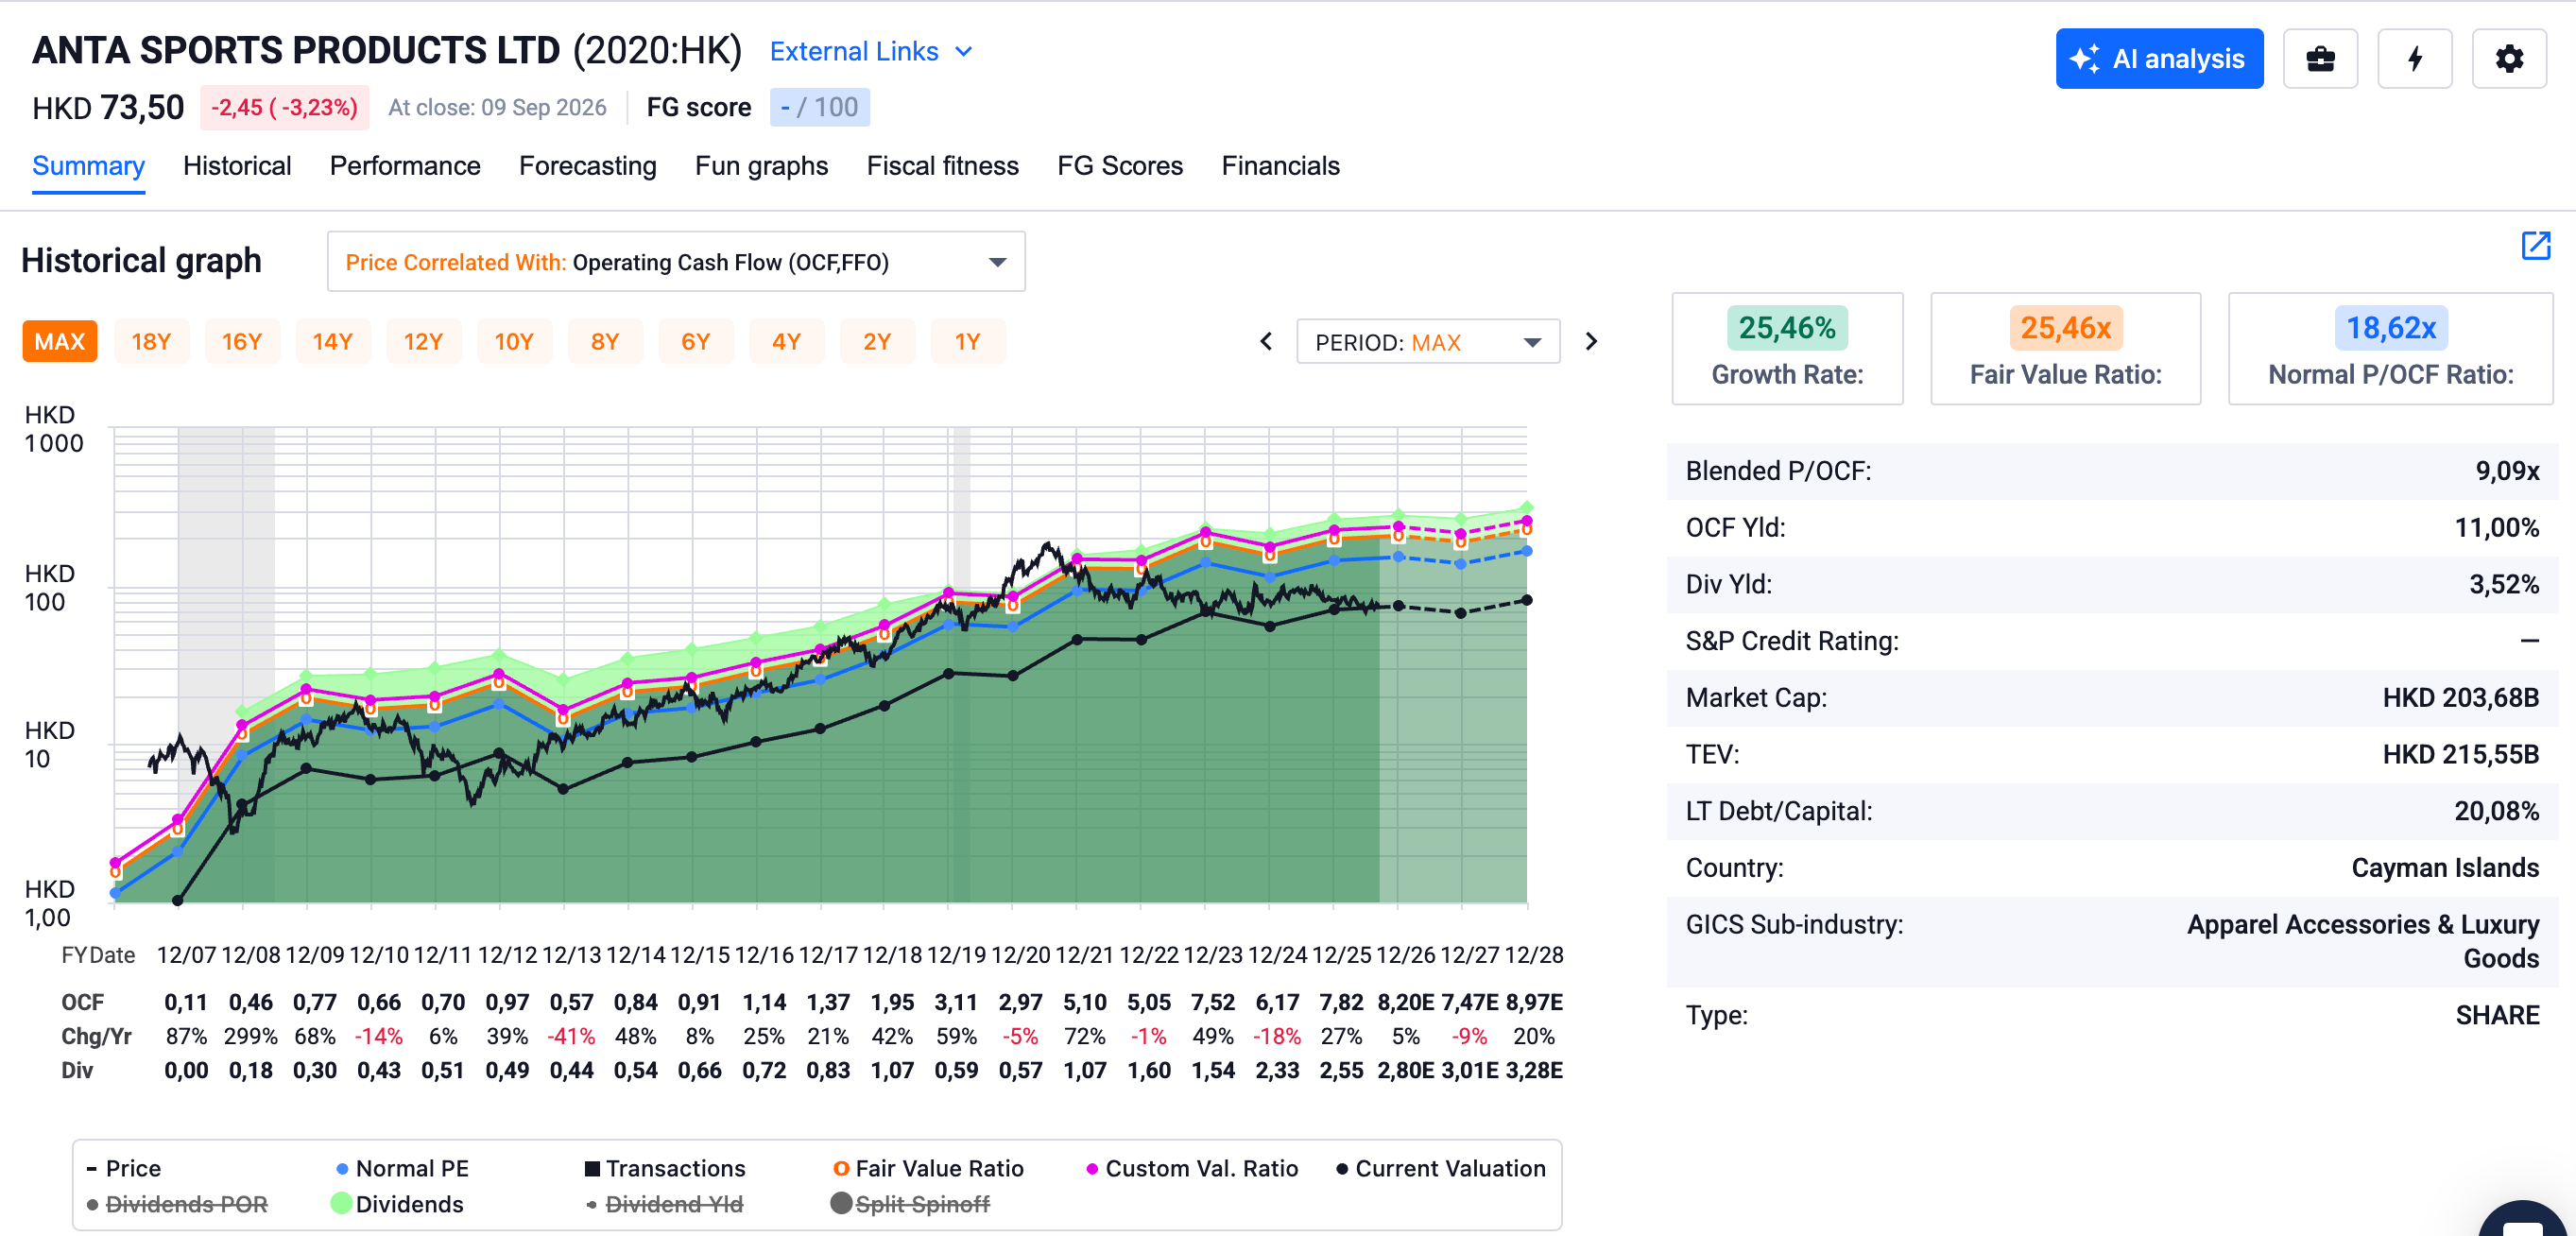
Les chiffres clés P/OCF 8,97×, OCF CAGR 18,28 % sur 14 ans, marges brutes 61,78 %, marge opérationnelle 20,06 %, ROIC 16,86 %.
FILA, rachetée pour 80 millions de dollars en 2009 quand la marque perdait de l’argent en Chine, génère aujourd’hui RMB 7,4 milliards de profit opérationnel par an. Un multiple de 100× sur le capital initial.

👉 Analyse complète ANTA Sports disponible sur Bourse 123
🔒 La suite de ce Top 5, dont mes trois plus fortes convictions, est réservée aux abonnés payants.
