

2026 restera comme une année boursière à trois vitesses.
D’un côté, les géants américains de l’intelligence artificielle concentrent les capitaux. Ailleurs, l’Europe avance plus calmement, et la Bourse de Paris fait presque du surplace.
Entre les deux, des entreprises européennes de grande qualité ont été vendues sans distinction. C’est précisément là que travaille mon PEA, et c’est ce que je vous propose de décortiquer dans cette revue de novembre.
Au programme
Une année boursière à trois vitesses
Où se cachent les vraies décotes en Europe
L’IA, ma position pour la suite
La méthode, rappelée en cinq règles
Les abonnés payants trouveront ensuite le portefeuille complet, ligne par ligne.
La précédente revue du PEA

La dernière photo complète du portefeuille date du 30 août.
J’y détaillais les cinq premières lignes, qui pesaient alors 62 % du portefeuille, les arbitrages de l’été et un calcul de décote sur une holding de contrôle du luxe.
Cette revue en est la suite directe.
Elle confronte ce que j’écrivais il y a deux mois et demi avec ce que le marché a réellement fait.
1. Une année boursière à trois vitesses

Paris à l’arrêt, l’Europe en progression
Le CAC 40 a terminé 2025 à 8 149,50 points. Le 12 novembre 2026, il cotait 8 361 points, soit à peine +2,6 % depuis janvier et +1,5 % sur un an. Une année quasiment blanche.
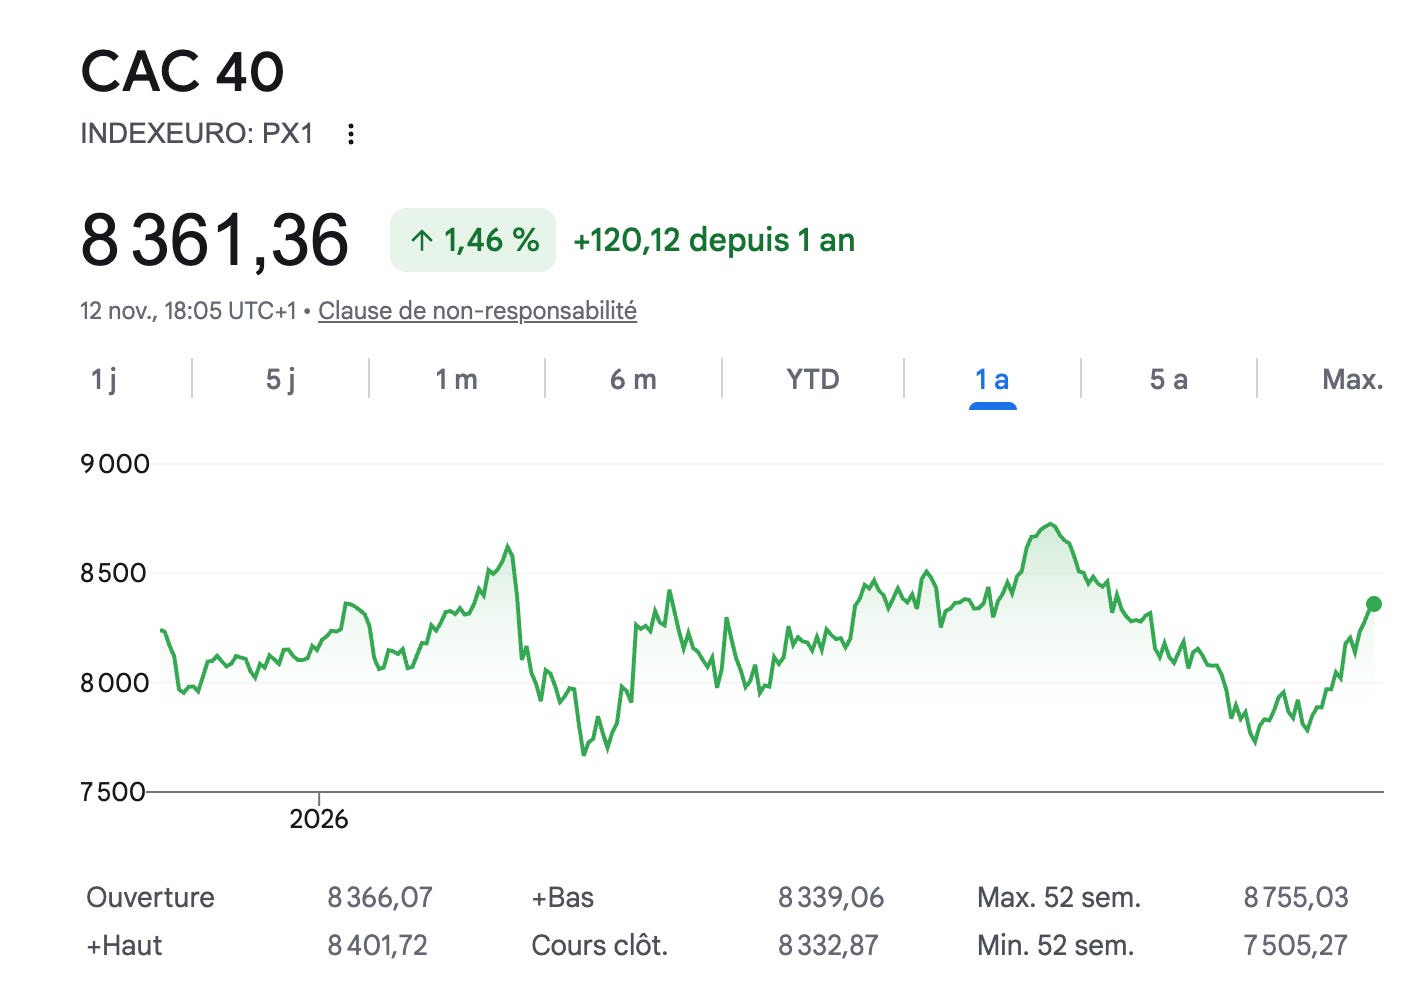
Fin octobre, il était même la seule grande place, face au DAX allemand, au S&P 500 et au Nikkei japonais, à reculer depuis janvier.
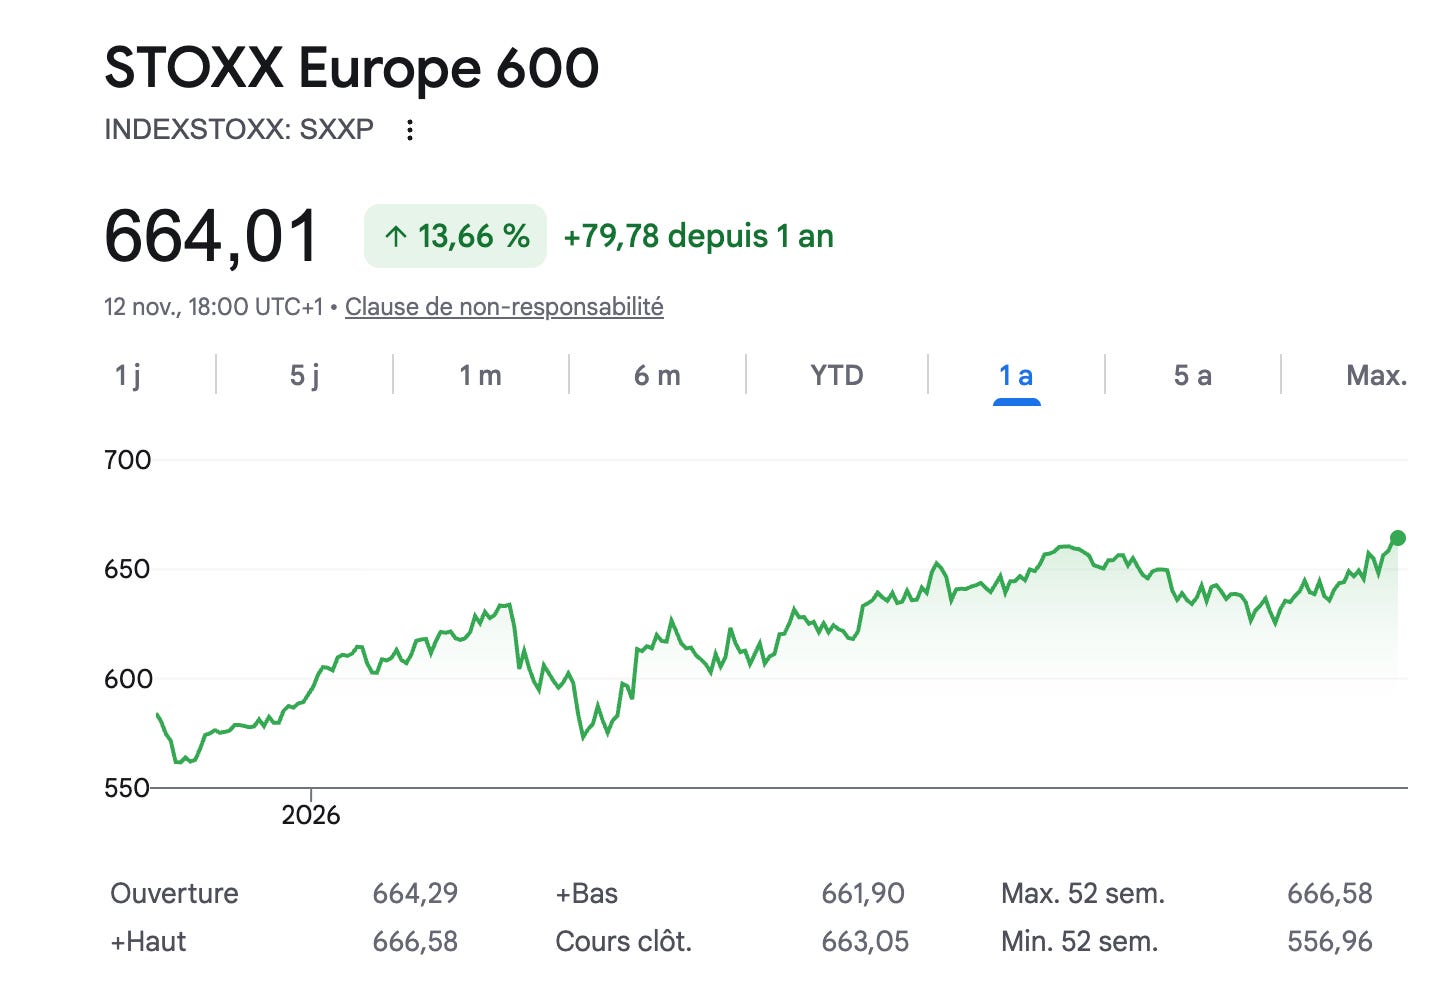
L’Europe dans son ensemble fait beaucoup mieux. Le Stoxx Europe 600, l’indice des 600 principales sociétés européennes, progresse d’environ 12 % depuis le début de l’année, et de près de 14 % sur un an. Cette moyenne masque cependant des écarts énormes entre secteurs.
L’Asie dans le creux
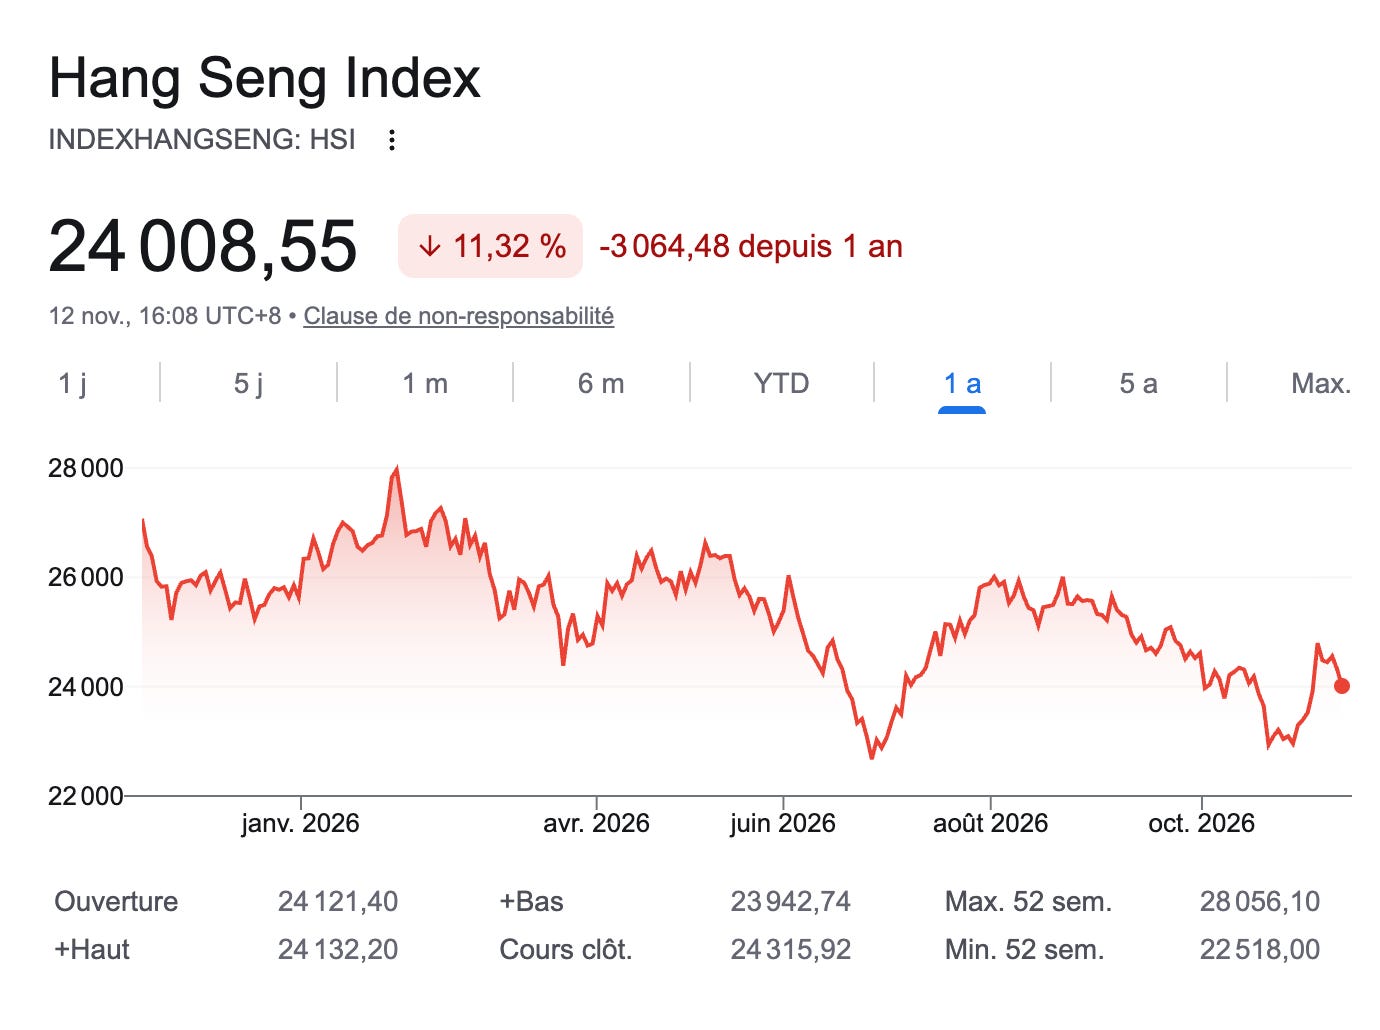
Hong Kong a fait le chemin inverse. Après une hausse d’environ 30 % en 2025, l’indice Hang Seng recule d’environ 11 % sur un an, autour de 24 000 points à la mi-novembre 2026. La tech chinoise a rendu une partie de ses gains, alors que les résultats des grands groupes continuent de progresser.
Mon analyse
Un indice reste une moyenne, et cette année les moyennes trompent.
Le marché a payé très cher ce qui rassure ou ce qui suit la vague de l’IA, et il a sanctionné ce qui inquiète, sans toujours faire le tri. Pour un investisseur contrariant, c’est une année de semis plutôt que de récolte. Le risque, c’est de confondre une entreprise délaissée avec une entreprise en déclin. Tout le travail consiste à les distinguer.
Ce qu’il faut retenir
Paris stagne, l’Europe progresse et la Chine recule. Derrière ces moyennes, la dispersion entre secteurs est forte, et c’est elle qui crée les opportunités.
2. Où se cachent les vraies décotes en Europe

Le logiciel, accusé à tort par l’IA ?
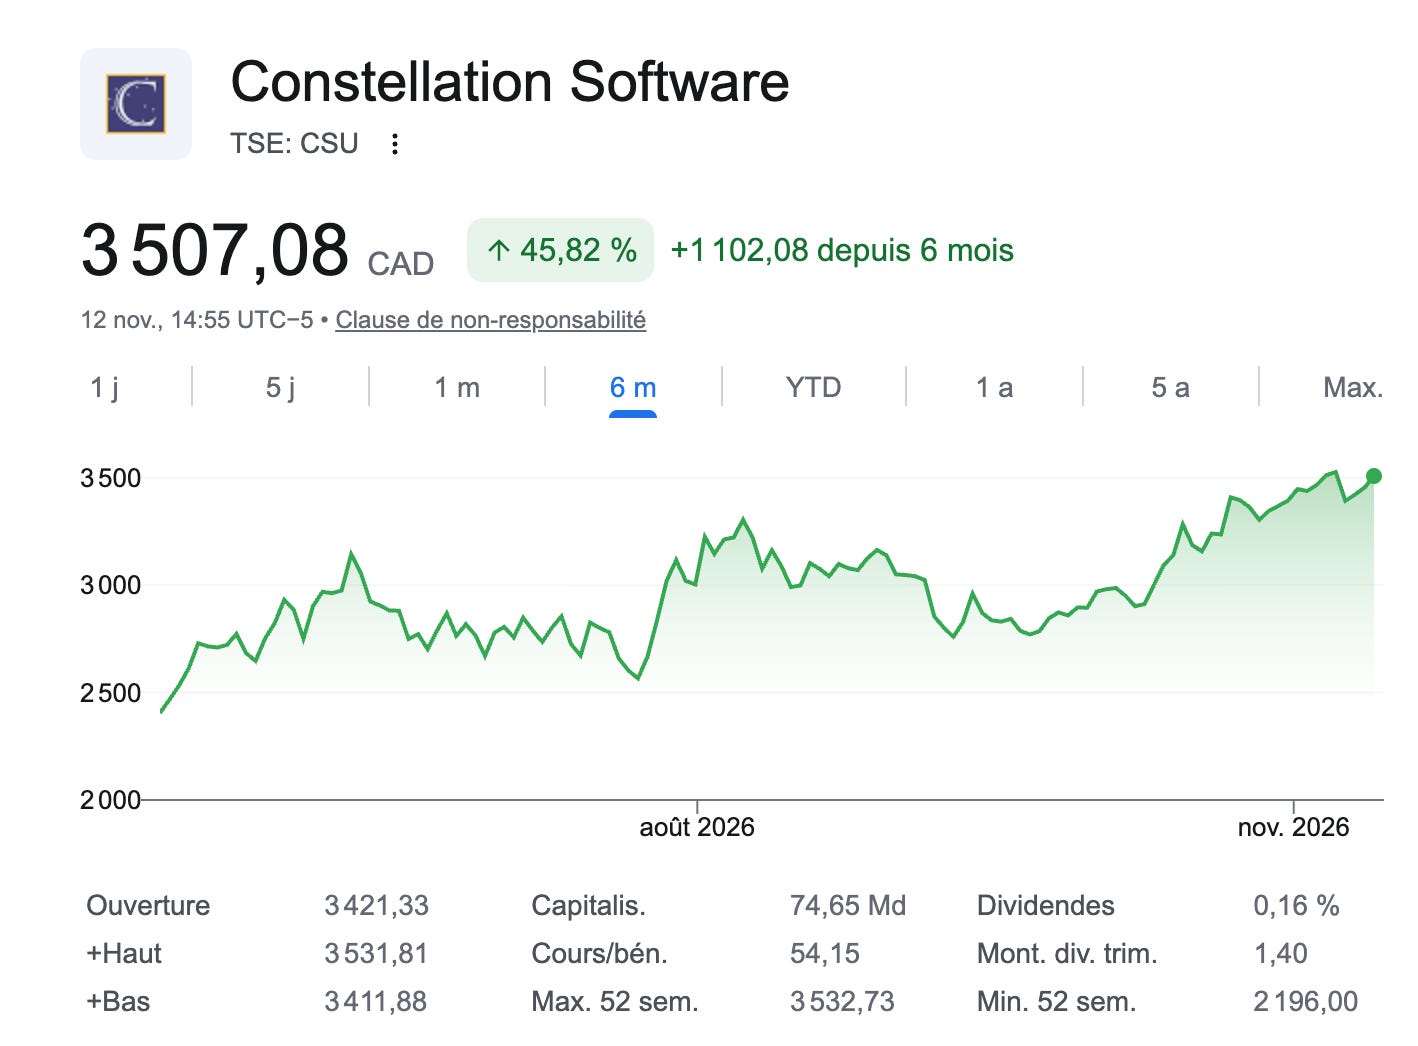
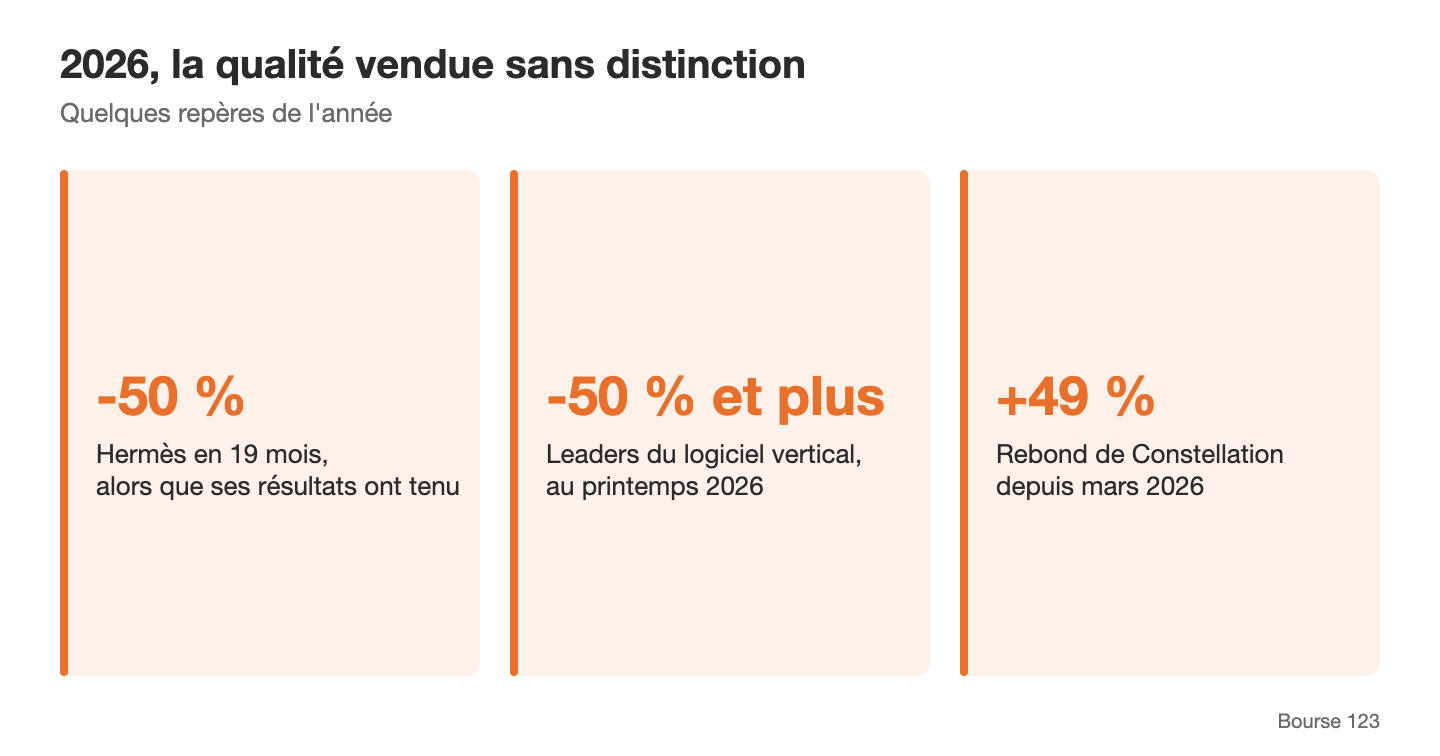
Au printemps 2026, plusieurs leaders mondiaux du logiciel vertical (des logiciels de niche conçus pour un métier précis) avaient perdu plus de 50 % depuis leurs sommets. La crainte était que l’IA permette à n’importe qui de recréer leurs produits à bas coût. Depuis, les faits ont parlé. Le président de Constellation Software a affirmé n’avoir constaté aucune perte de clients liée à l’IA, et le titre a gagné près de 46 % en six mois. D’autres acteurs de qualité restent pourtant oubliés.
Le luxe, le krach que personne n’attendait
Le luxe vit sa propre purge. Hermès a perdu la moitié de sa valeur boursière en 19 mois, alors que ses résultats ont tenu. Quand la meilleure maison du secteur est vendue de cette façon, c’est que le marché ne fait plus le tri.
La santé et les pays émergents
La santé reste peu investie depuis les excès de l’après-Covid, et certains leaders mondiaux se paient aujourd’hui à des multiples de crise.
Les marchés émergents, la Chine en tête, se négocient avec une décote qui intègre déjà beaucoup de mauvaises nouvelles.
Mon analyse
Le marché ne fait jamais baisser une action sans raison, et je préfère toujours commencer par chercher ce qui pourrait justifier la baisse. Parfois, elle est méritée. Le modèle s’abîme, la dette grimpe, le management perd la main.
Parfois, elle est simplement excessive. La peur d’un thème (l’IA, la Chine, la normalisation du luxe) pèse alors sur des entreprises dont les résultats tiennent. C’est ce deuxième cas que je cherche, et il est plus fréquent en Europe aujourd’hui qu’il ne l’a été depuis longtemps.
Ce qu’il faut retenir
Logiciel, luxe, santé et Chine concentrent les plus fortes décotes de 2026. Toutes ne sont pas des opportunités, mais c’est là que la méthode a le plus de matière à travailler.
3. L’IA, ma position pour la suite

Ce que je ne ferai pas
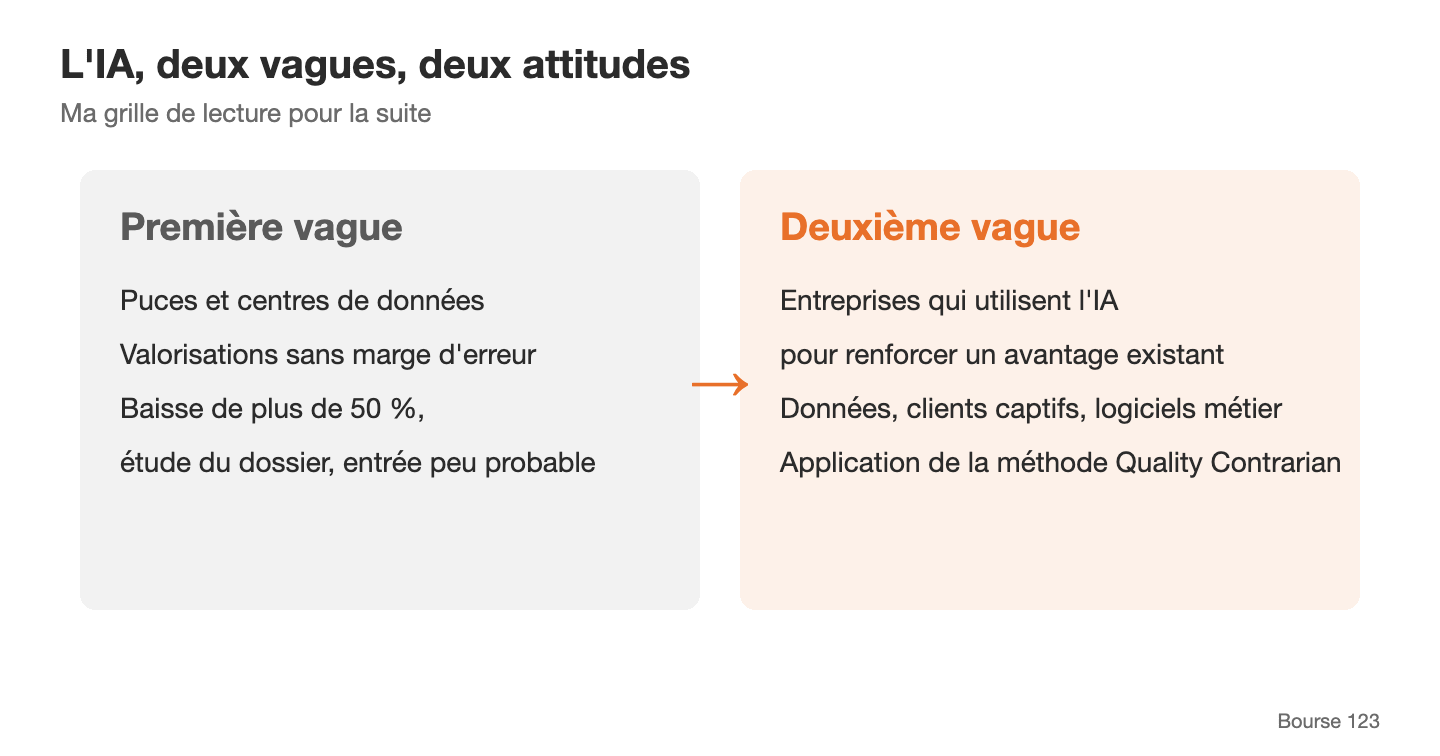
On me pose souvent la question. Pourquoi ne pas profiter de la vague de l’IA ? Ma réponse n’a pas changé. Je n’achète pas des entreprises valorisées comme si rien ne pouvait leur arriver.
Zéro semi-conducteur, aucune course aux valeurs à la mode !
Si des valeurs de l’IA venaient à afficher des baisses de plus de 50 %, j’étudierais les dossiers avec la même rigueur que les autres.
Mais il est peu probable que j’en fasse entrer dans le portefeuille.
Je ne veux pas dénaturer une stratégie construite sur des entreprises que je comprends et que je paie raisonnablement.
Où je serai présent
Je serai en revanche présent sur la deuxième vague.
Ce sont les entreprises qui utilisent l’IA pour renforcer un avantage qu’elles possèdent déjà, que ce soit leurs données, leurs clients captifs ou leurs logiciels métier.
C’est là que j’appliquerai ma stratégie Quality Contrarian, au moment où le marché les jugera menacées plutôt que renforcées. Plusieurs lignes du portefeuille entrent déjà dans cette catégorie.
Mon analyse
Ne pas participer à une vague comporte un coût.
Le portefeuille peut rester en retrait tant que le marché paie la croissance à n’importe quel prix.
Mais l’histoire boursière montre que les premières vagues technologiques enrichissent surtout ceux qui vendent les outils, puis déçoivent ceux qui les achètent trop cher.
La deuxième vague récompense généralement les entreprises qui transforment la technologie en marge durable.
Ce qu’il faut retenir
Pas d’achat d’IA à la mode, même après une forte baisse, sauf dossier exceptionnel. Présence assumée sur la deuxième vague, celle des entreprises de qualité qui utilisent l’IA pour élargir leur avantage.
4. La méthode, rappelée en cinq règles

Les règles
Un avantage concurrentiel réel, large ou étroit selon la notation Morningstar, jamais absent.
Une préférence pour les serial acquirers, les holdings et les entreprises qui rachètent massivement leurs actions, souvent mal comprises par le marché.
Une forte baisse préalable, idéalement de 25 à 50 % et plus.
Une valorisation ancrée sur le flux de trésorerie opérationnel, avec une entrée généralement autour de 8 à 13 fois l’OCF.
Des secteurs délaissés, jamais ceux que tout le monde achète.
L’horizon dépasse quinze ans. La concentration est assumée. Je préfère renforcer mes convictions que me diluer dans des positions moyennes.
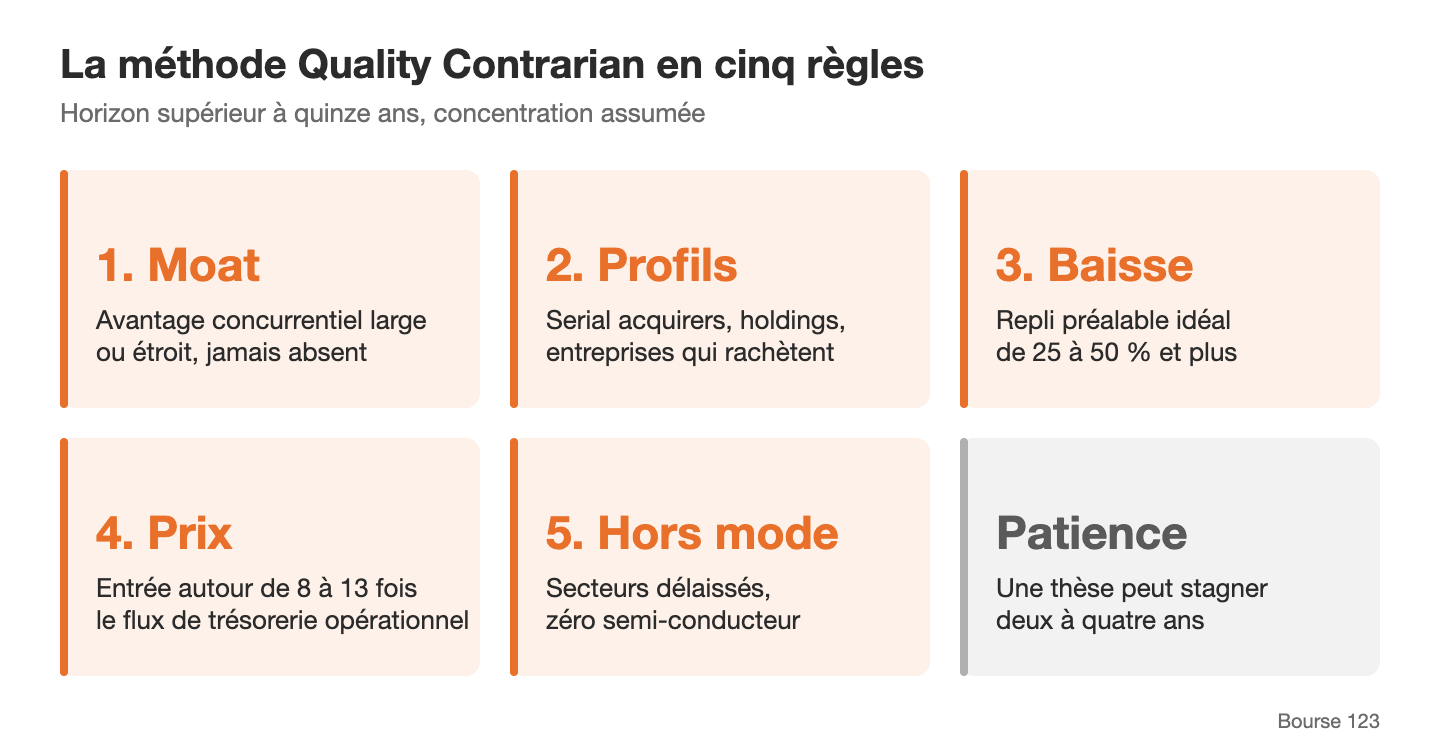
« La patience n’est donc pas une option, elle fait partie intégrante de la méthode. »
Pierre Winter, Bourse 123, août 2026
Mon analyse
Cette méthode a un défaut évident. Elle achète tôt, donc elle a souvent tort sur le papier pendant des mois. Elle a aussi une qualité rare.
Quand la thèse se vérifie, la revalorisation part d’un prix déprimé, ce qui démultiplie le résultat.
Les deux faces se voient très bien dans le portefeuille cette année.
Ce qu’il faut retenir
Qualité, forte baisse, valorisation raisonnable et patience. Ce sont les quatre piliers qui guident chaque achat et chaque renforcement du PEA.
🔗 Pour vérifier. Ma stratégie « Quality Contrarian » · Ma vidéo, mon portefeuille PEA, acheter ce que personne ne veut
Dans la suite de cette revue
La suite est réservée aux abonnés payants. Vous y trouverez la dynamique du PEA sur les derniers mois, la composition complète avec les pondérations exactes, les mouvements depuis août, mon avis actualisé sur les cinq premières lignes, l’erreur que j’assume cet automne et le calendrier des catalyseurs d’ici la fin de l’année.
Les membres Fondateurs reçoivent en plus chaque arbitrage au moment où je le passe, et accèdent à ma data room et à mes modèles.
Black Friday, une offre rare et limitée.
Je ne fais presque jamais de promotion.
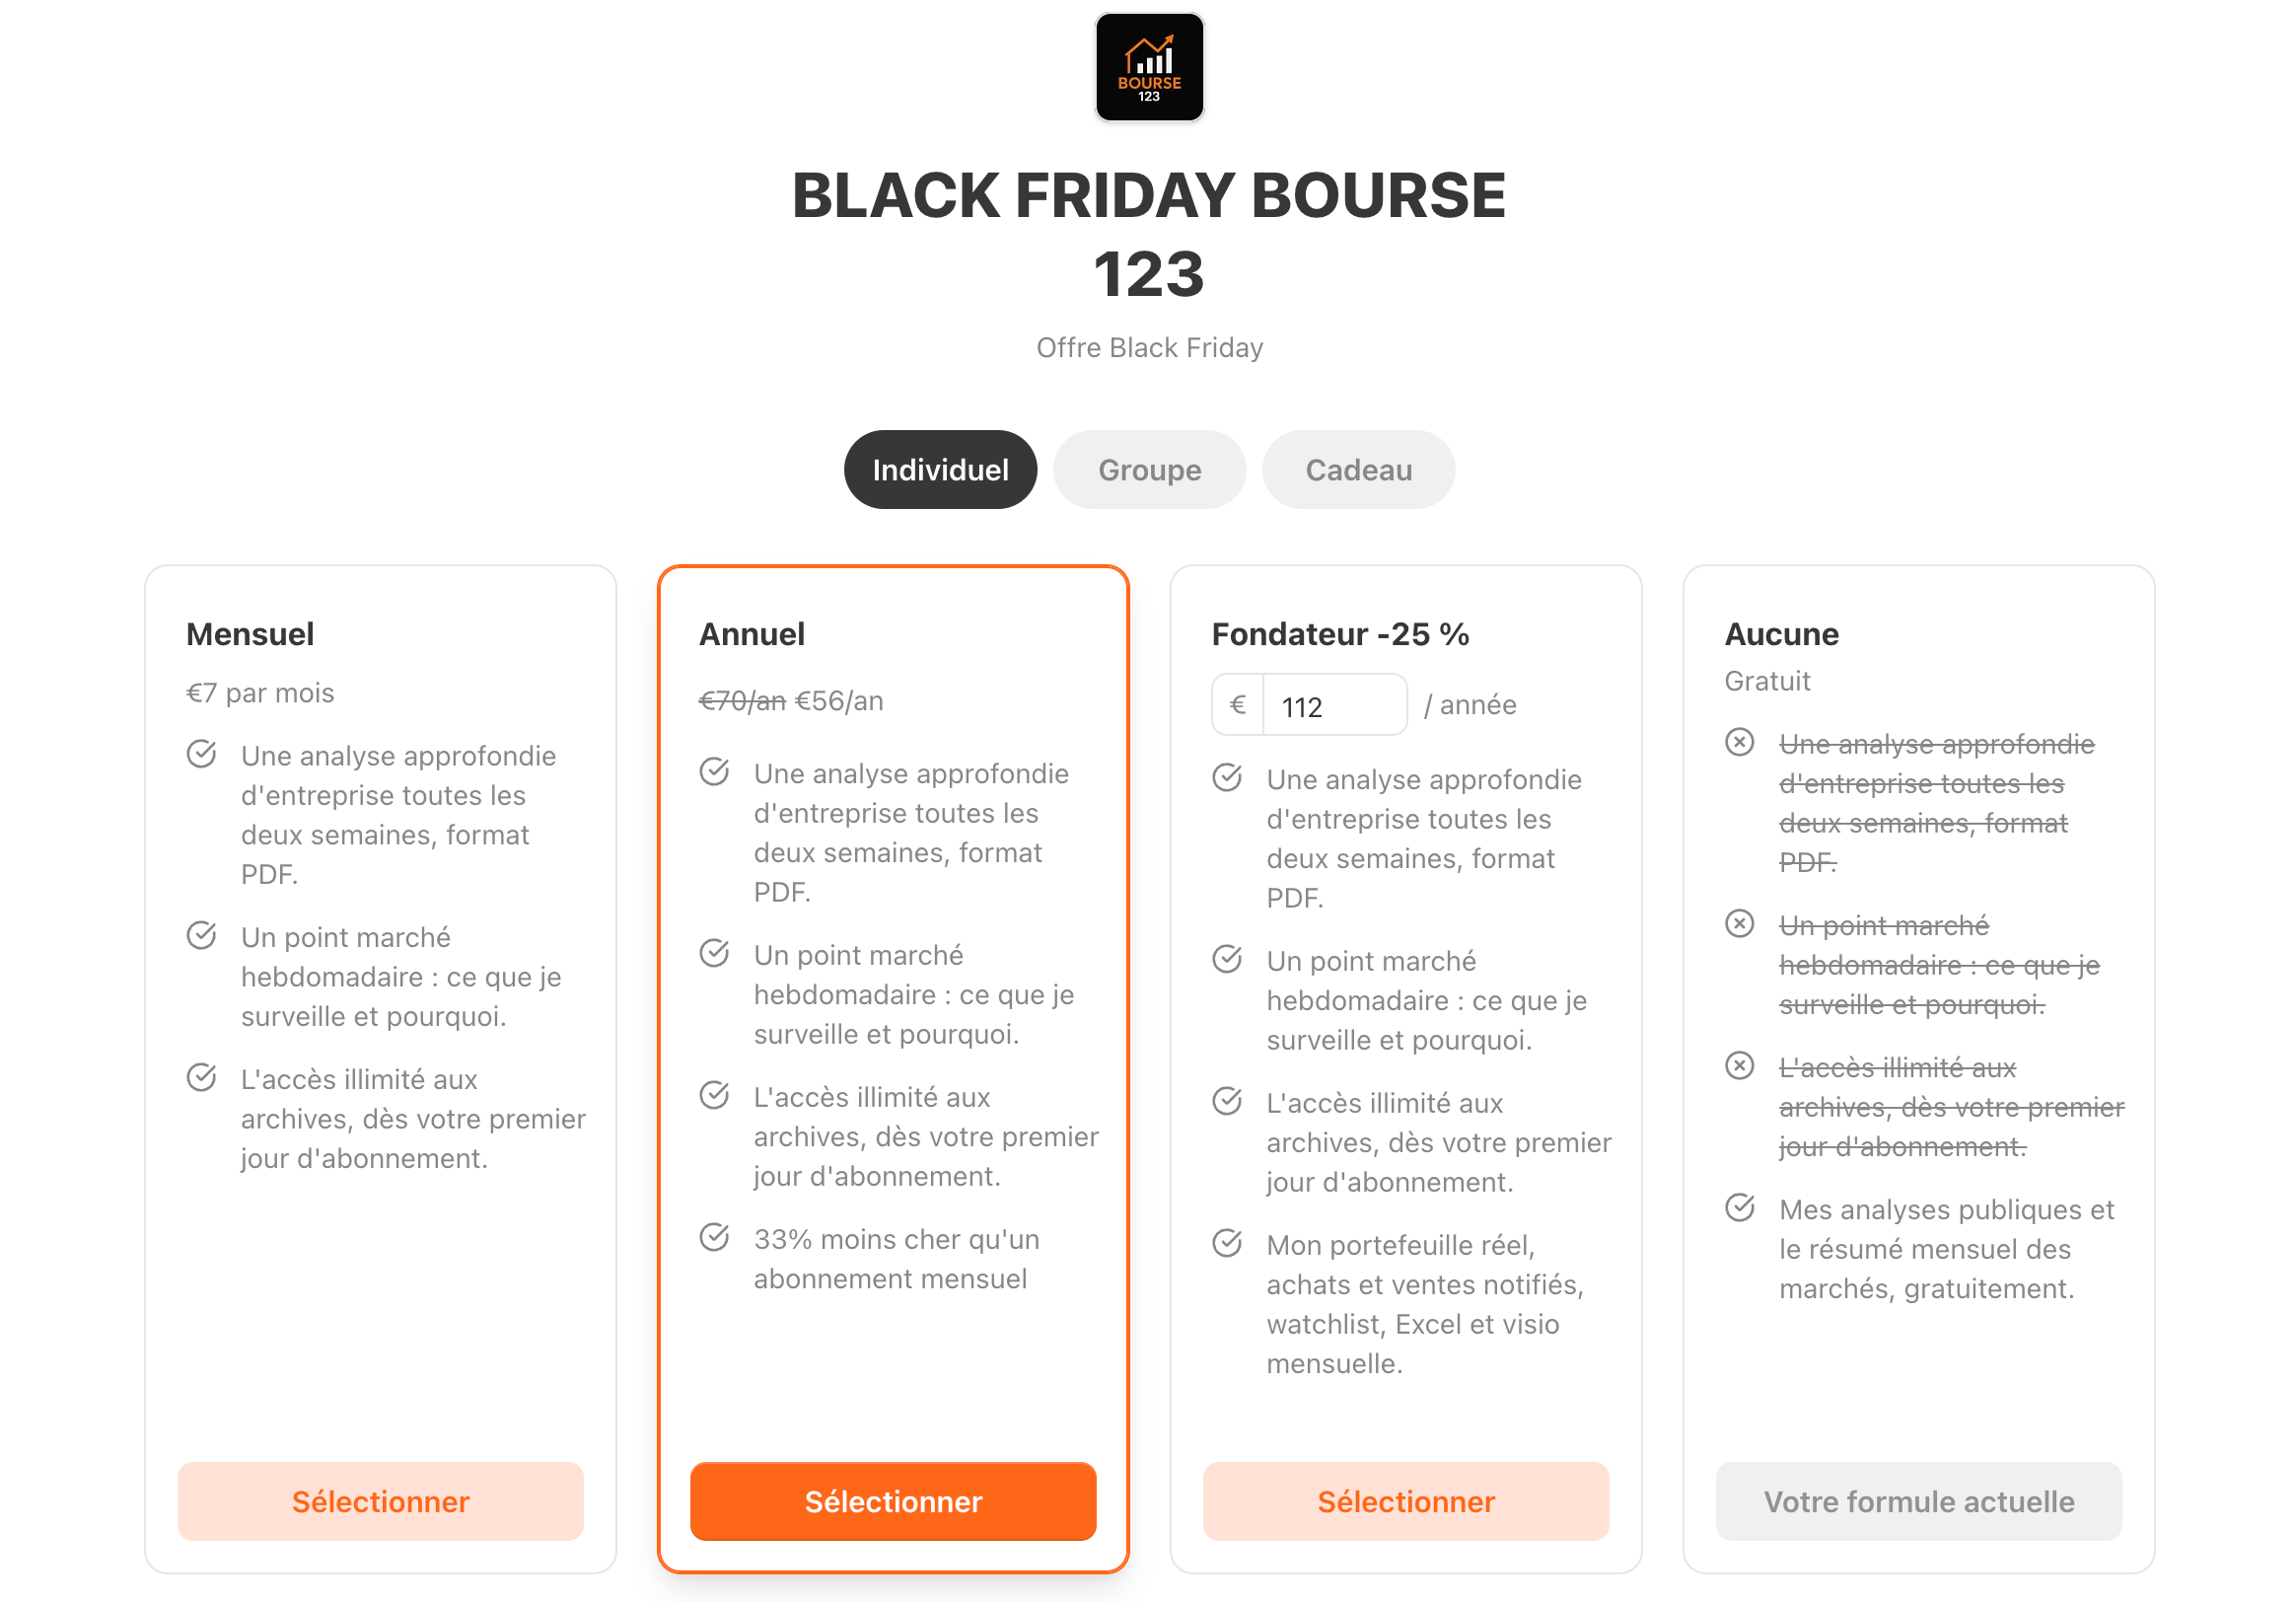
Jusqu’au 1er décembre, l’offre Membre Fondateur passe de 150 € à 112 € la première année, soit -25 %, et seulement pour les 20 premières personnes.
Le Fondateur, c’est mon portefeuille réel. Chaque achat et chaque vente vous est notifié. Vous avez ma watchlist, la data room avec mes fichiers Excel et une réunion mensuelle en visio, en petit comité.
Plus une analyse approfondie toutes les deux semaines et le point marché chaque semaine.
Pour commencer plus simplement, l’abonnement annuel est aussi en promotion, à 56 € la première année au lieu de 70 €.
Pourquoi maintenant ?
En janvier 2027, le Fondateur passe à 199 €. Pendant le Black Friday, vous entrez à 112 €.
Je préfère une petite communauté exigeante à un grand nombre d’abonnés.
Le sommaire complet (5-13)
La dynamique du portefeuille