Entre le 4 et le 6 novembre 2026, les trois sociétés de la galaxie Constellation ont publié leurs résultats du troisième trimestre 2026. Constellation Software, Topicus et Lumine Group partagent le même ADN, mais elles ne vivent pas du tout le même moment.
L’une déploie du capital comme jamais, l’autre se désendette, la troisième se réveille après une année blanche.
Voici le bilan sans complaisance, et la comparaison avec mes analyses de mars.
Sommaire
Les bases pour comprendre la galaxie Constellation
Le marché du logiciel vertical en novembre 2026
Constellation Software, la machine accélère mais l’organique s’essouffle
Topicus, le meilleur élève qui a mis le pied sur le frein
Lumine Group, le réveil du chasseur
Valorisation, ce que le marché a déjà rattrapé
Scénario 2026, avis contraire et points à surveiller
Mes analyses de départ, à relire avant cette mise à jour
Cet article est la mise à jour directe de trois analyses publiées au printemps. Les relire permet de mesurer le chemin parcouru.
Constellation Software (CSU) : Analyse Complète du Serial Acquirer N°1 Mondial, publiée le 29 mars 2026.

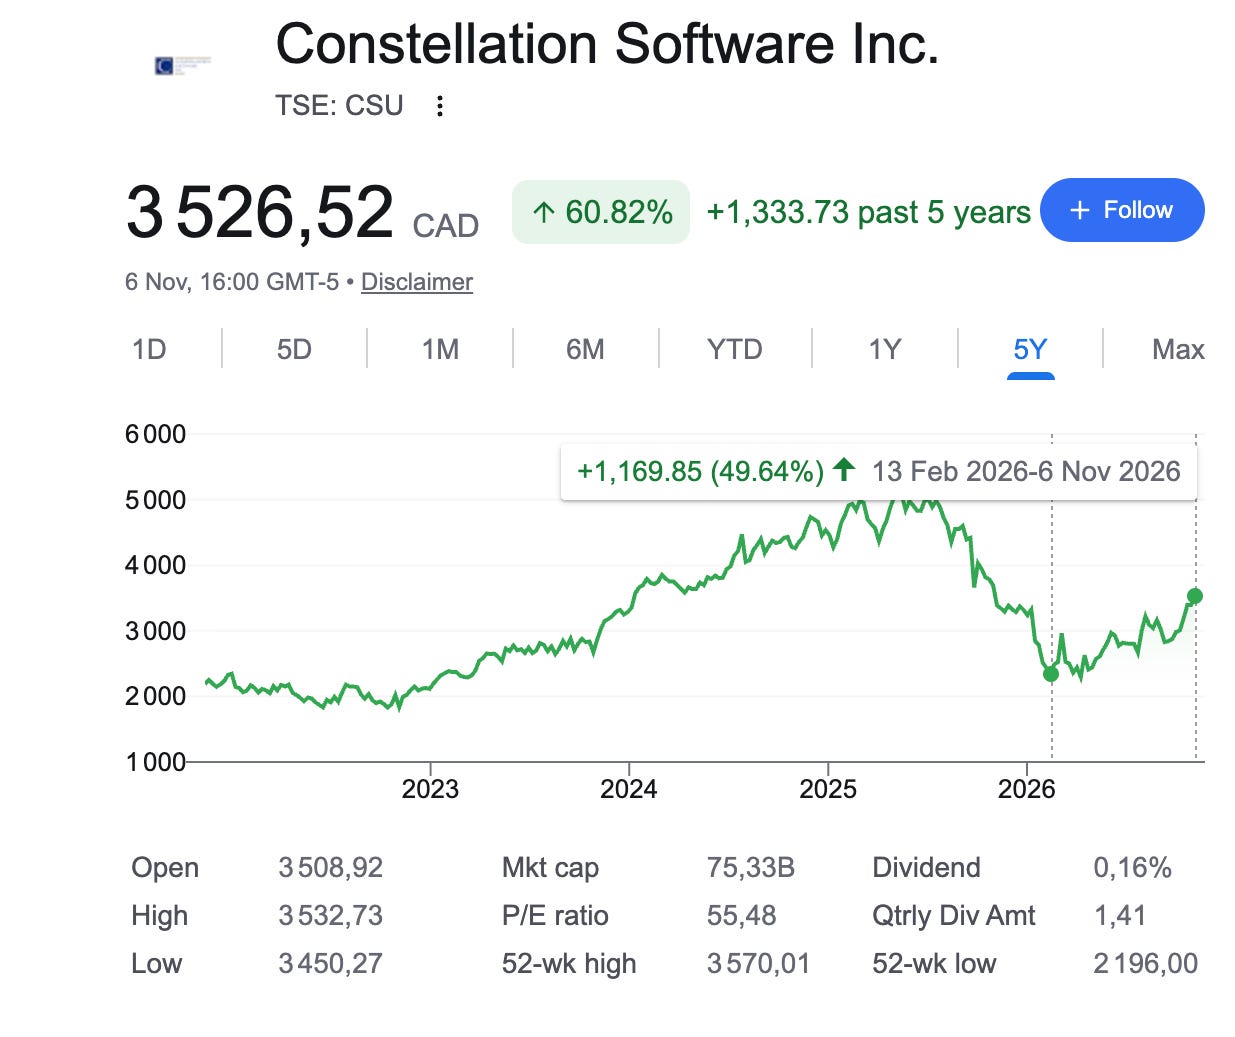
Le titre cotait alors autour de 2 360 dollars canadiens, soit 13 fois son cash-flow opérationnel contre une médiane de 25 fois sur dix ans.
Soit une croissance de presque 50 % depuis l’analyse de cette action.
Topicus.com (TOI) : Analyse Complète du Serial Acquirer VMS, publiée le 28 mars 2026.

Cours d’environ 97,5 dollars canadiens, juste valeur entre 125 et 194 dollars canadiens. Deux réserves majeures ressortaient. La dette avait triplé en un an, et la participation dans Asseco Poland faisait peser un vrai risque de concentration.
Analyse des résultats trimestriels de Lumine Group, T4 2025, publiée le 9 mars 2026.

Le constat était simple.
Des cash-flows solides, mais des acquisitions en panne (−86 % sur l’année), 352 millions de dollars de trésorerie qui dormaient et une croissance organique proche de 1 %.
1. Les bases pour comprendre la galaxie Constellation
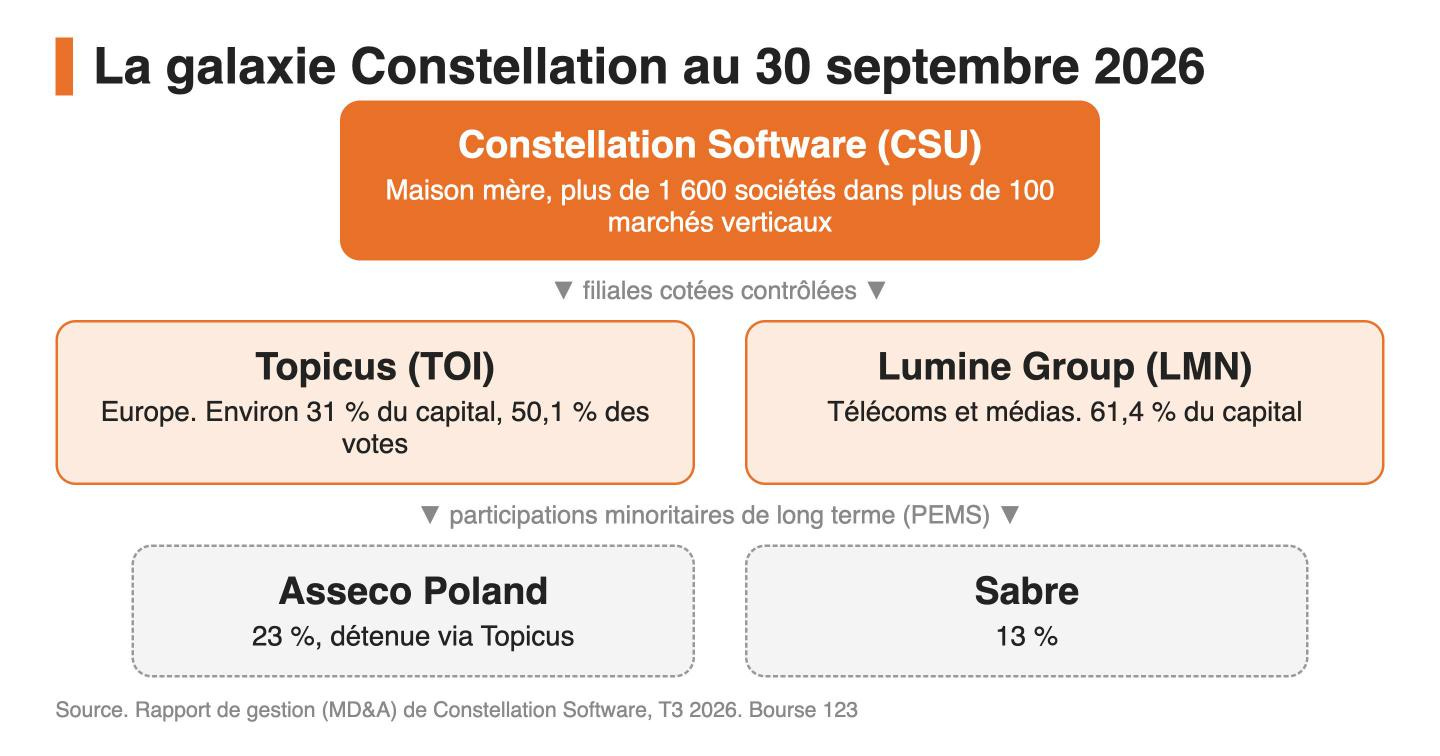
Une maison mère et deux filiales cotées
Constellation Software rachète depuis 1995 des éditeurs de logiciels verticaux, aussi appelés VMS. Ce sont des logiciels conçus pour un métier précis, comme la gestion d’une mairie, d’un club de golf ou d’une caisse de crédit. Les clients en dépendent au quotidien et changent très rarement de fournisseur.
La maison mère a introduit en bourse deux filiales.
Topicus est la branche européenne, surtout présente aux Pays-Bas et en Belgique. Constellation en détient environ 31 % du capital et contrôle 50,1 % des votes grâce à une action à droit de vote multiple.
Lumine Group est spécialisée dans les logiciels pour les télécoms et les médias. Constellation en détient 61,4 %.
Les indicateurs à connaître
Le résultat net est un mauvais thermomètre pour ces sociétés.
Chaque rachat crée des actifs incorporels (technologies, relations clients) que la comptabilité amortit chaque année, sans aucune sortie d’argent.
Le bénéfice paraît donc artificiellement faible.
On regarde plutôt le CFO, le cash-flow opérationnel, c’est-à-dire l’argent généré par l’activité.
On regarde surtout le FCFA2S, l’indicateur maison.
C’est le cash qui reste à l’actionnaire après les intérêts, les loyers, les investissements matériels et la part des actionnaires minoritaires.
La croissance organique mesure la progression des sociétés déjà détenues, hors effet des rachats.
La plus importante est celle des revenus de maintenance et récurrents, qui pèsent environ 75 % du chiffre d’affaires. Elle montre si les clients restent et acceptent les hausses de prix.
Deux termes reviennent souvent.
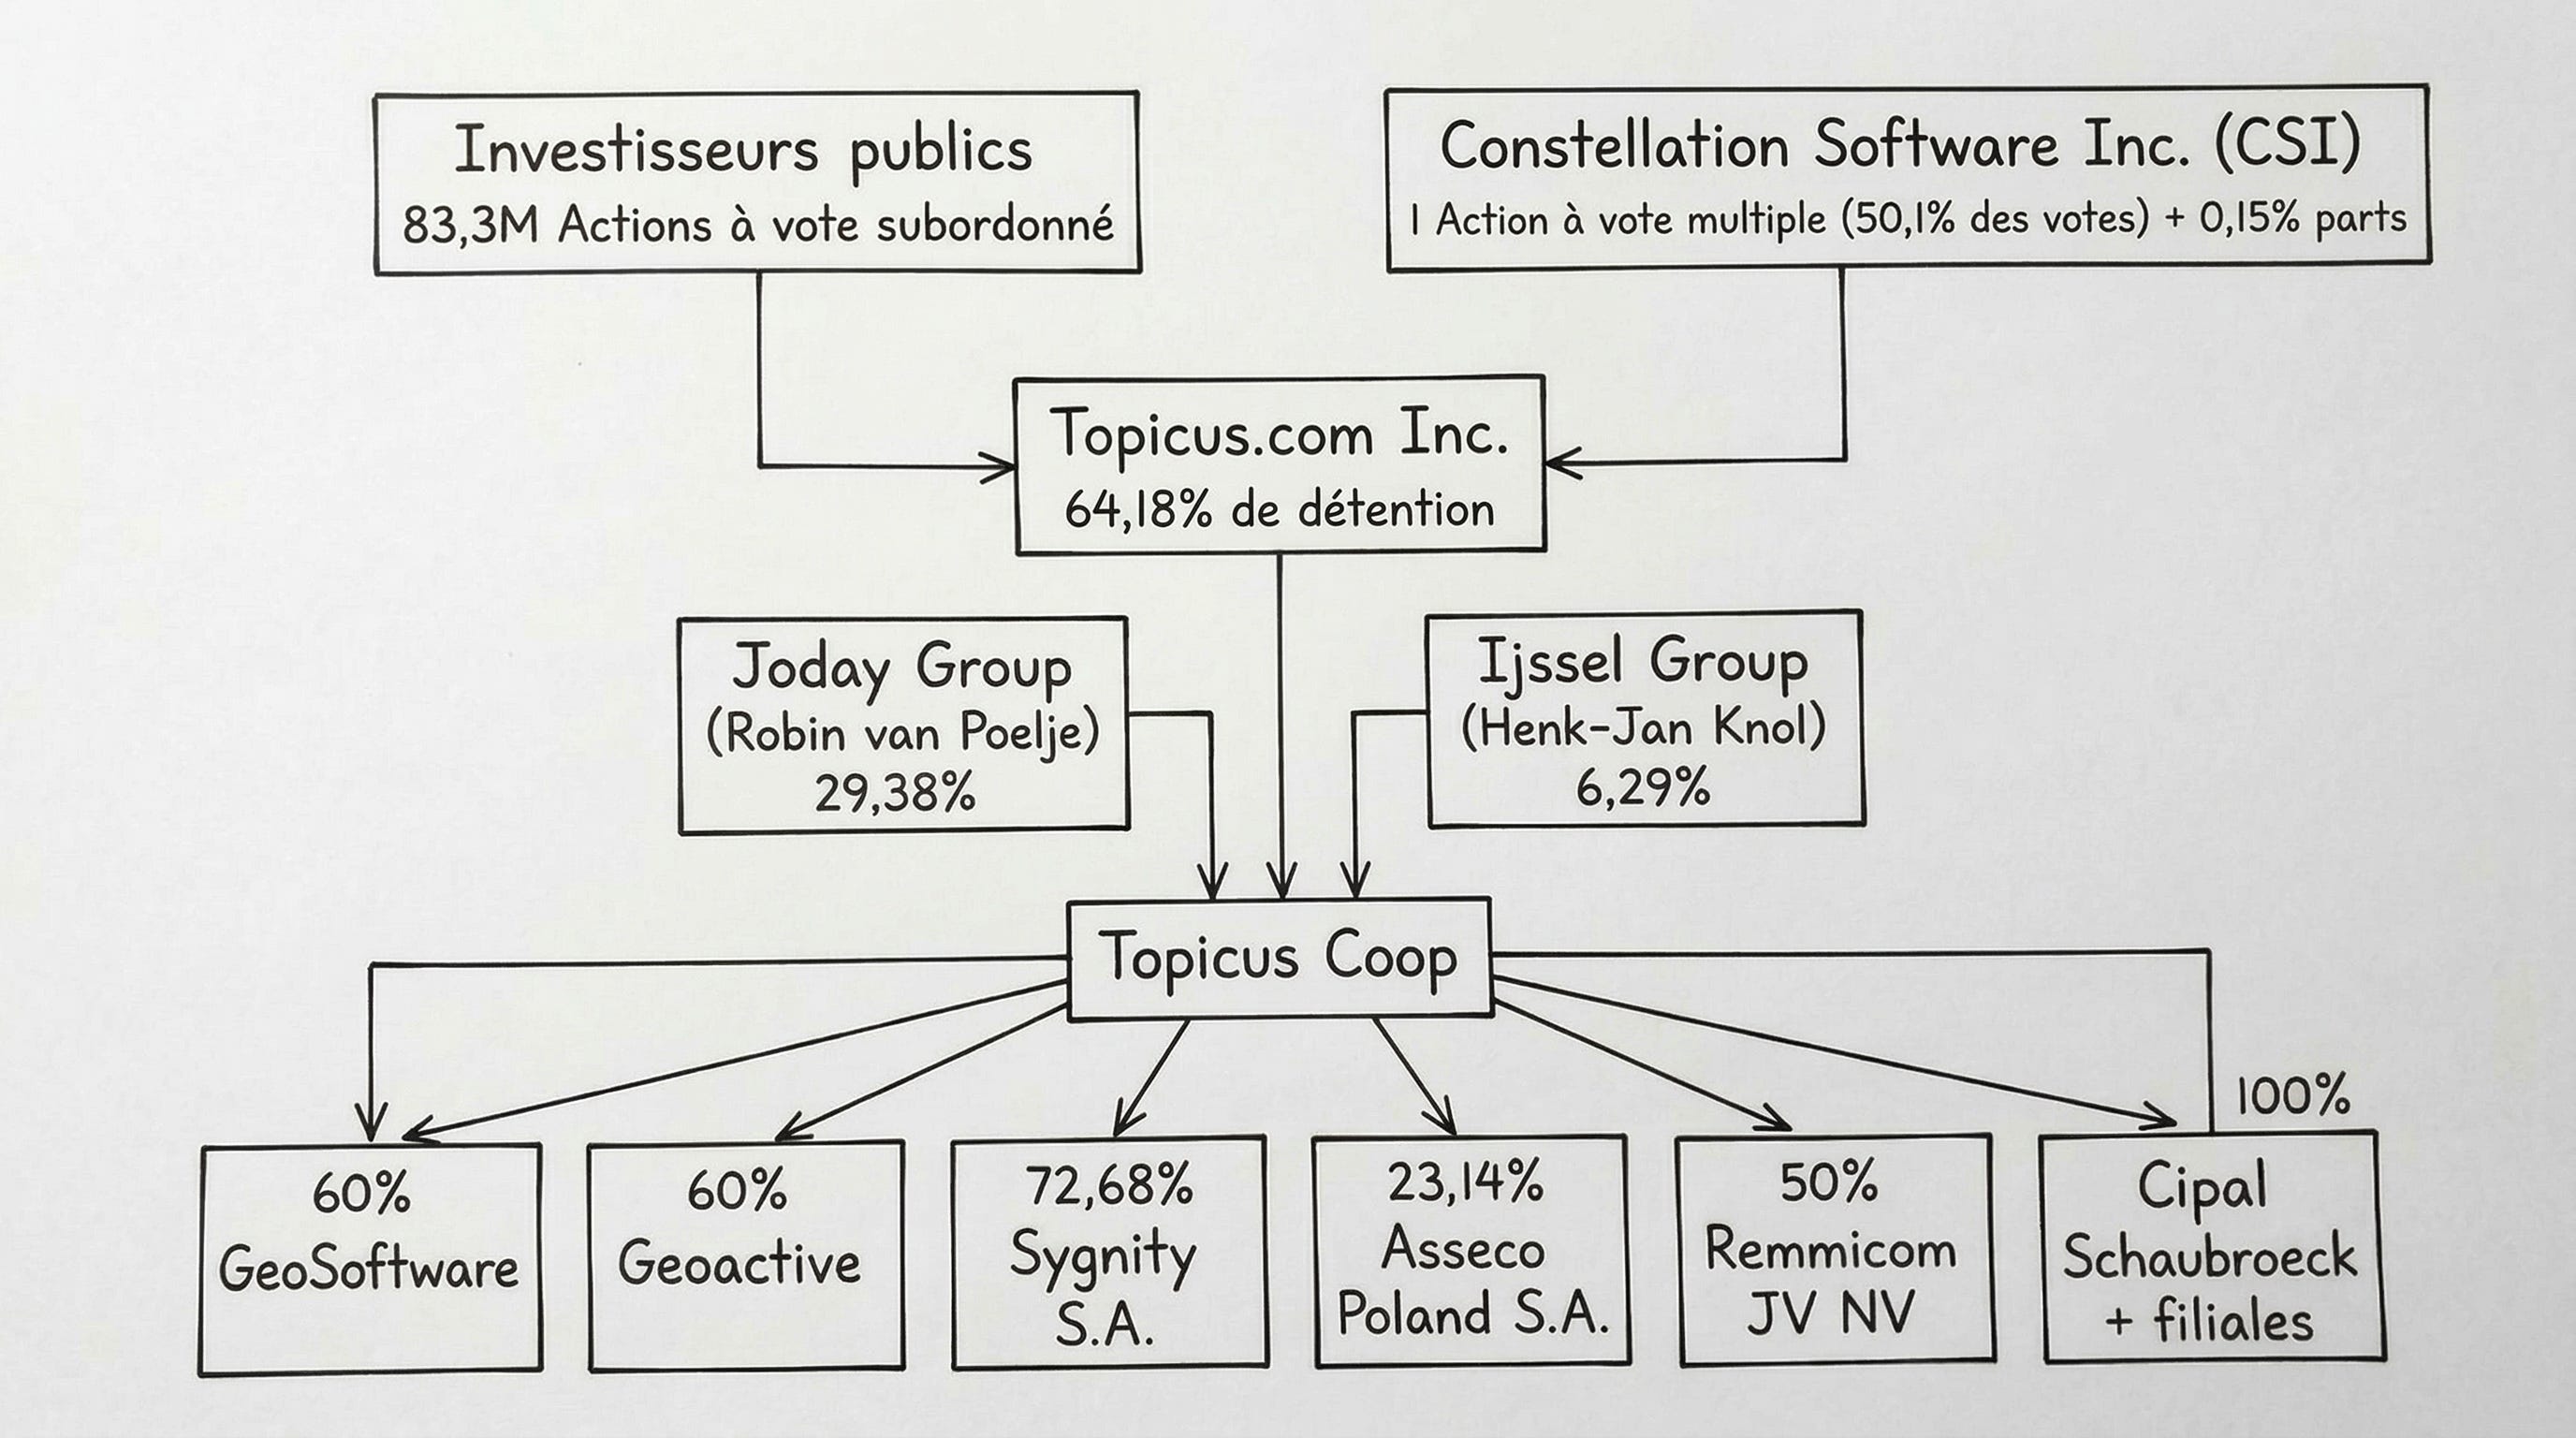
L’IRGA est un accord qui oblige Constellation à racheter un jour la part des fondateurs de Topicus (le groupe Joday).
Sa valeur augmente quand Topicus grandit, et cette hausse est déduite du FCFA2S de Constellation.
Le PEMS désigne les nouvelles participations minoritaires de long terme dans de grandes sociétés cotées, comme Asseco Poland ou Sabre.
Mon analyse
Ces trois sociétés appliquent la même recette, mais leur taille change tout. Constellation doit placer plus de 2 milliards de dollars par an.
Topicus et Lumine jouent dans des eaux plus petites, où un seul gros rachat peut transformer un trimestre.
Il faut donc les juger chacune à son échelle.
Ce qu’il faut retenir
Pour un serial acquirer de logiciels, le cash compte bien plus que le bénéfice comptable.
Les trois questions clés sont toujours les mêmes.
Le cash progresse-t-il ? La base de clients tient-elle ?
Le capital est-il redéployé à bon prix ?
2. Le marché du logiciel vertical en novembre 2026
La peur de l’IA s’est calmée, mais pas pour tout le monde
Au printemps, les trois titres avaient perdu plus de 50 % depuis leurs sommets. Le marché craignait que l’intelligence artificielle permette à n’importe qui de recréer un logiciel métier à bas coût.
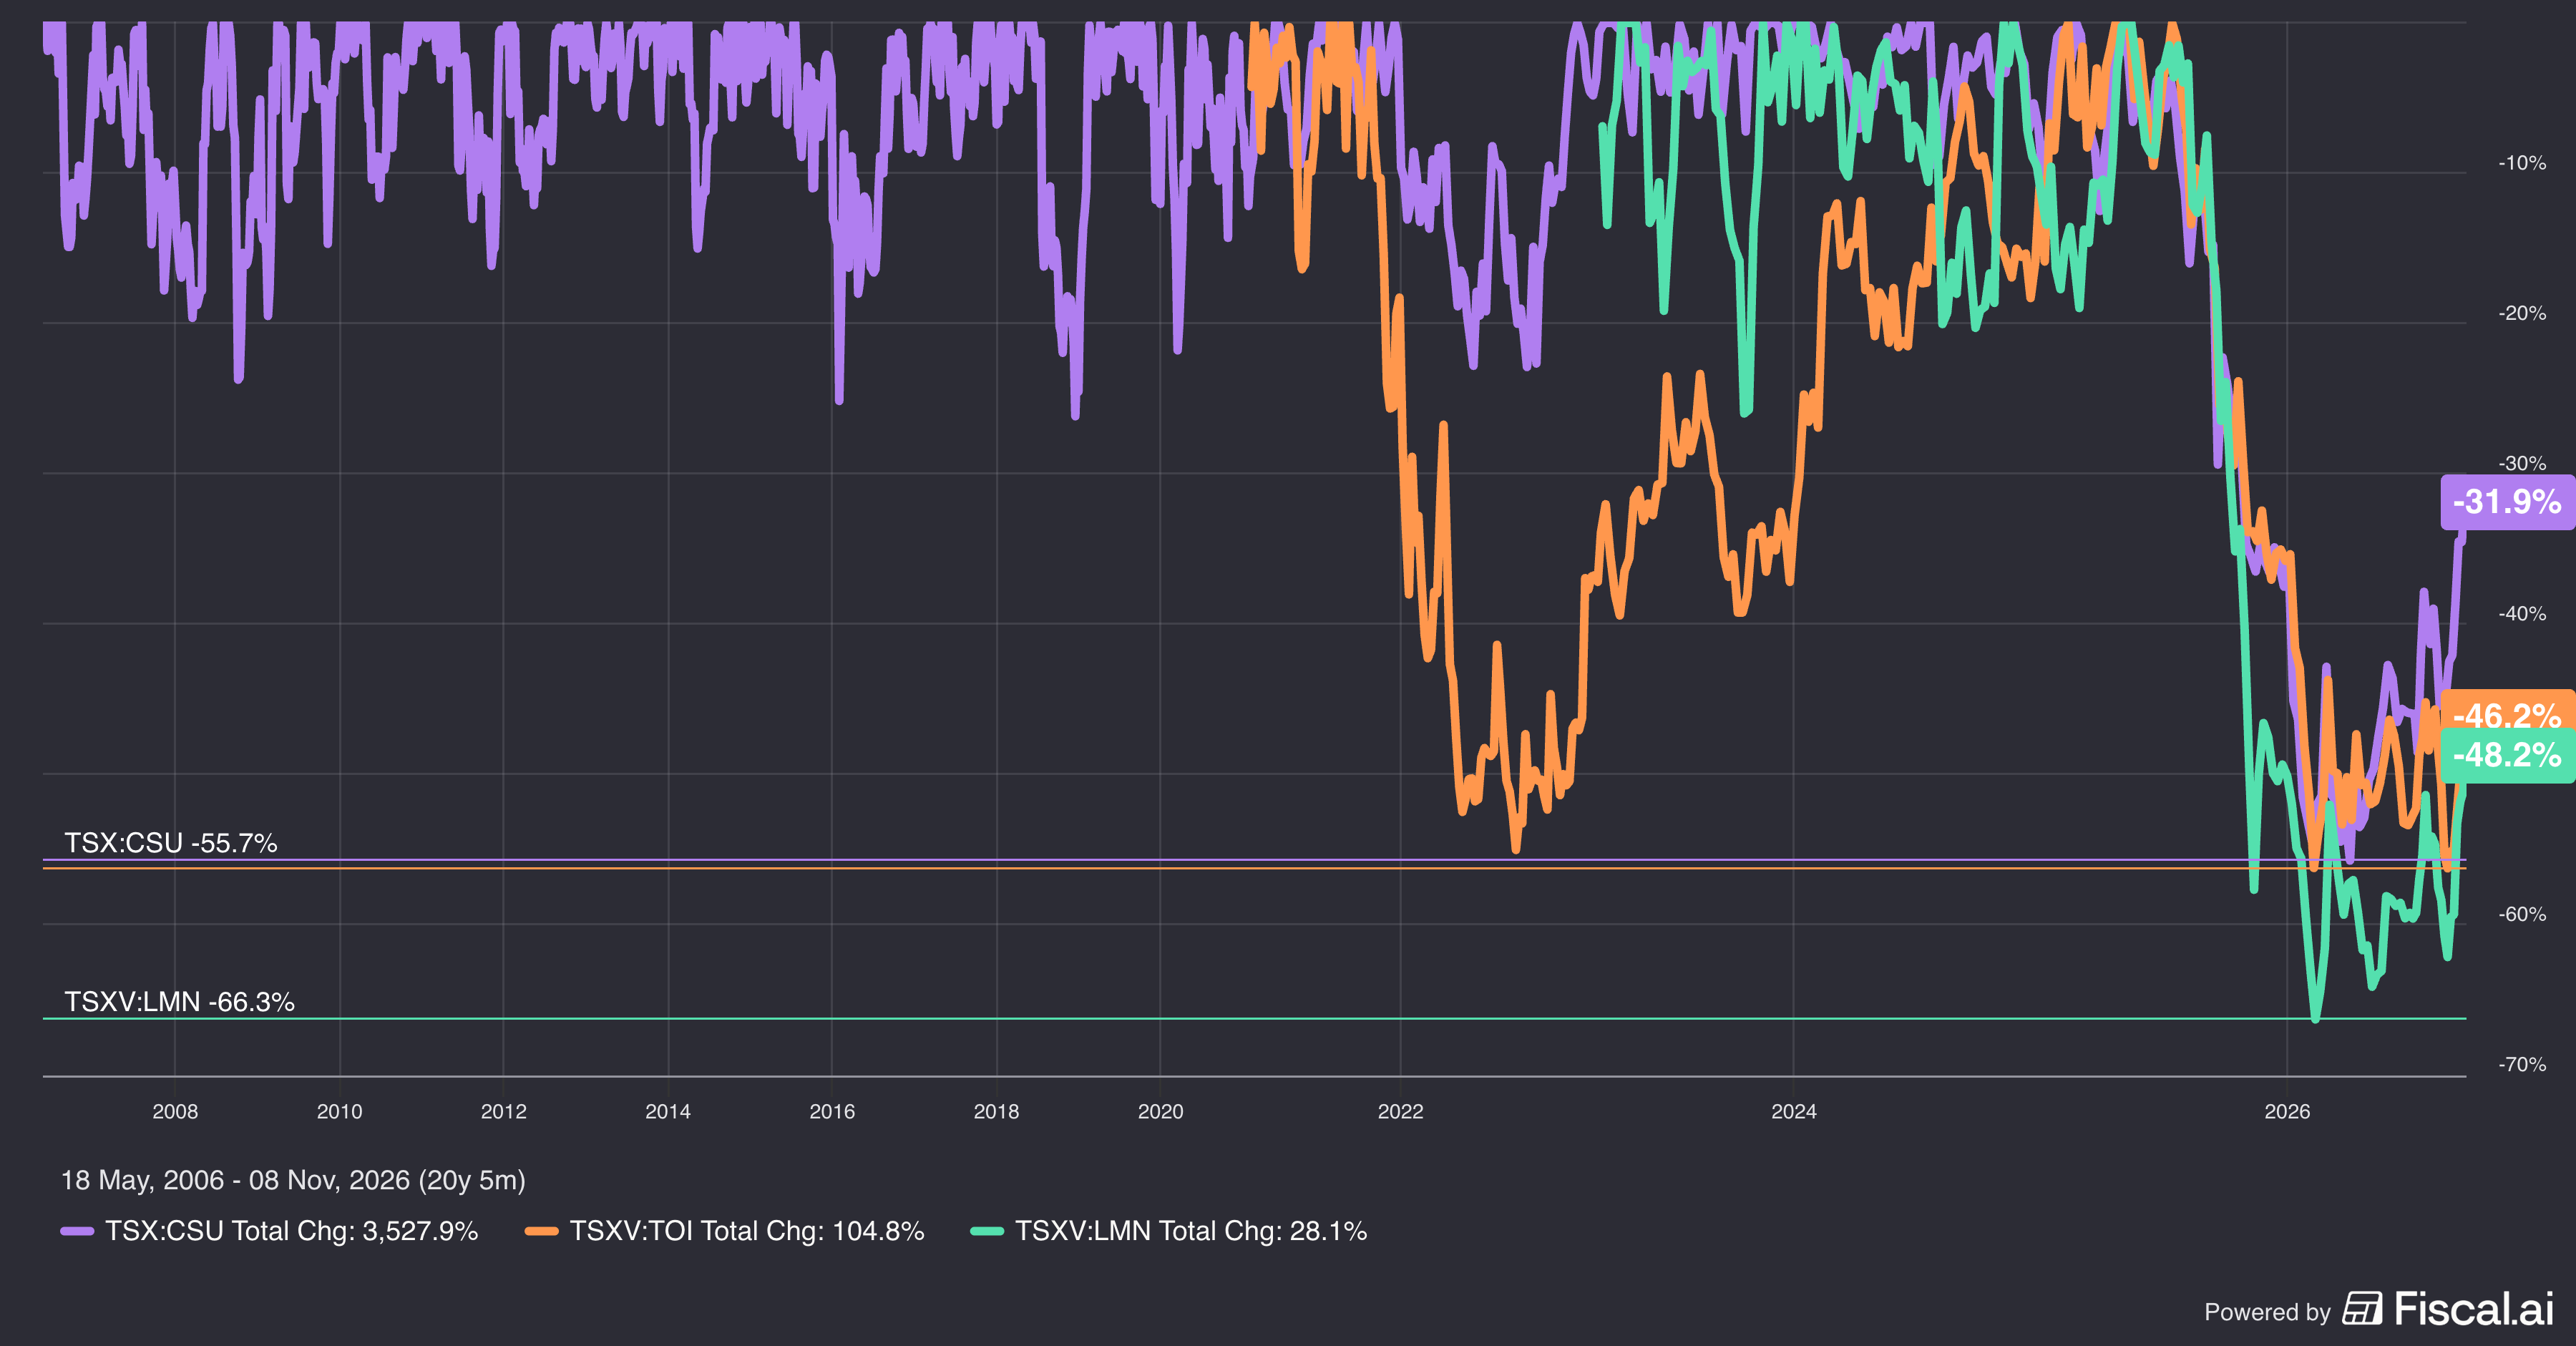
Depuis, les trajectoires divergent nettement.
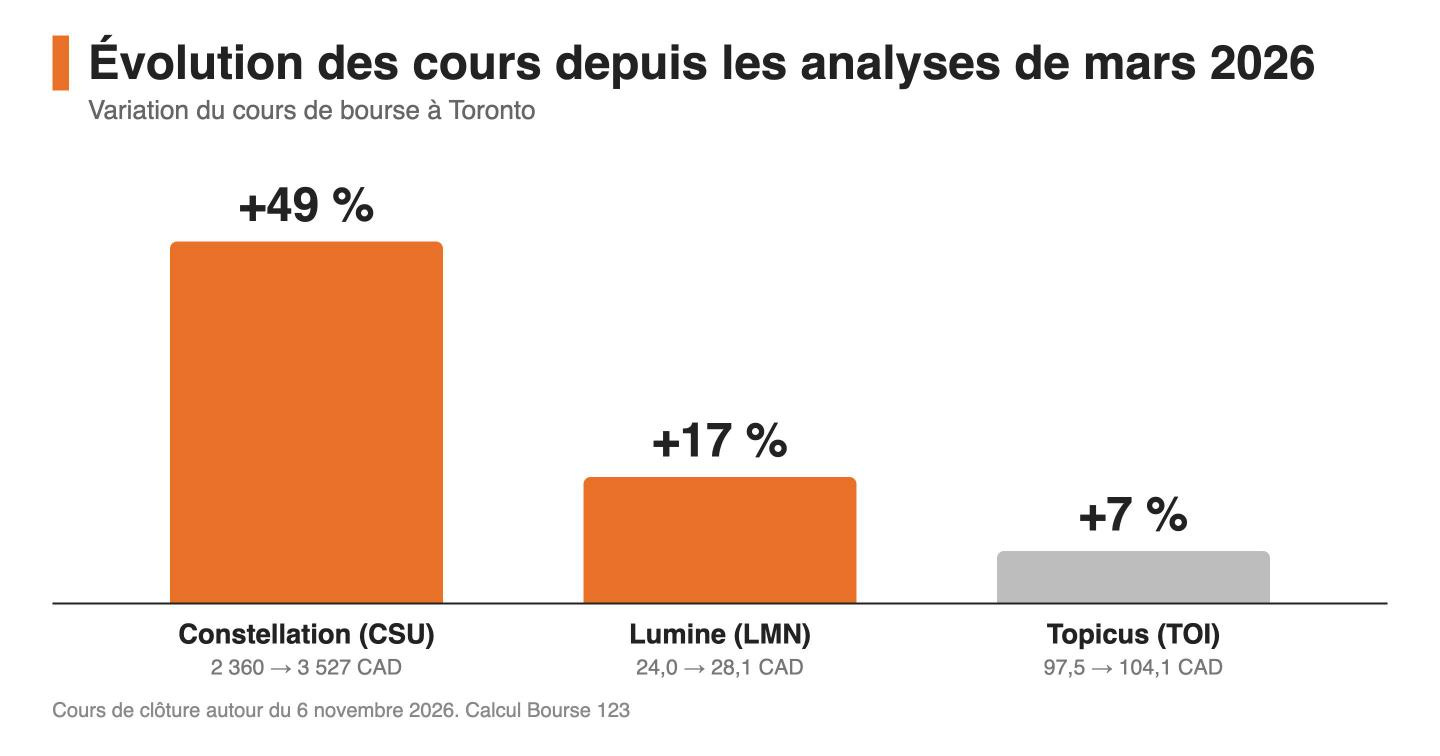
Constellation est passée d’environ 2 360 à près de 3 530 dollars canadiens, soit une hausse d’environ 49 % selon mon calcul.
Lumine est passée d’environ 24 à 28 dollars canadiens, soit +17 %.
Topicus reste presque immobile, d’environ 97,5 à 104 dollars canadiens, soit +7 %, malgré un bond de plus de 7 % le jour de ses résultats.
L’IA entre au comité de direction
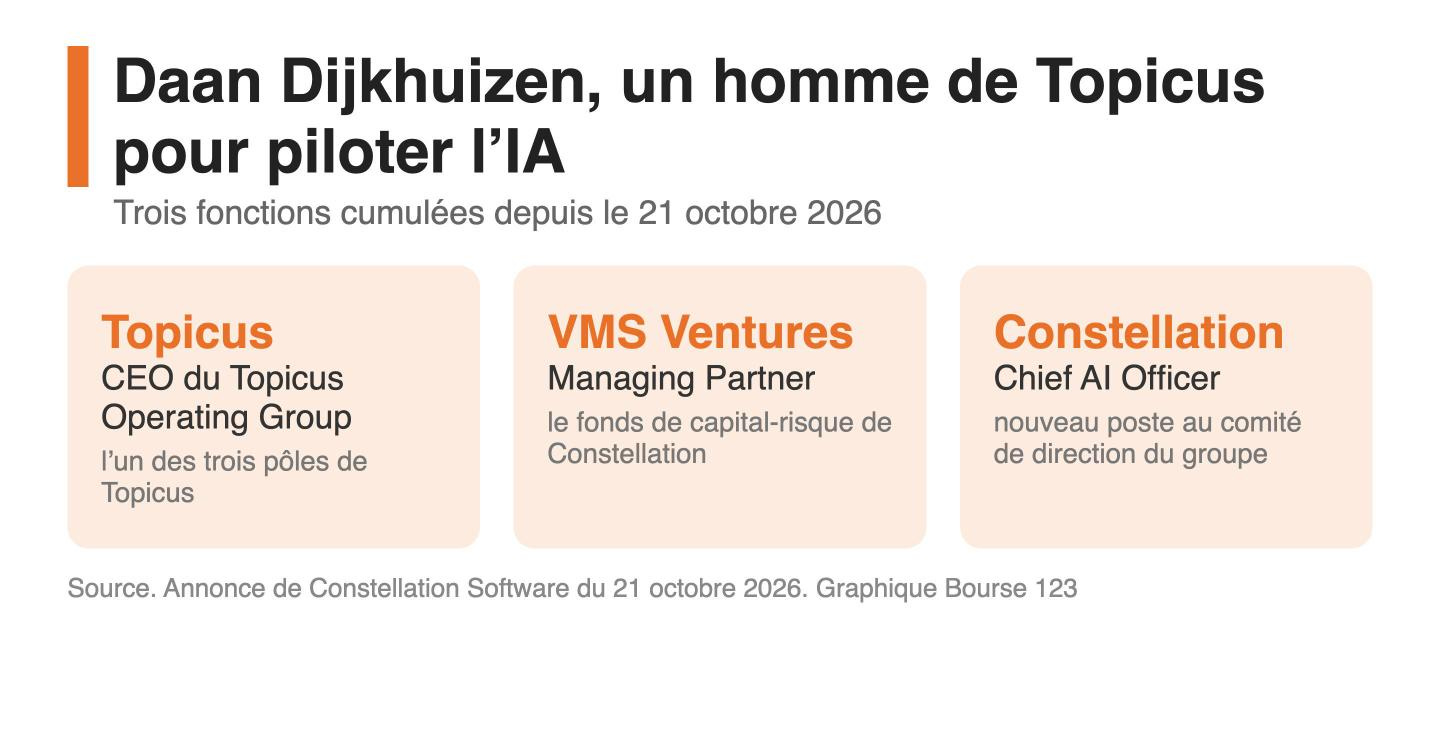
Le 21 octobre 2026, Constellation a nommé Daan Dijkhuizen au poste de Chief AI Officer, c’est-à-dire directeur de l’intelligence artificielle. Il dirige déjà le Topicus Operating Group, l’un des trois pôles de Topicus, et le fonds de capital-risque de Constellation. Il conserve ces deux fonctions.
C’est un signal fort pour Topicus. En mars, je reprochais au management européen de ne pas présenter de plan concret sur l’IA.
C’est désormais un homme de Topicus qui pilote le sujet pour toute la galaxie.
À l’assemblée générale de 2026, Mark Miller, président de Constellation, a été catégorique sur l’impact de l’IA sur les clients.
« Nous n’avons vraiment constaté aucune attrition spécifiquement liée à l’IA, à aucun moment. »
Mark Miller, président de Constellation Software, assemblée générale 2026
Des logiciels cotés encore bon marché
Le cas ReadyTech illustre l’état du marché.
Fin mai, Topicus a proposé de racheter cet éditeur australien avec une prime de 49 % sur son cours de bourse.
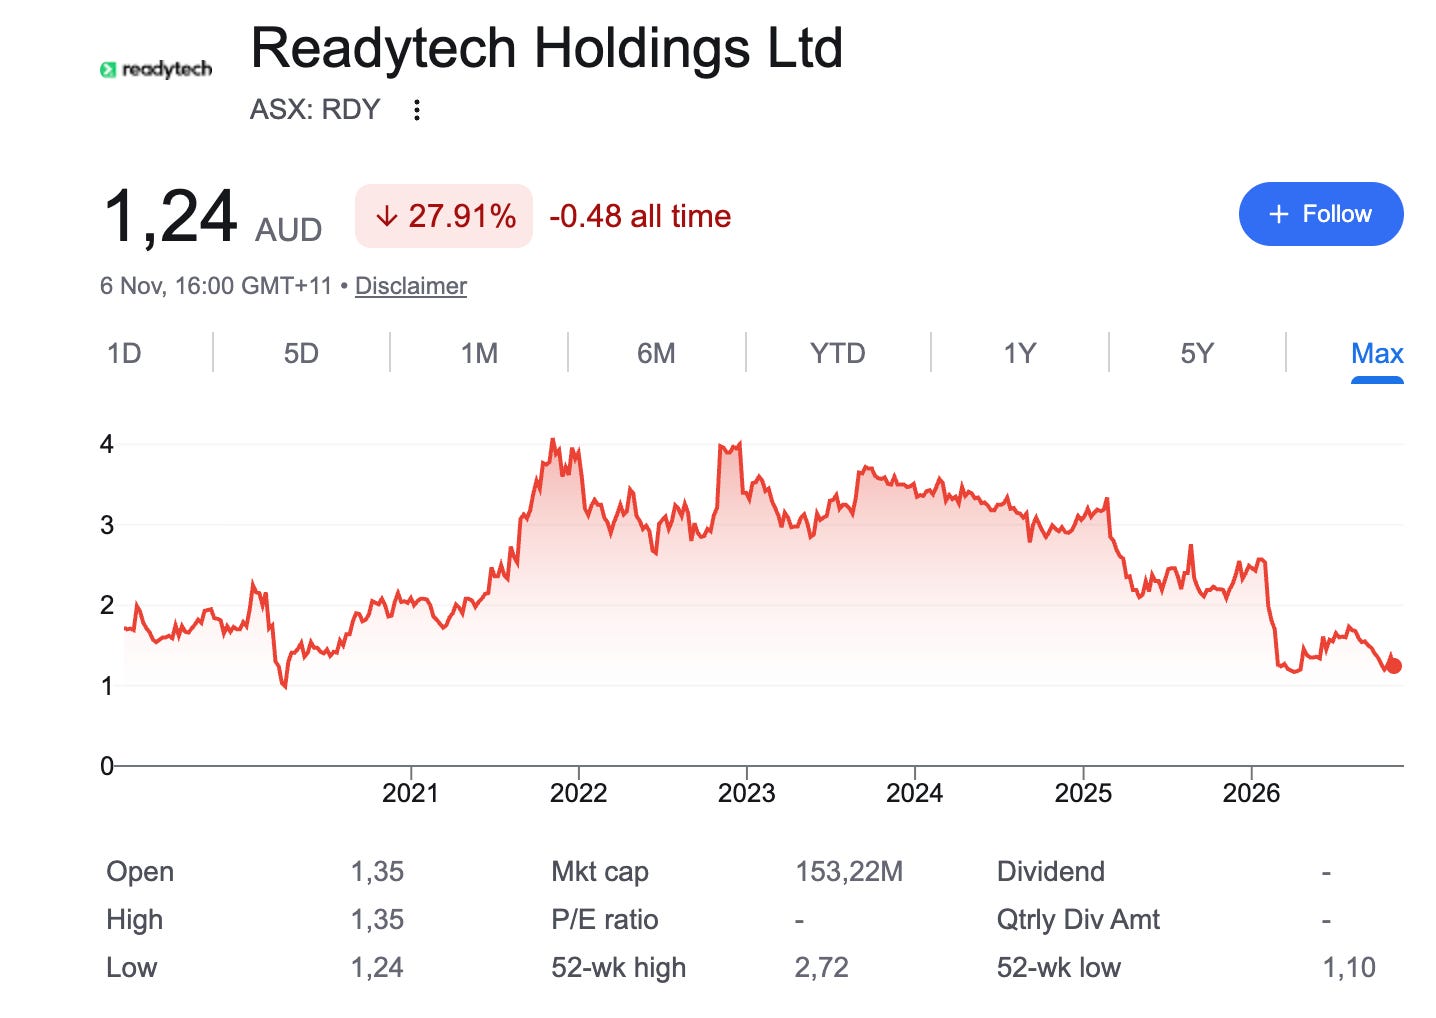
Le conseil d’administration a refusé, jugeant l’offre trop basse.
Les vendeurs privés et cotés restent exigeants, même quand les cours ont chuté.
Les analystes restent positifs.
RBC vise 4 400 dollars canadiens pour Constellation, RBC et TD visent 145 dollars canadiens pour Topicus, TD vise 45 dollars canadiens pour Lumine. Ces objectifs ne sont pas des garanties, mais ils montrent que la place financière n’a pas lâché le dossier.
Mon analyse
Le marché a déjà fait le tri.
Il a récompensé Constellation, qui déploie massivement, et Lumine, qui a repris ses acquisitions.
Il ignore Topicus, qui a pourtant la meilleure croissance organique des trois. La bourse paie aujourd’hui la vitesse de déploiement du capital, pas la qualité de la base existante.
Ce qu’il faut retenir
La panique liée à l’IA a reflué, mais pas de façon uniforme. La nomination d’un directeur de l’IA issu de Topicus répond en partie aux critiques du printemps. Les mois qui viennent diront si elle produit des résultats mesurables.
3. Constellation Software, la machine accélère mais l’organique s’essouffle
Les chiffres du trimestre
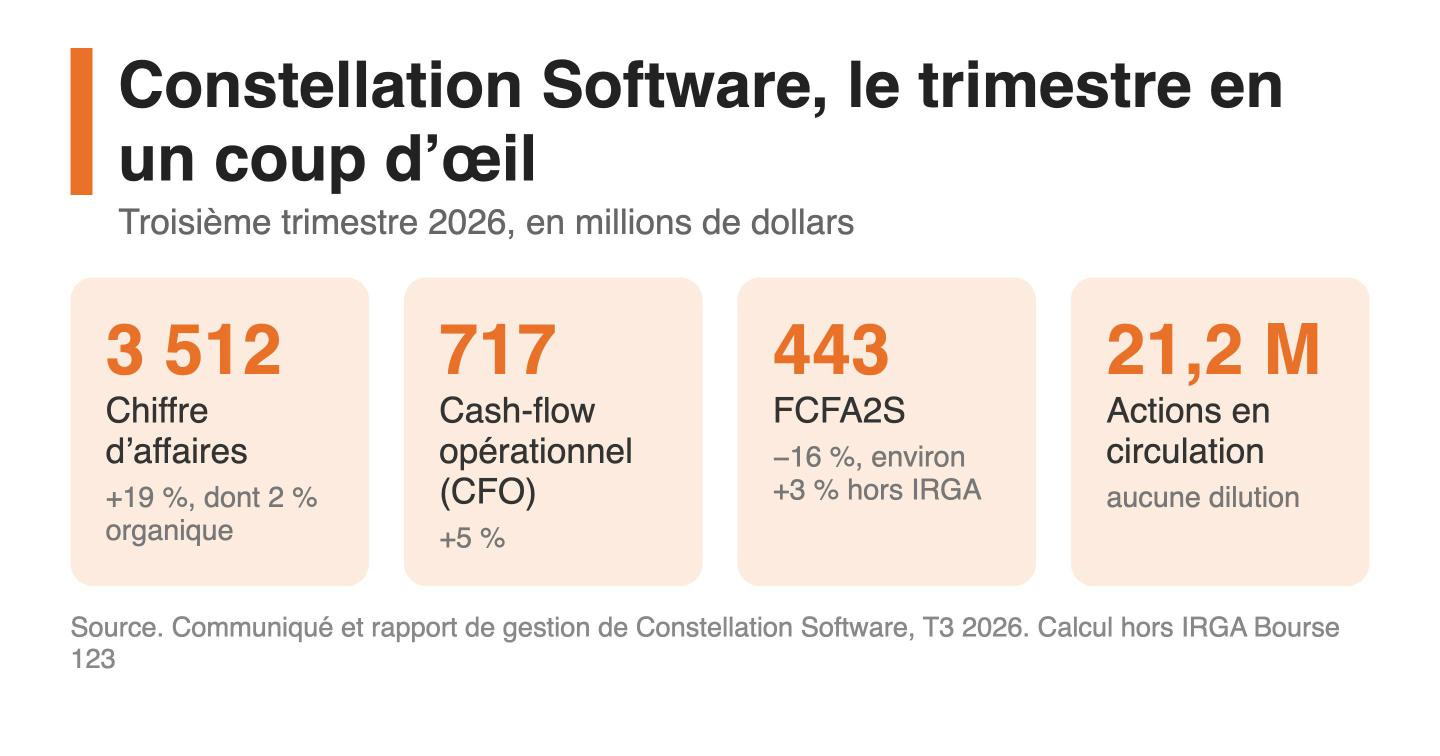
Le chiffre d’affaires atteint 3 512 millions de dollars au T3, en hausse de 19 %. Sur neuf mois, il atteint 10 027 millions, également en hausse de 19 %.
La croissance vient presque entièrement des rachats, puisque la croissance organique n’est que de 2 % au trimestre, change compris ou non.
Le CFO progresse de 5 % à 717 millions de dollars.
Le FCFA2S recule de 16 % à 443 millions, soit 20,92 dollars par action. Sur neuf mois, le FCFA2S grimpe en revanche de 21 % à 1 522 millions.
Le nombre d’actions reste figé à 21,2 millions. Il n’y a aucune dilution.
La charge IRGA brouille la lecture dans les deux sens
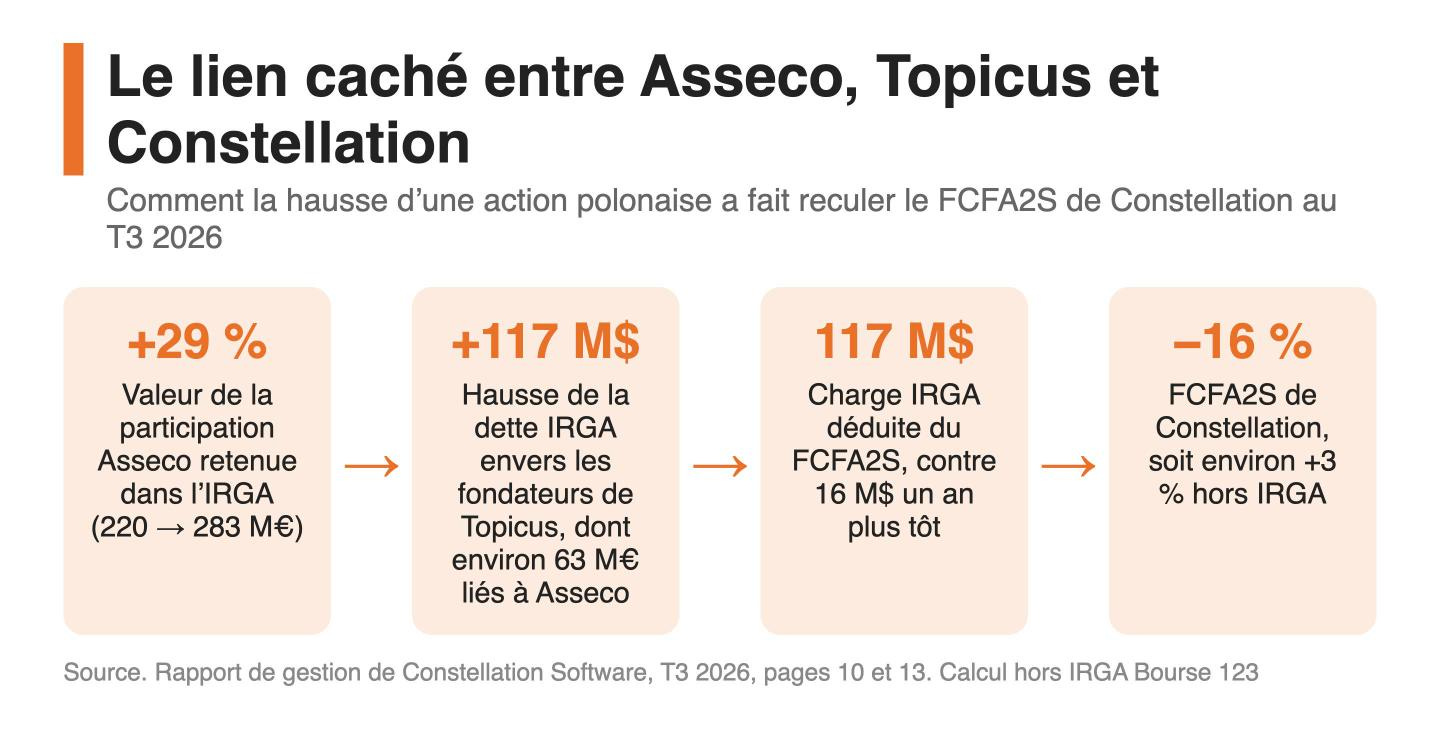
Le recul du T3 s’explique surtout par la charge IRGA, passée de 16 à 117 millions de dollars.
Elle a bondi parce que le cours d’Asseco, détenu par Topicus, a fortement monté sur le trimestre. Hors IRGA, le FCFA2S du T3 progresse d’environ 3 % selon mon calcul.
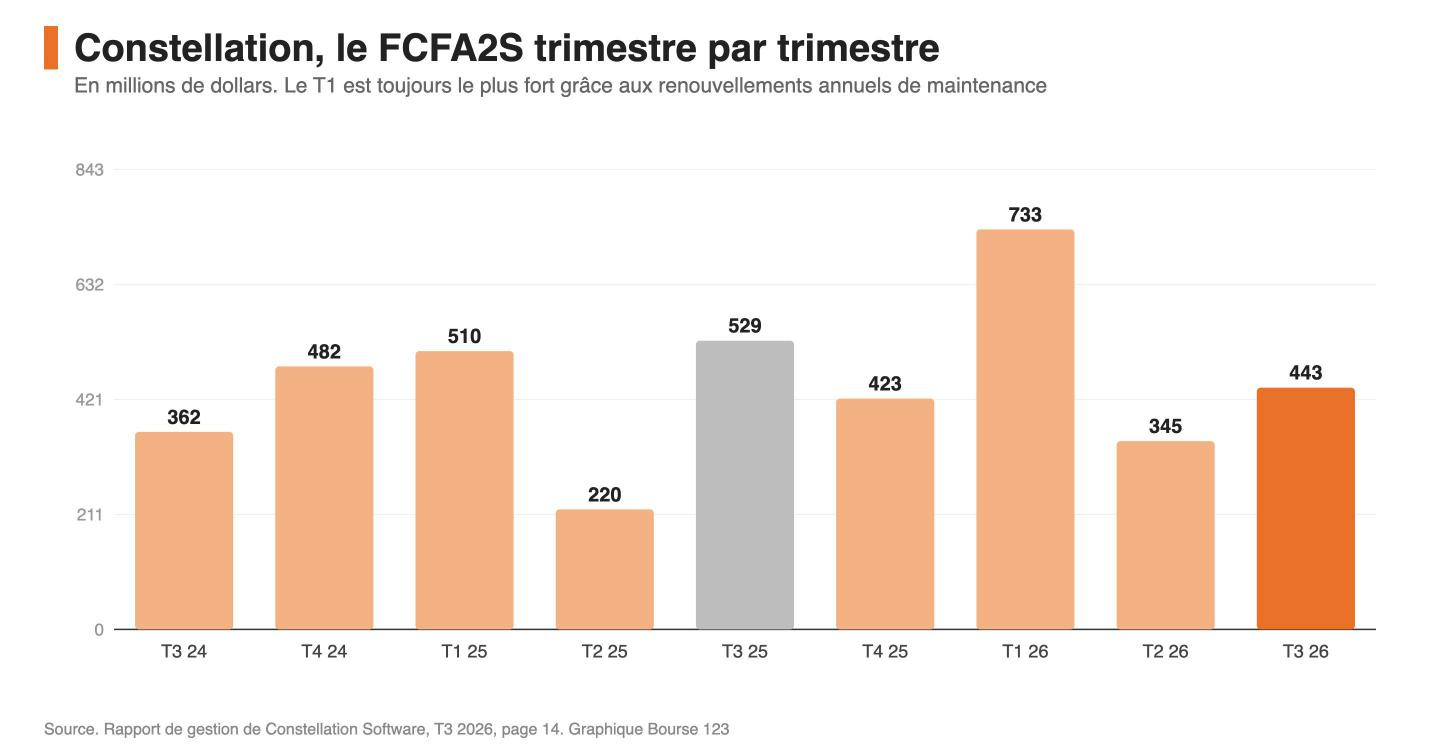
Le même raisonnement joue à l’envers sur neuf mois.
La charge IRGA est tombée de 236 à 105 millions, ce qui gonfle la hausse affichée de 21 %. Hors IRGA, la progression est d’environ 9 % selon mon calcul. La vérité se situe entre les deux. Le cash progresse, mais moins vite que le chiffre d’affaires.
Un déploiement de capital record
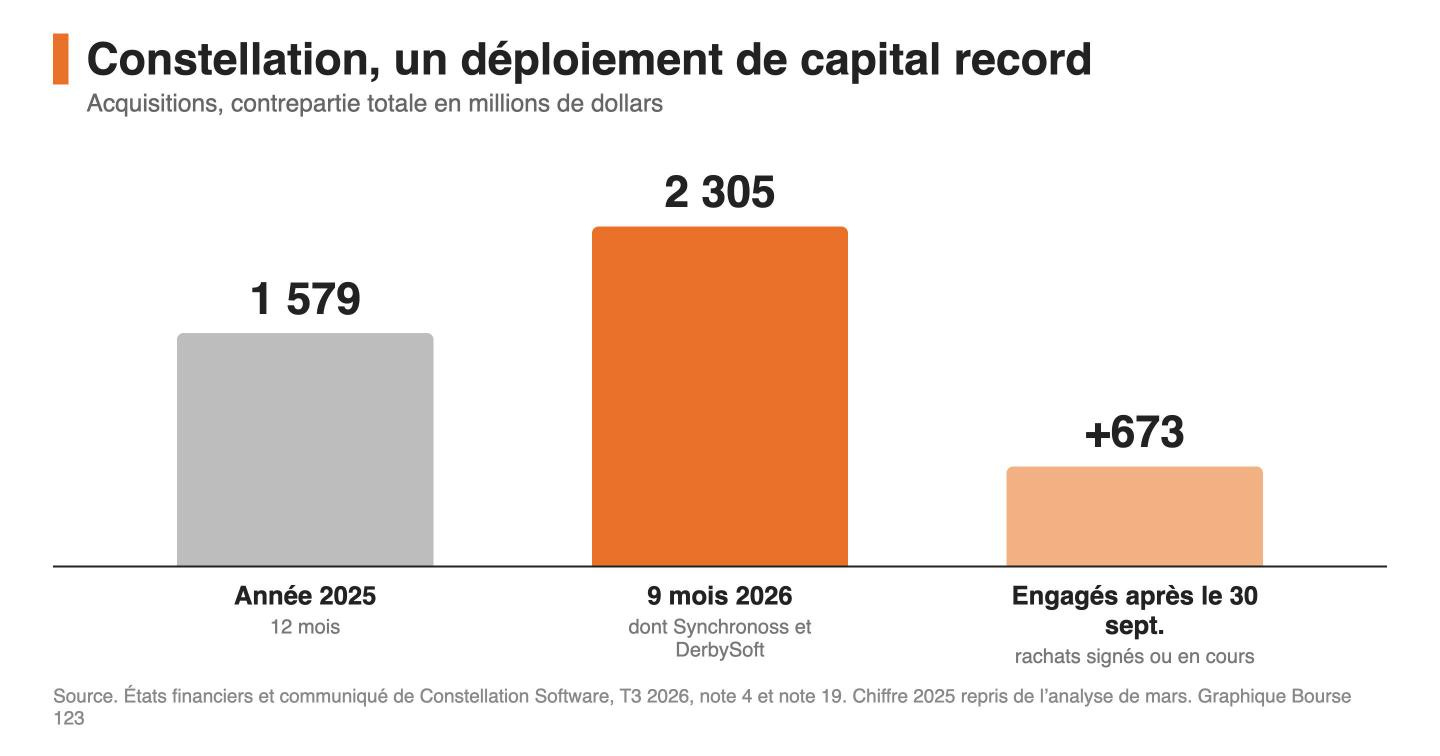
C’est la grande nouvelle de l’année. Sur neuf mois, Constellation a engagé environ 2,3 milliards de dollars dans des rachats (Synchronoss, DerbySoft et de nombreuses petites sociétés), contre 1,58 milliard sur toute l’année 2025. Après le 30 septembre, 673 millions de rachats supplémentaires sont déjà signés ou engagés.
« Le capital net déployé dans les acquisitions, augmenté des dividendes, a dépassé les flux de trésorerie opérationnels sur les neuf premiers mois de 2026. »
Rapport de gestion de Constellation Software, T3 2026
La trésorerie est donc passée de 3,1 à 2,7 milliards de dollars, et la dette nette de 1 043 à 1 306 millions. Le levier reste très modéré au regard d’un CFO annuel proche de 2,9 milliards.
La croissance organique n’atteint pas l’objectif
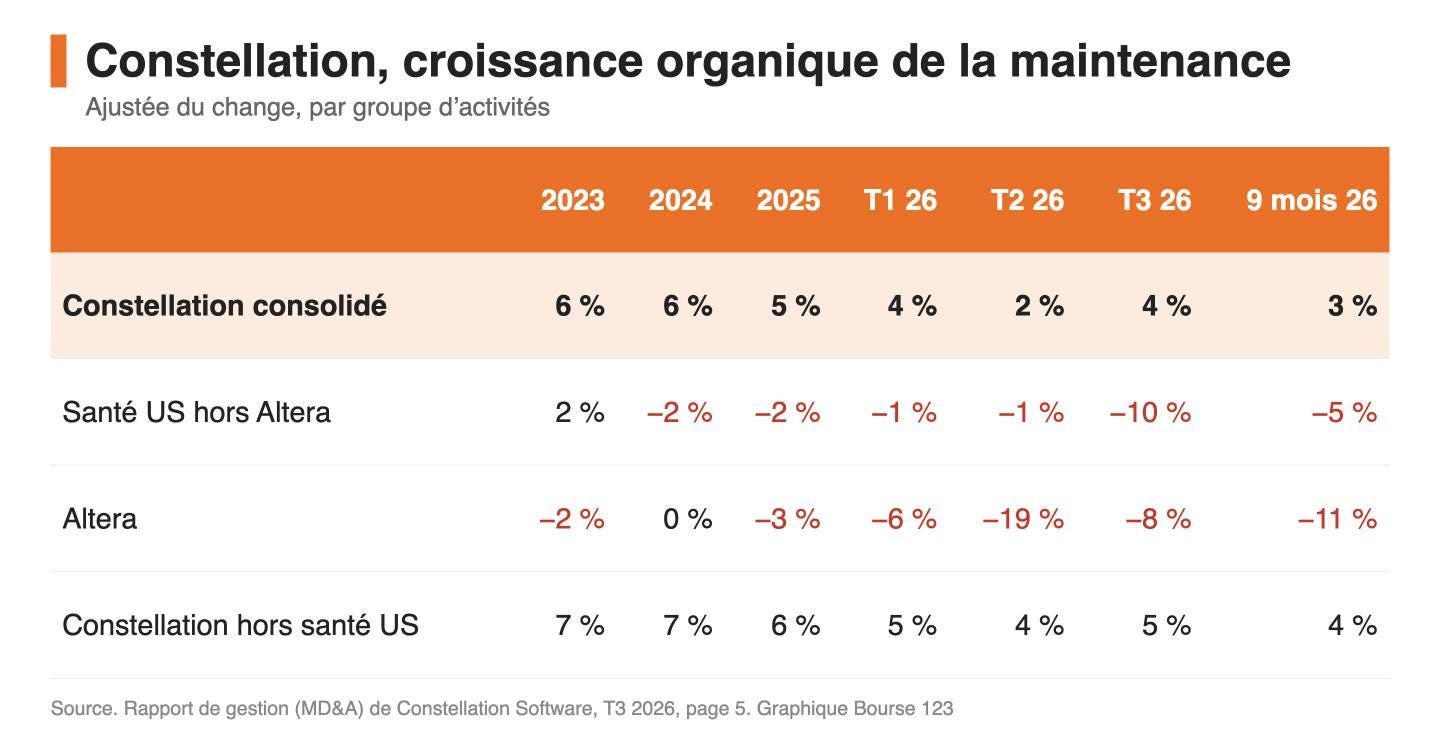
C’est le point faible. La croissance organique de la maintenance, ajustée du change, s’établit à 4 % au T1, 2 % au T2 et 4 % au T3, soit 3 % sur neuf mois. En mars, le directeur des investissements fixait pourtant un autre cap.
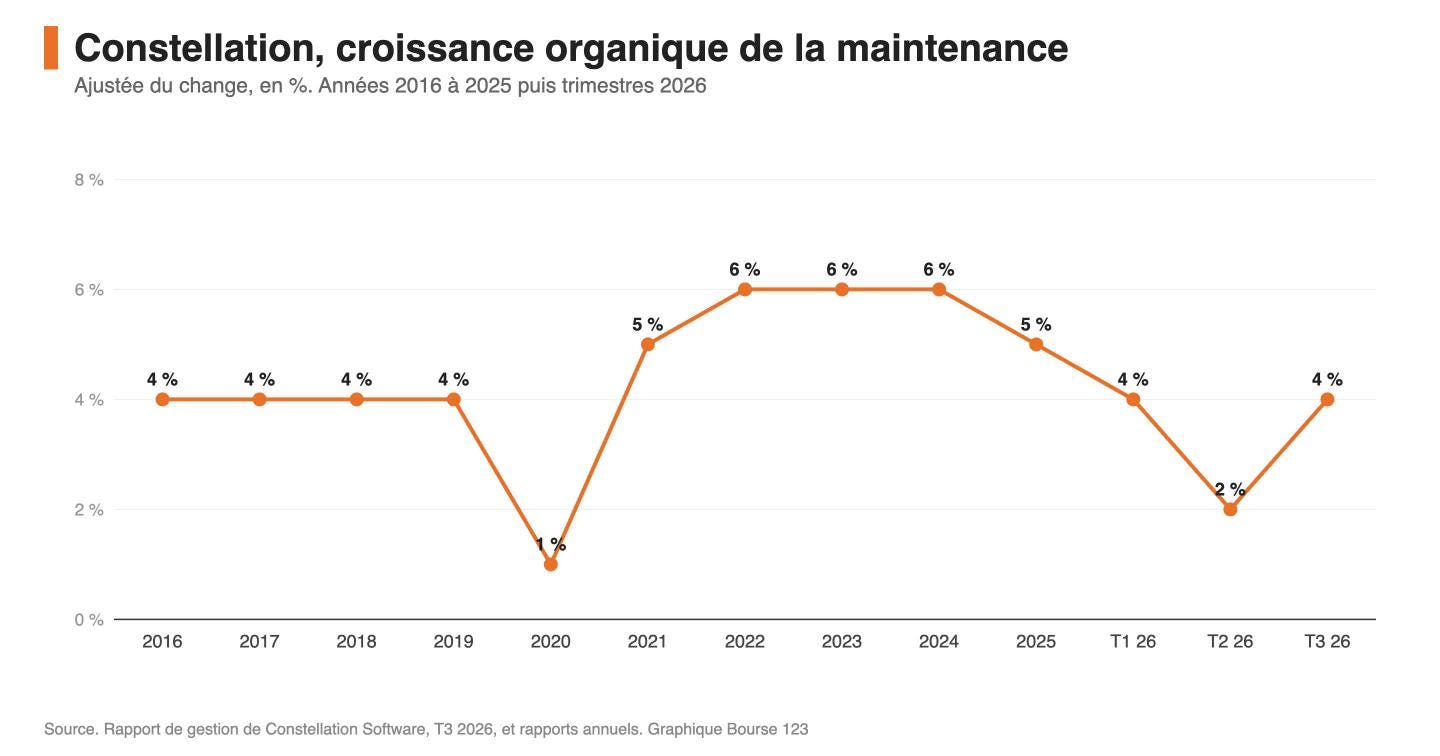
« Ce taux de 5 % de croissance organique de la maintenance, ajusté du change, me semble toujours être un bon chiffre pour la croissance organique future. »
Bernard Anzarouth, directeur des investissements de Constellation Software, conférence de mars 2026
Le frein principal reste la santé américaine. Altera, rachetée en 2022, voit sa maintenance reculer de 8 % au T3 et de 11 % sur neuf mois. Les autres activités de santé aux États-Unis reculent de 10 %.
Hors santé américaine, la maintenance progresse de 5 % au T3 et de 4 % sur neuf mois.
« Le recul de la croissance organique ce trimestre s’explique en grande partie par l’acquisition de deux sociétés réalisée sur la période, qui connaissent des taux d’attrition clients très élevés. Cette attrition était connue et intégrée aux thèses d’investissement. »
Rapport de gestion de Constellation Software, T3 2026
Pour Altera, le management estime que les départs de grands clients s’achèveront d’ici fin 2027.