

Bonjour à tous,
Voici le bilan de mon portefeuille CTO (compte-titres ordinaire) à novembre 2026, six mois après ma dernière analyse publiée en mai.
Une chose est claire. Ma stratégie a payé.
Mois après mois, mon portefeuille fait mieux que le S&P 500.
J’ai retrouvé une vraie dynamique de croissance, quand l’indice américain stagne, et recule même depuis quelques semaines.
Les chiffres précis sont réservés aux membres.
Ici, je vous explique surtout pourquoi.
Six mois après, la stratégie paie

En mai, je vous montrais un portefeuille en retard.
Je ne vais pas maquiller les choses. Pendant de longs mois, ce compte a fait moins bien que le marché américain. Fin mars, il avait même nettement reculé depuis janvier, quand le S&P 500 limitait la casse.
Six mois plus tard, la situation s’est inversée. Mon portefeuille est repassé devant le S&P 500, et l’écart se creuse depuis l’été. Sur le dernier trimestre, l’indice américain fait du surplace et recule même légèrement, quand mon portefeuille continue d’avancer.
D’abord la stagnation, ensuite la croissance
De janvier à l’été, le portefeuille a stagné, et même reculé. C’est la phase la plus inconfortable. Les entreprises continuaient de publier des résultats solides, mais le marché ne voulait pas les voir.
Puis, à partir de l’été, la courbe s’est retournée. Le portefeuille est entré dans une phase de croissance.
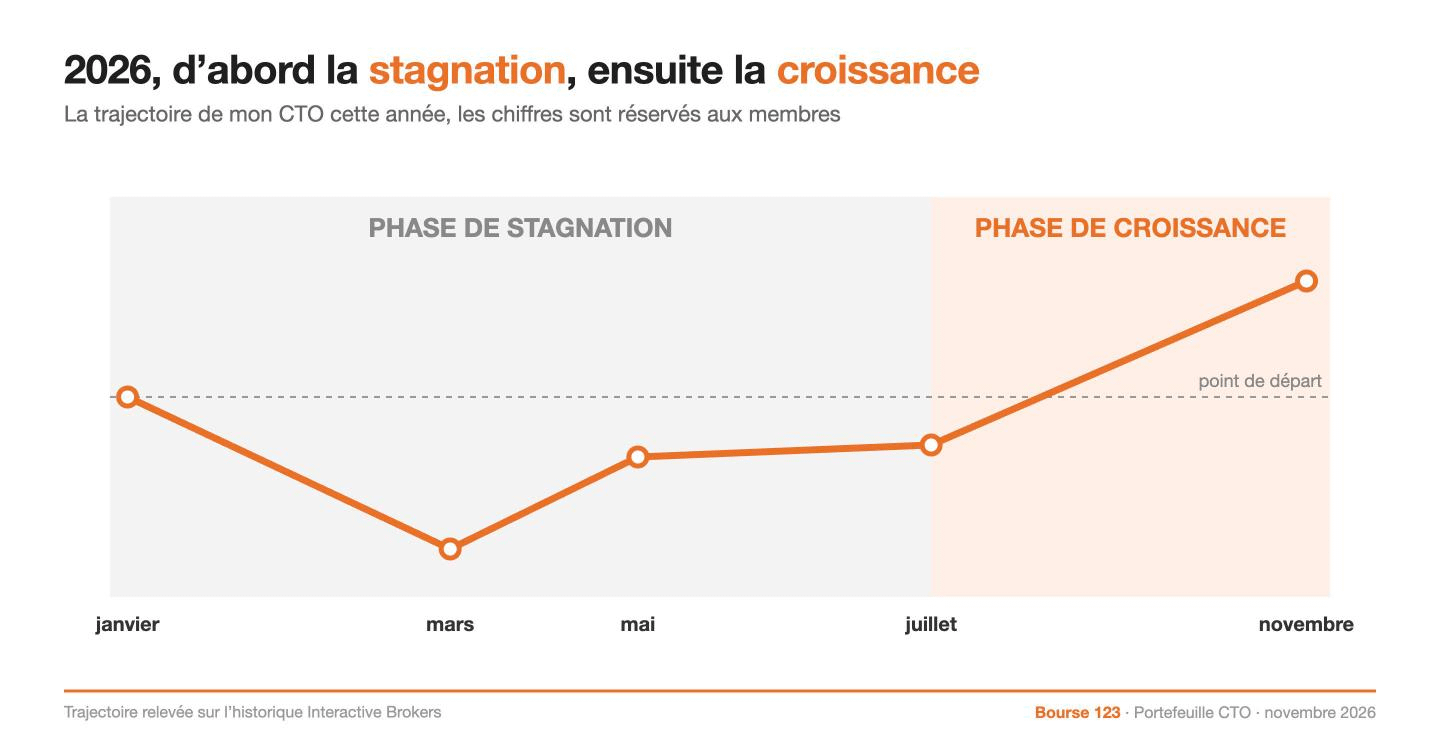
C’est le schéma classique d’une approche à contre-courant.
On achète pendant la stagnation, on attend, puis le marché finit par reconnaître la valeur. Je n’ai pas de boule de cristal, et personne ne peut garantir la suite. Mais les entreprises que je détiens n’ont jamais été aussi solides opérationnellement, alors que leur cours sort tout juste de la zone de pessimisme.
C’est dans cette phase que se construisent, en général, les belles performances des années suivantes.
Mon analyse
Ces résultats sont encourageants, mais je ne veux pas en tirer de conclusion trop rapide.
Six mois ne valident pas une stratégie, pas plus que six mois de retard ne la condamnaient. Ce qui compte pour moi, c’est la trajectoire des entreprises que je détiens, pas la courbe d’un trimestre.Celui qui vend pendant l’inconfort ne voit jamais le rattrapage. C’est peut-être la leçon la plus importante de cette année.
Ce qu’il faut retenir
Après plusieurs mois de stagnation, mon CTO est repassé devant le S&P 500 et entre dans une phase de croissance. C’est le scénario typique d’une approche à contre-courant, et la raison pour laquelle je reste investi.
🔗 Pour vérifier. Analyse de Portefeuille CTO, mai 2026
Pourquoi je ne montre ma performance qu’une fois par an

Un an, c’est trop court
On me demande souvent ma performance sur un an. Je la donne, mais à contrecœur. Honnêtement, je ne trouve pas ce chiffre très pertinent.
Prenons un exemple réel et très simple. Si demain je rachète une petite boulangerie, est-ce que je juge mon investissement au bout d’un an ?
Bien sûr que non !
Je regarde si le chiffre d’affaires progresse, si les marges tiennent, si les décisions sont bonnes. Et je juge sur plusieurs années, deux à trois ans au minimum.
En général, nous savons si le business model est bon au bout de 2-3 ans après la création.
Passé 3 ans, si l'entreprise est rentable, c'est plutôt bon signe.
Elle a passé le plus dur.
En bourse, c’est exactement pareil.
Il faut du temps, et surtout ne pas être impatient. Si une valeur ne donne pas de résultat pendant un an ou deux, ce n’est pas forcément la fin du monde.
Il faut laisser les entreprises faire leur travail.
Une fois par an, pas plus
C’est pour cette raison que je ne montrerai ma performance détaillée qu’une fois par an. Nous sommes en fin d’année, c’est donc le moment.
Regarder ses lignes trop souvent est contre-productif. On finit par vendre de très belles entreprises qui n’ont pas encore performé, mais qui performeront in fine. C’est l’une des erreurs les plus coûteuses en bourse.
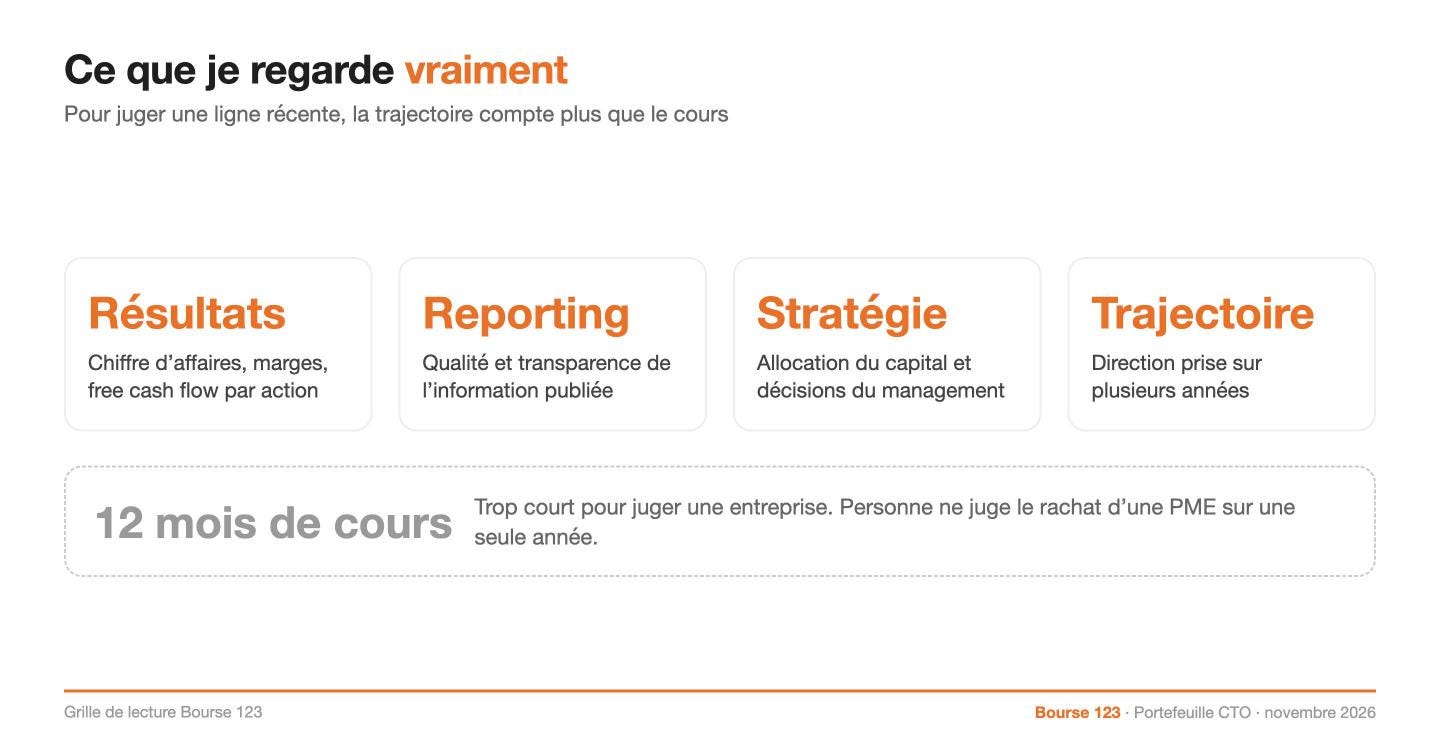
Je sais qu’aujourd’hui beaucoup d’investisseurs sont conditionnés à regarder les performances au jour le jour. Je vous suggère de regarder autre chose. Regardez les résultats, le reporting, la stratégie de l’entreprise et sa trajectoire. Si tous ces éléments vont dans le bon sens, cela finira mécaniquement par se refléter dans le cours de bourse. C’est une question de temps.
Le cours suit les bénéfices, pas l’inverse
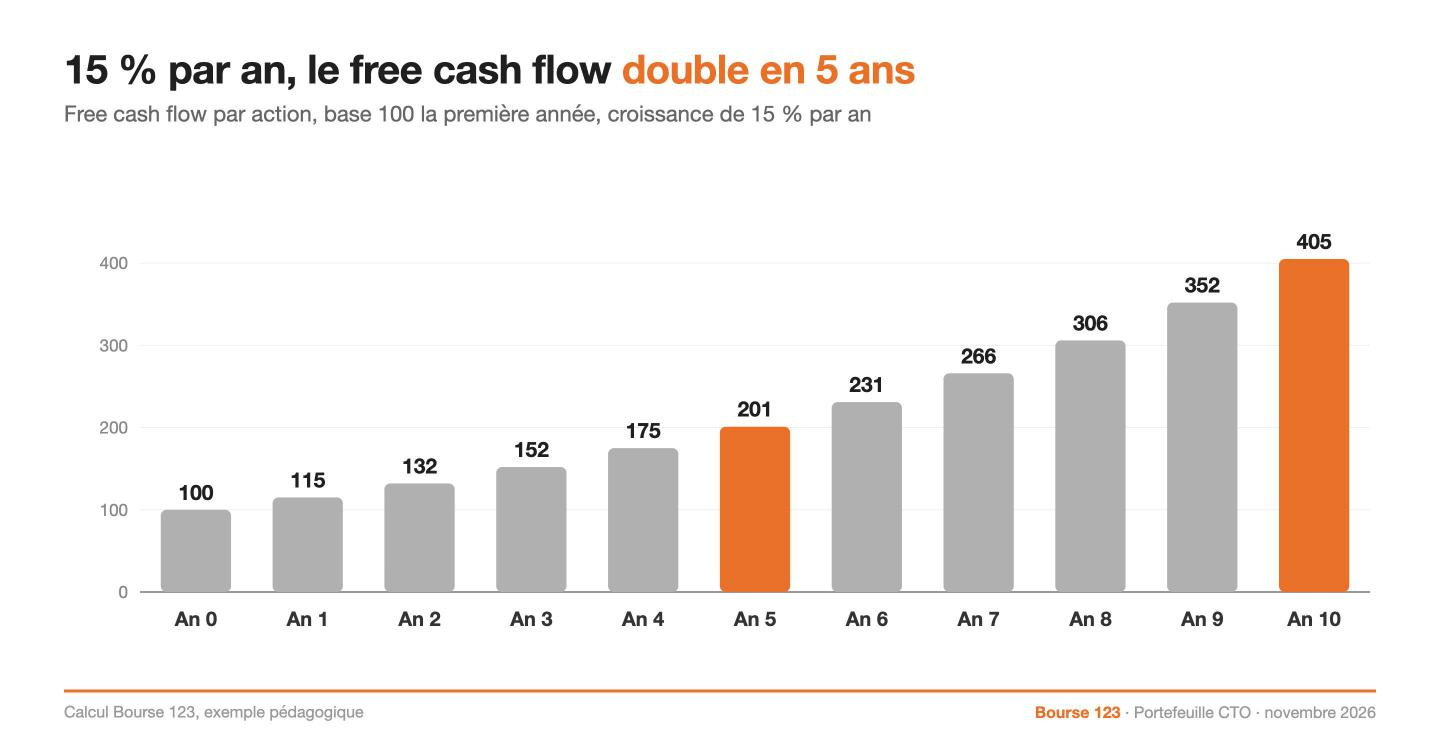
Sur le long terme, le cours d’une action suit la croissance de ses bénéfices par action (le BPA) et de son free cash flow par action, c’est-à-dire le cash qui reste une fois les investissements payés.
Un exemple simple, selon mon calcul. Une entreprise qui fait croître son free cash flow par action de 15 % par an le double en cinq ans et le multiplie par quatre en dix ans. Si la valorisation reste stable, le cours suit le même chemin. Personne ne peut dire en quel mois la hausse arrivera.
On achète une action pour sa croissance future, pas pour ce qu’elle a fait le mois dernier.
Acheter dans la baisse, attendre la reprise
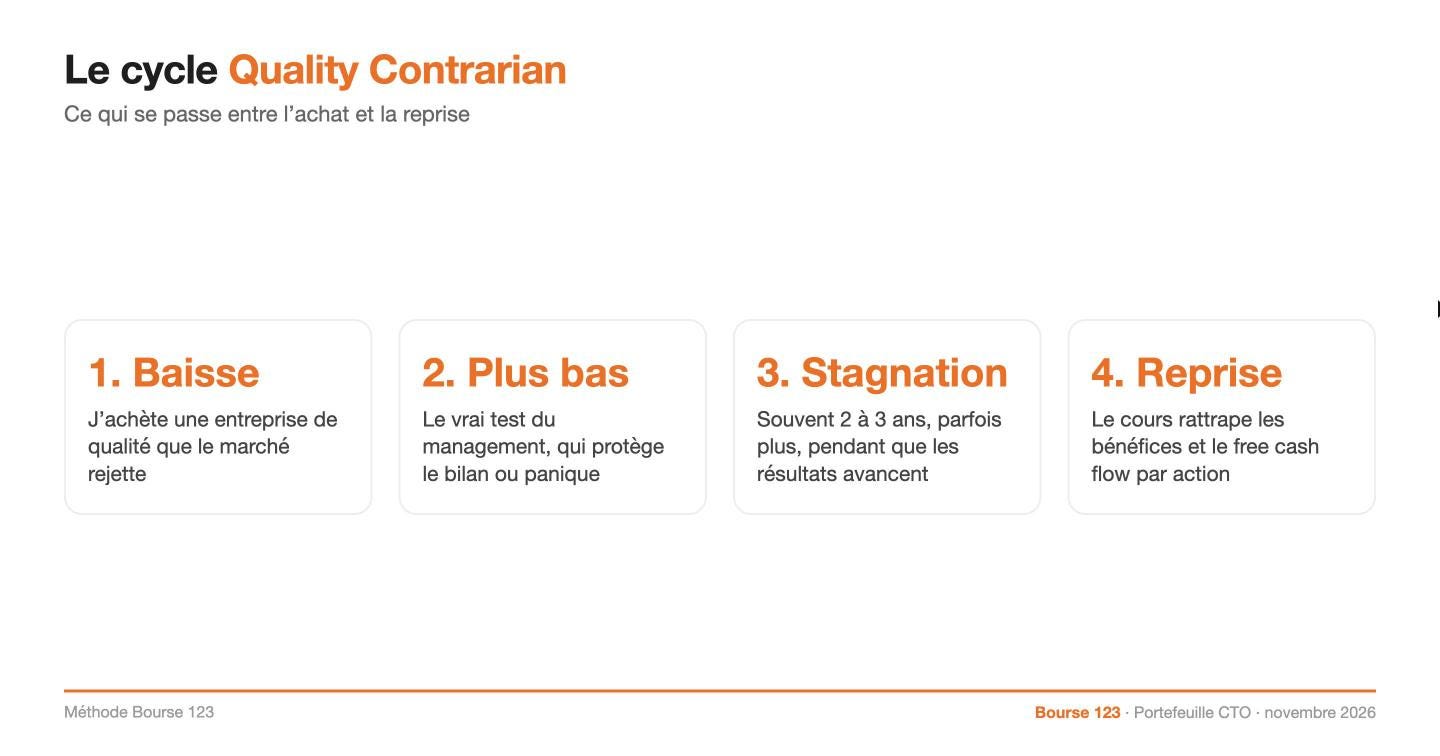
Ma stratégie Quality Contrarian consiste à acheter des entreprises de grande qualité quand le marché n’en veut plus. Cela arrive en général pendant une baisse, ou au début d’une longue stagnation.
C’est le prix à payer. Sur ces dossiers, il faut souvent deux à trois ans, parfois davantage, avant que le cours reparte. Le marché a besoin de temps pour constater que les résultats tiennent.
Il y a un autre avantage, que j’apprécie particulièrement. C’est quand une entreprise touche son point le plus bas qu’on mesure vraiment la qualité de son management. Dans la tempête, on voit tout de suite qui protège le bilan, qui garde le cap et qui panique. Ce moment me donne souvent plus d’informations que cinq années de croissance tranquille.
« Le marché vend la conjoncture. Moi, j’achète la structure. »
Pierre Winter, Bourse 123
Mon analyse
Cette méthode a deux faiblesses qu’il faut assumer. La première est psychologique, car il faut accepter de voir une position baisser encore après l’achat. La seconde est le risque d’erreur, car une baisse n’est pas toujours temporaire. C’est pour cela que je me fixe des règles strictes sur la qualité et sur le prix, et que je reste concentré sur des dossiers que je connais en profondeur.
Ce qu’il faut retenir
Une entreprise se juge sur plusieurs années, pas sur douze mois de cours. C’est pourquoi je ne détaille ma performance qu’une fois par an, et que je regarde avant tout la trajectoire des entreprises.
🔗 Pour vérifier. Ma stratégie d’investissement « Quality Contrarian »
Intelligence artificielle, ma position

C’est la question que vous me posez le plus souvent.
Pourquoi si peu d’IA dans mon portefeuille, alors que tout le marché ne parle que de ça ?
Je ne suis absolument pas contre l’intelligence artificielle, bien au contraire. Je veux seulement des valeurs achetées très peu cher.
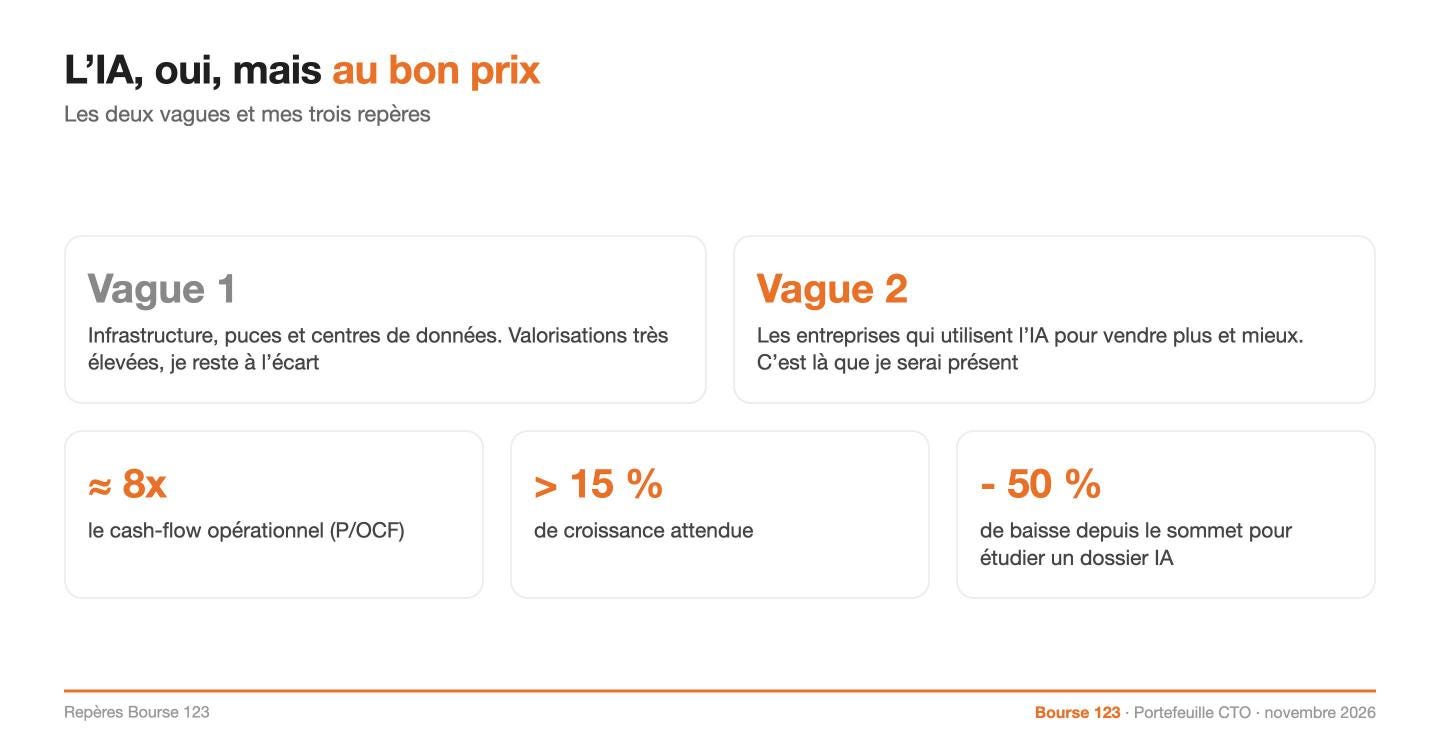
Mon repère est connu. Je cherche une entreprise valorisée autour de 8 fois son cash-flow opérationnel (le P/OCF), avec une croissance supérieure à 15 %. Sur les valeurs directement liées à l’IA, cette combinaison n’existe tout simplement pas aujourd’hui.
Alors j’attends. Si des valeurs de l’IA perdent un jour plus de 50 % depuis leur sommet, j’étudierai les dossiers. Il est cependant peu probable qu’elles entrent dans le portefeuille au point de le déséquilibrer.
La deuxième vague
Il y a une nuance importante. La première vague de l’IA a profité à ceux qui construisent l’infrastructure, c’est-à-dire les puces et les centres de données. La deuxième profitera à ceux qui utilisent l’IA pour vendre plus et mieux à leurs clients, sans payer le prix de la mode.
Je serai présent sur cette deuxième vague, avec ma méthode Quality Contrarian.
Plusieurs lignes de mon portefeuille sont déjà positionnées sur ce terrain, à des prix qui n’ont rien à voir avec ceux des stars du secteur.
Mon analyse
Cette position a un coût. Je passe à côté des plus fortes hausses de la thématique, et je l’assume. En contrepartie, je ne paie pas des multiples qui supposent que tout se passera parfaitement pendant dix ans.
Tôt ou tard, une magnifique valeur perdra plus de 50 %. Cela arrive à toutes les entreprises cotées, même aux meilleures. C’est à ce moment-là que je me positionnerai.
Ce qu’il faut retenir
L’IA m’intéresse, mais au bon prix, et ce prix n’existe pas aujourd’hui sur les leaders de la thématique. J’attends les corrections, et je me concentre sur la deuxième vague, celle des entreprises qui monétisent l’IA sans en payer la prime.
🔗 Pour vérifier. 5 Actions Quality Contrarian, août 2026
Ce que je vous réserve dans la suite
Le portefeuille vient de sortir de sa phase de stagnation. C’est précisément le moment où il devient le plus intéressant à suivre de près. Dans la partie réservée aux membres, je le dévoile en entier, ligne par ligne. Vous y trouverez notamment ces éléments.
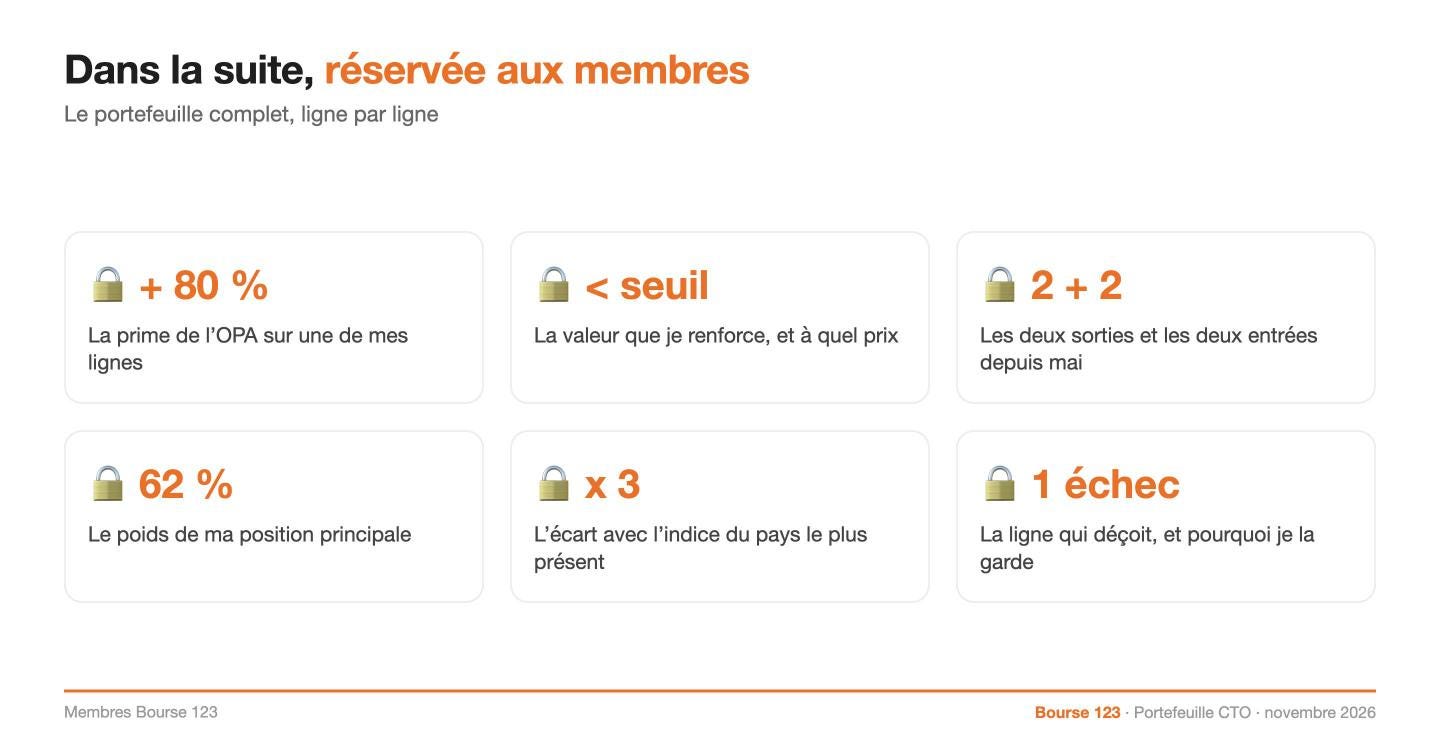
Ma performance chiffrée, que je ne détaille qu’une fois par an, face au S&P 500 et à l’indice du pays où je suis le plus exposé.
La ligne qui vient de faire l’objet d’une OPA, avec une prime de plus de 80 % sur son cours d’avant l’offre.
La valeur que je renforce en ce moment, et le prix sous lequel j’achète.
Les deux sorties et les deux entrées depuis mai, et pourquoi.
Ma position principale, son poids réel et ce que ses résultats du troisième trimestre changent pour moi.
La ligne qui reste mon plus gros échec du moment, et pourquoi je la garde.
Les membres fondateurs ont reçu chacun de ces mouvements en temps réel, au moment où je les faisais.
🎁 Offre Black Friday. Pour la fin d’année, je propose une réduction sur l’abonnement à l’occasion du Black Friday.
C’est le bon moment pour rejoindre les membres et suivre ce portefeuille au moment où il entre dans sa phase de croissance.