

Vitec Software a publié le 23 octobre 2026 des résultats du T3 2026 solides. Le chiffre d’affaires progresse de 15 %, l’EBITA aussi, et le cash-flow opérationnel suit.
Depuis ma dernière analyse, l’action est remontée d’environ un quart. Cette mise à jour va plus loin que les chiffres du trimestre.
Elle s’attaque à la vraie question d’un serial acquirer comme Constellation Software, celle des amortissements, du cash réellement disponible, de la qualité des acquisitions et de la gouvernance.
Sommaire
Les bases pour comprendre Vitec
Le marché du logiciel vertical et la concurrence
Les résultats du T3 2026
Amortissements et vrai free cash-flow
Acquisitions et allocation du capital
Gouvernance et choix stratégiques, ce que dit le transcript
Bilan, dette et compléments de prix
Dividende et valorisation
Scénario 2027 et points à surveiller
Et si j’avais tort
🖤 Offre Black Friday, -20 % sur Bourse 123
Pour le Black Friday, l’abonnement payant Bourse 123 est à -20 % pendant un an. L’abonnement annuel passe de 70 € à 56 €.
Il donne accès à une analyse approfondie toutes les deux semaines, comme celle-ci sur Vitec, à un point marché hebdomadaire et à toutes les archives. Même approche indépendante, sans survente.
📌 Ma précédente analyse sur Vitec Software
Le 14 juillet 2026, j’ai publié Vitec Software Q2 2026 : la machine tourne, le marché a tort d’avoir peur. L’action cotait alors autour de 230 couronnes, soit environ 7,9 fois le cash-flow opérationnel par action.
J’y défendais l’idée que le marché intégrait à tort un scénario de disruption par l’IA.
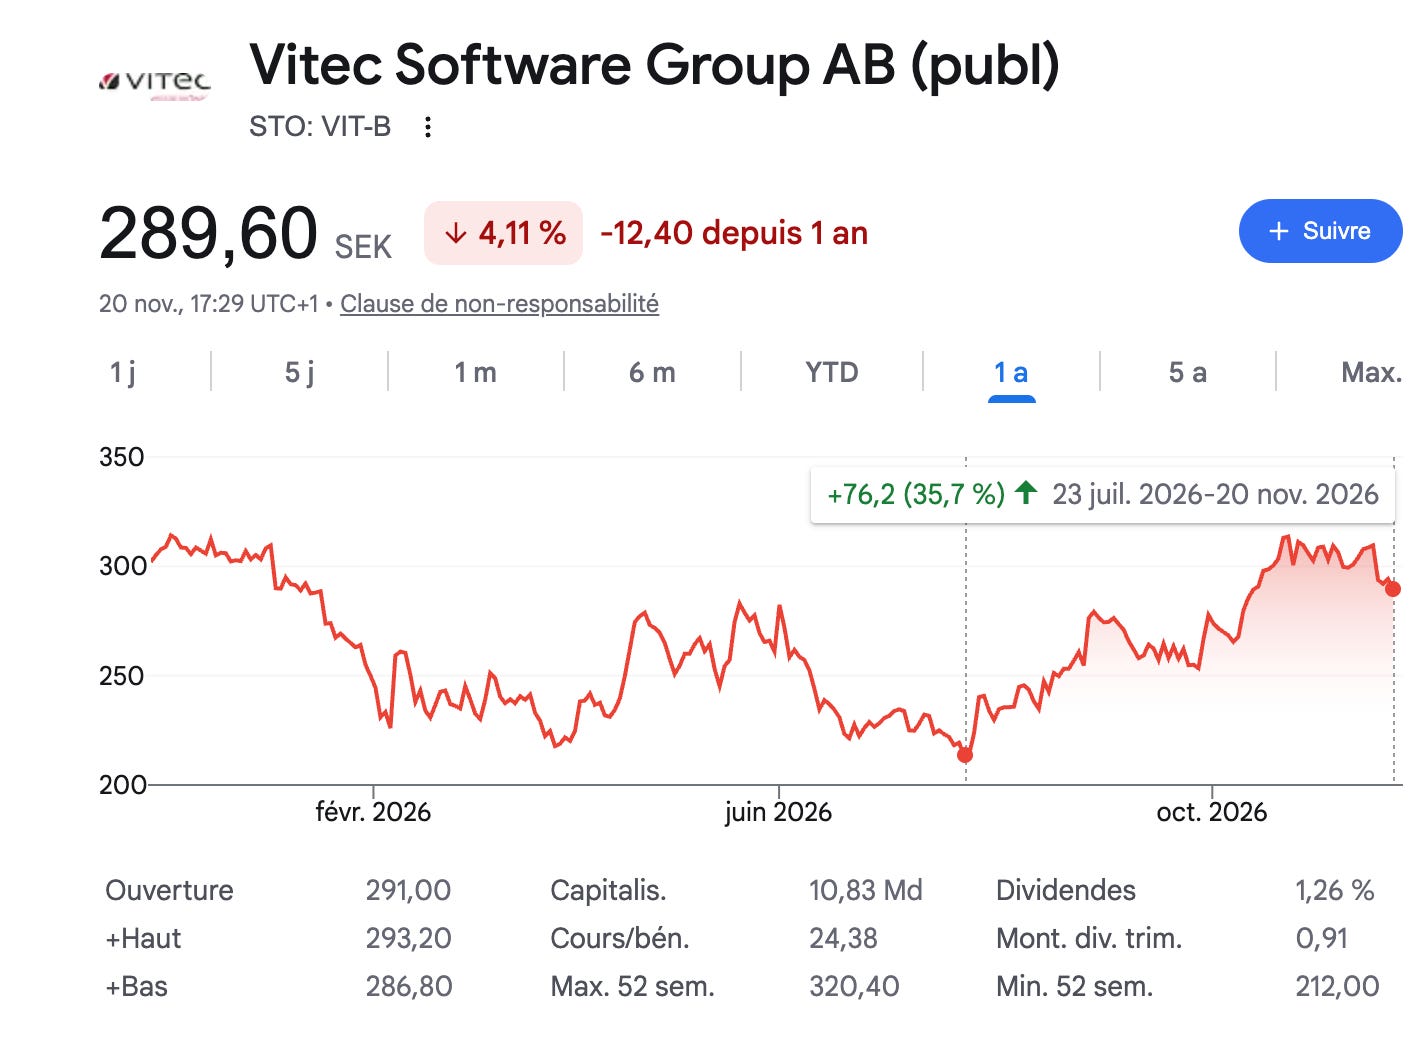
J’y signalais aussi trois signaux d’alerte.
La dette nette avait bondi de 43 % en un an, la croissance organique restait à un chiffre et le taux d’impôt montait vers 26 %.
Cet article en est la mise à jour. Il vérifie ce qui a été tenu et ce qui ne l’a pas été.
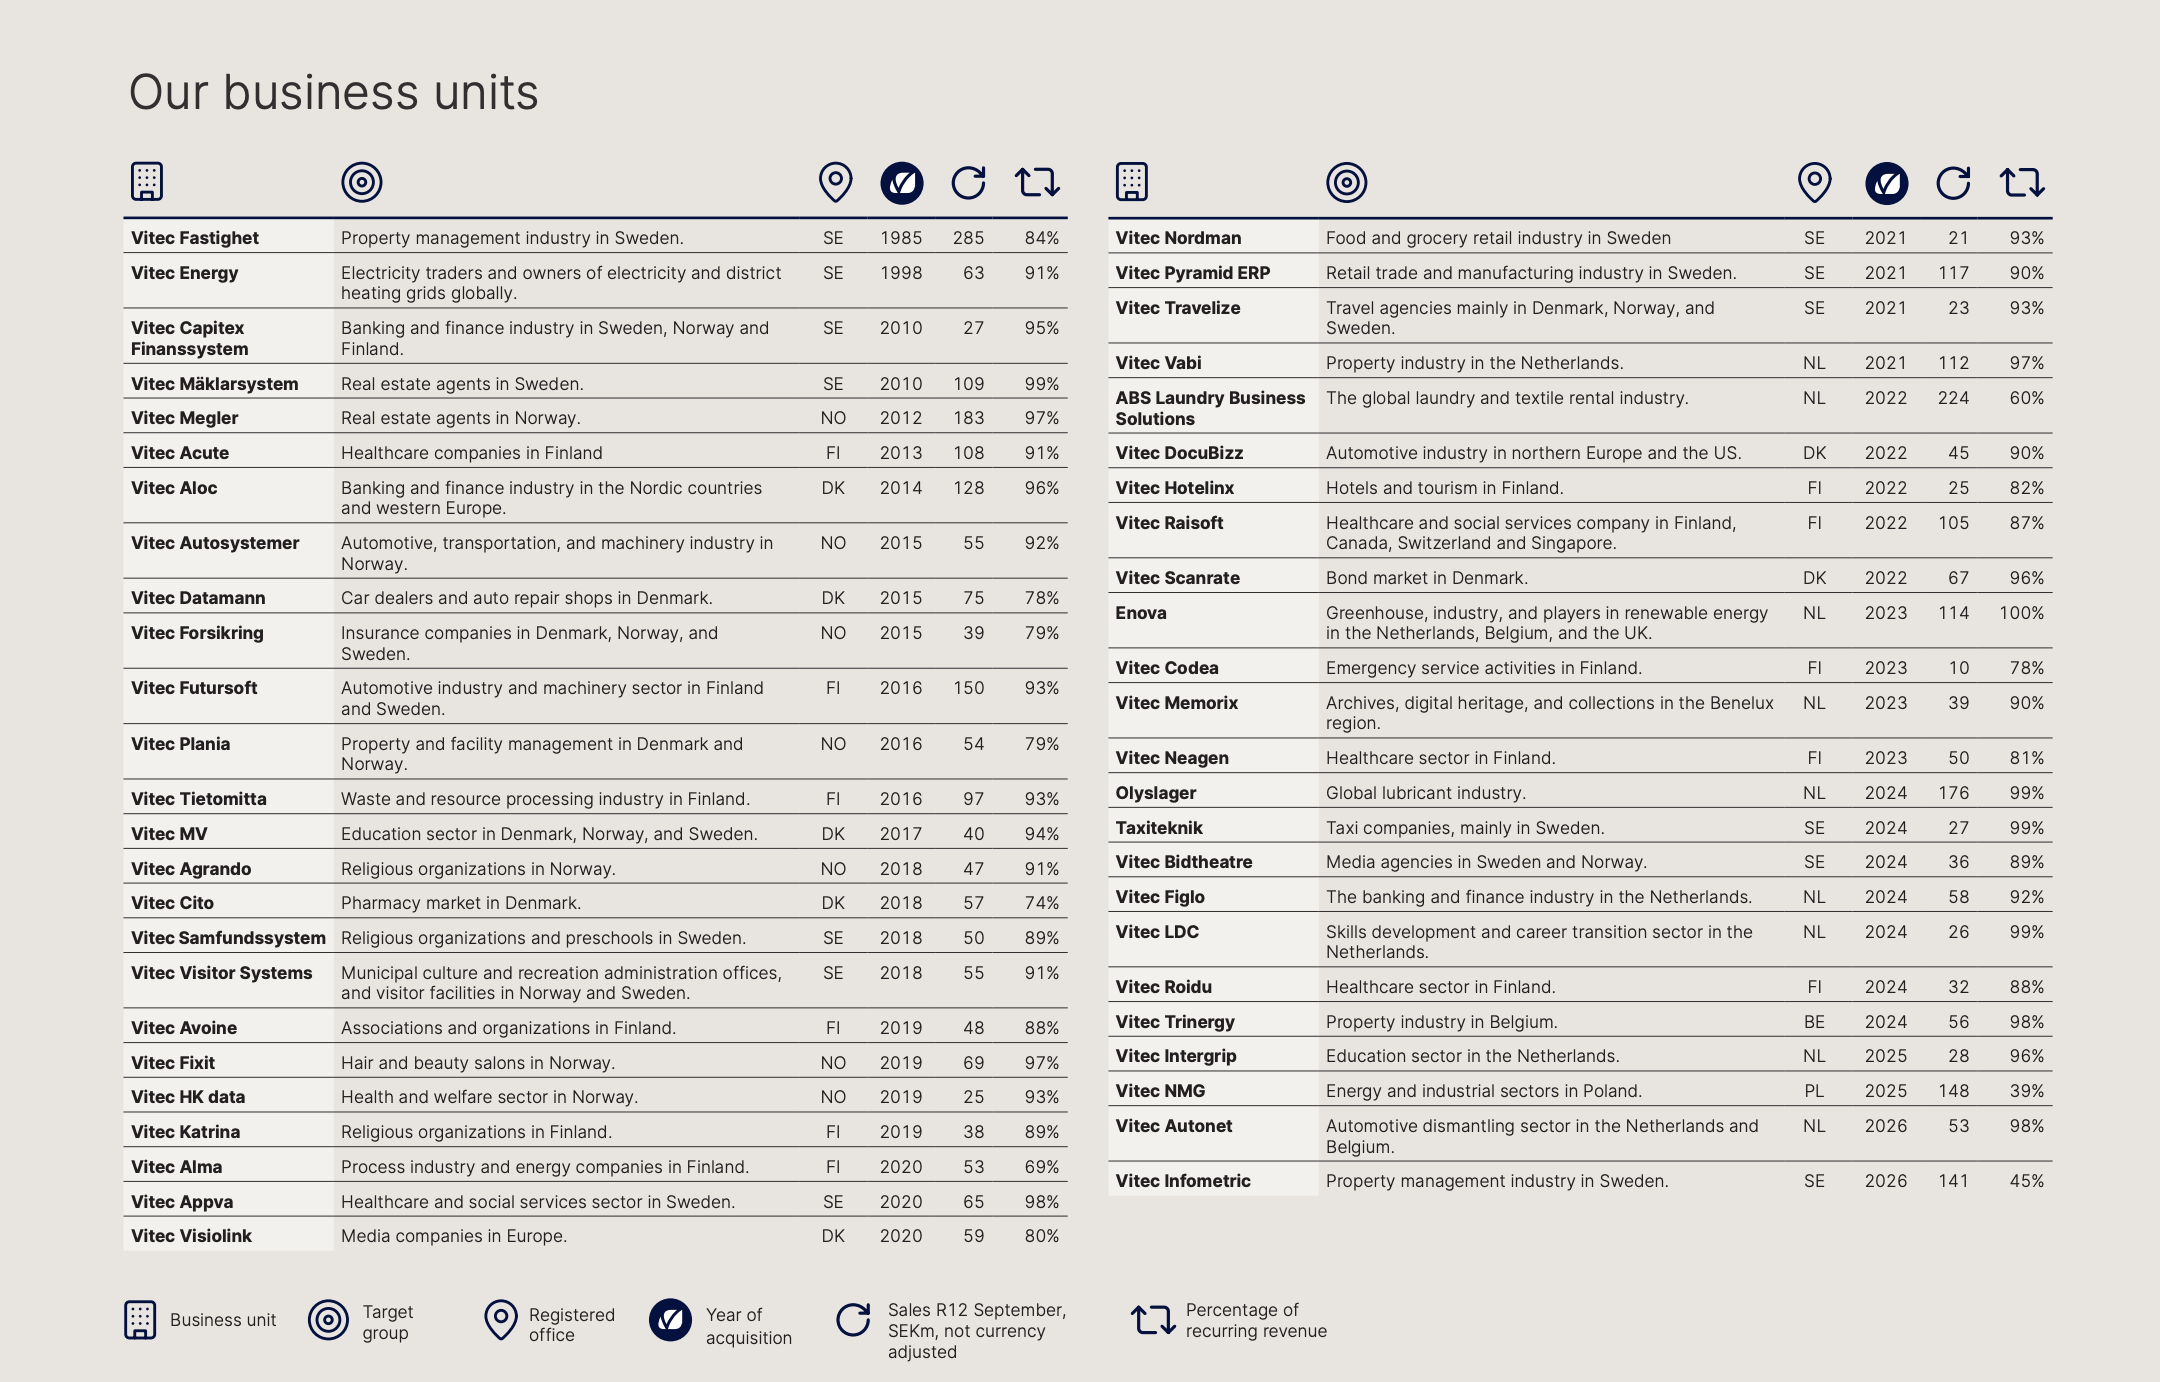
Pour le détail métier par métier, l’analyse des 47 business units de Vitec reste la référence.

1. Les bases pour comprendre Vitec

Un métier simple, des niches très étroites
Vitec est un éditeur suédois de logiciels verticaux, basé à Umeå.
Un logiciel vertical sert un seul métier. Par exemple la gestion d’agences immobilières en Norvège, les paroisses en Finlande ou les casses automobiles aux Pays-Bas.
Le groupe compte 49 business units, environ 28 000 clients et 1 870 salariés dans 13 pays. Les dix plus gros clients ne pèsent que 7 % des ventes. Aucune unité ne dépasse 8 % du chiffre d’affaires.
Les trois sources de revenus
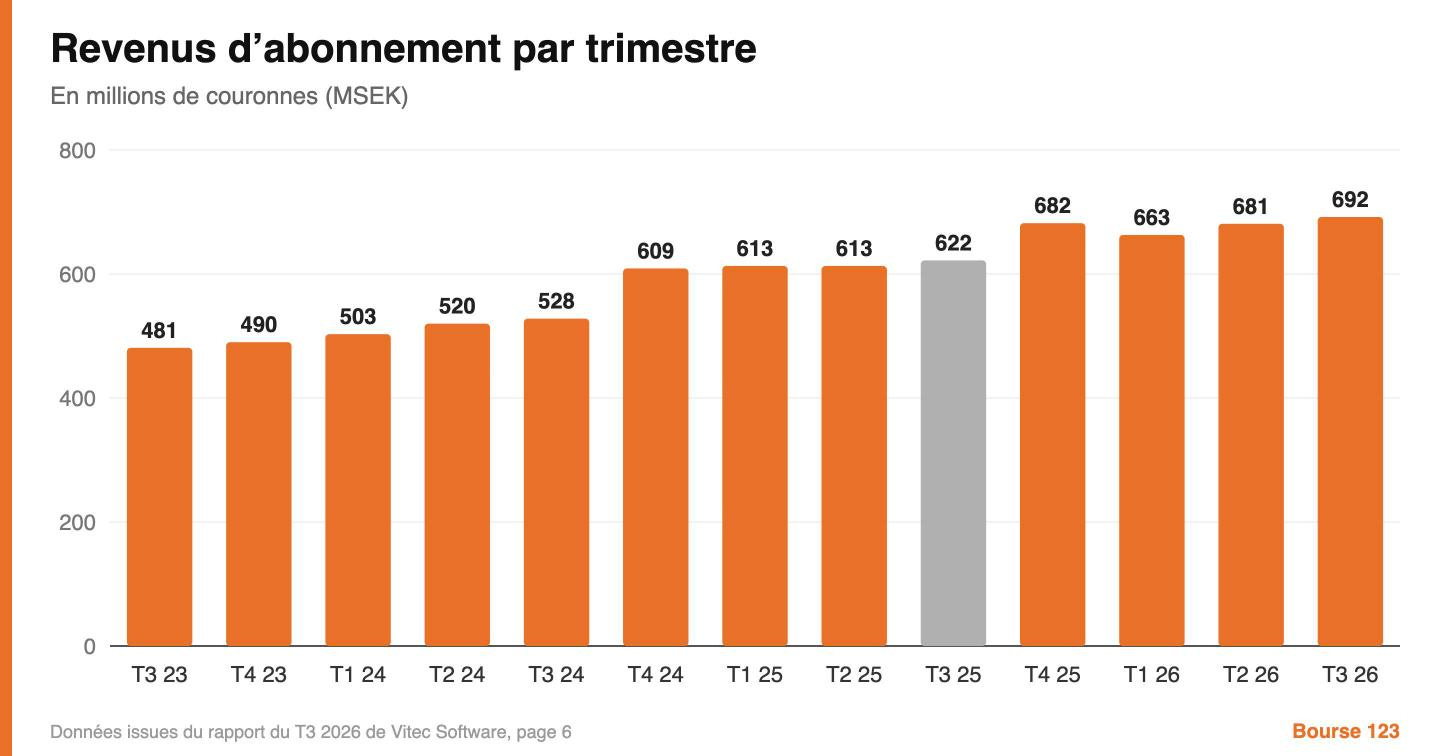
Les revenus d’abonnement sont le cœur du modèle. Le client paie à l’avance, souvent pour l’année, et la société reconnaît le revenu au fil des mois. Ils représentent 692 millions de couronnes (MSEK) sur le trimestre.
Les revenus transactionnels dépendent de volumes, comme des SMS, des factures électroniques ou des services d’équilibrage du réseau électrique. Ils sont plus volatils et moins rentables. Enfin, les services et autres revenus regroupent les projets, le conseil et parfois du matériel.
Les indicateurs maison à connaître
L’EBITA est le résultat opérationnel avant les amortissements liés aux acquisitions.
Le Cash EBIT est l’indicateur interne de Vitec. Il part du résultat opérationnel, réintègre tous les amortissements d’actifs incorporels et retire la totalité des coûts de développement capitalisés.
Capitaliser un coût de développement, c’est l’inscrire au bilan au lieu de le passer en charge. Le résultat est alors gonflé l’année de la dépense, puis réduit par l’amortissement les années suivantes. Le Cash EBIT neutralise cet effet. C’est l’indicateur le plus honnête du groupe, j’y reviens en partie 4.
Mon analyse
Le modèle coche les cases d’un compounder de logiciel vertical. Les clients sont captifs, les produits critiques et le risque très dispersé. C’est la même famille que Constellation Software et sa filiale européenne Topicus.
La différence tient à la taille et à la discipline. Vitec achète quelques sociétés par an, quand Constellation en achète des beaucoup plus !
Chaque erreur d’acquisition pèse donc davantage sur un groupe de 3,6 milliards de couronnes de chiffre d’affaires.
Ce qu’il faut retenir
Vitec vend des logiciels de niche à des clients fidèles, avec une majorité de revenus payés d’avance. Pour juger le groupe, le Cash EBIT compte davantage que l’EBITA, car il traite le développement comme une vraie dépense.
2. Le marché du logiciel vertical et la concurrence


2026, l’année de la peur de l’IA
Le logiciel a vécu en 2026 une violente correction. Le marché craint que l’intelligence artificielle permette aux clients de coder eux-mêmes leurs outils, ou que de nouveaux acteurs cassent les prix. Selon une étude sectorielle, les valeurs de logiciel vertical ont perdu plus de 40 % en quelques mois.
Les références du secteur n’ont pas été épargnées.
Constellation Software et Topicus ont perdu environ la moitié de leur valeur depuis leurs plus hauts de 2025.
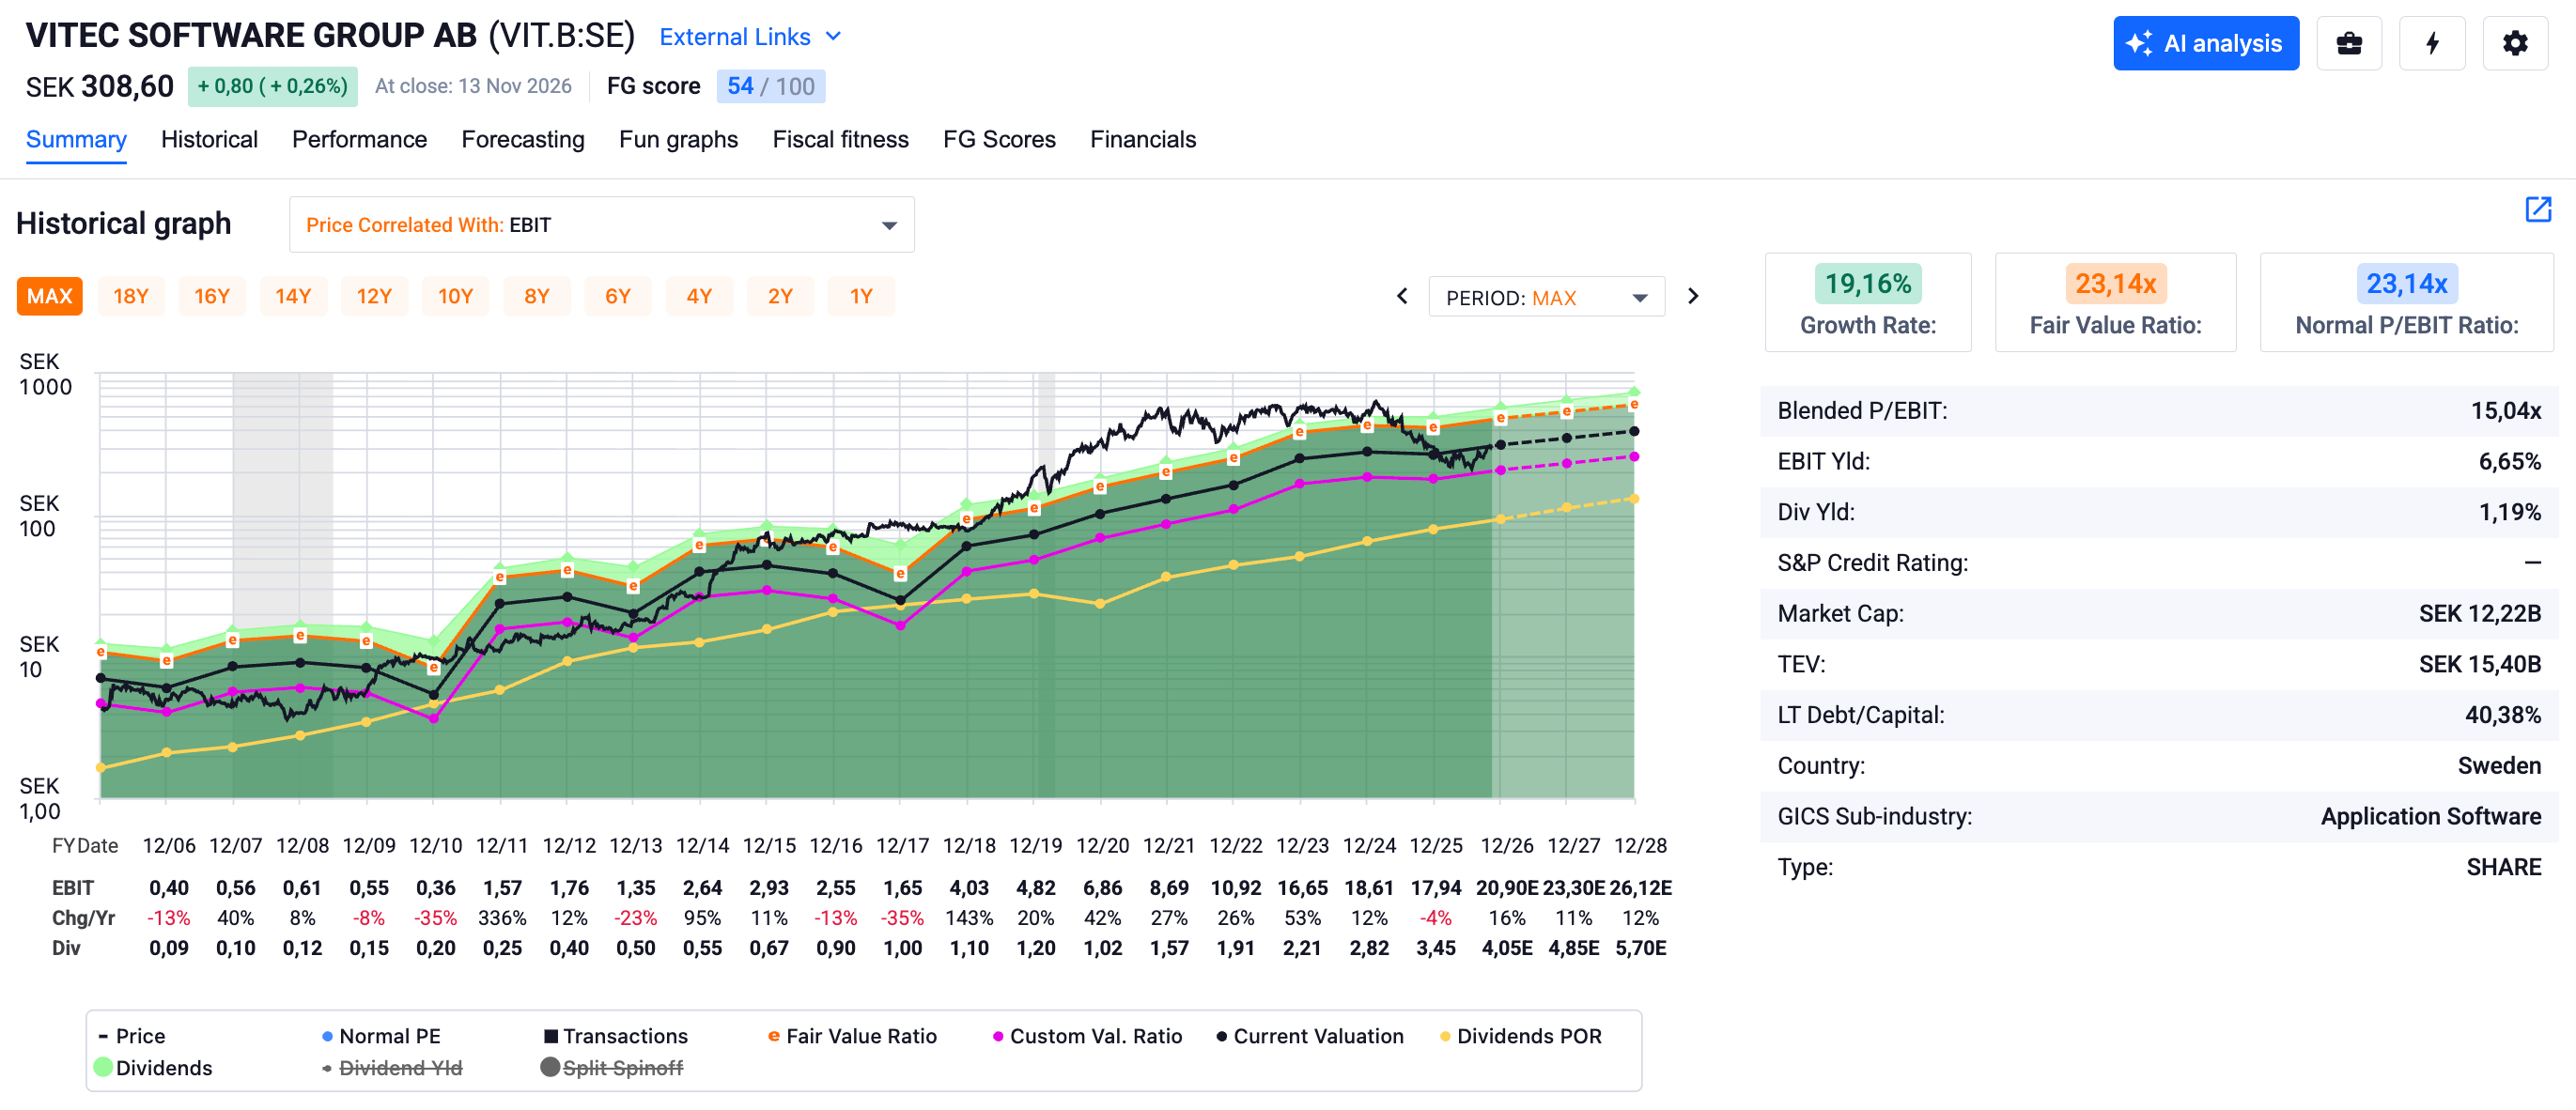
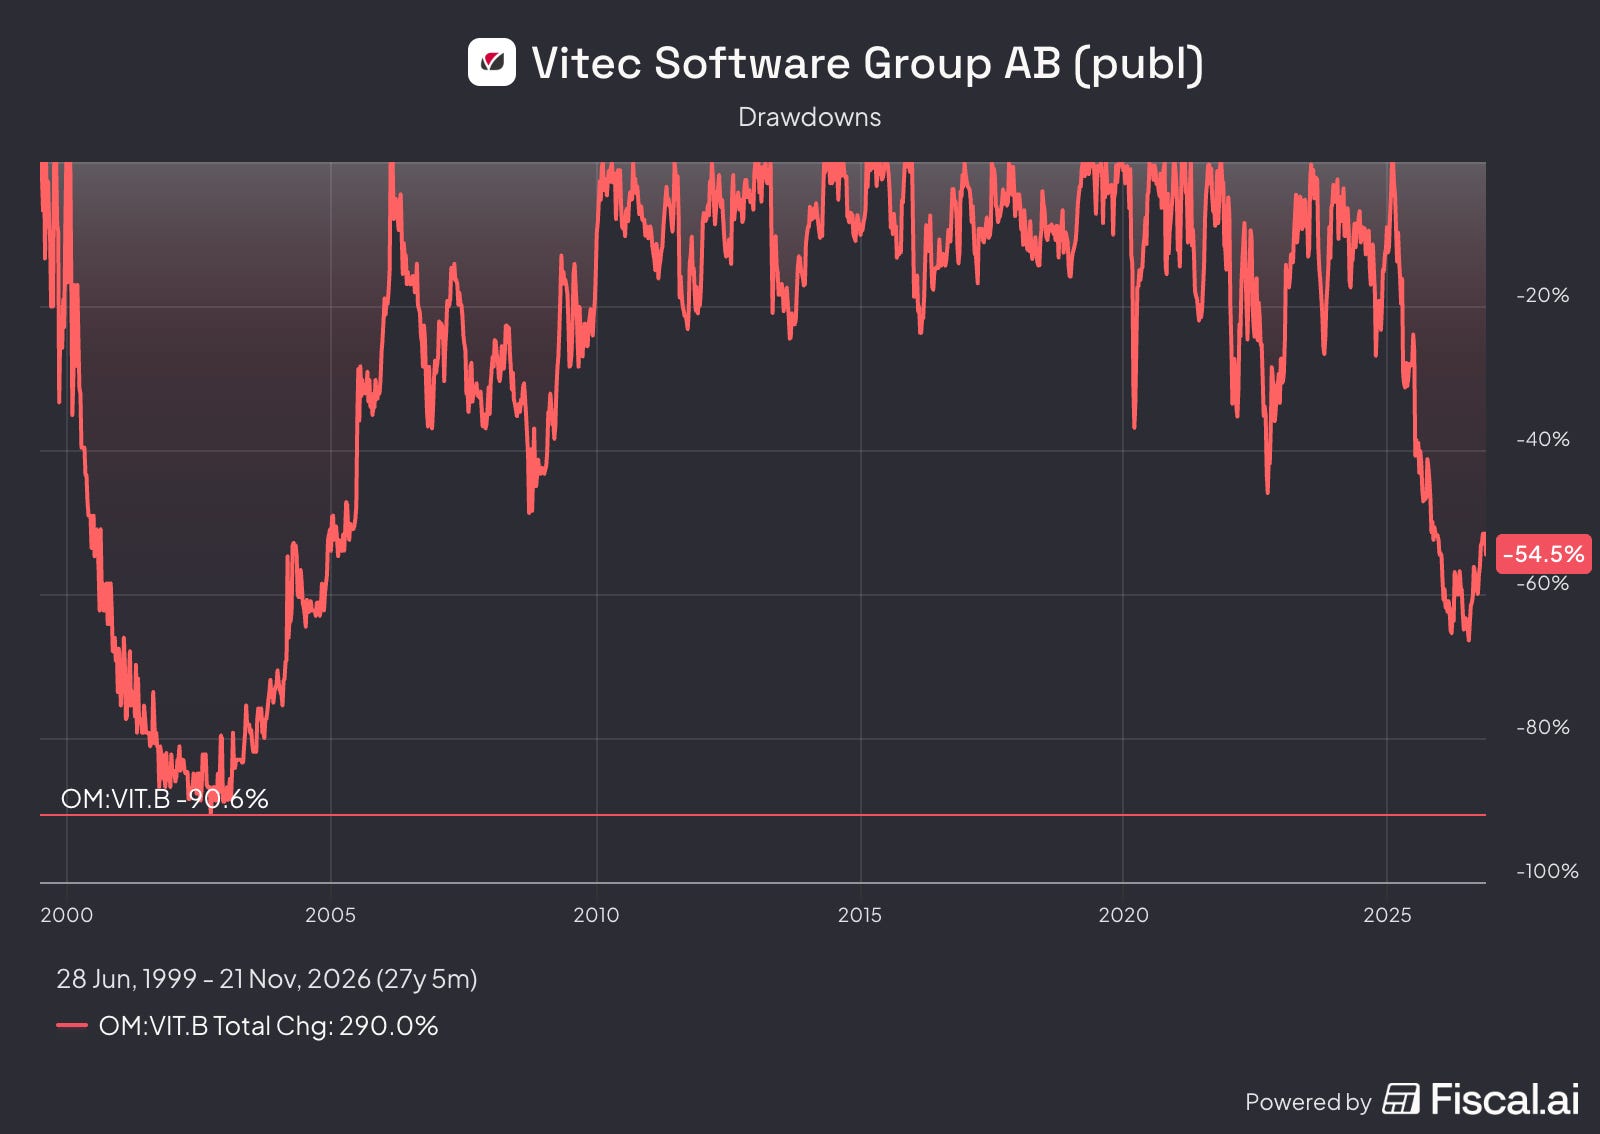
Vitec a fait pire. Selon FAST Graphs, l’action est passée d’un plus haut de 642,50 couronnes en 2025 à un plus bas de 212 couronnes en 2026, soit une chute d’environ 67 %.
Ce que disent les concurrents cotés
Constellation a publié début novembre son T3 2026. Son chiffre d’affaires progresse de 19 %, mais sa croissance organique n’est que de 2 %, et de 4 % sur la maintenance et les revenus récurrents. Le message est clair.
Même le modèle de référence croît surtout par acquisitions.
Vitec affiche 4,1 % de croissance organique sur ses abonnements au T3.
C’est comparable, voire un peu mieux. En revanche, Vitec est bien plus petit et dépend davantage de quelques marchés, la Suède, la Norvège, la Finlande et les Pays-Bas.
Le contexte de taux
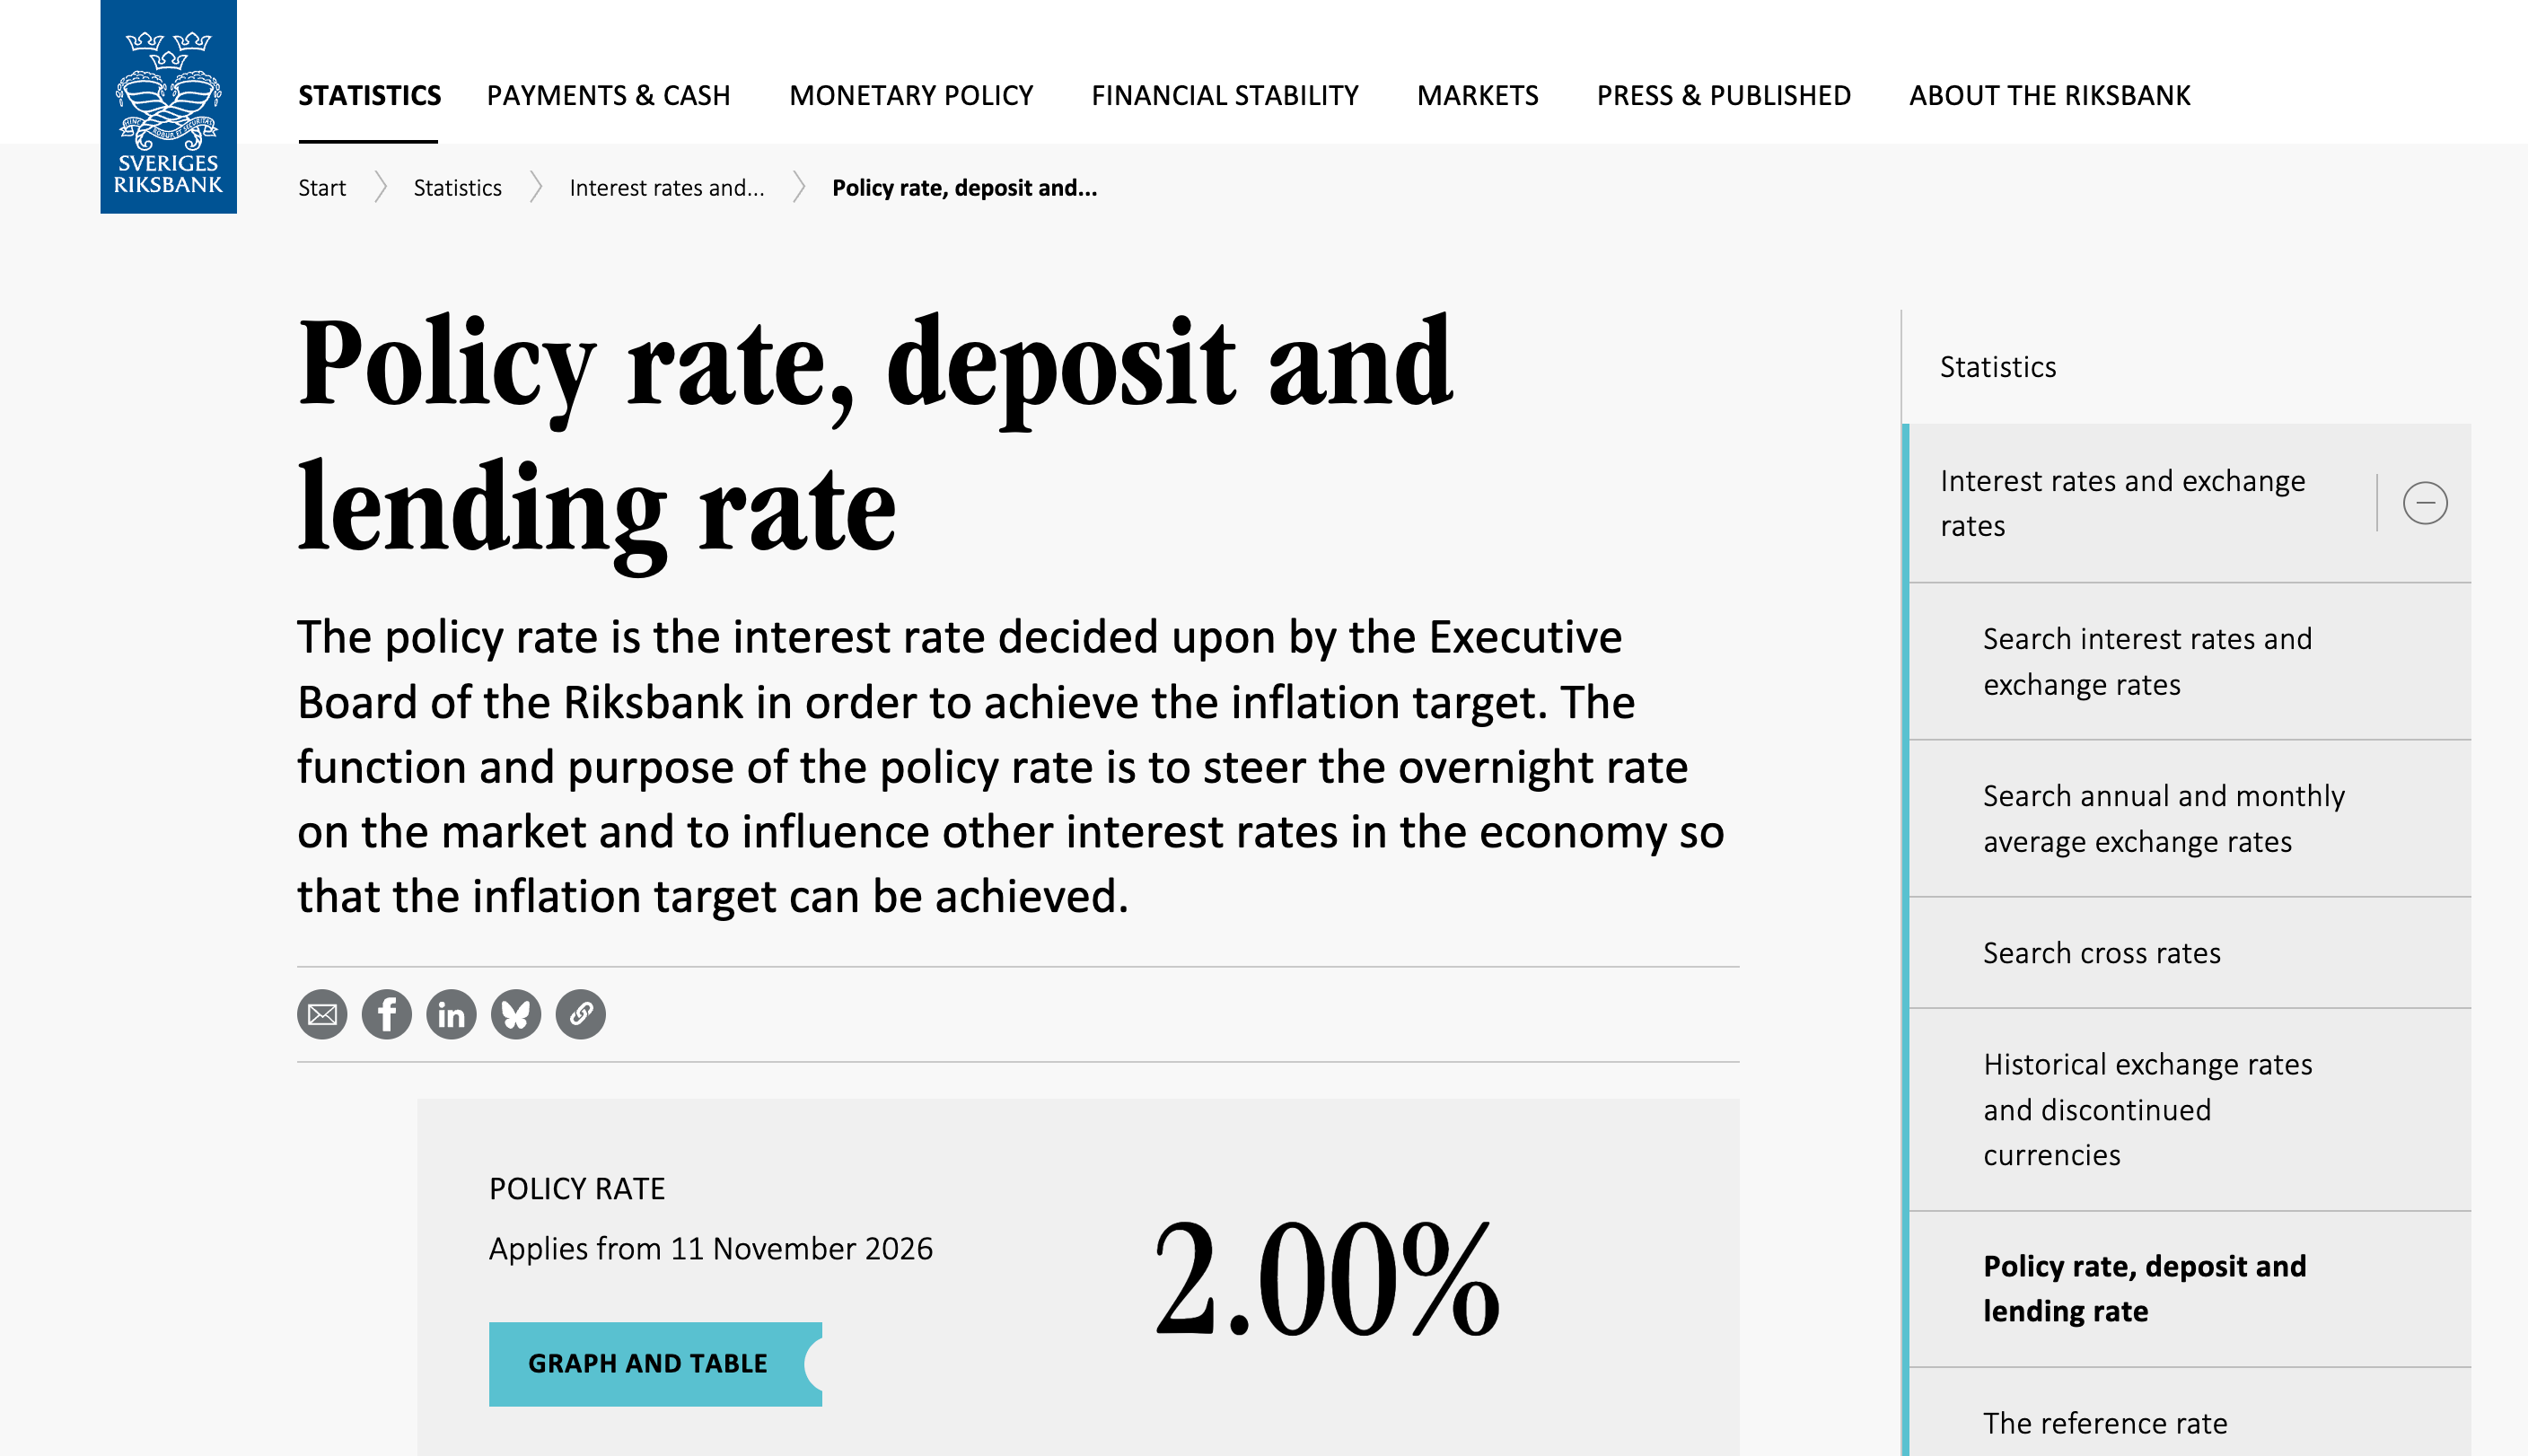
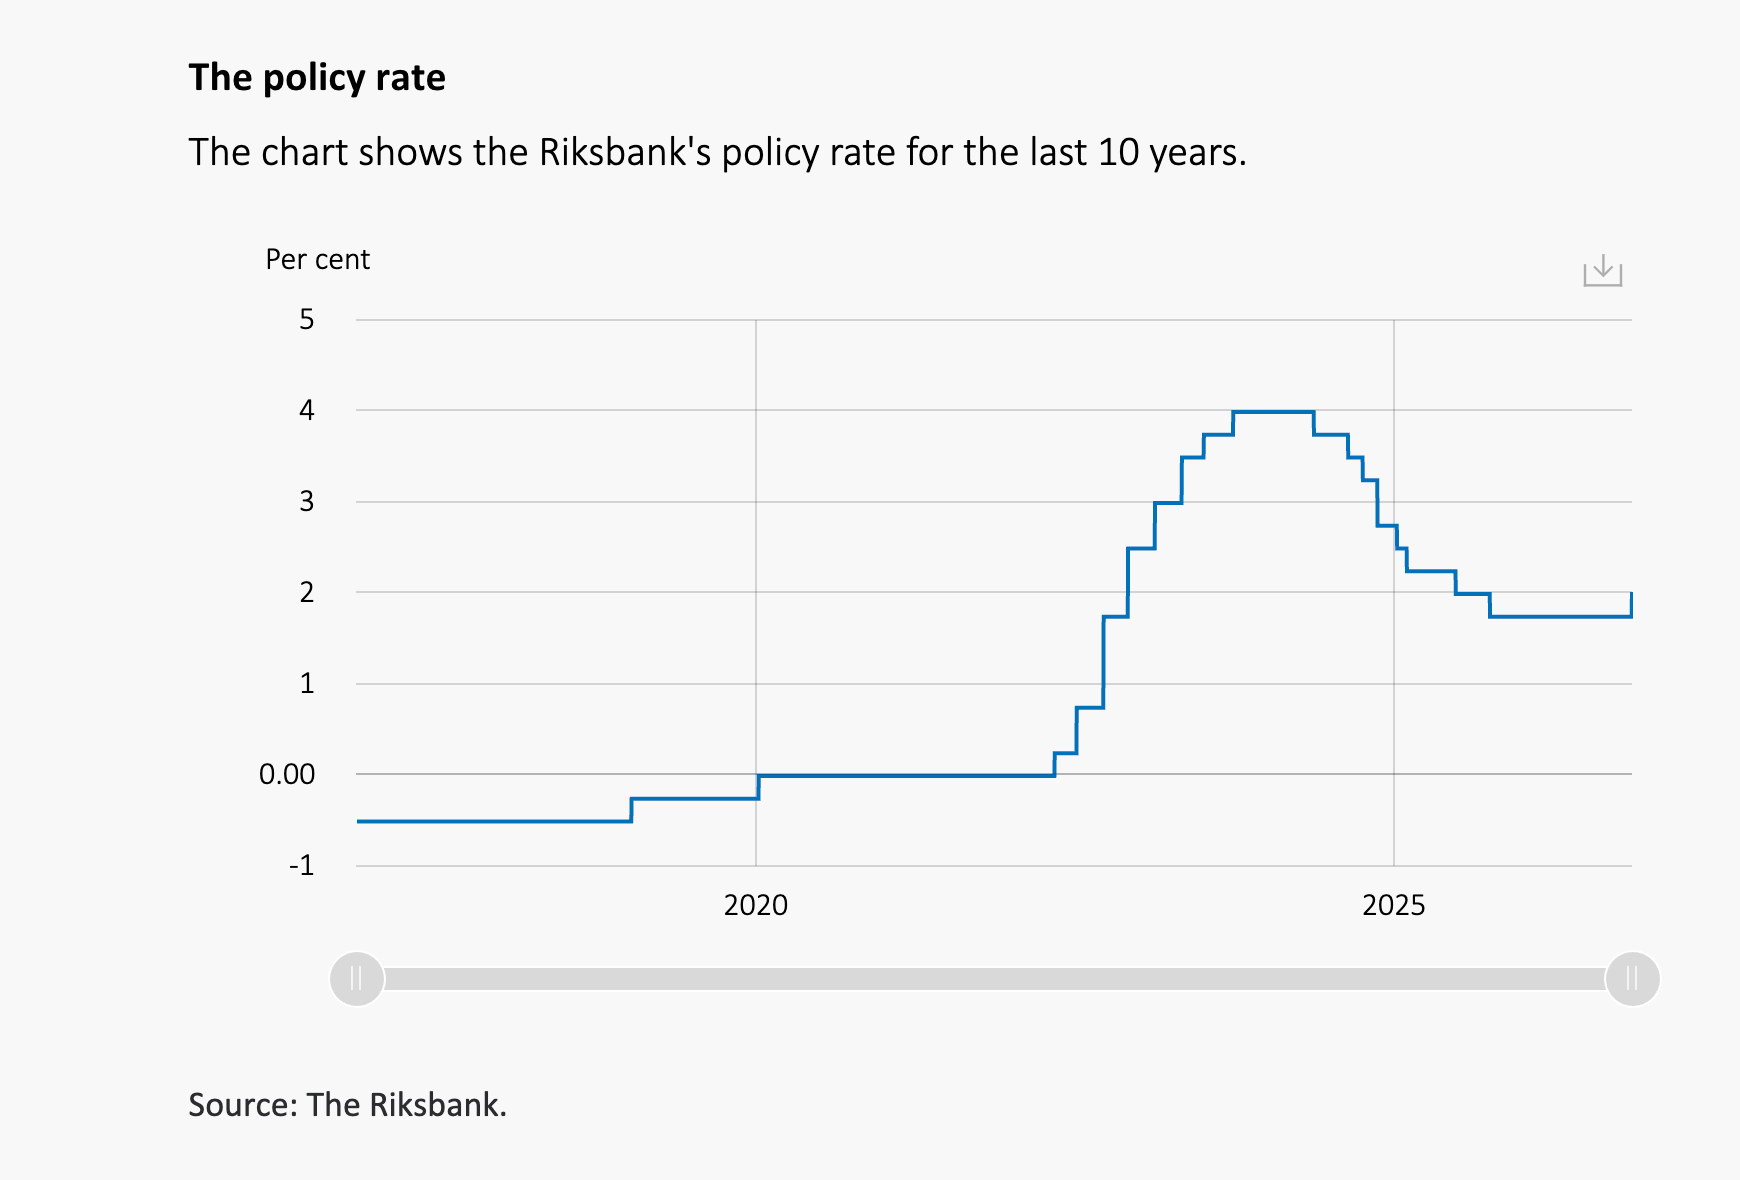
La Banque centrale de Suède a relevé son taux directeur à 2 % le 4 novembre 2026, contre 1,75 % auparavant. Elle juge probable une nouvelle hausse dans l’année. Pour un groupe endetté qui finance ses rachats en partie par la dette, c’est un vent contraire.
Mon analyse
La peur de l’IA a été indiscriminée.
Elle a frappé de la même façon les éditeurs fragiles et les logiciels critiques profondément intégrés chez leurs clients. Sur ce point, ma lecture de juillet tient toujours.Mais une autre lecture est défendable. Une partie de la baisse de Vitec vient de facteurs propres au groupe. La croissance organique a ralenti, la marge a baissé en 2025 et la dette a monté. Le marché n’a pas seulement eu peur de l’IA. Il a aussi sanctionné un compounder qui composait moins vite.
Ce qu’il faut retenir
Tout le secteur a été dévalorisé en 2026 et la croissance organique des leaders tourne autour de 2 à 4 %. Vitec se situe dans la moyenne haute, mais la hausse des taux suédois pèse davantage sur un acteur endetté.
3. Les résultats du T3 2026
Les chiffres clés
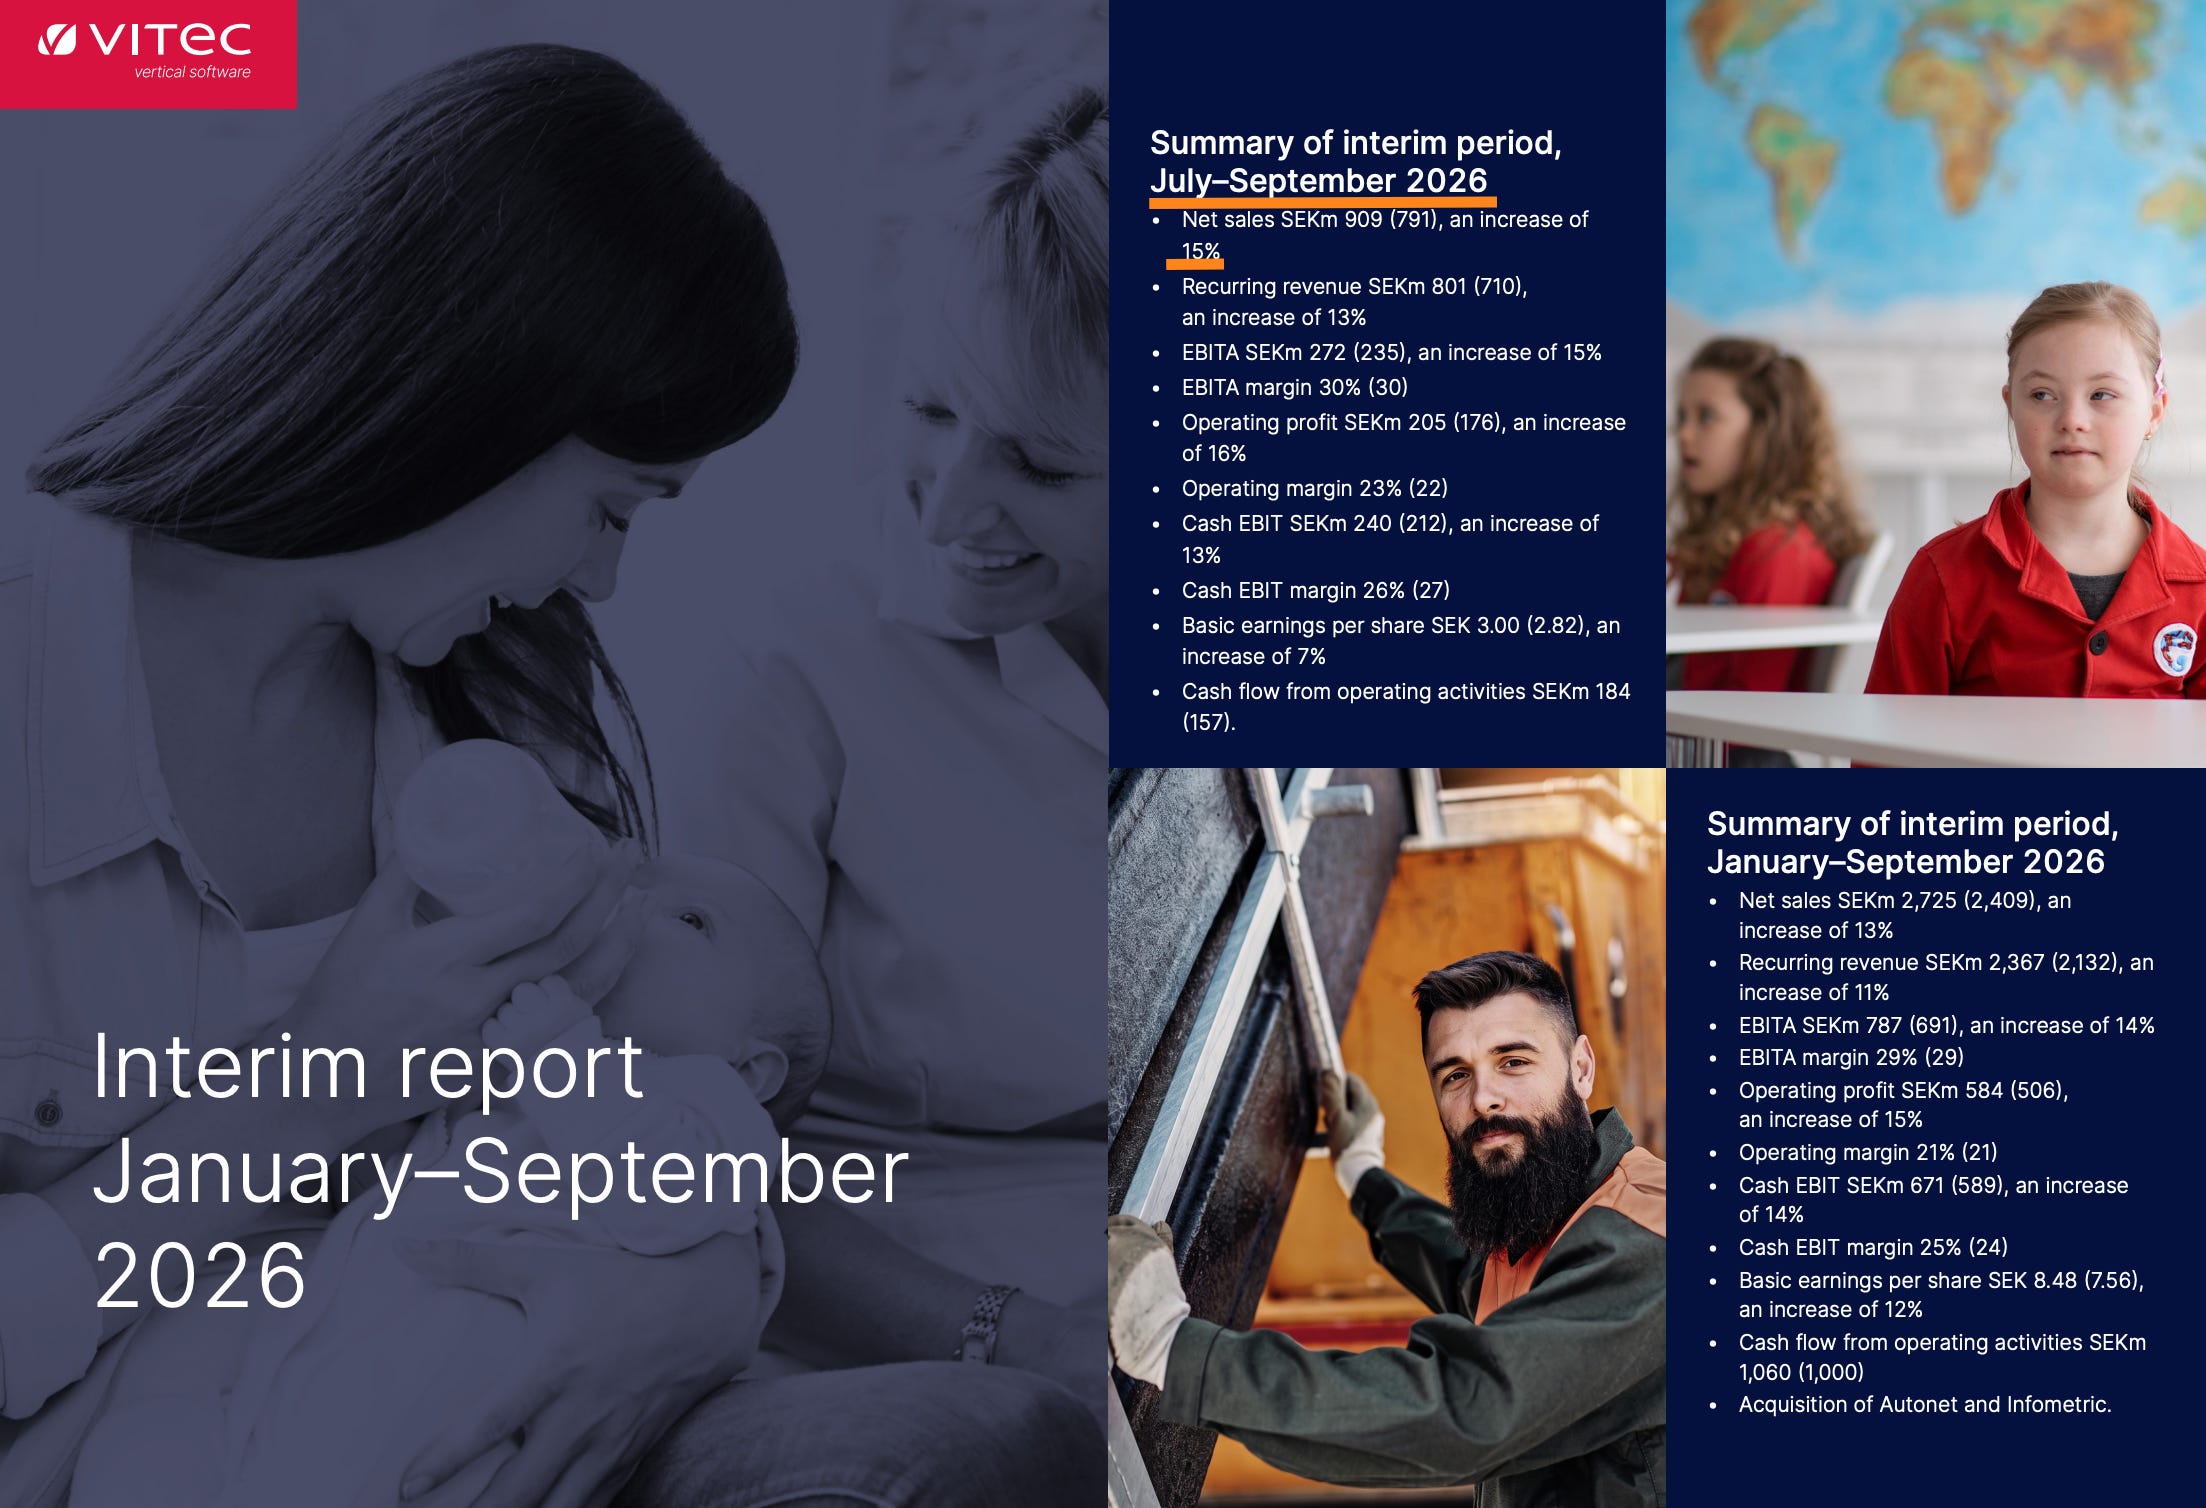
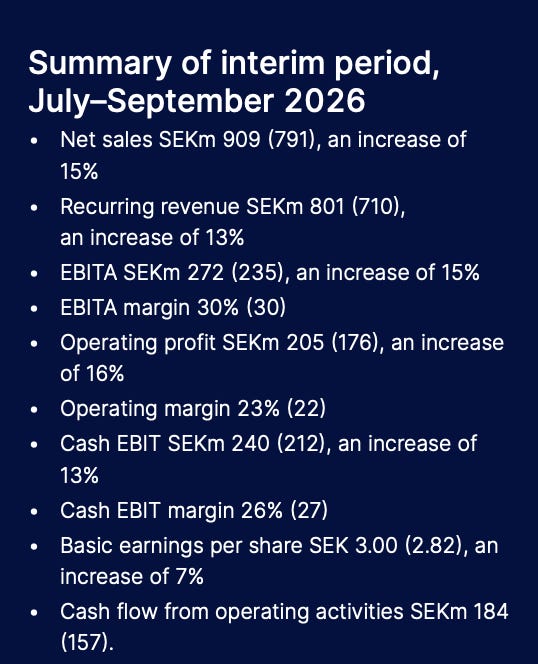
Le chiffre d’affaires atteint 909 MSEK, en hausse de 15 %. Il dépasse légèrement le consensus des analystes, qui attendait 899 MSEK. Les revenus récurrents progressent de 13 % à 801 MSEK.
L’EBITA grimpe de 15 % à 272 MSEK, avec une marge stable à 29,9 %. Le Cash EBIT progresse de 13 % à 240 MSEK. Le bénéfice par action ne monte que de 7 %, à 3,00 couronnes.
La croissance organique, le vrai moteur
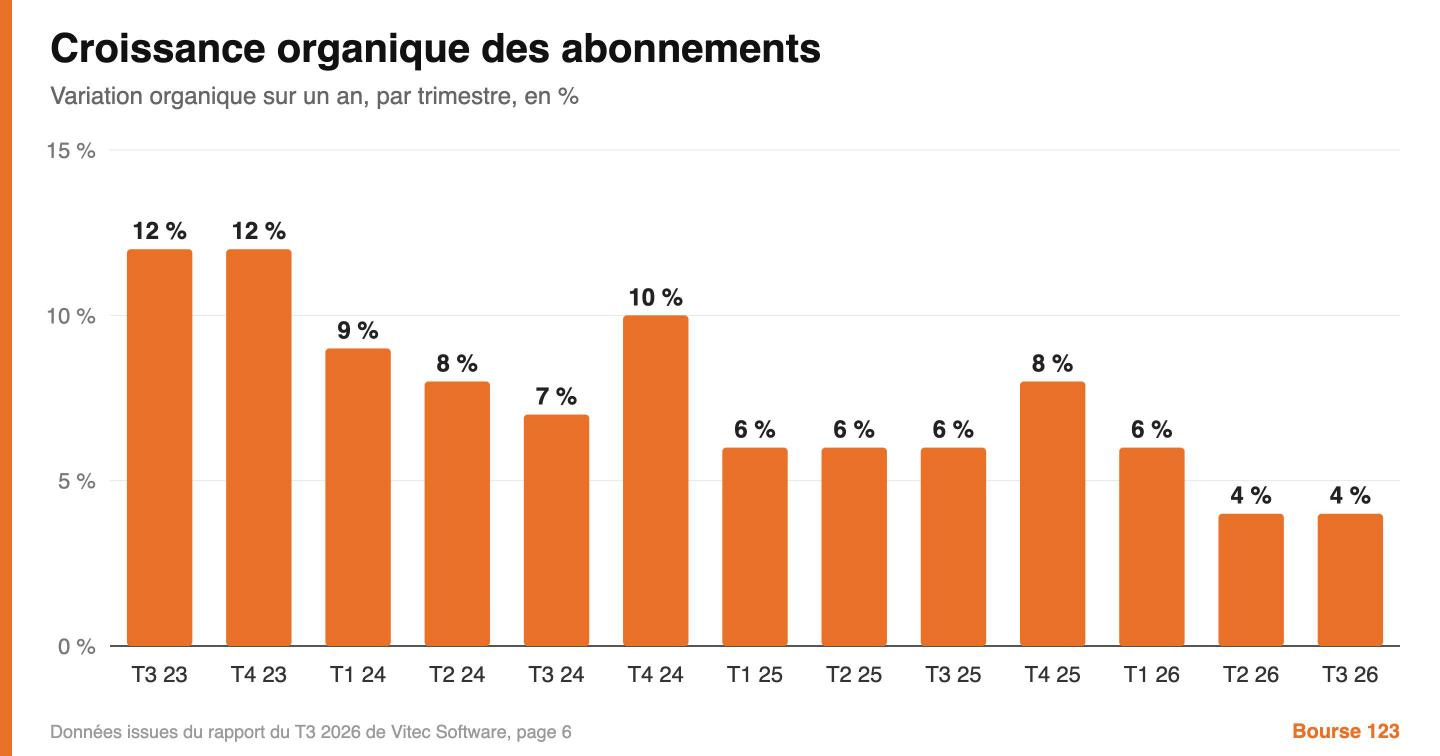
Les abonnements progressent de 11,3 %, dont 4,1 % organiques.
C’est le même rythme qu’au T2. Il était de 6 % un an plus tôt et de 12 % fin 2023. La tendance de fond est donc au ralentissement.
Le management préfère mettre en avant la croissance pro forma, qui inclut les sociétés rachetées comme si elles avaient toujours été dans le groupe.
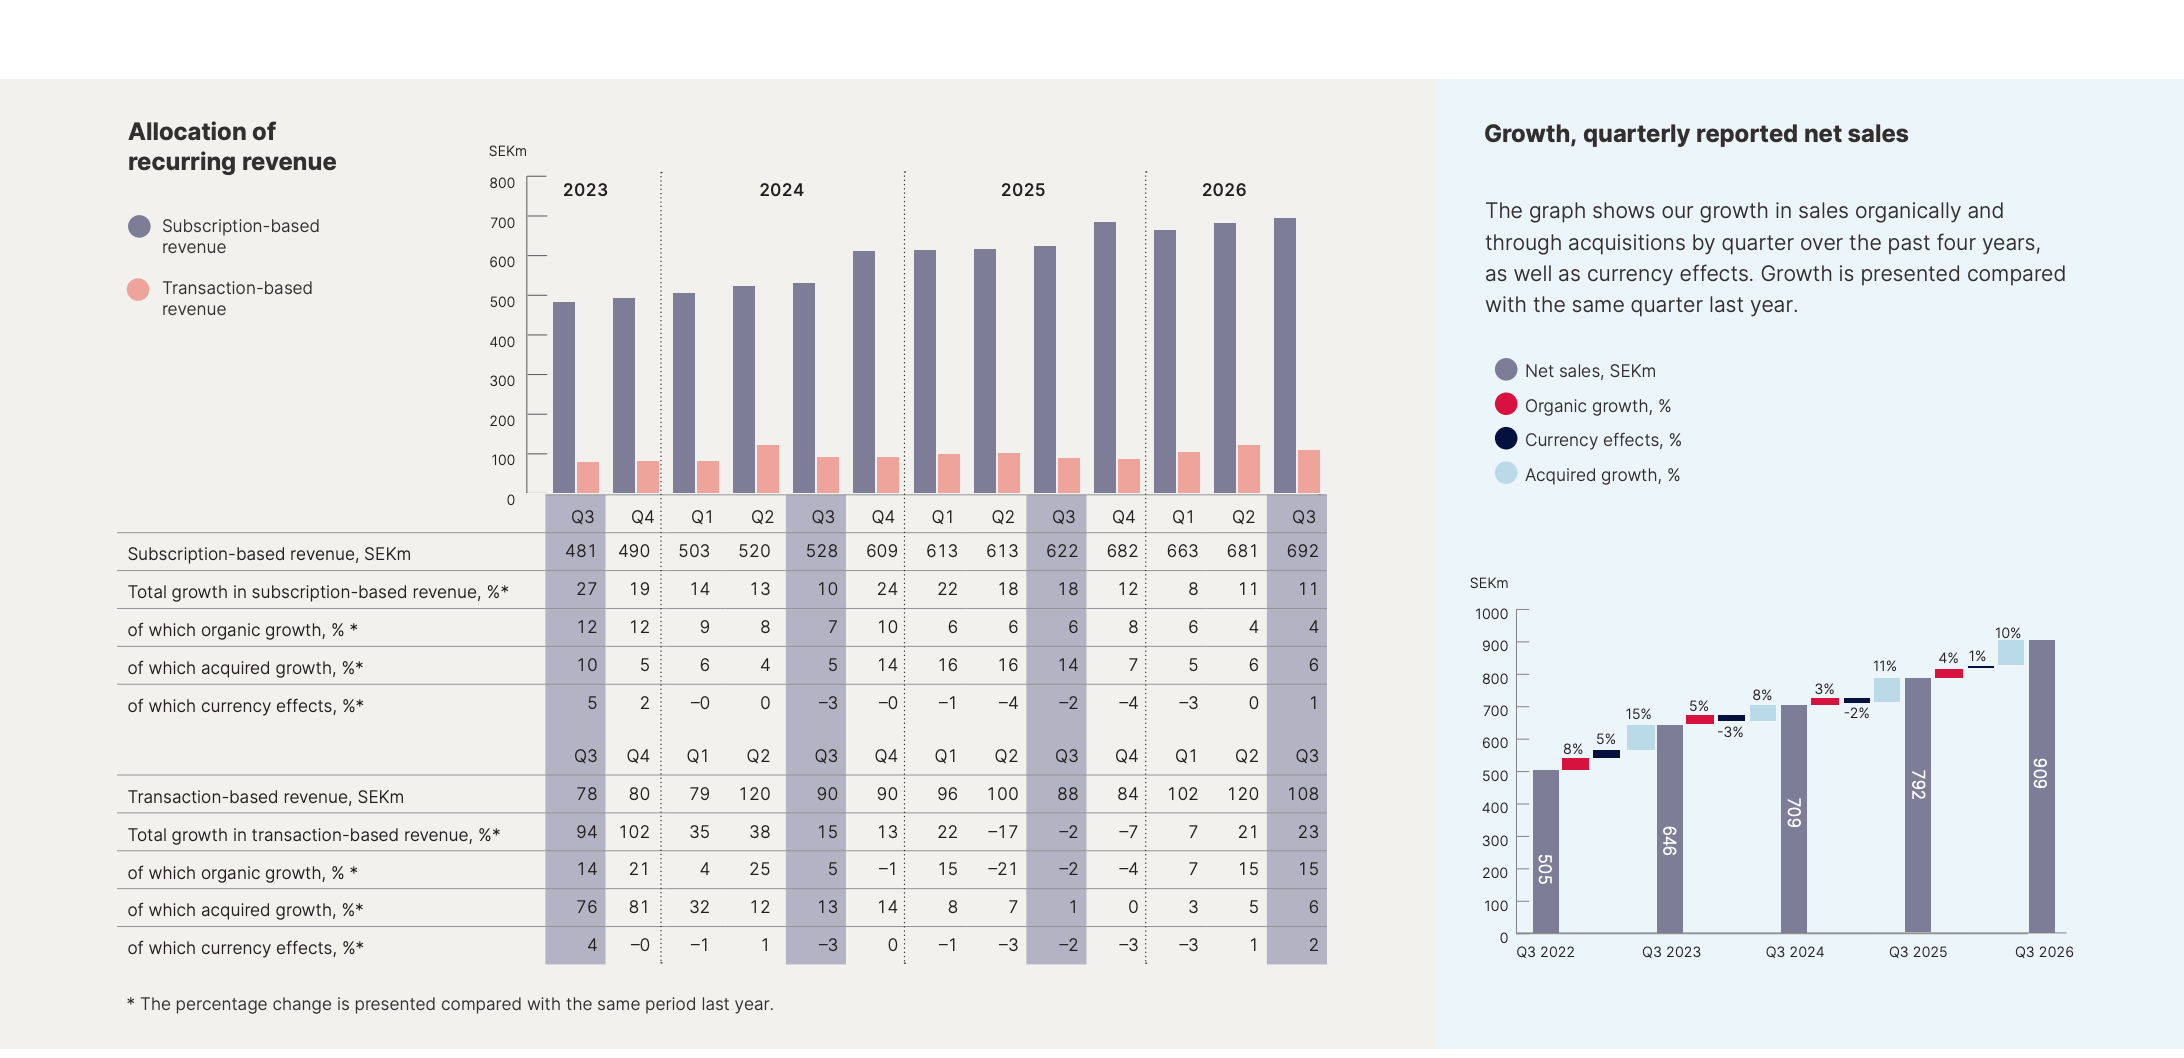
Sur douze mois et à taux de change constants, elle atteint 6 % pour les abonnements. L’écart vient des dernières acquisitions, qui croissent plus vite que le reste.
« Si vous regardez le rapport, il y a aussi un tableau où nous avons mesuré l’organique pro forma, et il atteint en réalité un niveau encourageant de 6 %, ce qui signifie que les dernières acquisitions croissent un peu plus vite que le reste du groupe. »
Olle Backman, directeur général de Vitec Software Group
Les transactions repartent
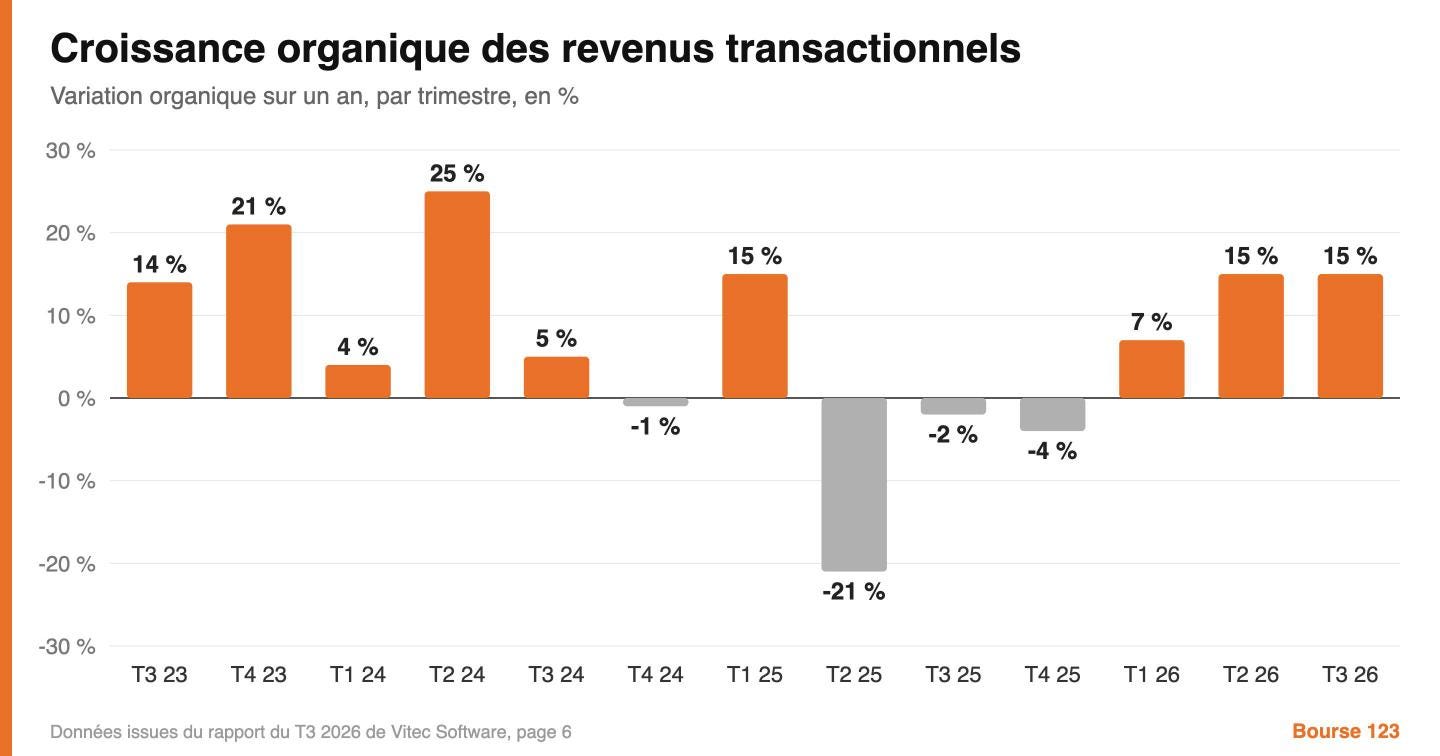
Les revenus transactionnels bondissent de 23 %, dont 15 % organiques. Le directeur général cite la reprise du marché immobilier en Suède et en Norvège, la contribution d’Autonet et la volatilité des prix de l’énergie qui profite à Enova.
« Mais Enova dépend toujours de l’évolution du marché de l’énergie. Nous en faisons partie intégrante. »
Olle Backman, en réponse à Viktor Högberg, Danske Bank
Rappel utile. En 2025, ces mêmes revenus transactionnels avaient reculé de 21 % en organique au T2. La croissance organique du groupe était alors tombée près de zéro sur l’année.
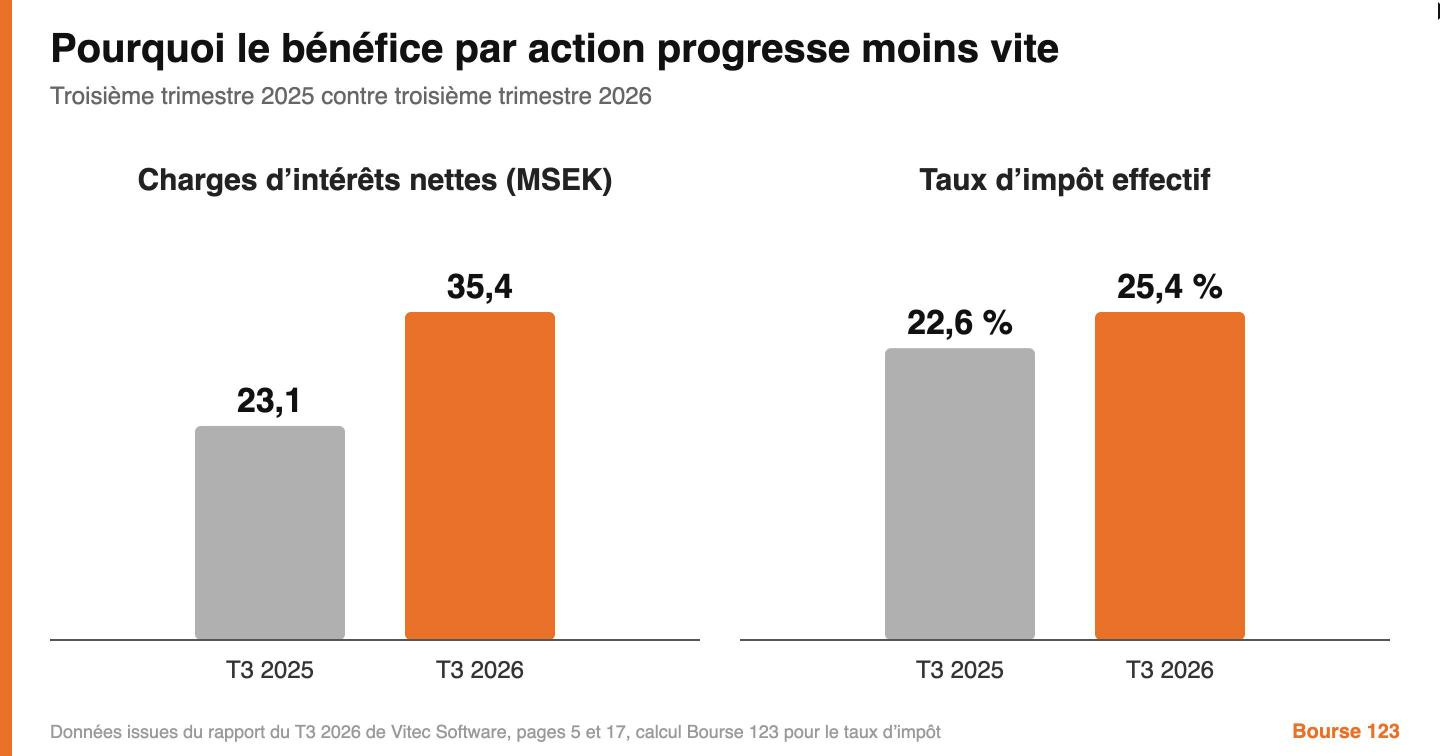
Pourquoi le bénéfice par action progresse moins vite
L’écart entre l’EBITA (+15 %) et le bénéfice par action (+7 %) s’explique par deux lignes.
Les frais financiers nets passent de 31 à 46 MSEK, dont des intérêts nets en hausse de 53 %.
Le taux d’impôt effectif monte aussi, à environ 25 % au T3 contre 23 % un an plus tôt selon mon calcul.
Mon analyse
C’est un bon trimestre d’exécution, conforme aux attentes et sans surprise négative. La reprise des transactions et la stabilité des marges sont de vrais points positifs.
Mais deux signaux méritent d’être dits.
D’abord, le Cash EBIT progresse moins vite que le chiffre d’affaires, et sa marge recule de 26,8 % à 26,4 %.
Ensuite, la part récurrente baisse de 89,7 % à 88,1 %.
Les services et autres revenus bondissent de 32 %, avec des projets incluant du matériel. Le mix se dégrade légèrement.
Ce qu’il faut retenir
La croissance de 15 % est réelle, mais elle repose sur les acquisitions et sur des transactions cycliques. Le socle, la croissance organique des abonnements, reste bloqué autour de 4 %.
