

Continuons notre série pays. Après avoir analysé Hong Kong, puis la Corée du Sud, partons cette fois-ci au Japon.
Pour l’instant, parmi les trois pays étudiés, c’est celui qui m’intéresse le plus, car on y trouve vraiment de très belles valeurs.
Le Japon vieillit, s’endette et voit naître moins de bébés chaque année. Pourtant son indice phare a gagné plus de 25 % depuis janvier. Le pays et l’indice ne racontent pas la même histoire, et c’est précisément là que se cachent les opportunités.
Le Japon vieillit, s’endette et voit naître moins de bébés chaque année. Pourtant son indice phare a gagné plus de 25 % depuis janvier. Le pays et l’indice ne racontent pas la même histoire, et c’est précisément là que se cachent les opportunités.
Sommaire
Le pays, ou pourquoi vous n’achetez pas ce que vous croyez acheter
Le tableau de bord de la décennie
L’indice, le duel honnête avec le S&P 500
Ce qui porte l’indice · bénéfices ou multiple ?
Les 10 actions japonaises, choisies pour leur qualité et non pour leur taille
Mon top 5 +1 de réserve
Est-ce le moment ? La réponse
Mon verdict
Prochain épisode
1. Le pays, ou pourquoi vous n’achetez pas ce que vous croyez acheter
Une économie géante qui rétrécit
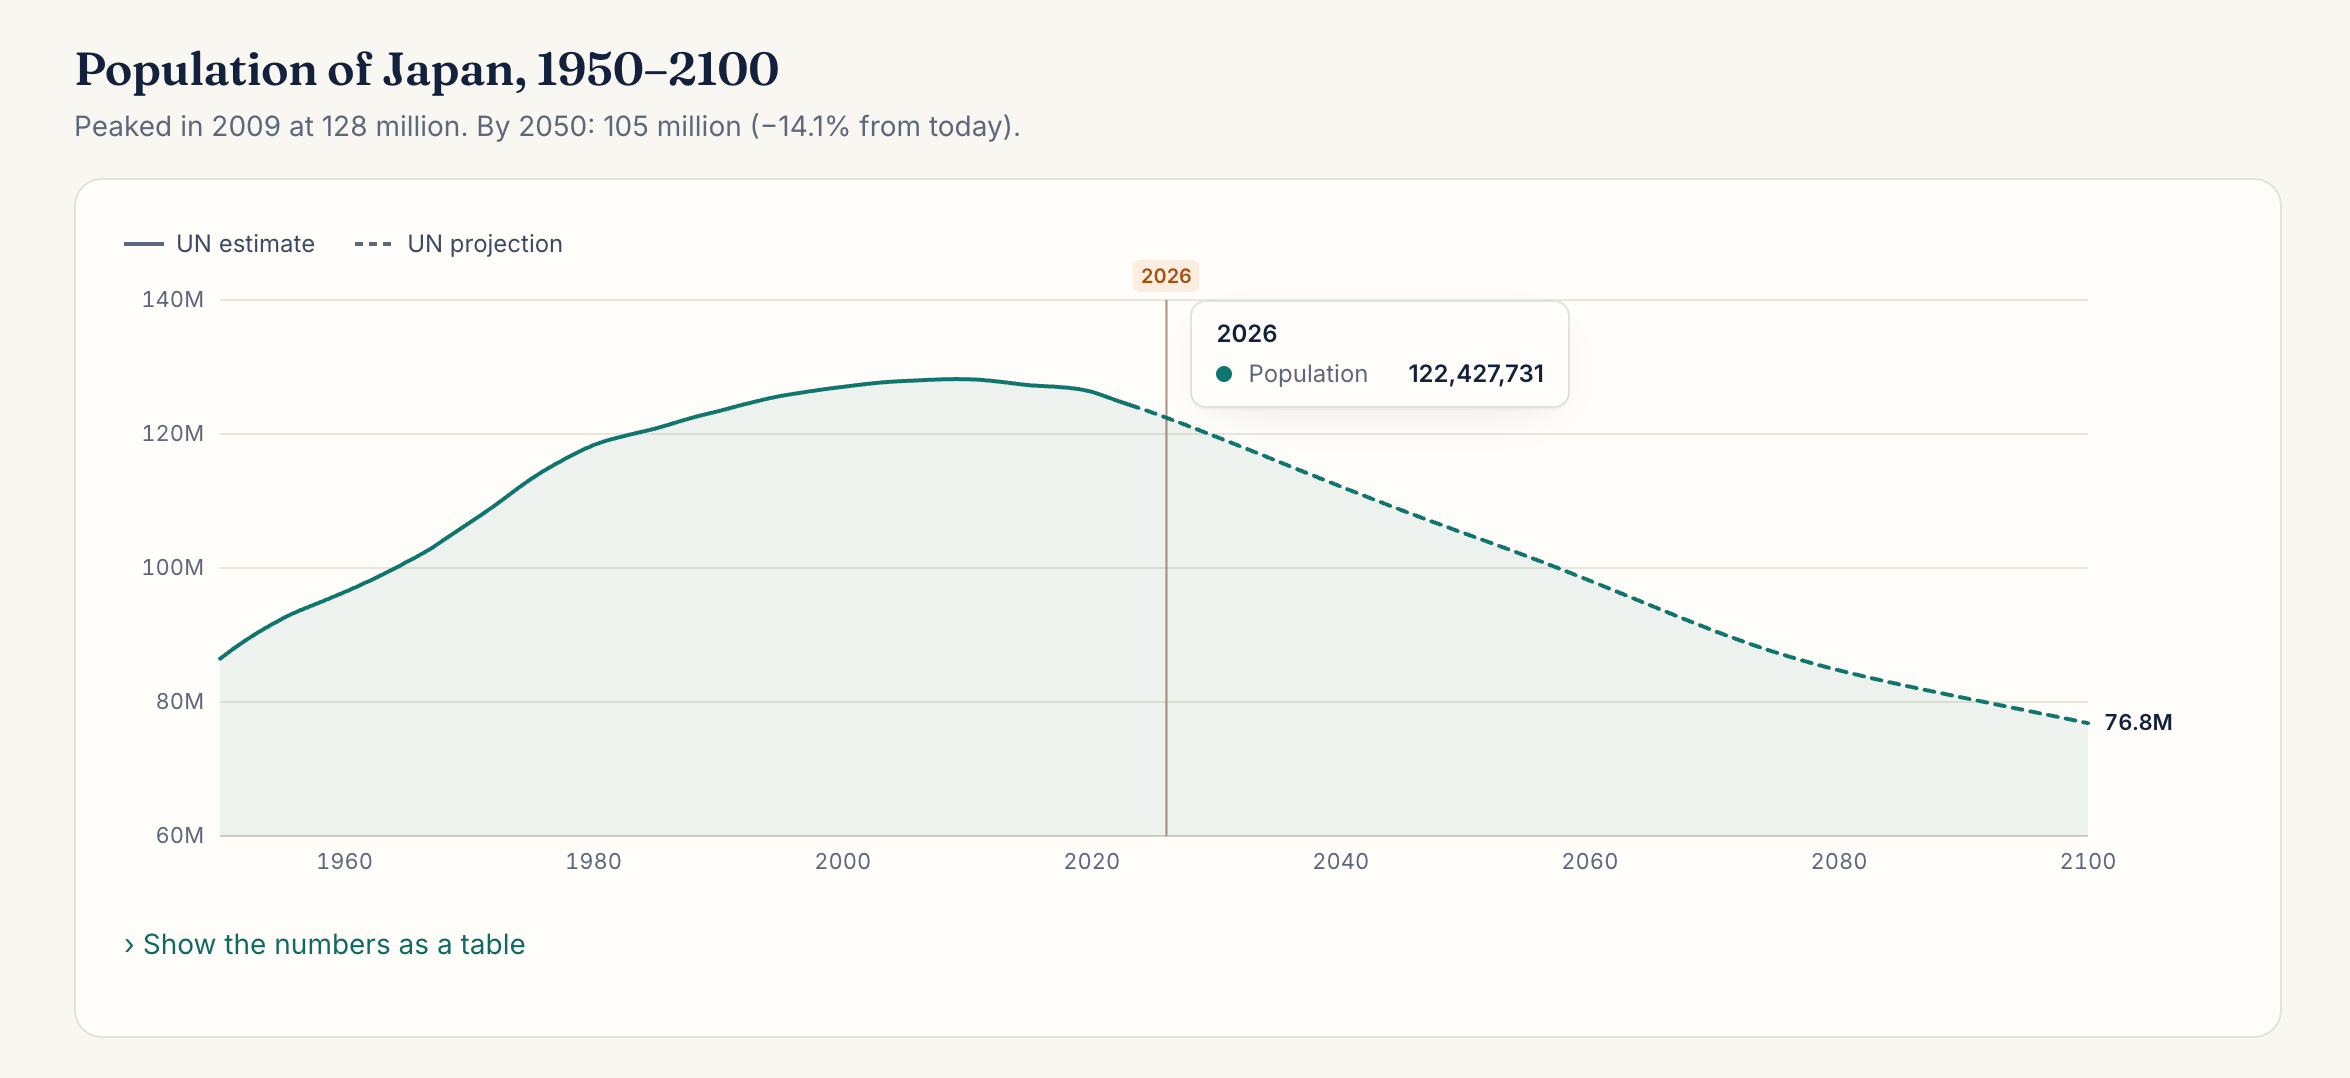
Le Japon compte 122,69 millions d’habitants au 1er octobre 2026 selon le chiffre provisoire du Statistics Bureau of Japan, soit environ 540 000 de moins en un an.
Son PIB le place au quatrième ou cinquième rang mondial selon les sources, après avoir été dépassé par l’Allemagne puis rattrapé par l’Inde.
Retenez ce décalage.
Le Japon reste une puissance industrielle, mais son poids relatif recule depuis trente ans.
C’est un peu comme sa population qui ne cesse de baisser.
La dette publique atteint 229,6 % du PIB en 2025 selon le World Economic Outlook du FMI, et environ 207 % sur la nouvelle base consolidée du FMI, record parmi les pays développés et environ le double de la moyenne du G7. Elle est détenue à une large majorité par des acteurs japonais, la Banque du Japon en tête. C’est ce qui a permis au pays de vivre avec des taux nuls pendant vingt ans. C’est aussi ce qui rend la remontée actuelle des taux si sensible.
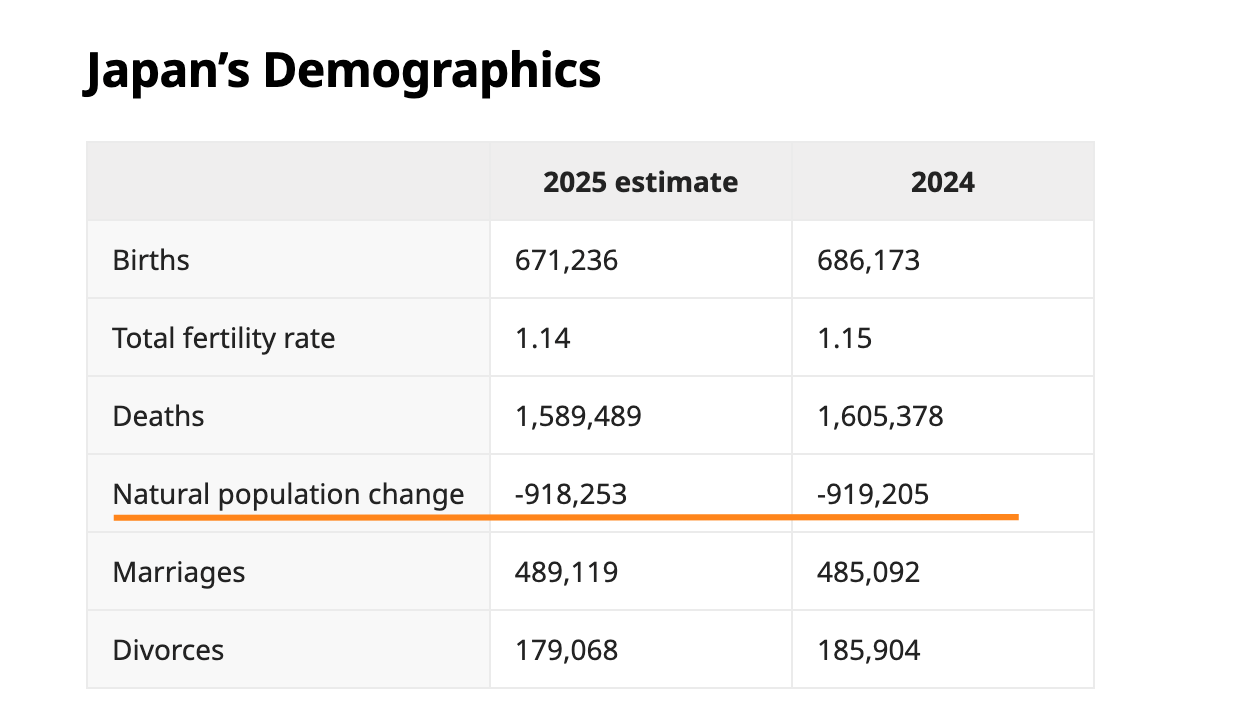
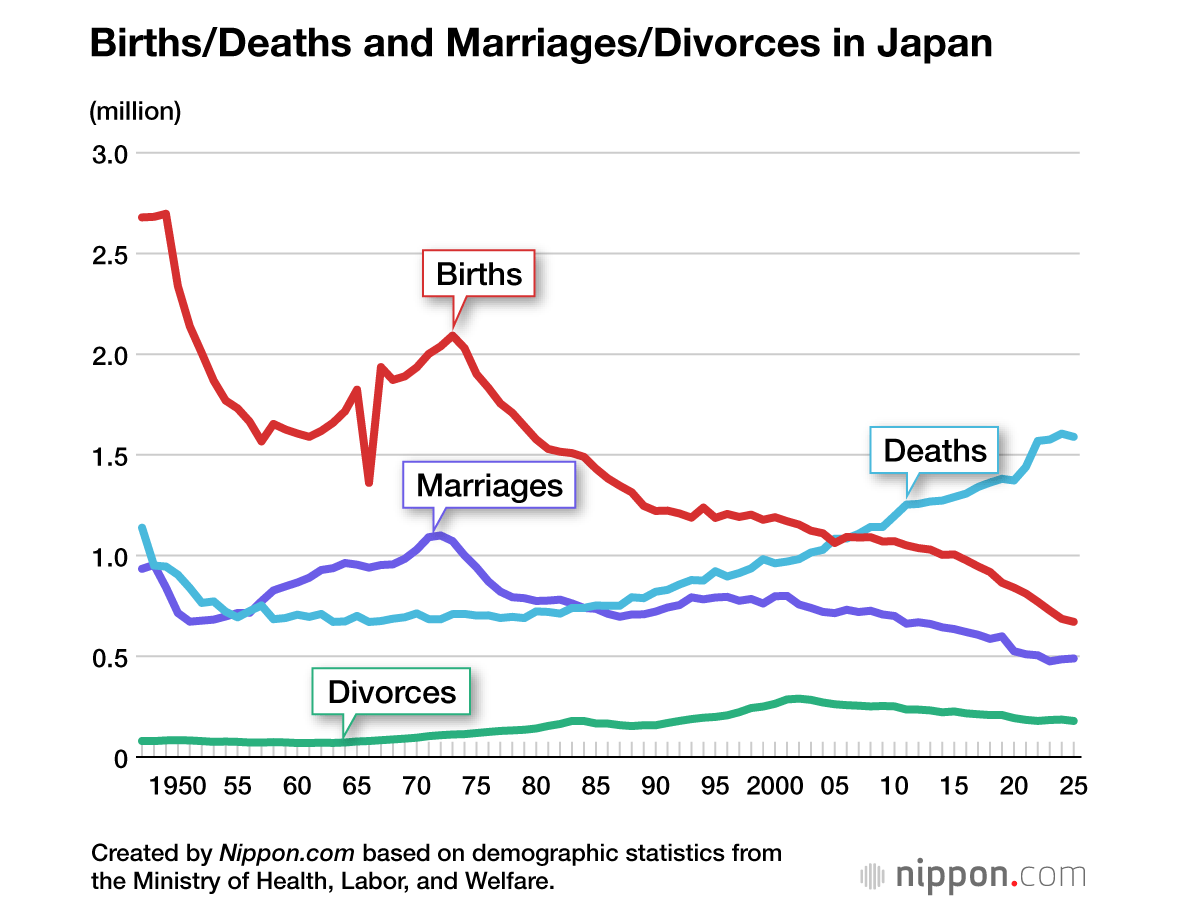
La démographie est le vrai sujet. En 2025, le Japon a enregistré 671 236 naissances et 1 589 489 décès, soit une baisse naturelle de 918 253 personnes en un an, selon le ministère de la Santé (MHLW).
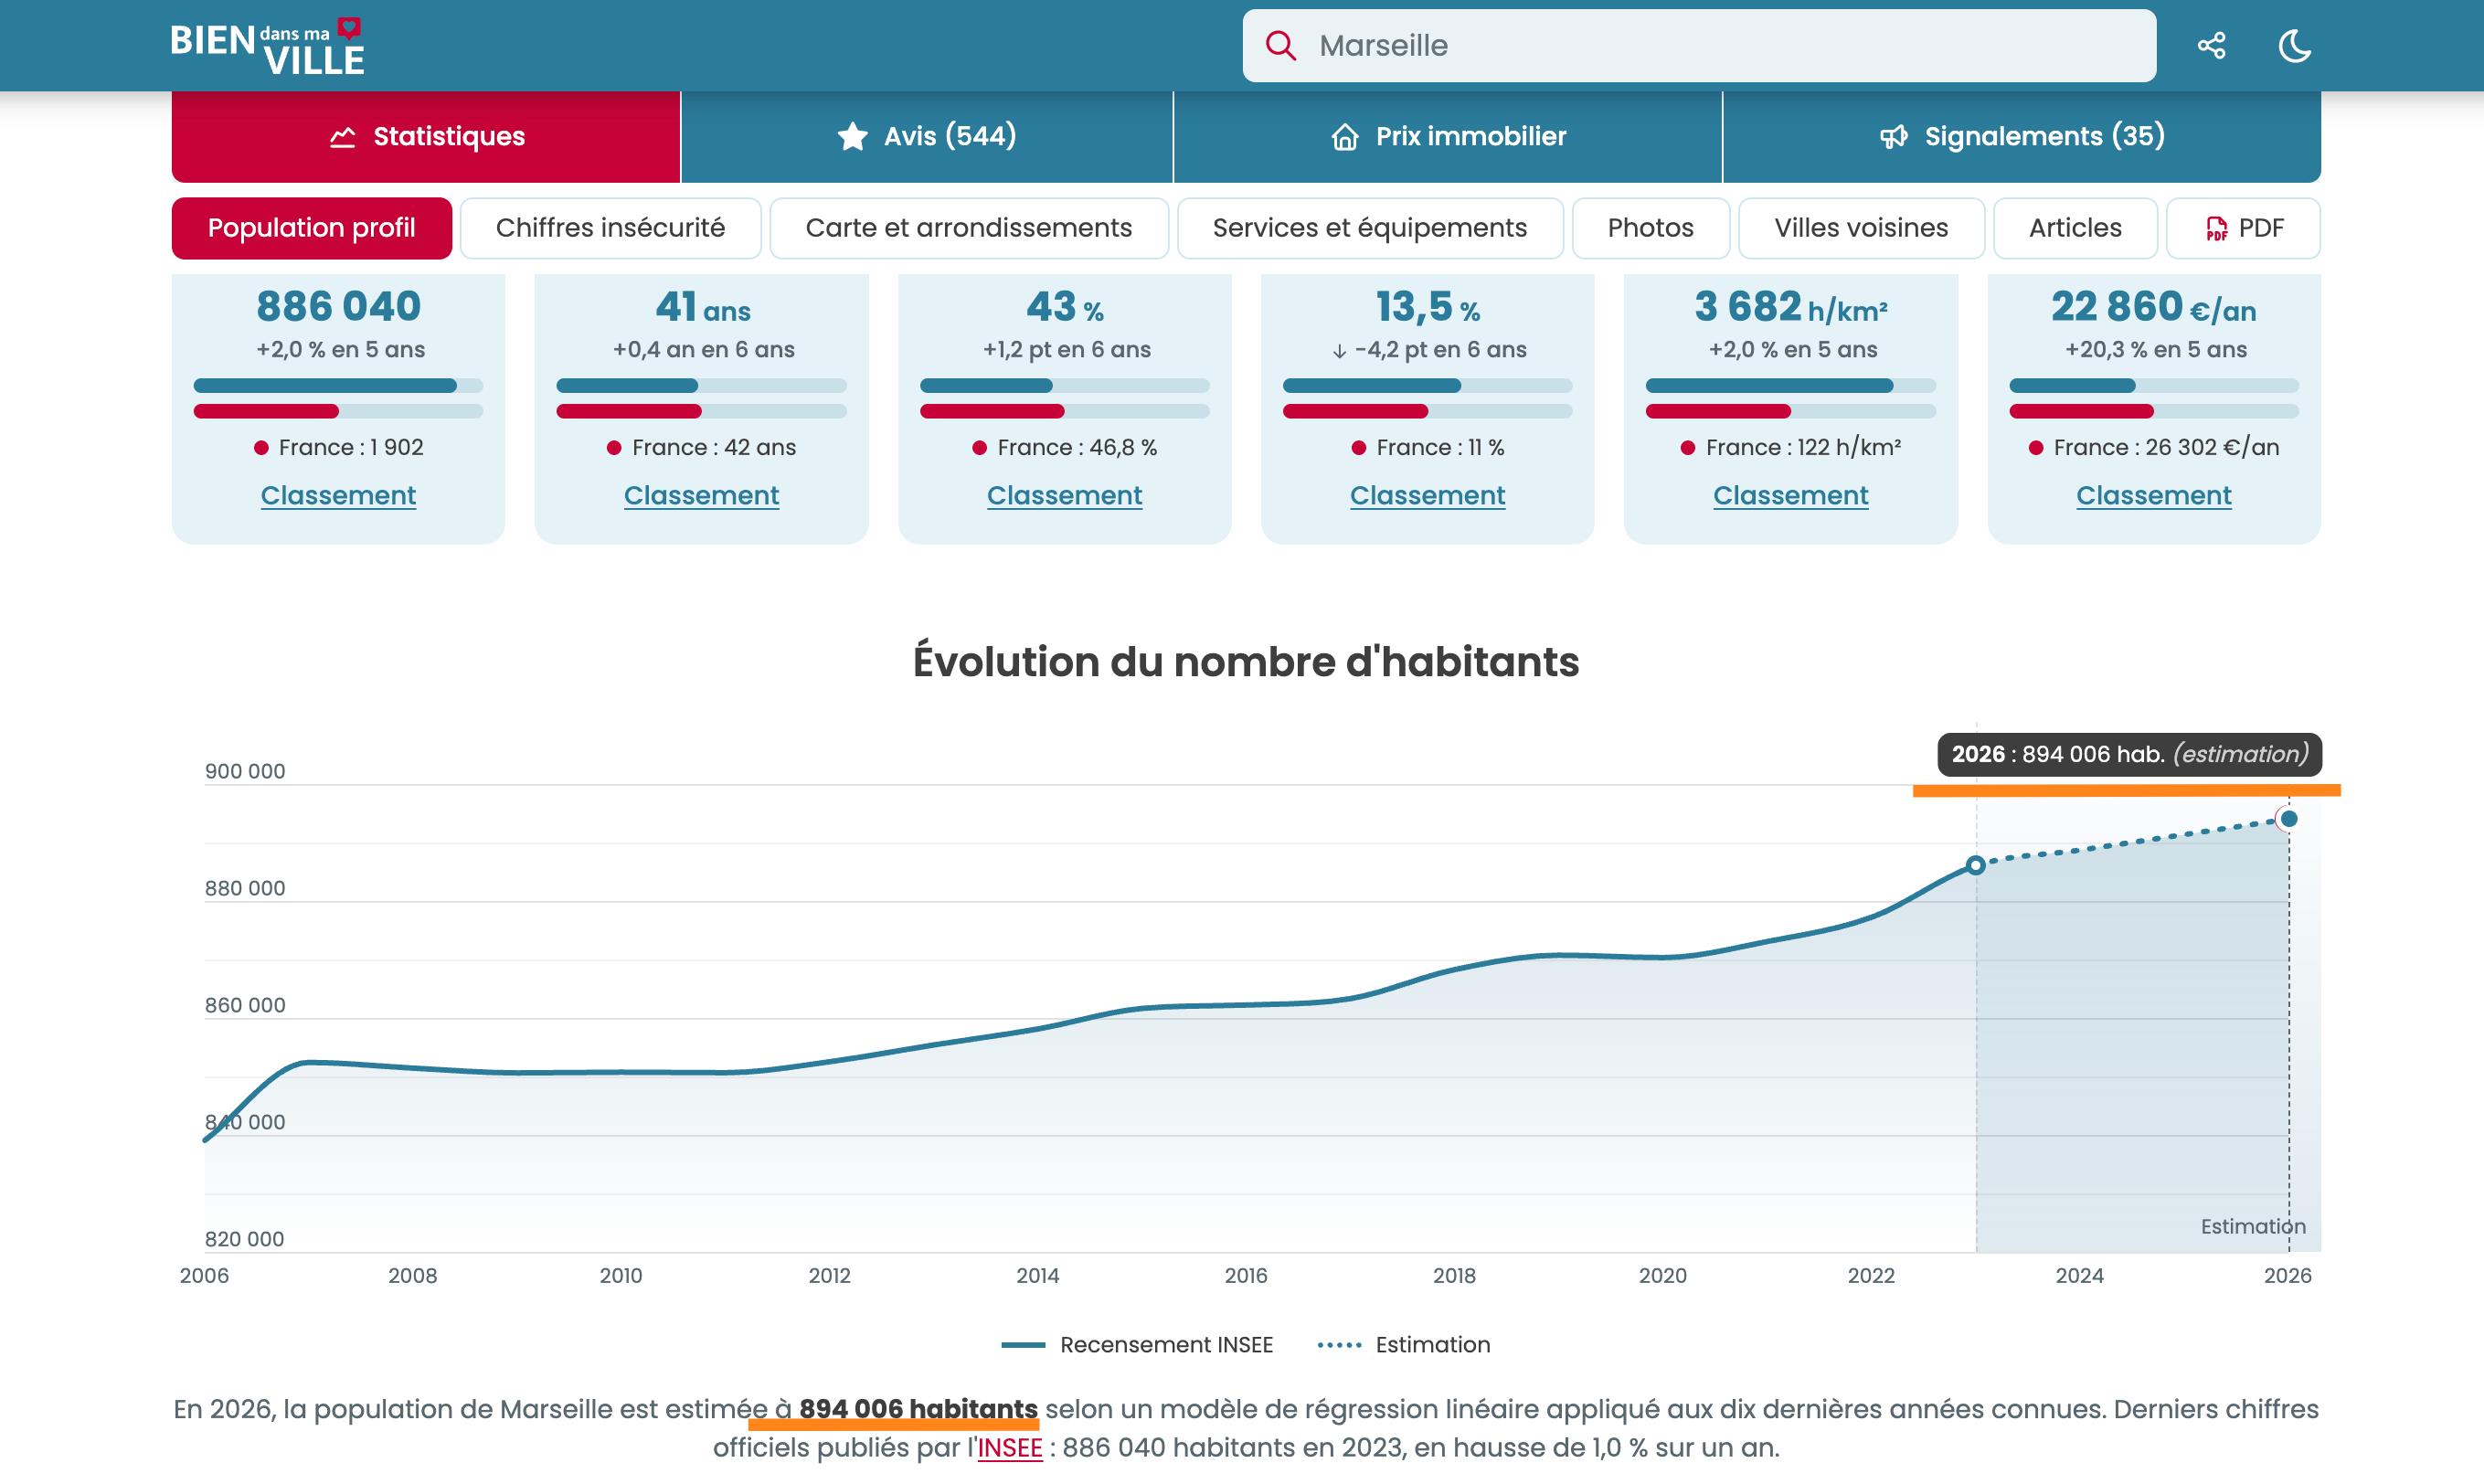
C’est l’équivalent d’une ville comme Marseille qui disparaît chaque année !
La Bourse de Tokyo, un marché de 3 884 sociétés
La Bourse de Tokyo (TSE), opérée par Japan Exchange Group (JPX), compte 3 884 sociétés cotées au 20 octobre 2026 selon JPX, dont 1 547 au Prime, 1 550 au Standard, 594 au Growth et 193 au TOKYO PRO Market.
Depuis avril 2022, elles sont réparties en trois segments principaux.
Le Prime regroupe les grandes capitalisations liquides, le Standard les sociétés moyennes et le Growth les jeunes pousses.
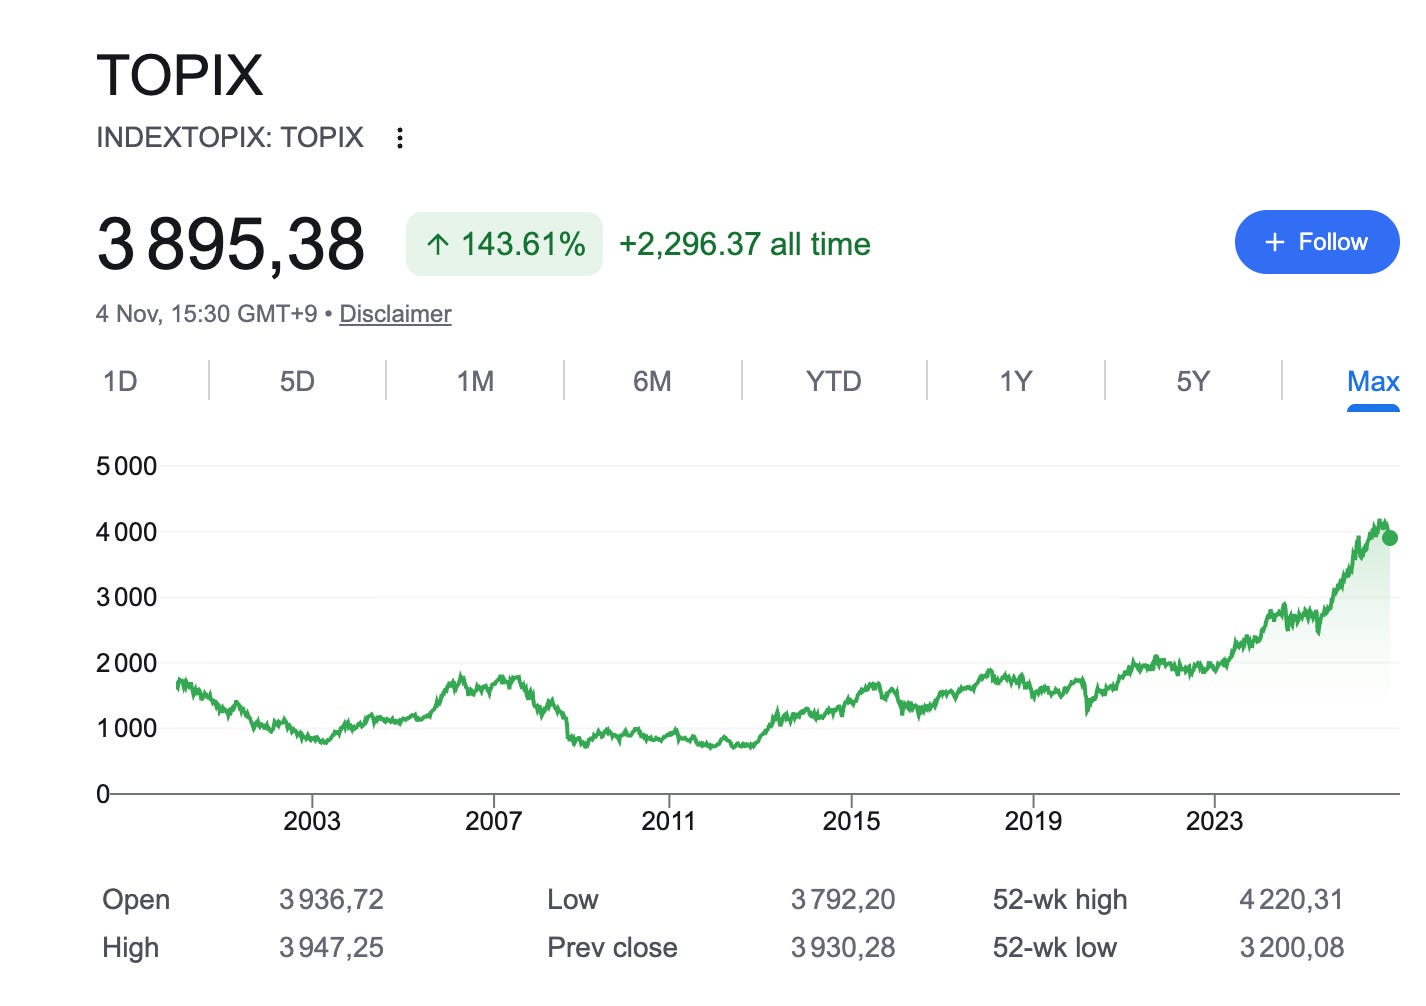
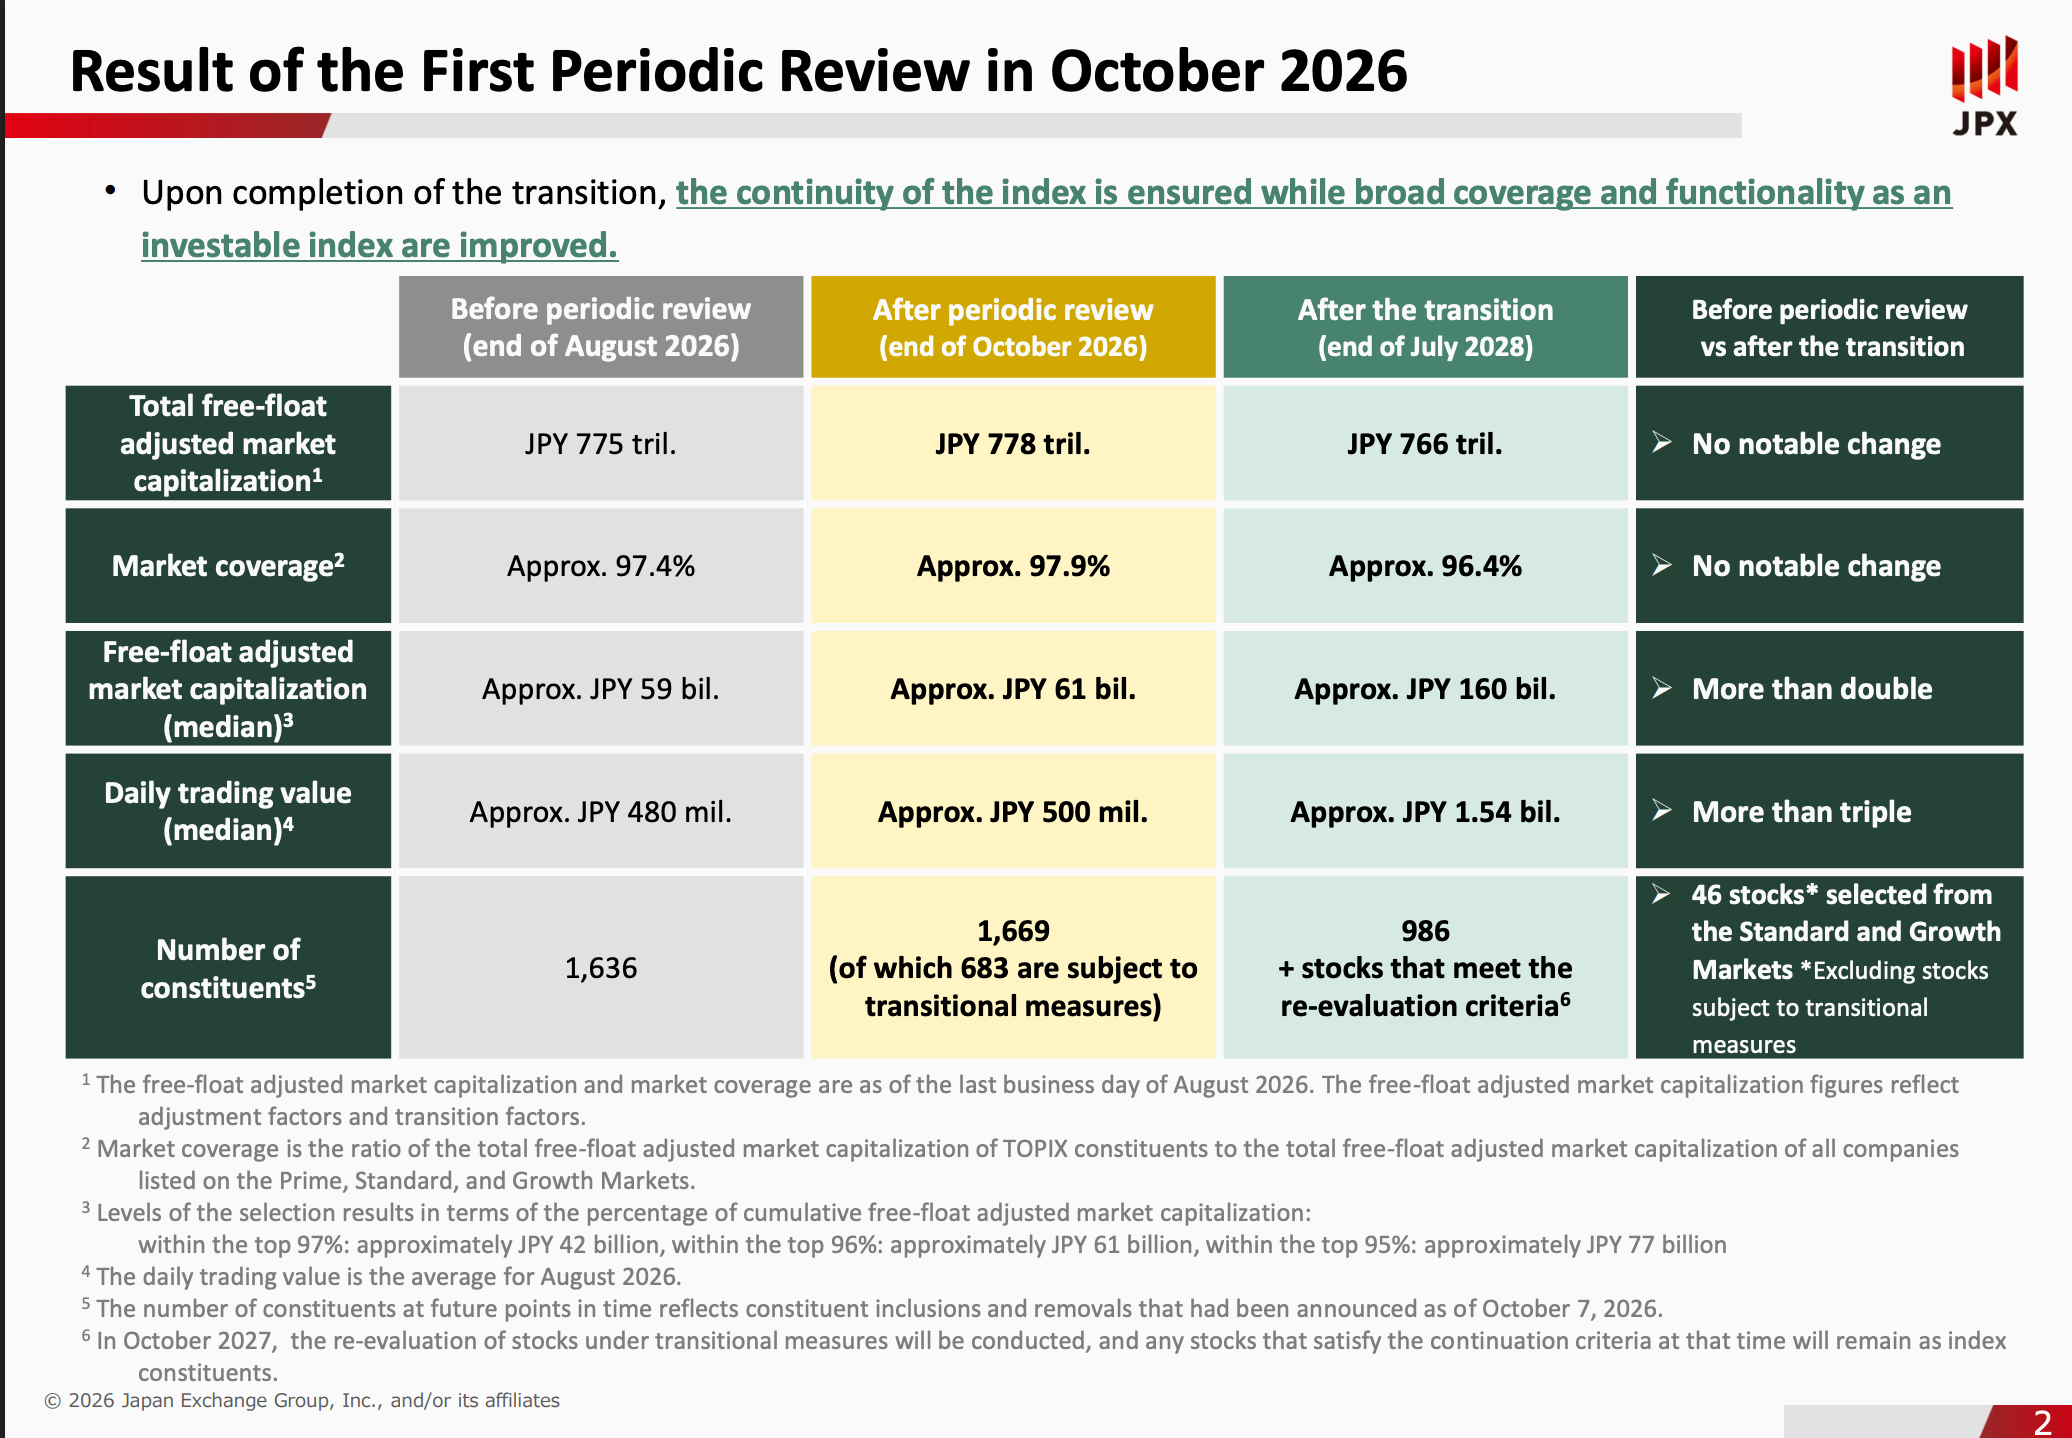
Le TOPIX, l’indice large, vit en ce moment la plus grosse refonte de son histoire. Depuis le 30 octobre 2026, il compte 1 669 membres, dont 683 sociétés qui vont être sorties progressivement d’ici octobre 2028 parce qu’elles ne passent plus les critères de liquidité et de flottant.
L’indice devrait tomber à environ 986 sociétés à la mi-2028, selon le Japan Times et JPX.
Nikkei contre TOPIX, deux Japon différents
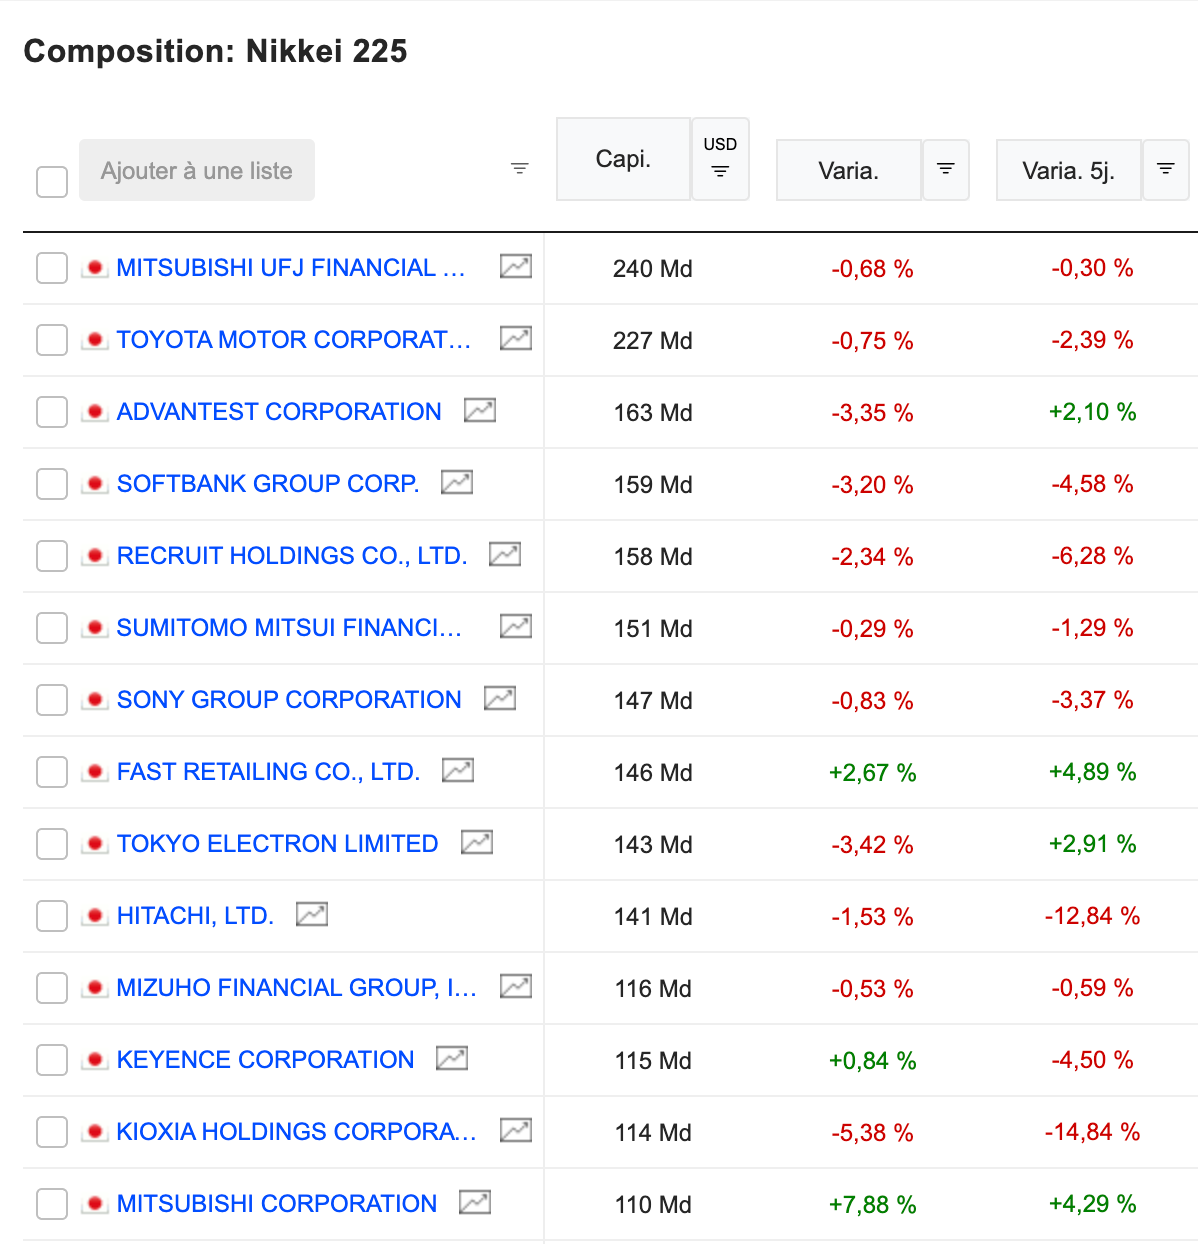
Quand on vous parle du « Japon » à la télévision, on vous montre le Nikkei 225. C’est un indice pondéré par les prix, comme le Dow Jones.
Une action à 50 000 yens pèse plus qu’une action à 2 000 yens, quelle que soit la taille de l’entreprise.
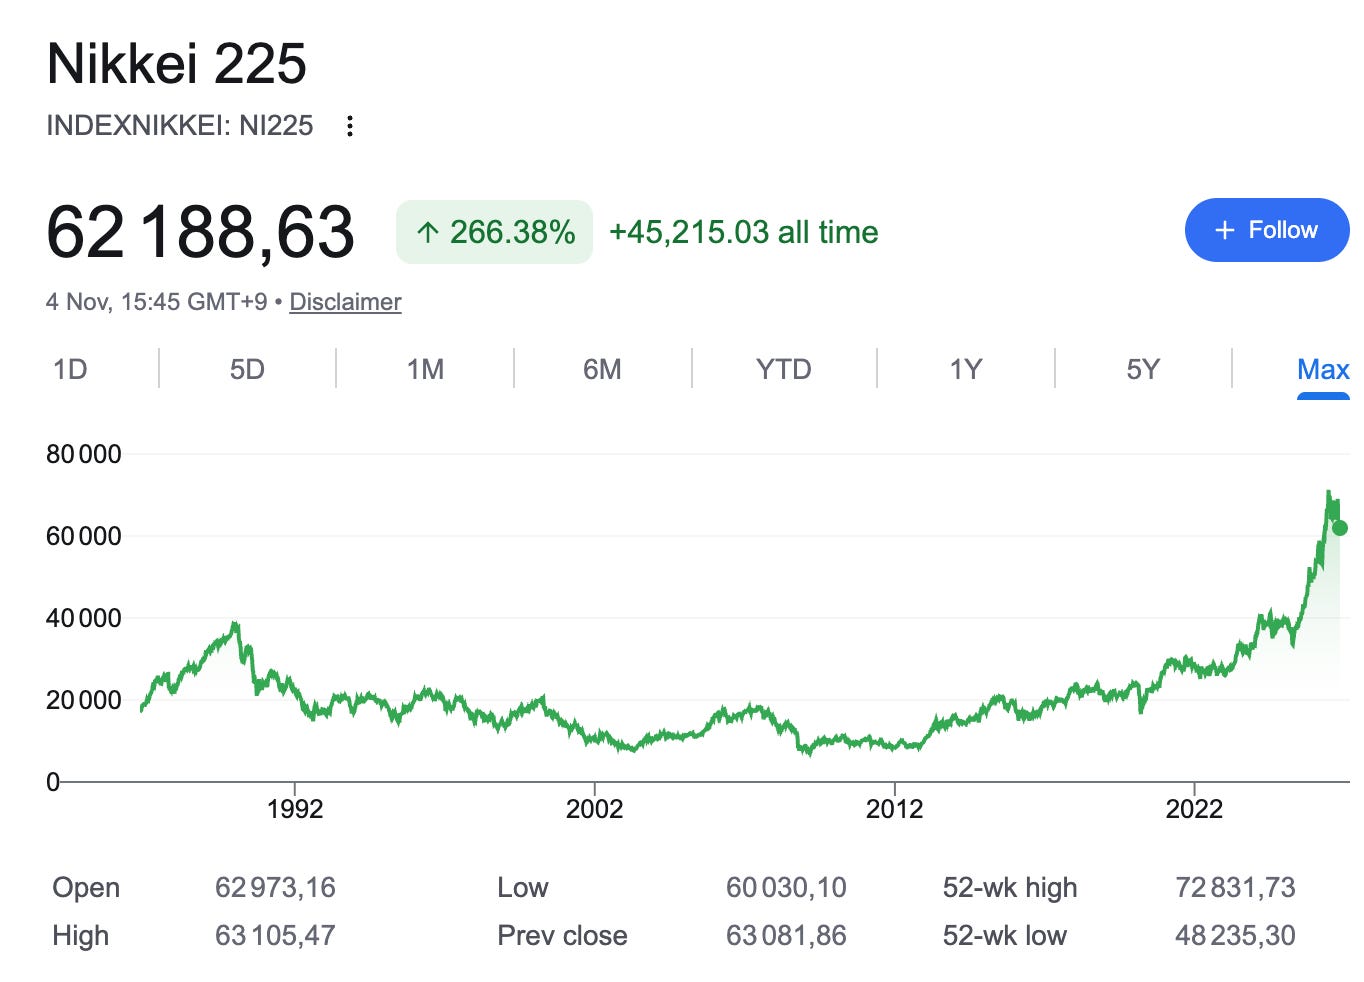
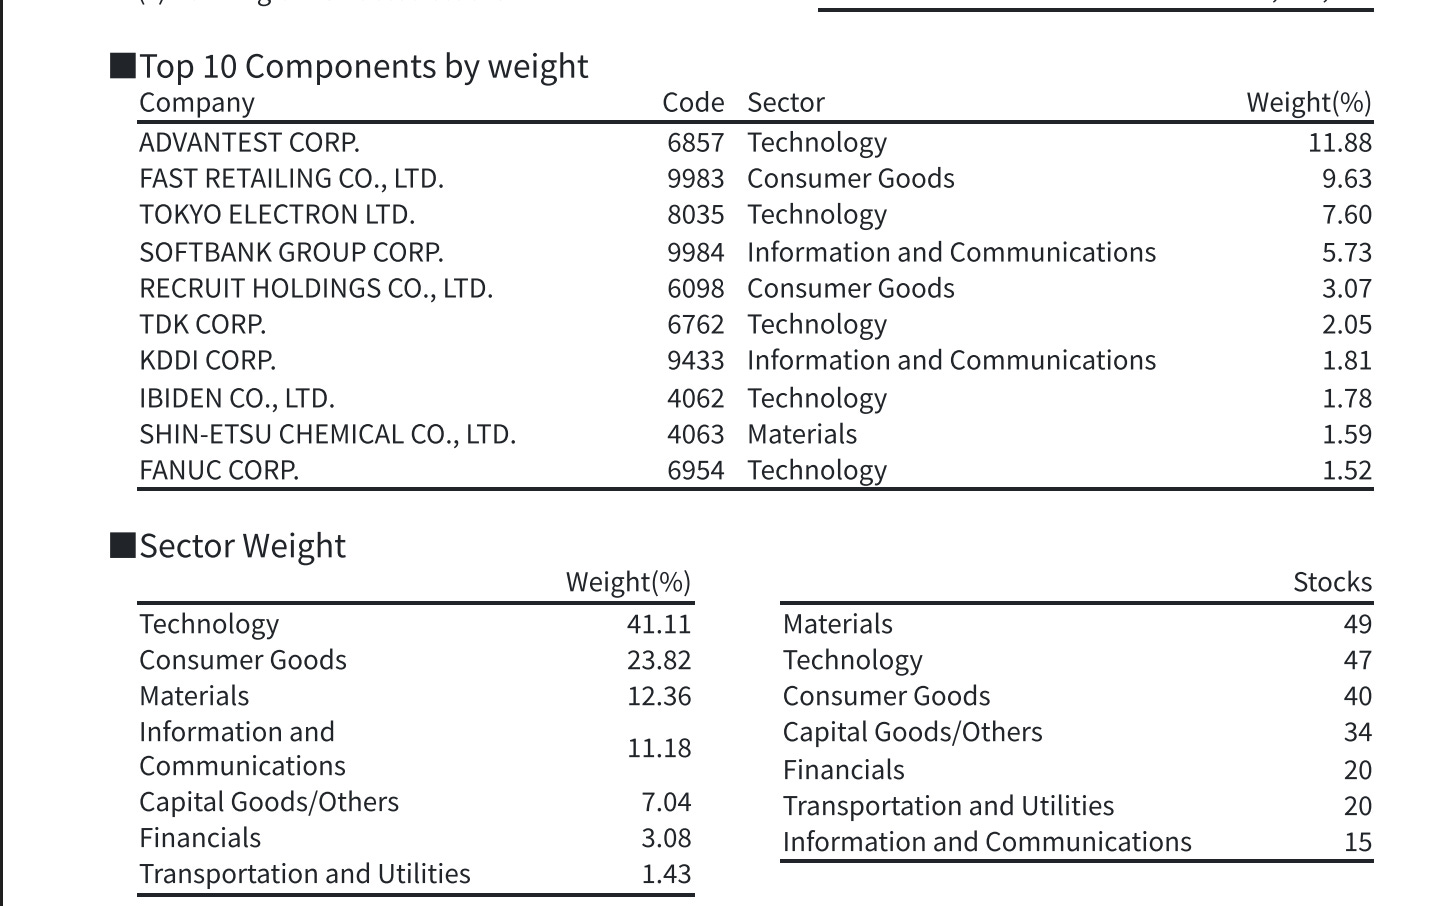
Résultat, une poignée de titres au prix unitaire élevé, comme Fast Retailing (Uniqlo), Tokyo Electron, SoftBank Group et Advantest, pèsent bien plus lourd dans le Nikkei que dans le TOPIX.
Le Nikkei est donc en partie un pari sur les semi-conducteurs et l’IA.
Le TOPIX, pondéré par la capitalisation flottante, ressemble davantage à l’économie japonaise réelle, avec ses banques, ses constructeurs et ses sociétés de commerce.

Keiretsu, participations croisées et sogo shosha
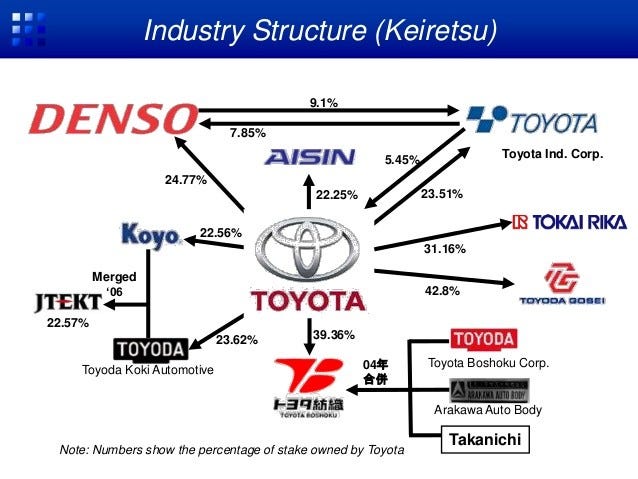
Le capitalisme japonais s’est construit autour des keiretsu, des groupes d’entreprises liées par des participations croisées.
La banque détient des actions de l’industriel, qui détient des actions de la banque. Ces blocs ont longtemps protégé les dirigeants des actionnaires exigeants. Leur dénouement est l’un des moteurs de la Bourse depuis 2023.
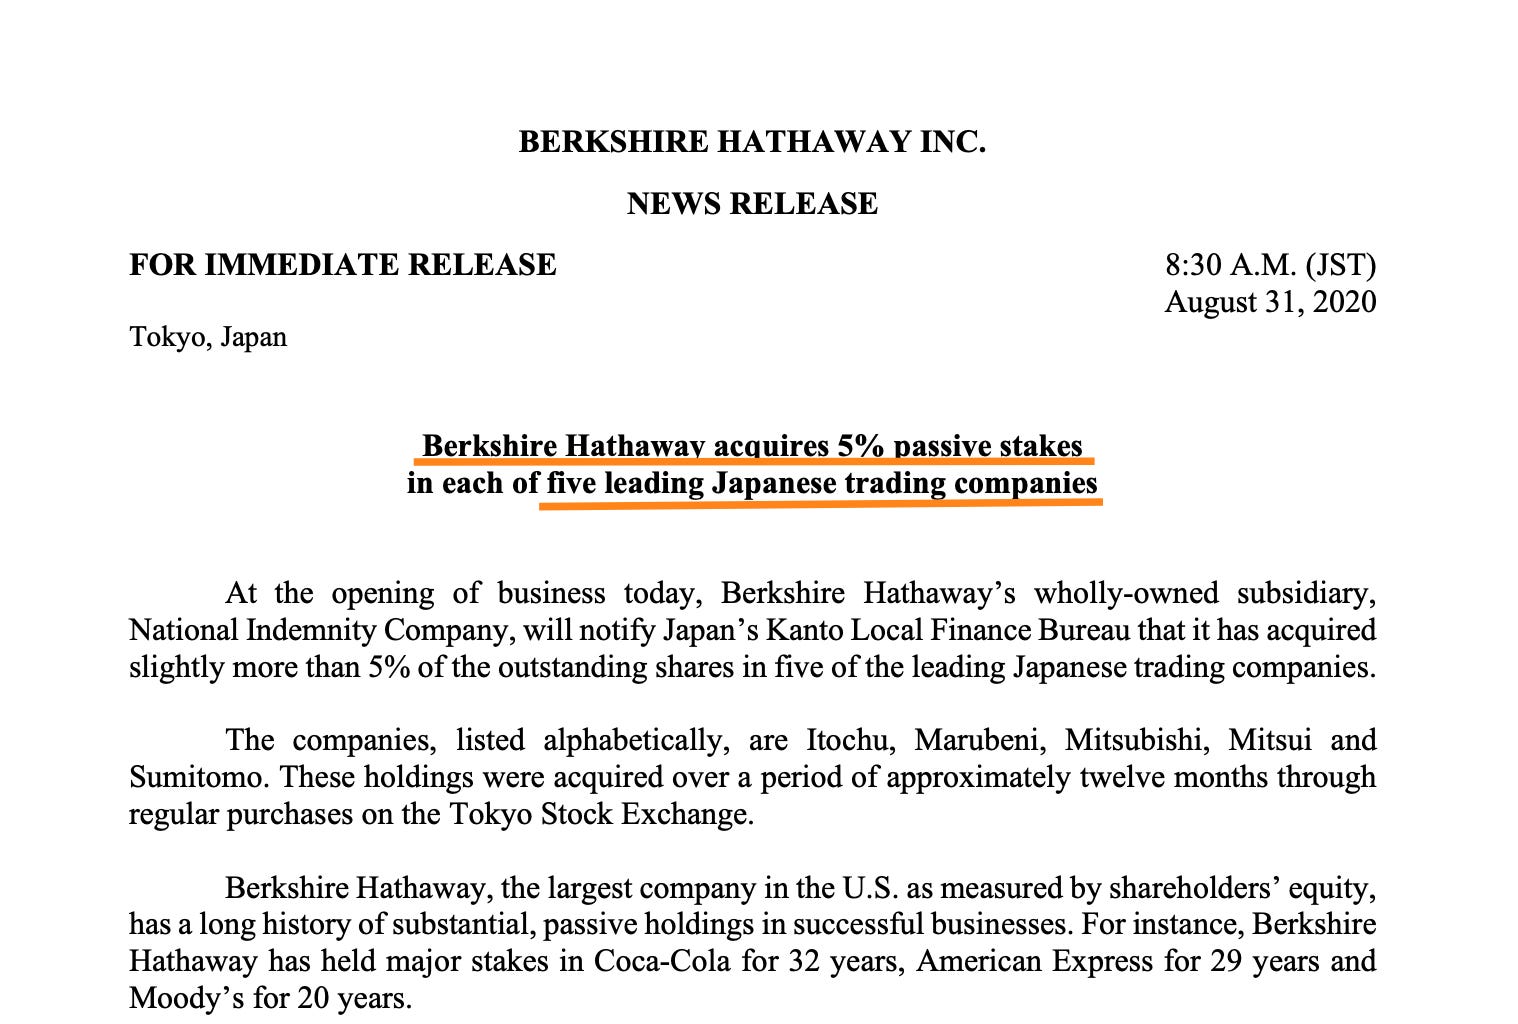
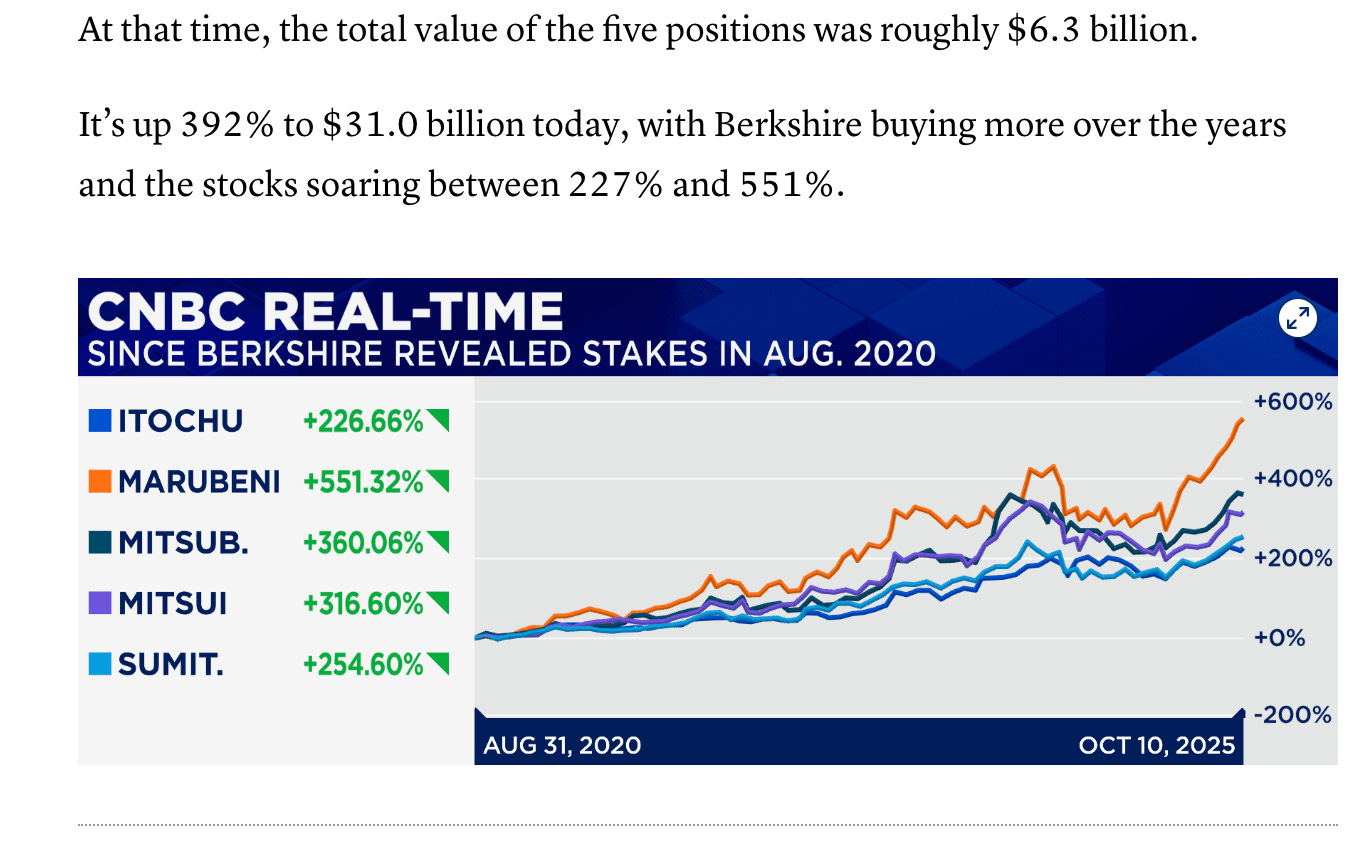
Les sogo shosha sont les grandes maisons de commerce (Mitsubishi Corp, Mitsui, ITOCHU, Marubeni, Sumitomo). Ce sont des conglomérats qui touchent à tout, des mines à la distribution. Warren Buffett a commencé à les acheter en 2019 et 2020.
« Je suis ravi que Berkshire participe à l’avenir du Japon et des cinq sociétés que nous avons choisies pour investir. » Warren Buffett, président de Berkshire Hathaway, communiqué du 30 août 2020
2. Le tableau de bord de la décennie
Une croissance molle mais positive
Le PIB réel japonais a progressé pendant trois trimestres d’affilée.
Au premier trimestre 2026, il a crû d’environ 2,1 % en rythme annualisé. Au deuxième trimestre (avril-juin), la première estimation donnait +1,1 % annualisé, révisée en septembre entre +1,4 % et +1,9 % selon les lectures de la deuxième estimation du Cabinet Office. La croissance vient des exportations et de la consommation, pas de l’investissement des entreprises, qui a reculé de 1 %.
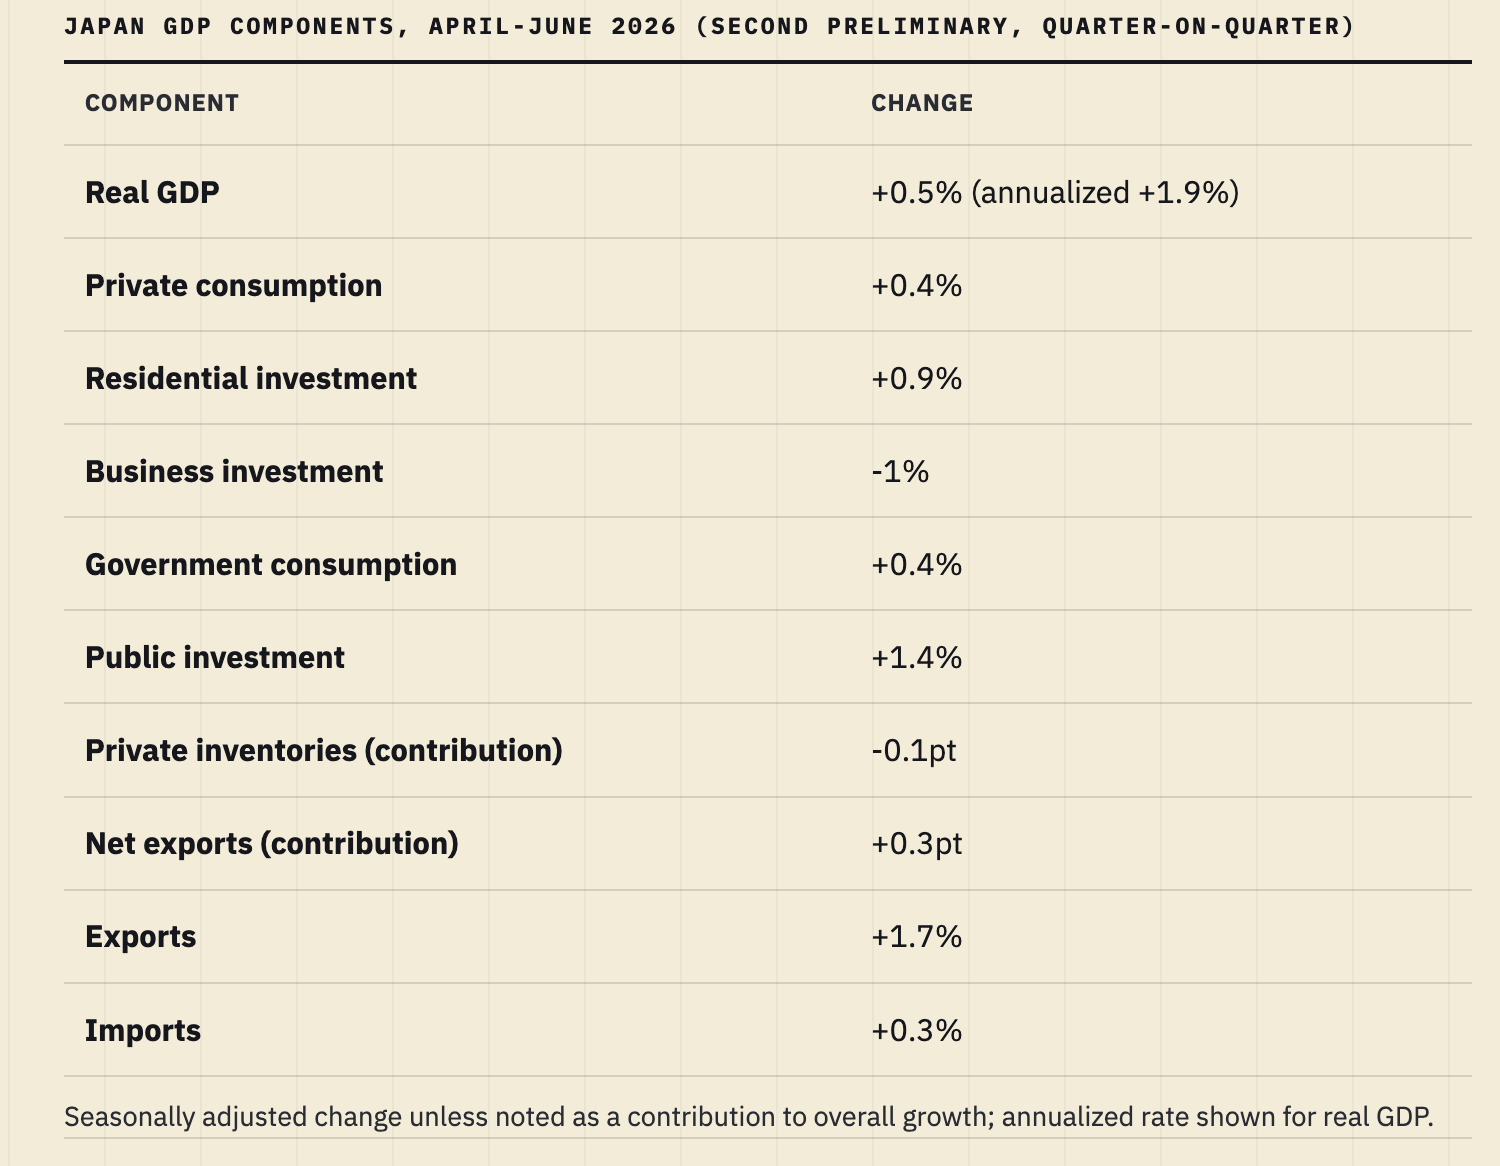
Le chiffre du troisième trimestre sera publié mi-novembre. Les économistes de Daiwa anticipent un ralentissement au second semestre 2026, en partie à cause des tensions au Moyen-Orient.
L’inflation est revenue au-dessus de la cible
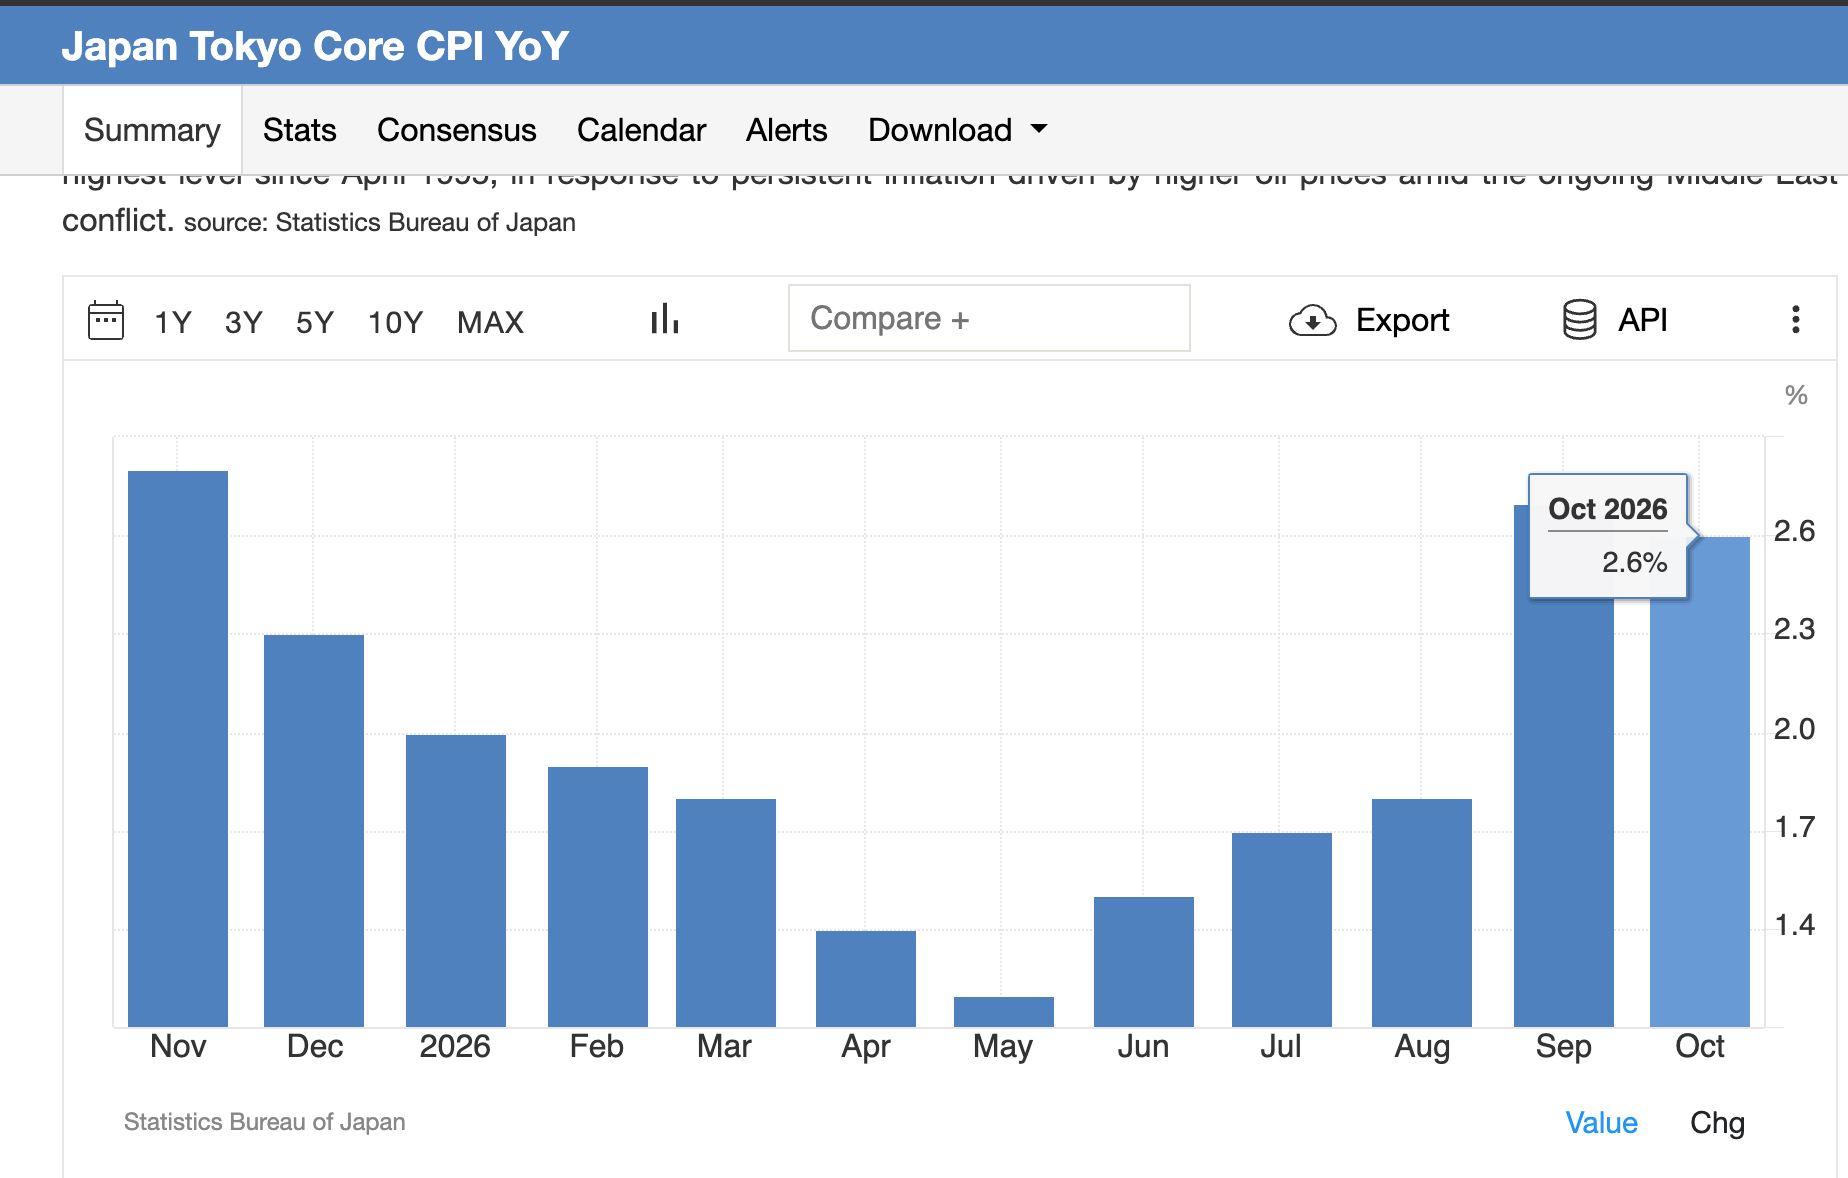
En septembre 2026, l’inflation sous-jacente (hors produits frais) est remontée à 2,1 %, après 1,7 % en août. C’est la première fois depuis décembre qu’elle dépasse la cible de 2 % de la Banque du Japon. L’indicateur préféré de la BoJ, hors produits frais et énergie, atteint 2,4 %.
À Tokyo, l’inflation sous-jacente a même bondi à 2,7 %.
La Banque du Japon, de -0,1 % à 1,25 % en deux ans et demi
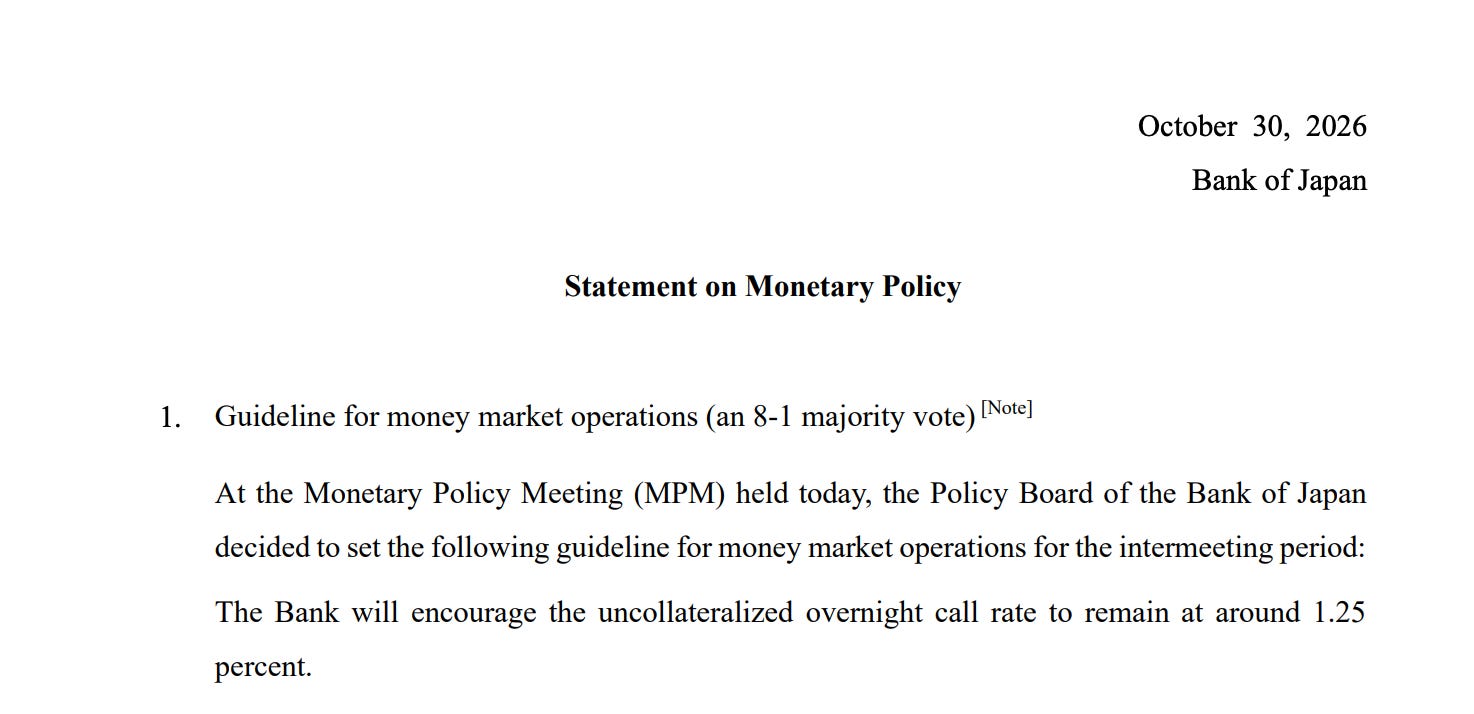
La BoJ est sortie des taux négatifs en mars 2024, une première depuis 2007. Elle a ensuite remonté son taux directeur à 0,25 % en juillet 2024, 0,5 % en janvier 2025, 0,75 % en décembre 2025, 1 % en juin 2026 et 1,25 % en septembre 2026. C’est le niveau le plus élevé depuis 1995.
Lors de sa dernière réunion, le 30 octobre 2026, la BoJ a maintenu son taux à 1,25 % par 8 voix contre 1.
Le membre Hajime Takata voulait monter à 1,5 %.
Le communiqué a surtout changé de ton. L’inflation sous-jacente n’est plus « en train d’approcher » 2 %, elle est désormais jugée « globalement cohérente » avec la cible.
« La Banque continuera de relever son taux directeur et d’ajuster le degré d’accommodation monétaire. » Banque du Japon, déclaration de politique monétaire, 30 octobre 2026
Même réunion, une décision passée inaperçue mais importante pour les actions. La BoJ va accélérer la vente de ses ETF à un rythme de 860 milliards de yens par an (en valeur comptable) à partir de janvier 2027.
Le marché anticipe une nouvelle hausse en décembre.
Faites le calcul simple. Un taux directeur de 1,25 % avec une inflation à 2,1 %, c’est un taux réel encore négatif, d’environ -0,85 point selon mon calcul. La politique monétaire japonaise reste accommodante, même après six hausses.
Les taux longs au plus haut depuis 1996
Le rendement du JGB 10 ans (l’obligation d’État japonaise à 10 ans) a dépassé 3 % en septembre et début octobre 2026, un plus haut depuis 1996.
Il est retombé à 2,77 % le 30 octobre.
Le 30 ans a touché un record de 4,235 % en séance le 5 octobre, avant de revenir à 3,84 % fin octobre.
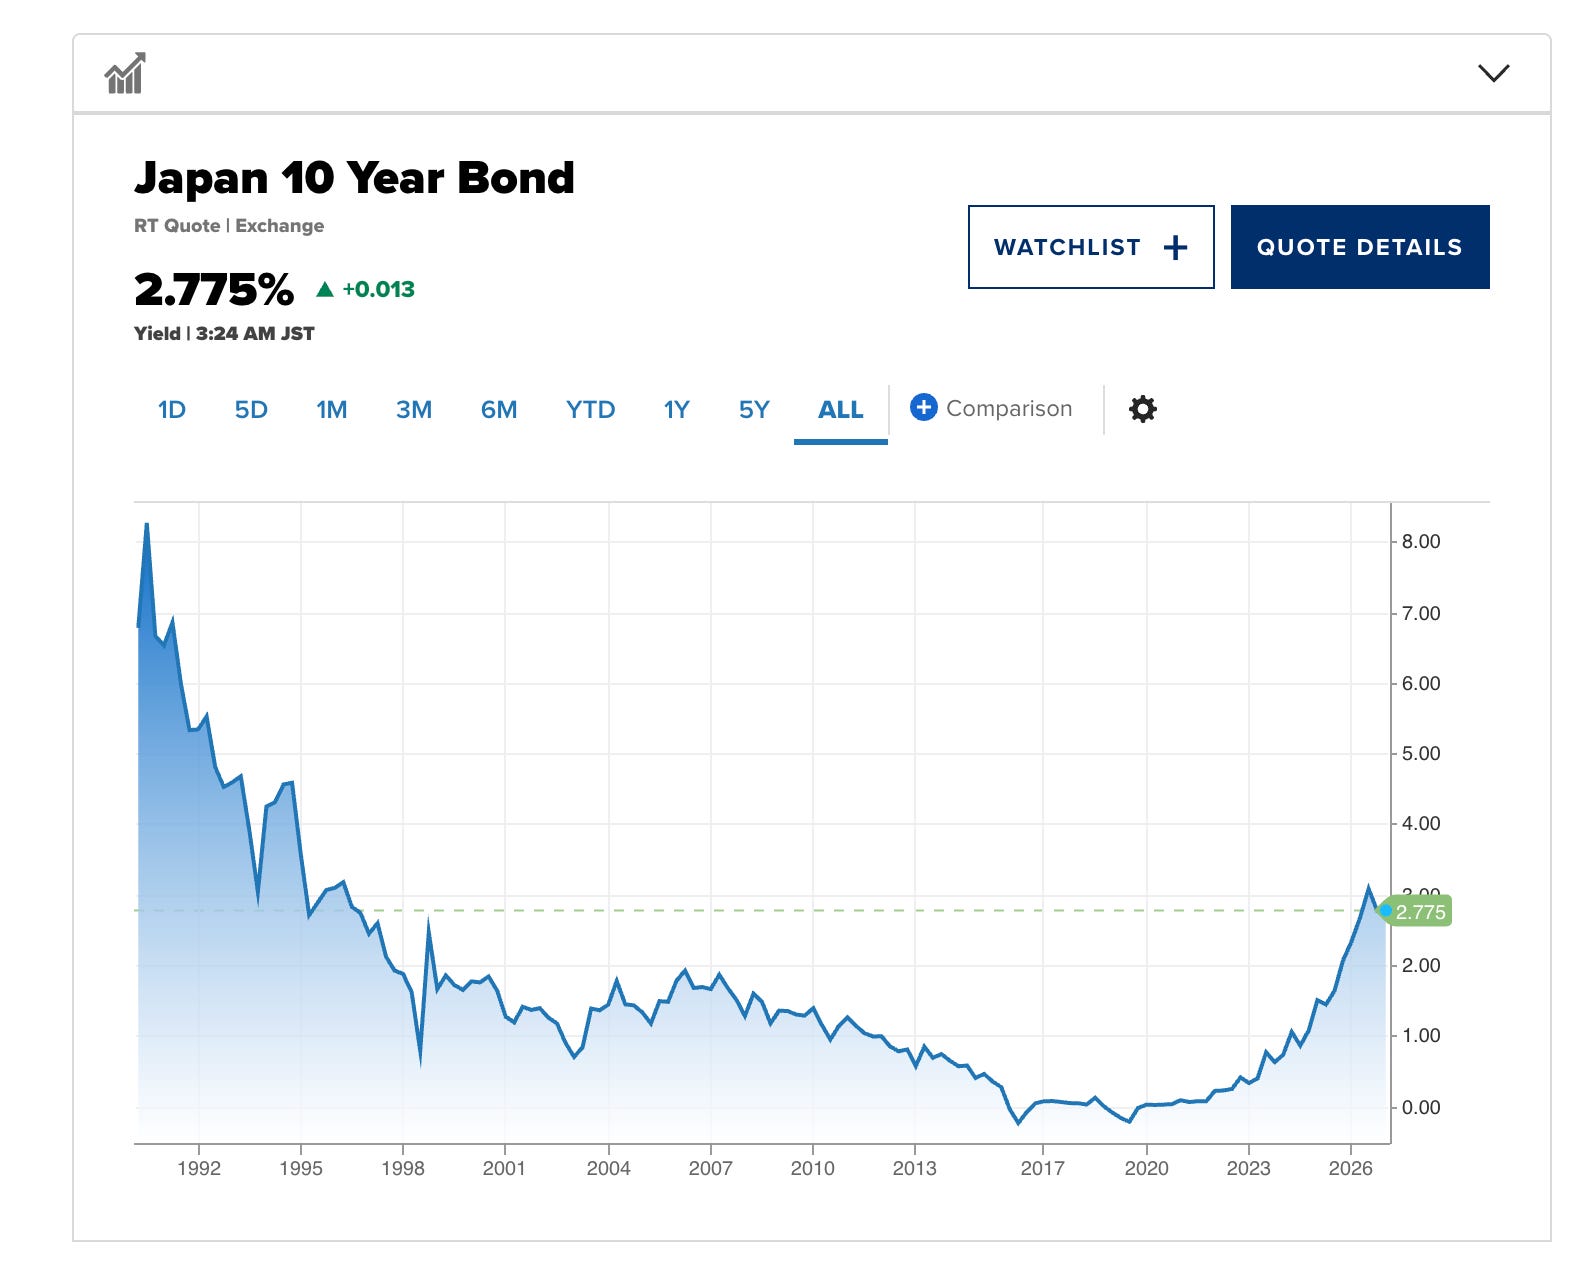
Lors de l’adjudication du 8 octobre, le ministère des Finances a placé du 30 ans à un rendement moyen de 4,109 %. Pour un pays endetté à plus de 200 % du PIB, chaque point de taux compte.
Le yen, une monnaie qu’il faut défendre
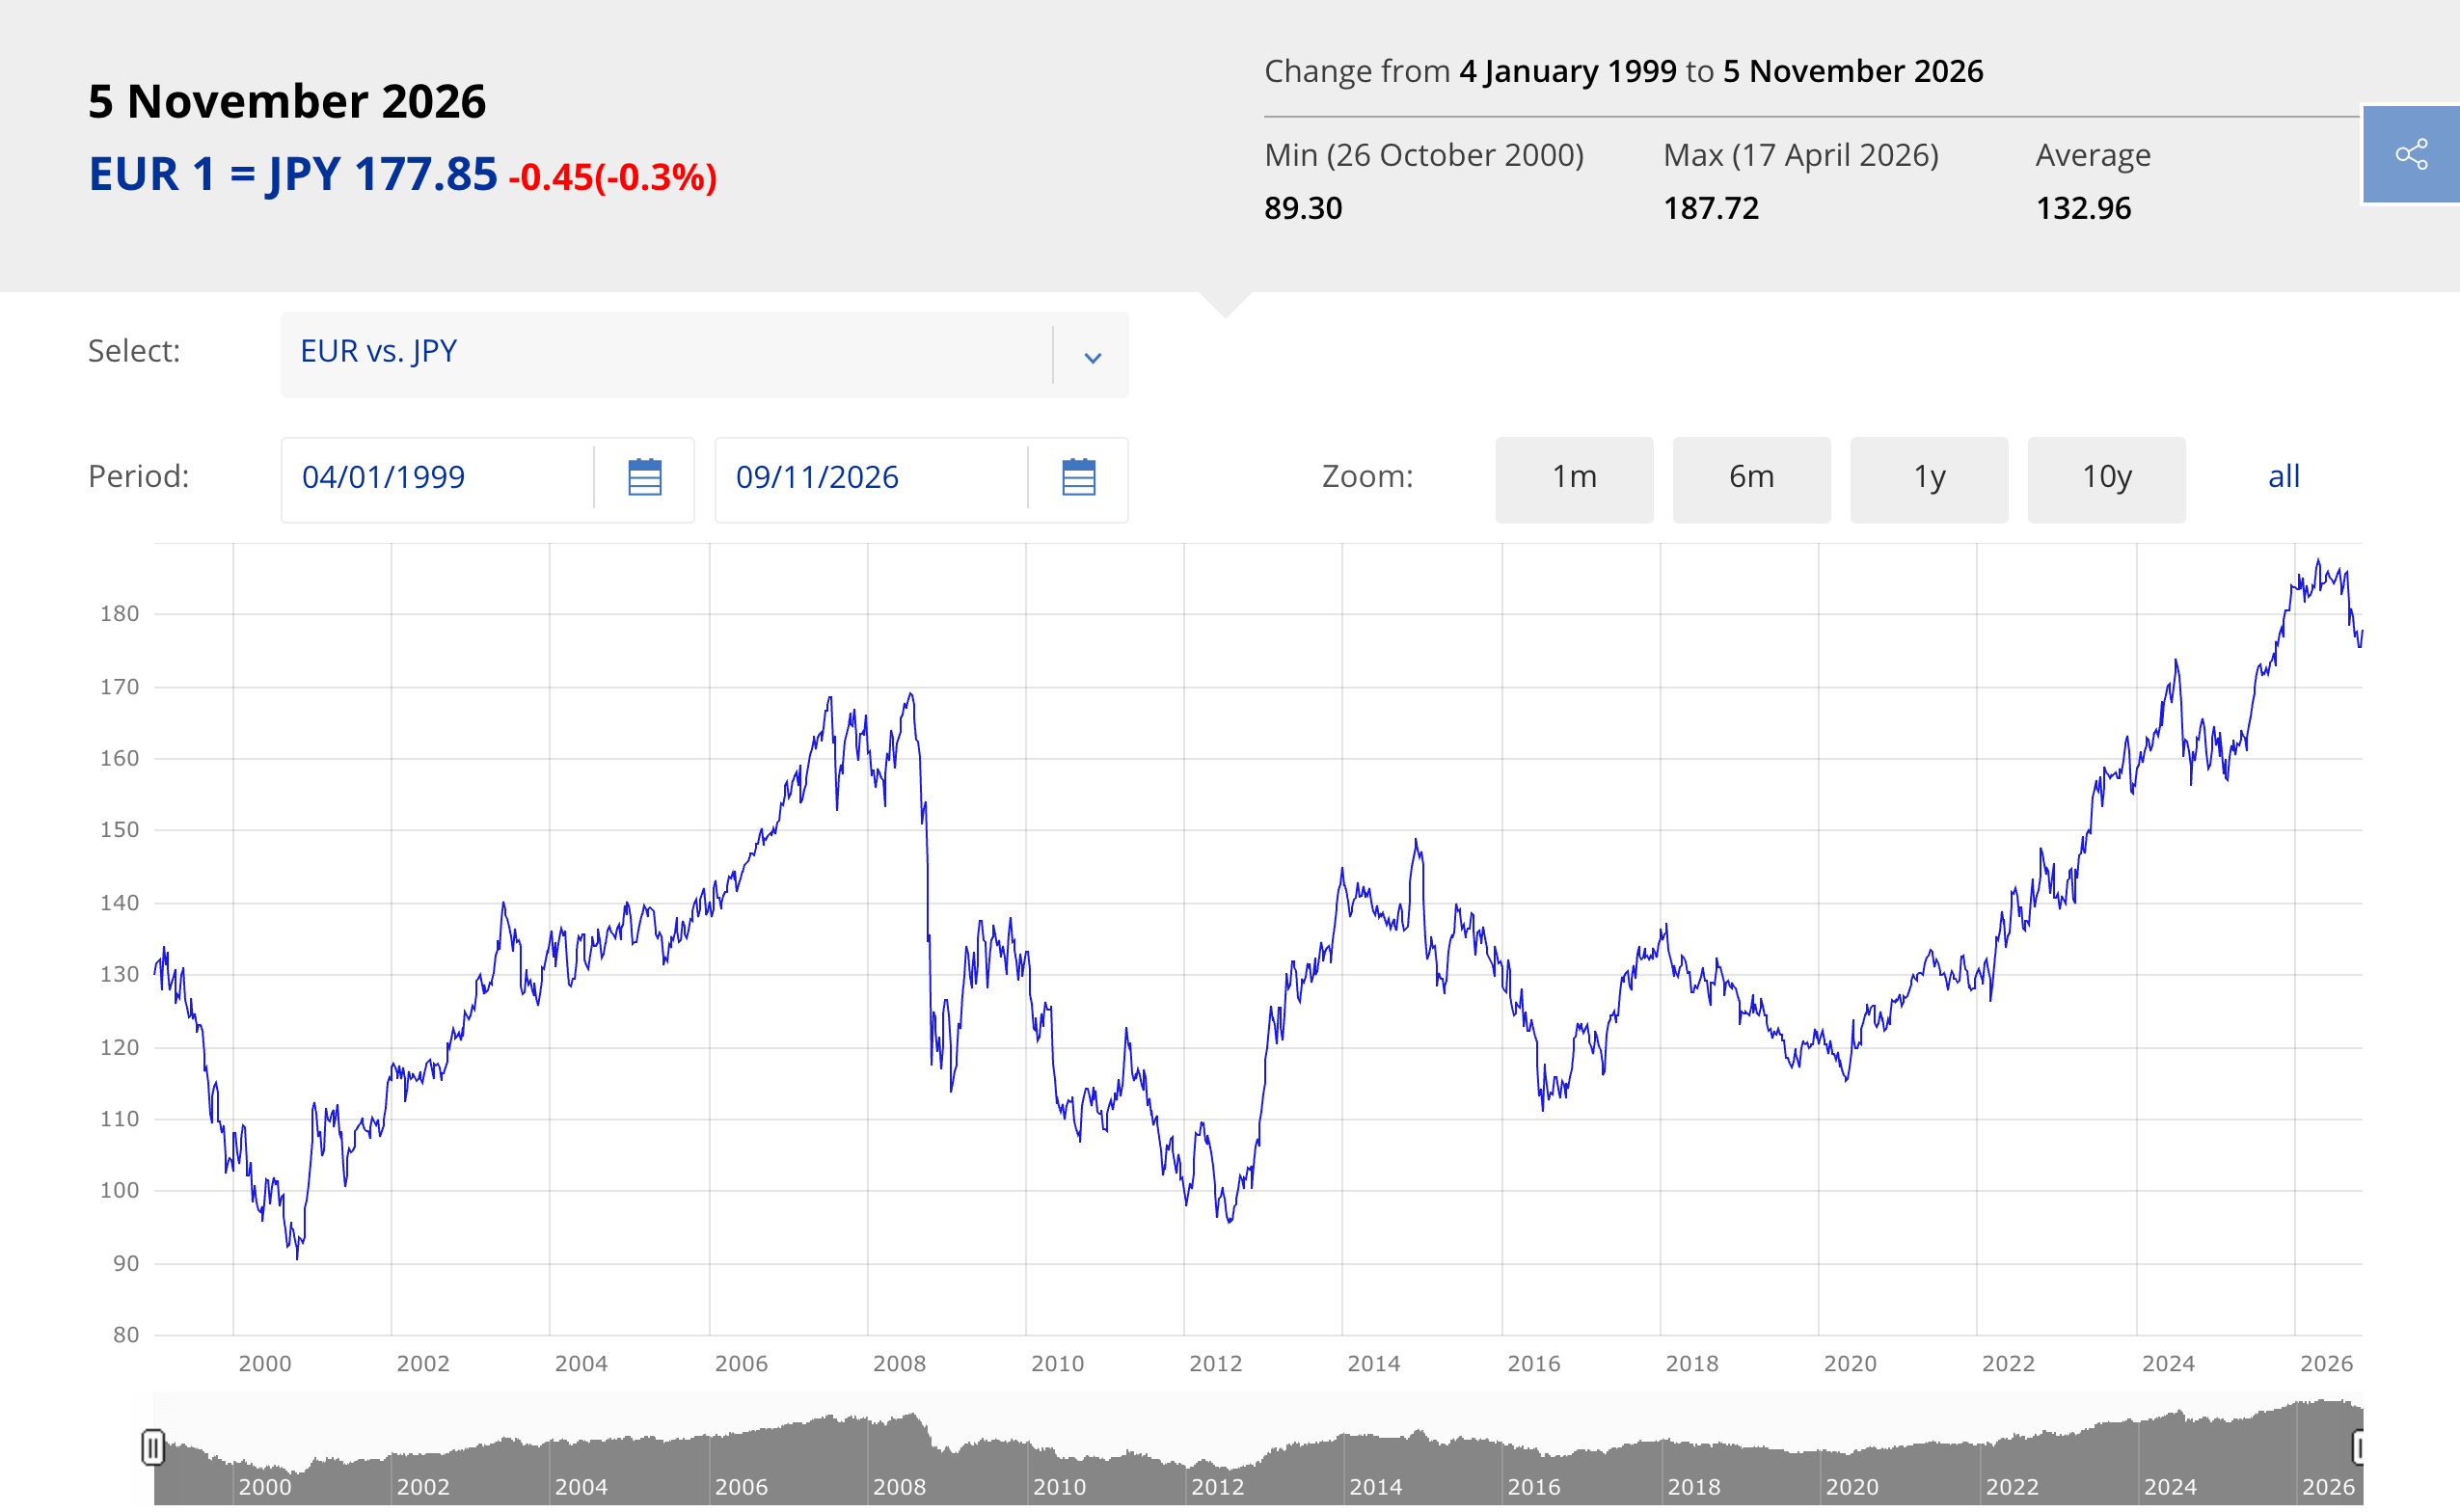
Le yen est resté faible tout au long de 2024, 2025 et 2026, avec une ligne rouge officieuse à 160 yens pour un dollar.
Fin avril 2026, le dollar a touché 160,72 yens. Le ministère des Finances (MoF) est intervenu, avec un montant record de 11,73 billions de yens sur avril et mai, selon Lazard.
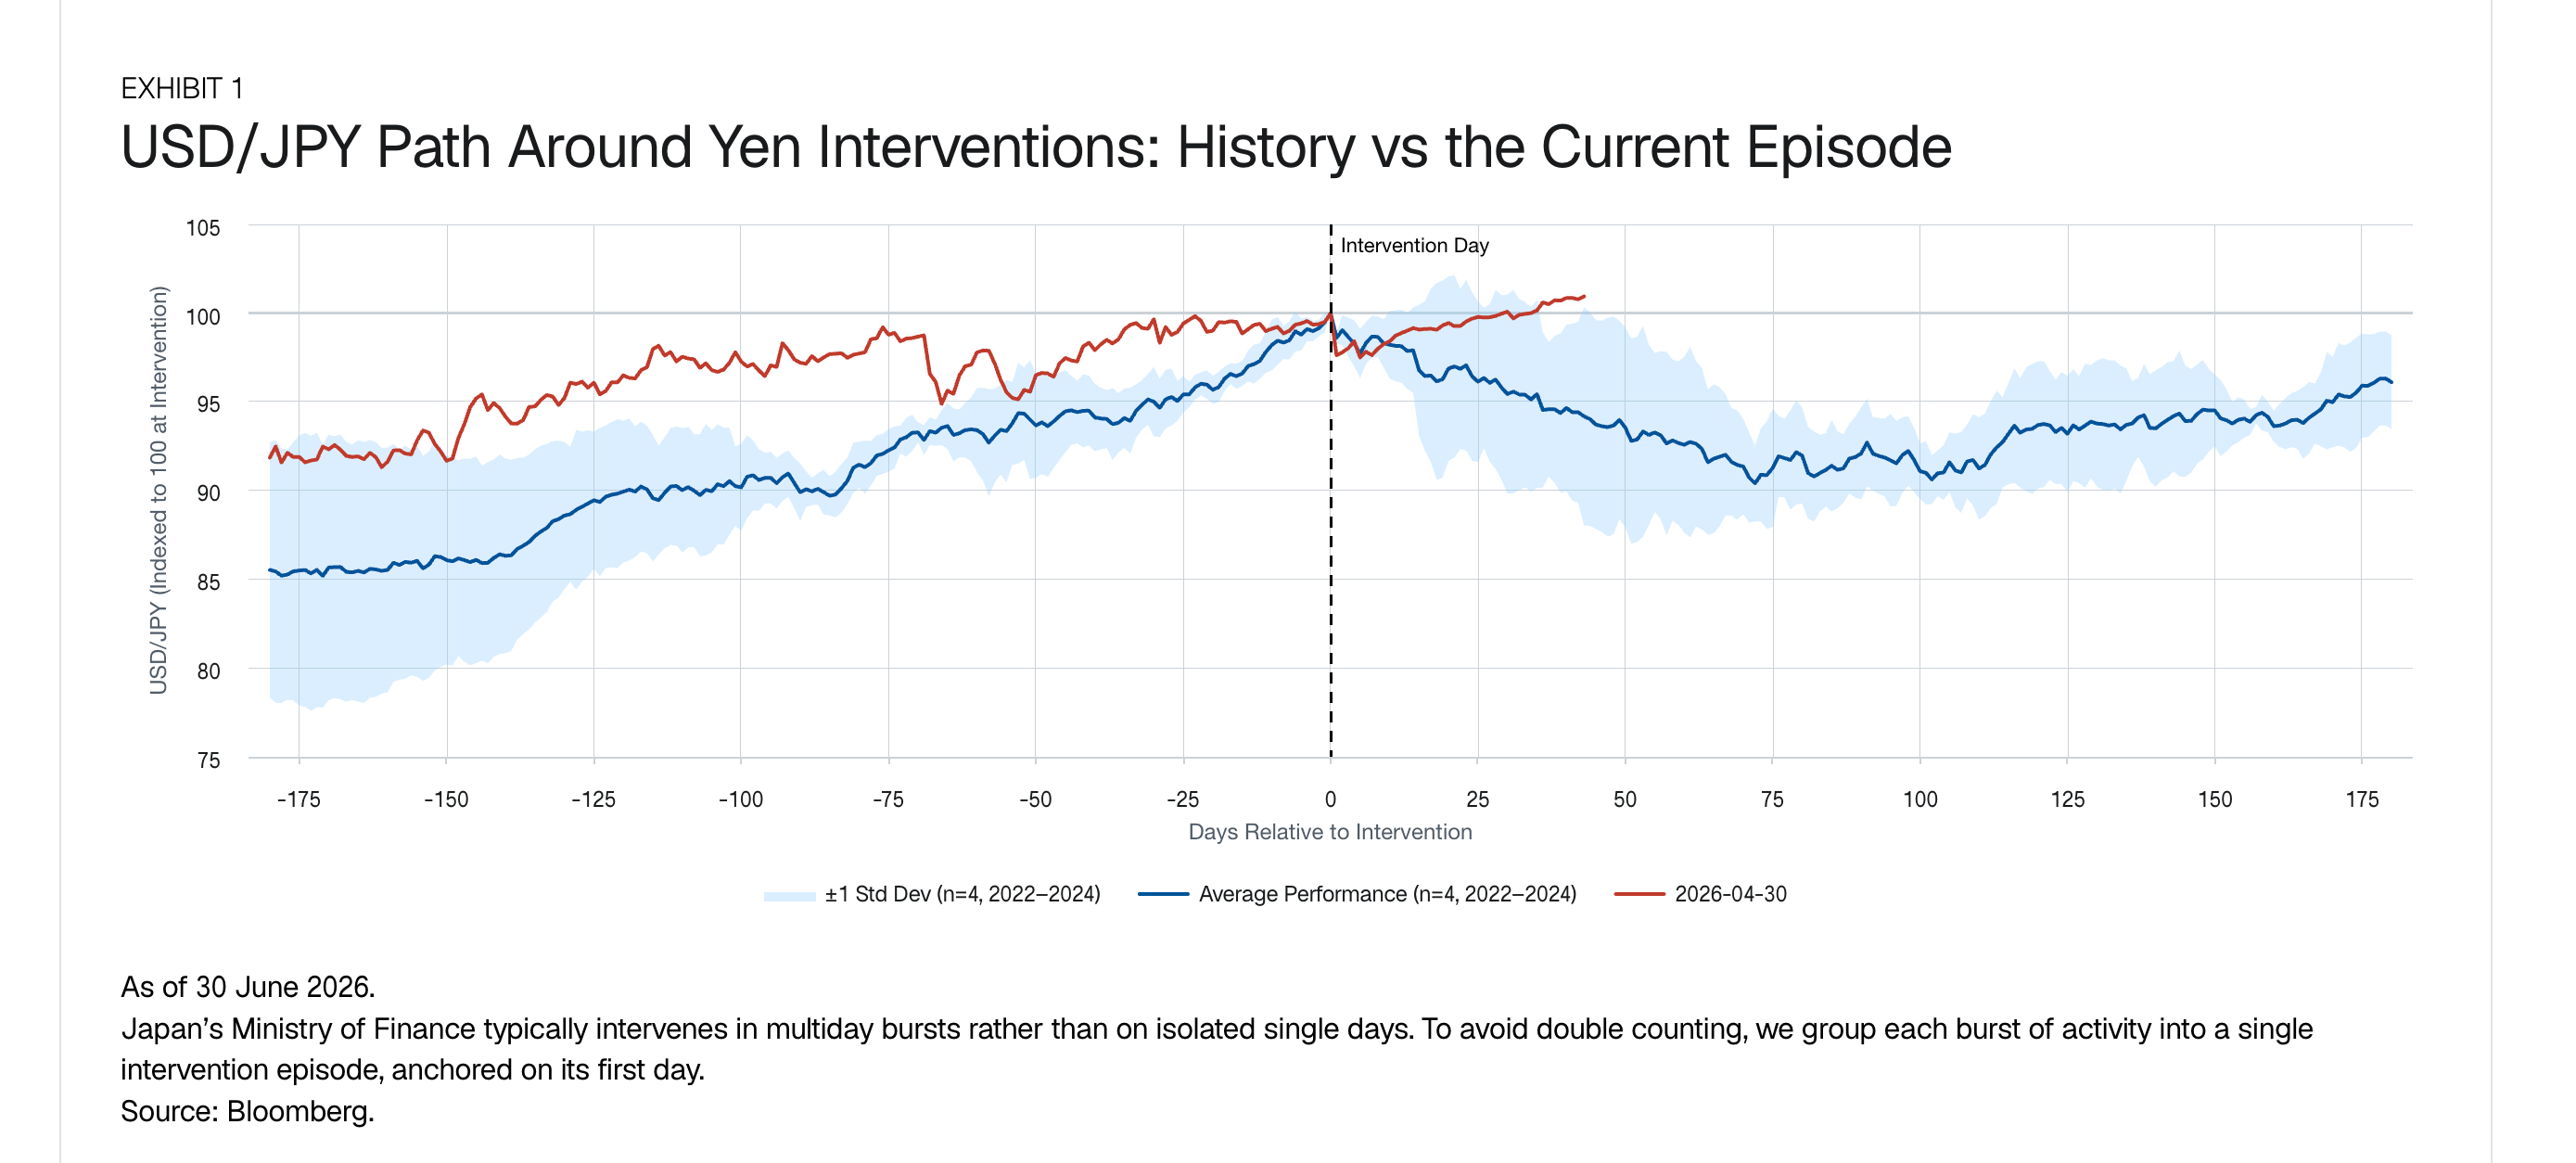
Cela n’a pas suffi. Fin juin, le yen est tombé à son plus bas depuis 1986.
Le 31 juillet 2026, les États-Unis et le Japon ont mené leur première intervention conjointe depuis 1998, après une chute autour de 163,7 yens. Sur la période de déclaration du 30 juillet au 26 août, le MoF a dépensé 15,4 billions de yens.
Fin août, le dollar repassait pourtant au-dessus de 160 yens.
Pour vous, investisseur en euros, cela veut dire une chose simple.
Une action japonaise qui monte de 20 % en yens peut ne rien vous rapporter si le yen perd 20 % face à l’euro.
La devise mange une partie de la performance, et c’est ce qui s’est passé ces dernières années.
Salaires, enfin du mieux
Les négociations salariales de printemps, le shunto, ont abouti à une hausse de 5,01 % en 2026, selon le décompte final de la confédération syndicale Rengo publié le 3 juillet. C’est moins que les 5,25 % de 2025, mais c’est la troisième année de suite au-dessus de 5 %, une série jamais vue depuis 1989-1991. Les PME restent en retrait, à 4,69 %.
« Ces hausses de plus de 5 % confirment de nouveaux progrès vers une société où les augmentations de salaire sont la norme. » Akira Nidaira, responsable de Rengo, 3 juillet 2026
Les salaires réels (corrigés de l’inflation) ont reculé de 1,3 % en 2025, quatrième année de baisse.
Ils ont enfin rebondi en 2026, avec +2,4 % en juillet, la plus forte hausse depuis mai 2021.
Démographie, l’horloge qui accélère
L’indice de fécondité est tombé à 1,14 enfant par femme en 2025, un plus bas historique. Tokyo est à 0,96. Les naissances reculent depuis dix ans d’affilée, et la baisse va environ 15 ans plus vite que prévu par l’institut national de la population.
Pour l’investisseur, c’est à la fois une menace et une opportunité.
Une menace pour la consommation intérieure. Une opportunité pour les entreprises qui rachètent des PME sans successeur, et c’est précisément le terrain des serial acquirers japonais.
Le contexte politique
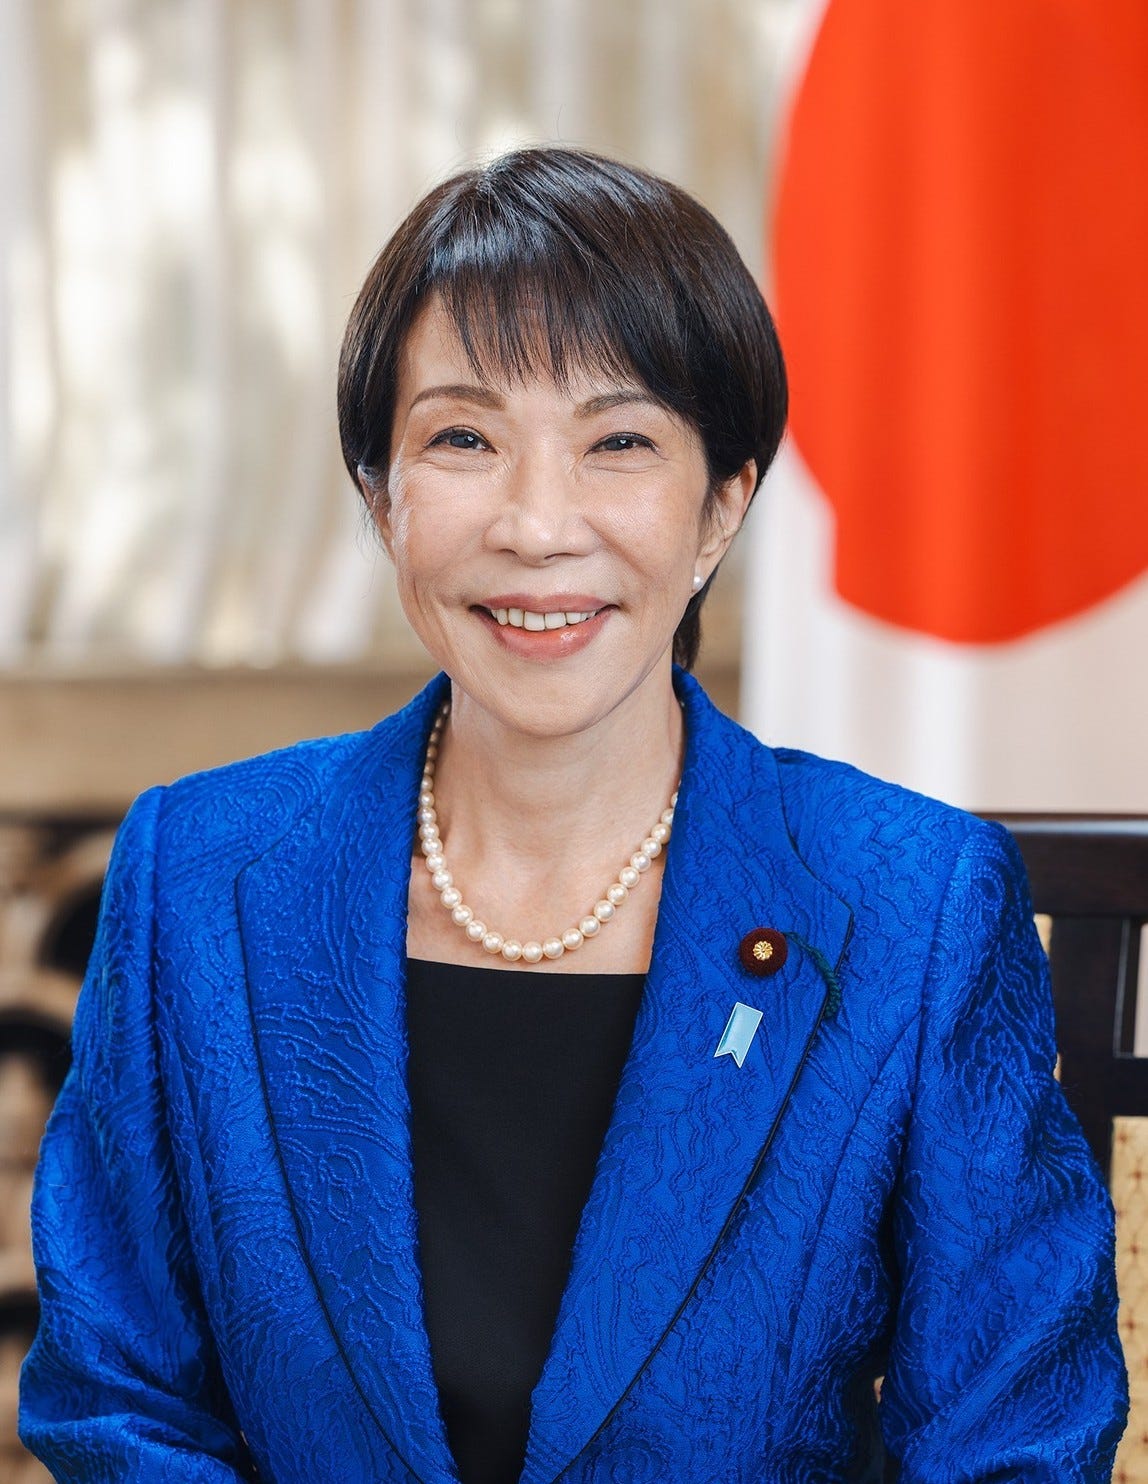
Sanae Takaichi est Première ministre depuis octobre 2025.
Elle a lancé un plan de relance de 21,3 billions de yens de dépenses publiques en novembre 2025, dans la lignée des Abenomics.
En 2026, son parti, le PLD, a remporté 316 sièges sur 465 à la Chambre basse, une majorité des deux tiers inédite après-guerre.
Côté commerce, l’accord de 2025 avec Washington a fixé des droits de douane de 15 % sur la plupart des produits japonais, en échange d’un engagement d’investissement de 550 milliards de dollars aux États-Unis. C’est un coût pour les exportateurs, mais une incertitude levée.
L’historique boursier en cinq dates
Le 29 décembre 1989, le Nikkei clôture à 38 915,87 points.
C’est le sommet de la bulle. Il faudra 34 ans pour le revoir.
Entre-temps, l’indice touche 6 994,90 points en octobre 2008, soit 82 % sous le sommet.
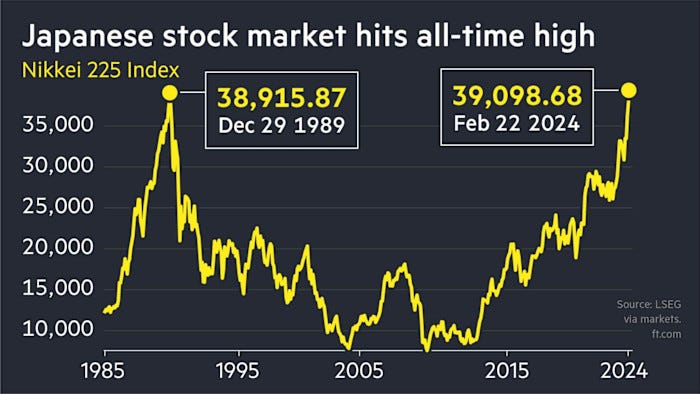
En 2012, les Abenomics relancent le marché. En février 2024, le Nikkei bat enfin son record de 1989. Le 5 août 2024, il s’effondre de 12,4 % en une séance, sa pire journée depuis 1987, quand le carry trade sur le yen se dénoue brutalement.
En 2026, l’indice a battu son record de clôture 27 fois.
Il a culminé à 72 366,34 points le 25 juin.
Le 5 octobre, il a de nouveau franchi brièvement les 70 000 points.
Puis la vente sur l’IA d’octobre l’a ramené à 63 290,11 points le 30 octobre, soit -12,5 % sous son record selon mon calcul.
Sur l’année, le Nikkei reste en hausse d’environ 26 %.
Le TOPIX termine octobre à 3 965,07 points, en hausse de 16,3 % depuis janvier.
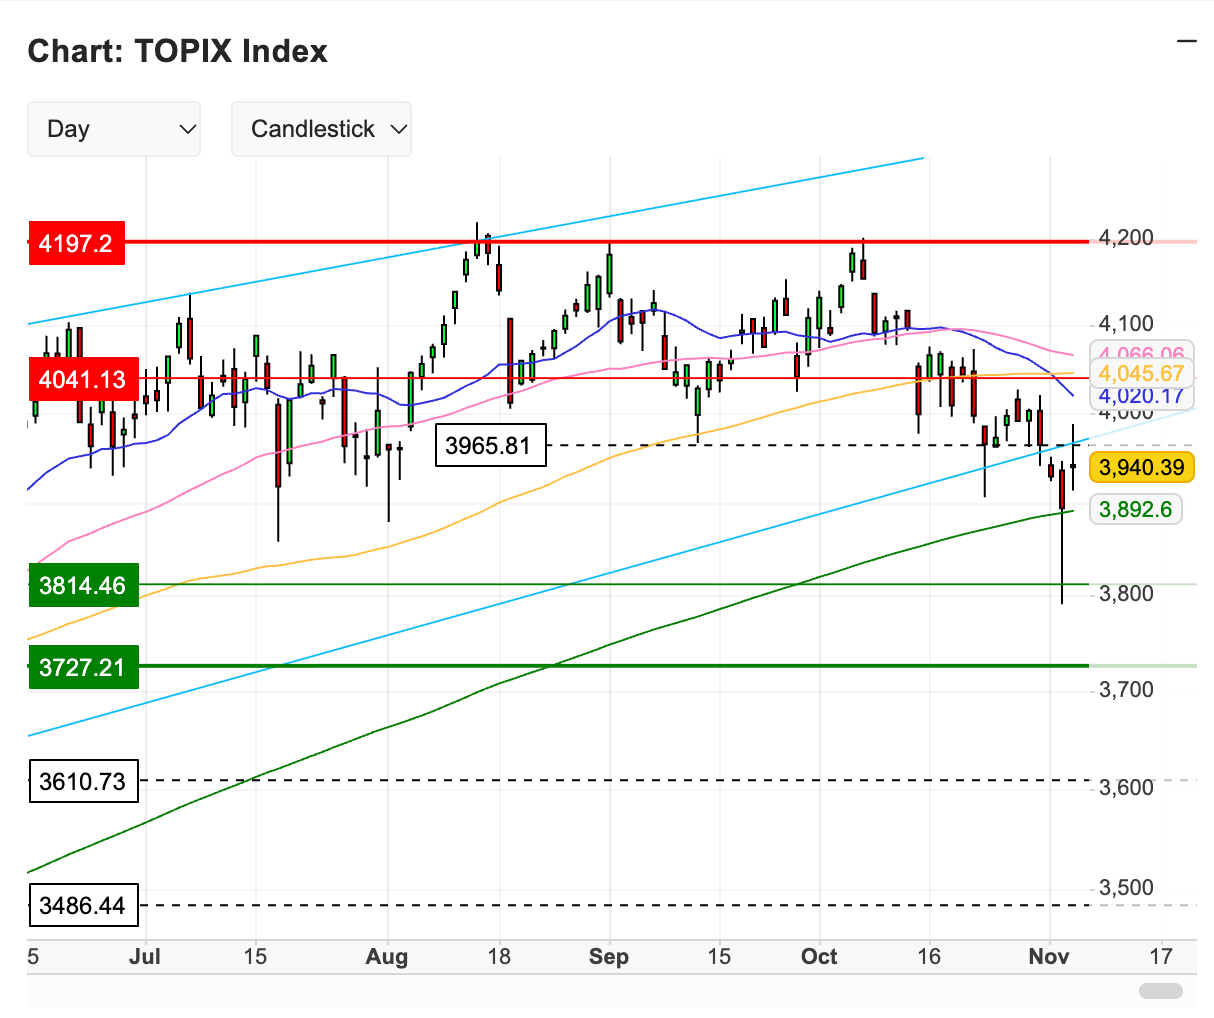
Retenez ce décalage de 10 points entre le Nikkei et le TOPIX.
Il mesure le poids de l’IA et des semi-conducteurs dans l’indice vedette.