

Même exercice qu’avec Hong Kong. On commence par séparer le pays de l’indice, parce que confondre les deux est la première erreur.
🇭🇰 SÉRIE PAYS - ÉPISODE 1 : HONG KONG

1. Le pays, ou pourquoi vous n’achetez pas ce que vous croyez acheter
Première correction, et elle conditionne tout le reste.
La Corée du Sud n’est pas un marché d’actions. C’est un archipel de conglomérats familiaux qui tolère des cotations.
Débloquez le contenu premium dès 0,19 € par jour (70 € par an).
Un café en terrasse coûte plus cher qu’une semaine d’abonnement.
Avec le statut Fondateur, vous recevez en plus mes arbitrages en direct, au moment où je les fais.
Sommaire
Le pays, ou pourquoi vous n’achetez pas ce que vous croyez acheter
Le tableau de bord de la décennie
L’indice, le duel honnête avec le S&P 500
Ce sont les bénéfices qui portent le KOSPI, pas le multiple
Les dix actions, sélection par qualité et non par taille
Mon top 5 de réserve
Ce que j’écarte, et pourquoi c’est instructif
Est-ce le moment ? La réponse
Mon Verdict
Prochain épisode, direction le Japon !
1. Le pays, ou pourquoi vous n’achetez pas ce que vous croyez acheter
L’économie, d’abord
51,81 millions d’habitants au recensement de novembre 2024.
51,68 millions selon l’estimation Banque mondiale 2025.
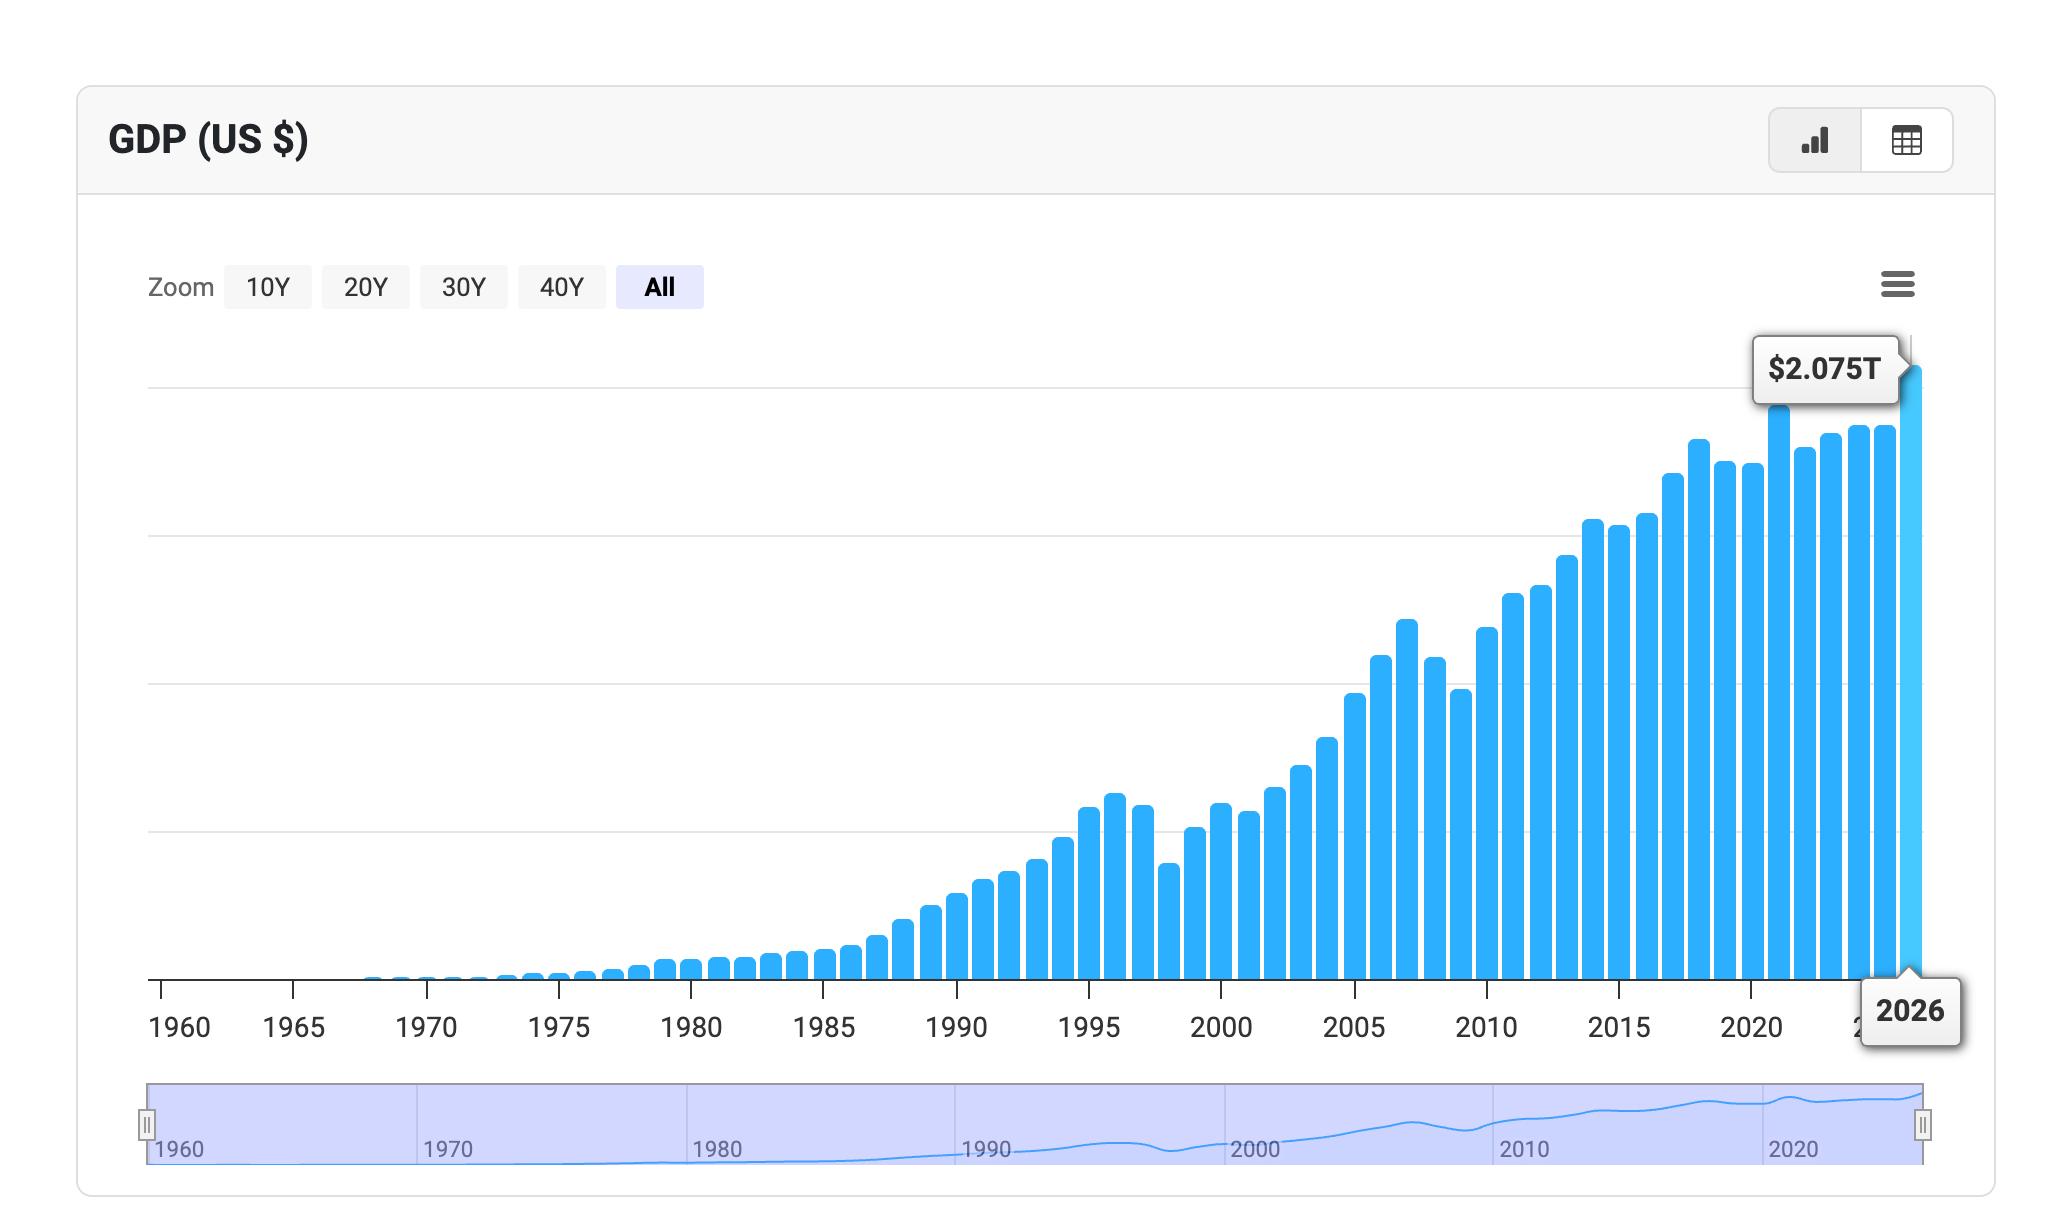
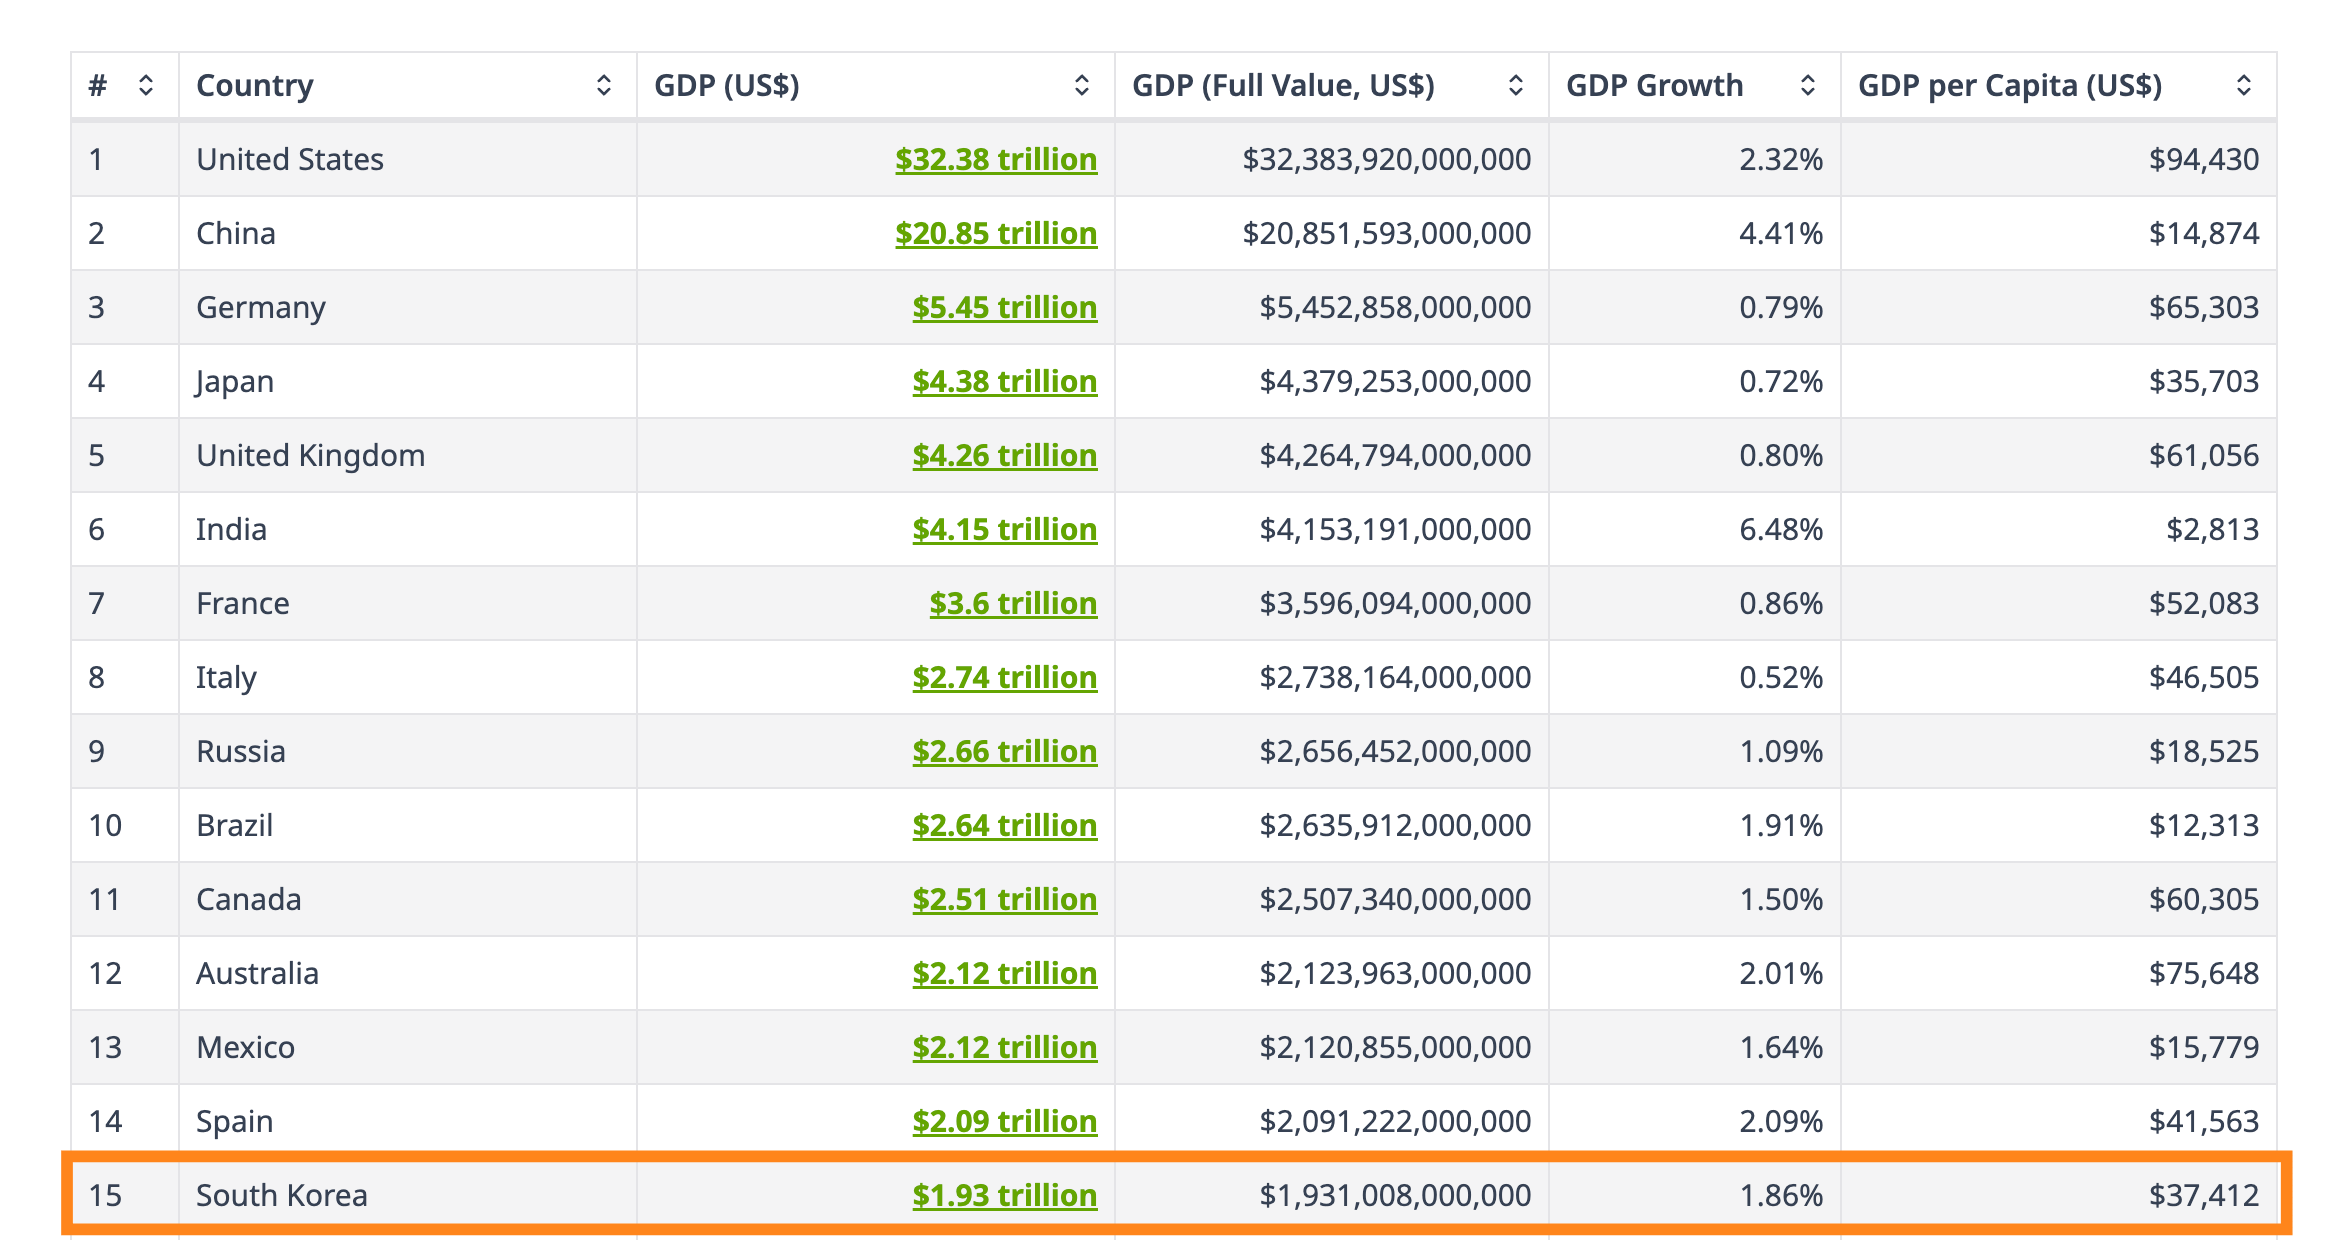
Un PIB de 2 075 milliards de dollars en 2026, 15 rang mondial (varie en fonction des sources.)
Un pays qui fabrique des puces mémoire, des voitures, des navires, de la pétrochimie, des obus et des séries télévisées. Et qui exporte tout ça.
Le 3 décembre 2024, loi martiale de six heures. Puis destitution. Puis élection anticipée.
Sa Bourse a fait +75,6 % l’année d’après. Retenez ce décalage.
Le marché, ensuite
Le KOSPI compte 847 sociétés cotées au 31 décembre 2025, contre 848 un an plus tôt, pour 943 titres avec les actions de préférence. Mais ces 847 sociétés sont un décor.
Au 11 mai 2026, Samsung Electronics pesait 26,04 % de l’indice. SK Hynix, 20,90 %. Soit 46,94 % à eux deux. Fin mai, la barre des 50 % était franchie. Le 19 juin, le couple atteignait 54,76 %. Vers 60 % à la mi-juillet.
Un indice dont plus de la moitié tient en deux fabricants de mémoire n’est pas un indice diversifié. C’est un pari DRAM avec une cote autour.
Au-dessus des entreprises, les familles
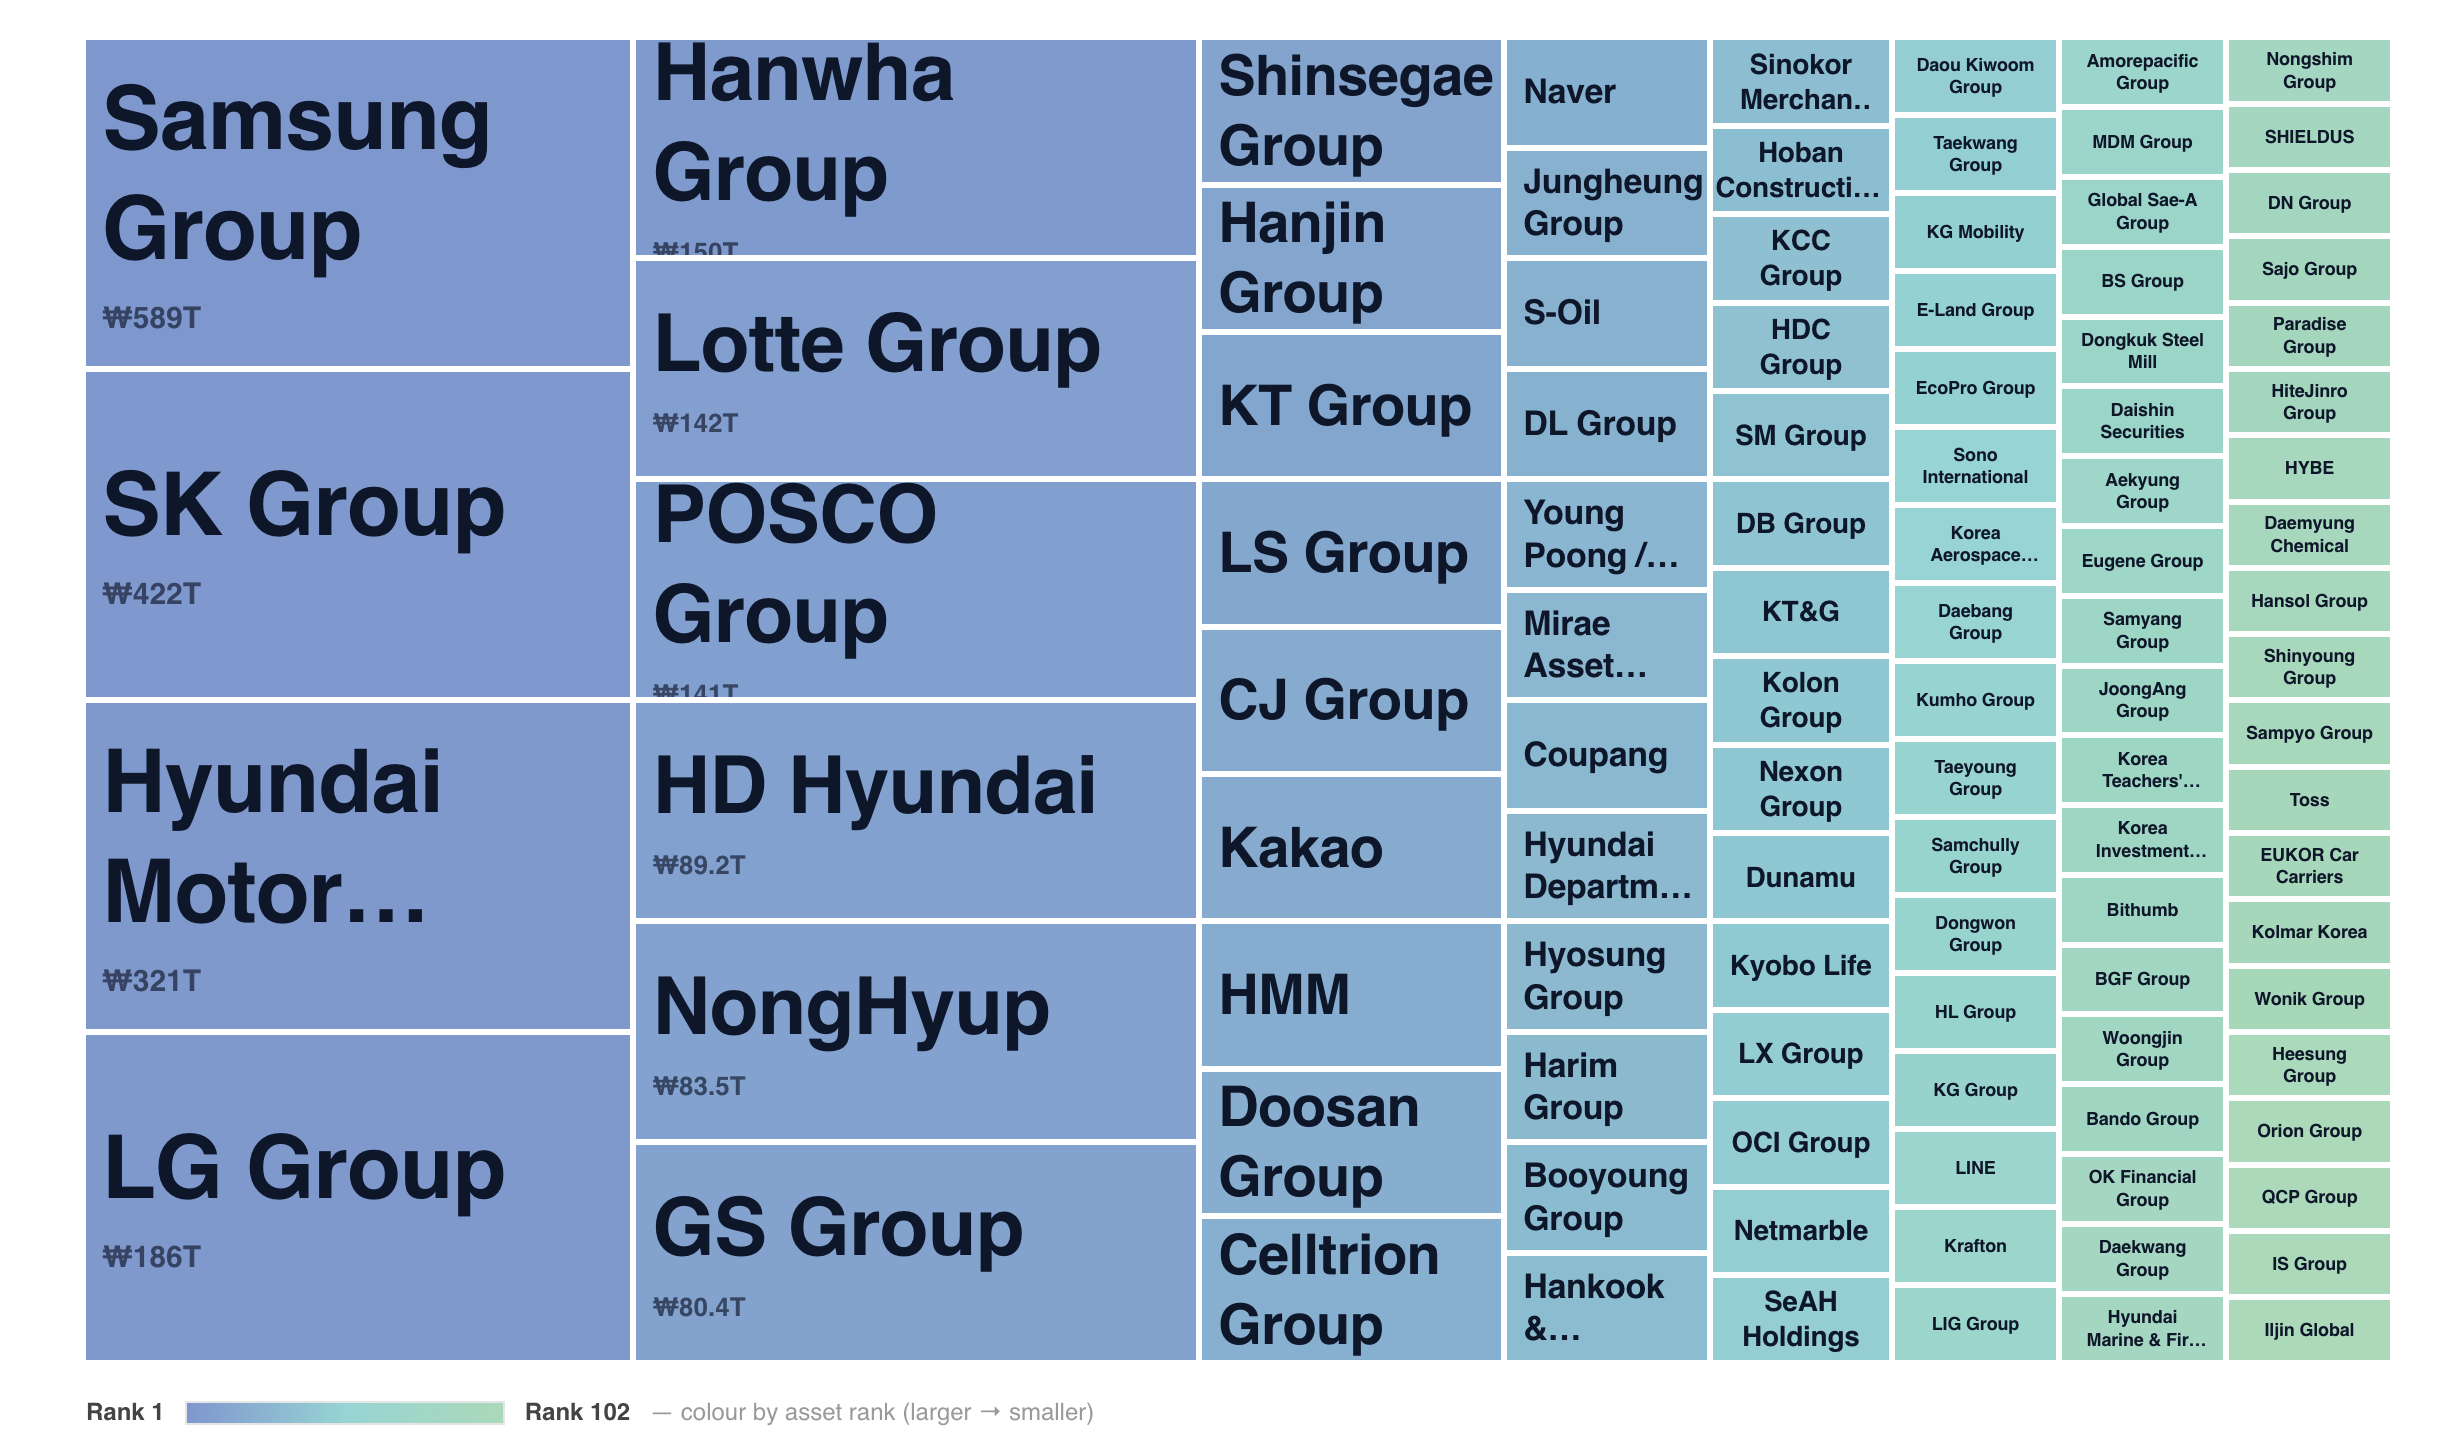
Les cinq premiers chaebols (Samsung, SK, Hyundai Motor, LG, Hanwha) détiennent plus de 1 000 milliards de dollars d’actifs. Le chiffre d’affaires cumulé des quatre premiers représentait plus de 40 % du PIB nominal en 2023. Celui des trente premiers, 76,9 %.
Quand vous achetez le KOSPI, vous achetez des morceaux de cinq familles.
Leur manière de traiter les actionnaires extérieurs fixe, depuis soixante ans, le prix de tout le reste. C’est la thèse. C’est aussi tout le risque. Celui qui n’accepte pas cette phrase ne devrait pas lire la suite.
2. Le tableau de bord de la décennie
Ma stratégie est bottom-up. Mais en Corée, les indicateurs racontent une histoire que le prix de l’indice a cessé de raconter.
Où en est-on
Le PIB réel a progressé de +3,8 % sur un an au premier trimestre 2026.
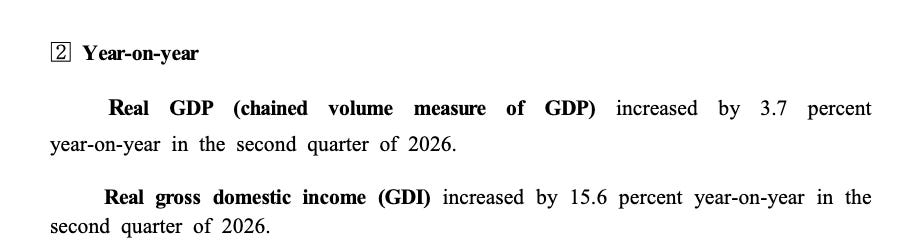
Par rapport au trimestre précédent, il bondit de +1,8 %, la plus forte hausse trimestrielle depuis 2020. Au deuxième trimestre, la croissance reste à +3,7 % sur un an et à +0,6 % en séquentiel. C’est trois fois la prévision de la Banque de Corée.
La Banque de Corée (BoK) a passé l’année à courir après sa propre prévision. Elle tablait sur 1,8 % en novembre 2025, puis sur 2,0 % en février 2026, puis sur 2,6 % en mai. Elle est montée à 3,3 % le 27 août. Ce serait la meilleure année depuis 2021.
Le chiffre le plus parlant n’est pourtant pas le PIB.
C’est le revenu intérieur brut réel, le GDI. Il mesure le pouvoir d’achat réel que le pays tire de sa production, une fois les prix à l’export et à l’import pris en compte. Au deuxième trimestre, il bondit de +15,7 % sur un an. C’est la plus forte hausse depuis 1988.
Et voici la correction qui inverse le mécanisme. Ce chiffre n’a pas été obtenu grâce à une énergie bon marché. Il a été obtenu malgré un choc pétrolier majeur.
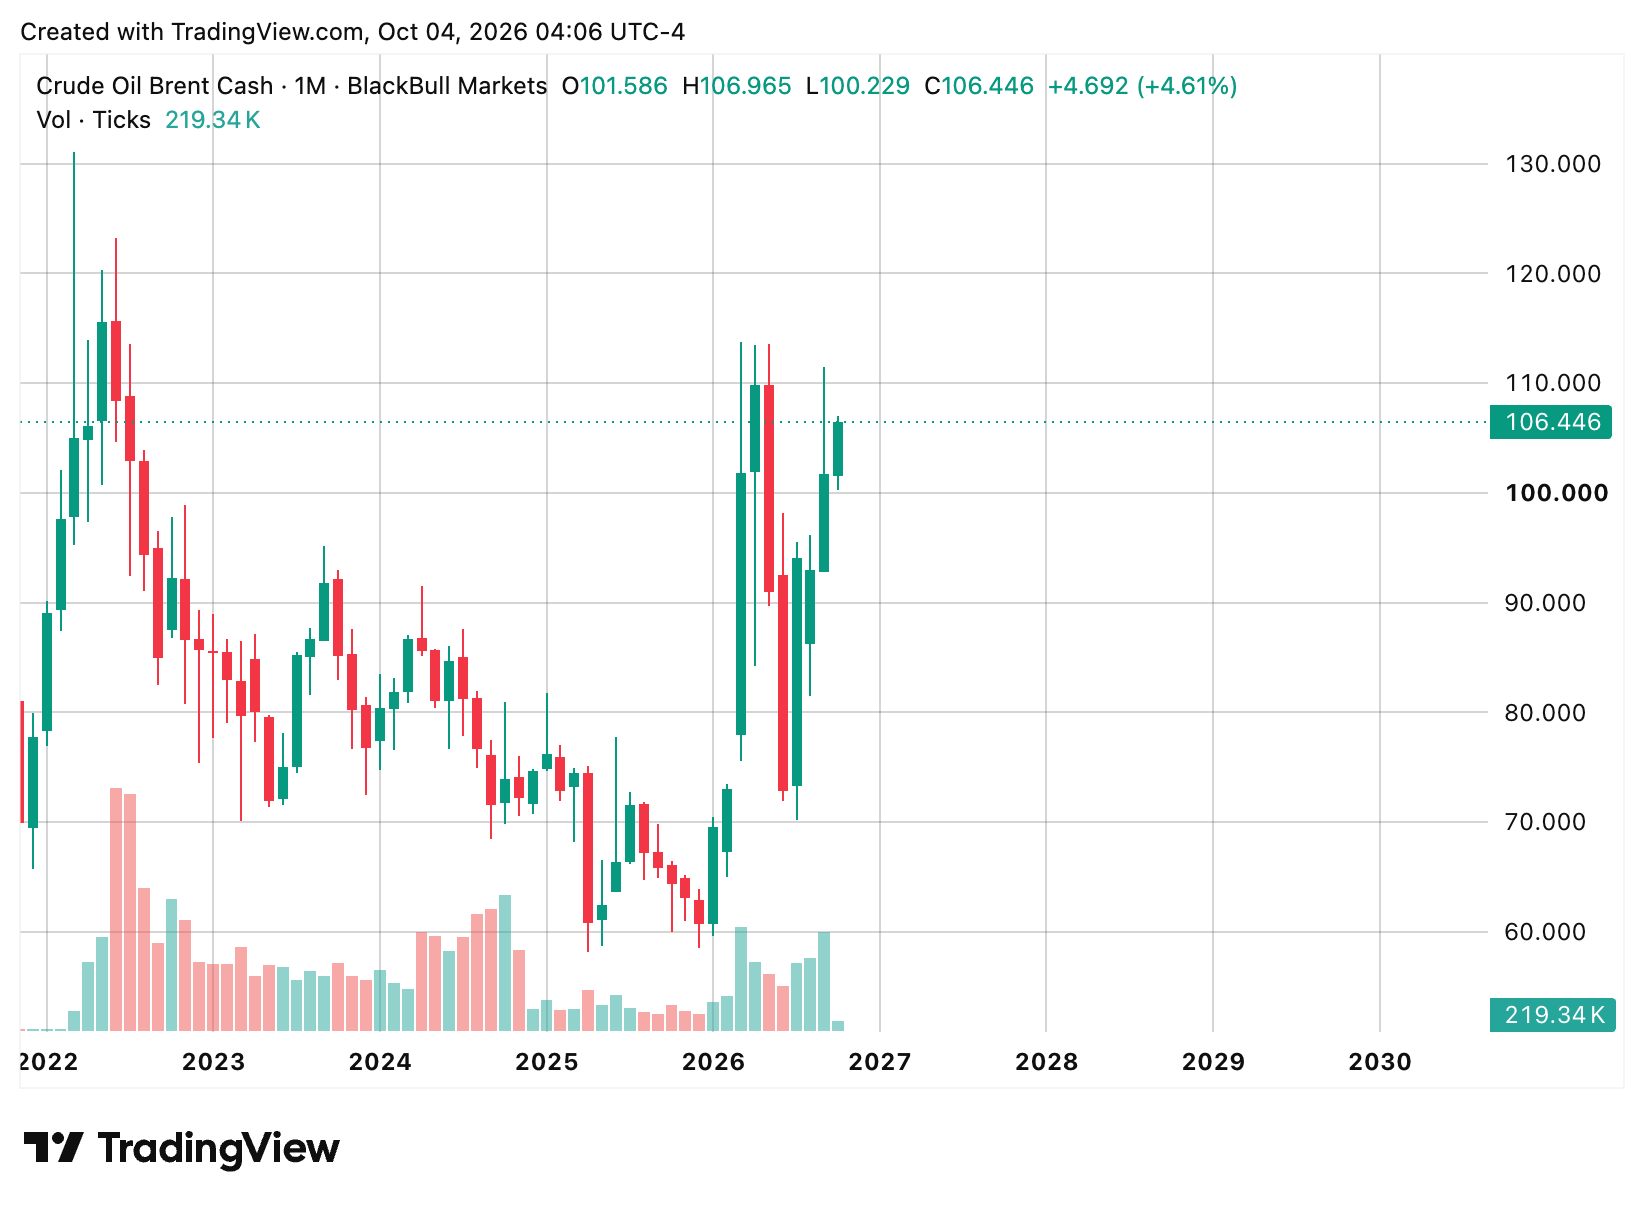
Le Brent valait environ 72 dollars fin février. La guerre en Iran l’a propulsé à 112,57 dollars le 27 mars, avec un pic autour de 118 dollars. Il est retombé vers 71 dollars début juillet. Puis les tensions ont repris, et il est repassé au-dessus de 100 dollars dès la fin juillet.
La BoK l’a écrit noir sur blanc. Depuis les années 2000, la Corée avait connu trois épisodes d’amélioration de ses termes de l’échange.
Les trois venaient d’une baisse du pétrole importé. Cette fois, c’est l’inverse. Ce sont les prix des semi-conducteurs à l’exportation qui tirent tout, alors même que le pétrole flambe.
Le prix de la mémoire a été assez violent pour absorber seul un pétrole à 118 dollars.
C’est plus impressionnant que le récit facile de la « double bénédiction ».
Et cela explique proprement l’inflation au-dessus de 3 % et le resserrement monétaire.
Toute la question est de savoir ce qui restera de ce chiffre quand le prix de la mémoire se retournera. Car il se retournera. Et cette fois, sans coussin énergétique.
Les exportations donnent le vertige
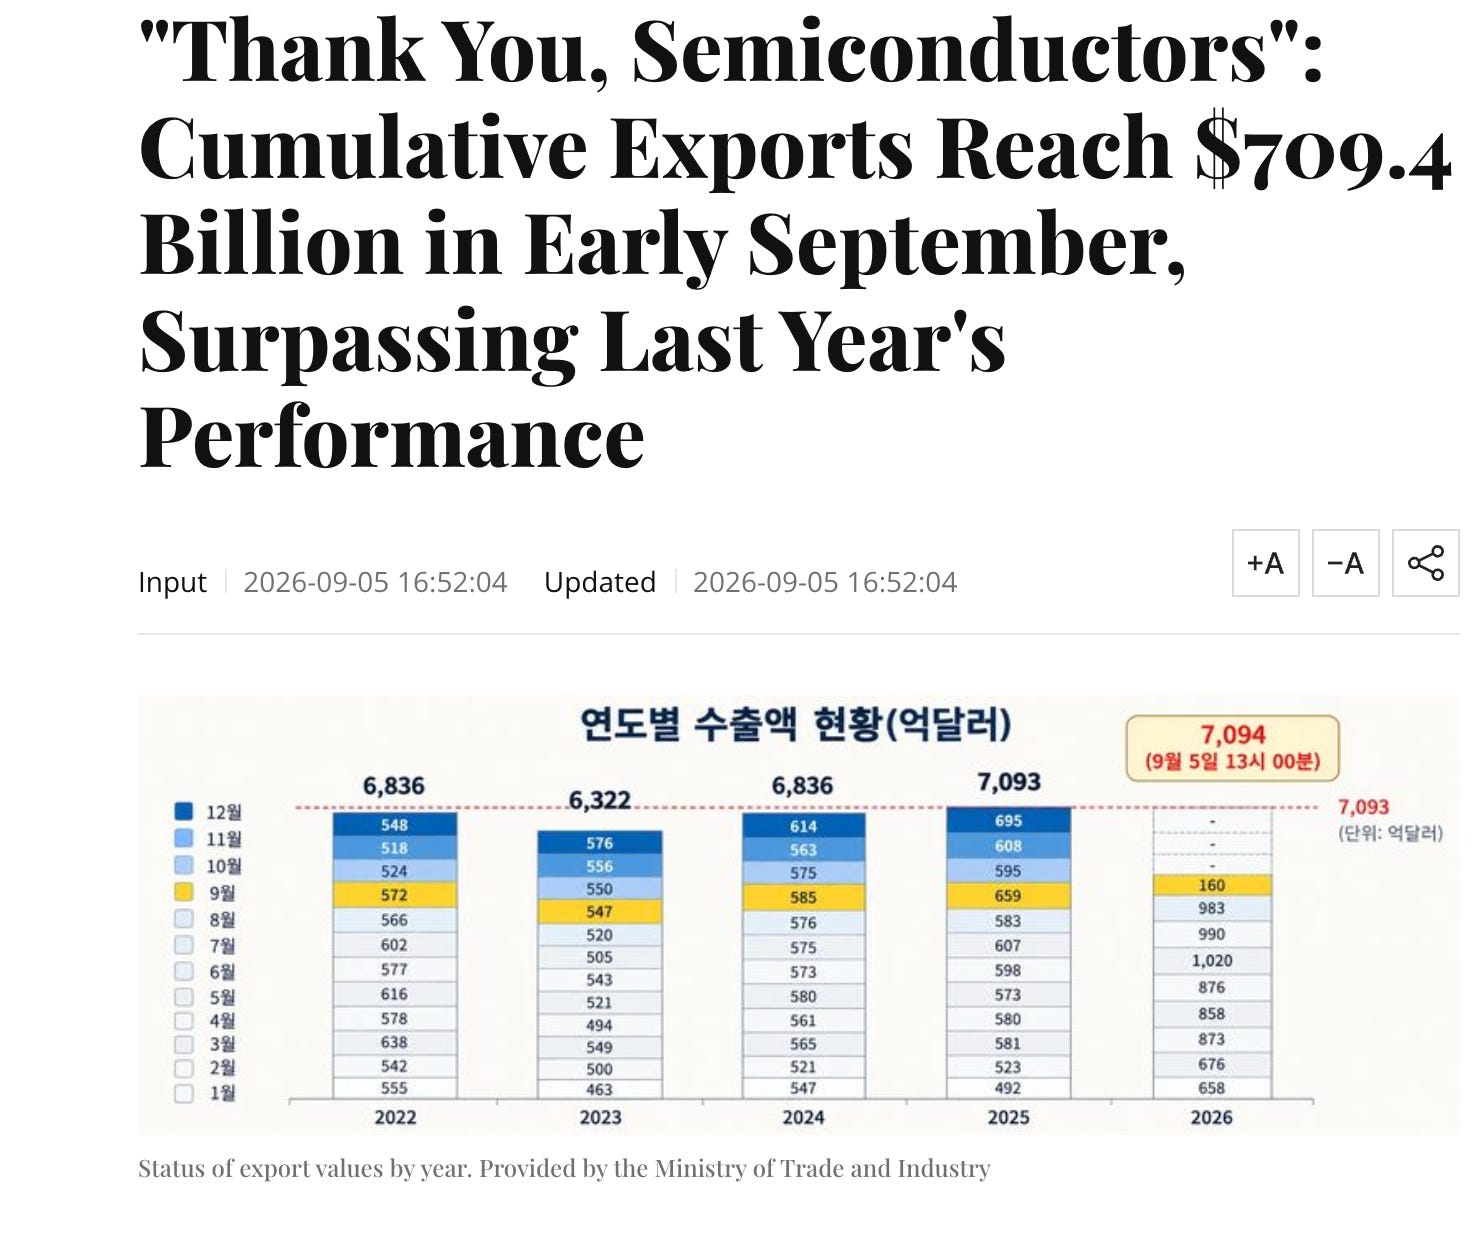
Juin 2026 est le premier mois de l’histoire où les exportations coréennes dépassent 100 milliards de dollars. Elles atteignent 102,25 milliards, soit +70,9 % sur un an. La Corée devient le quatrième pays à franchir ce cap, après l’Allemagne, la Chine et les États-Unis.
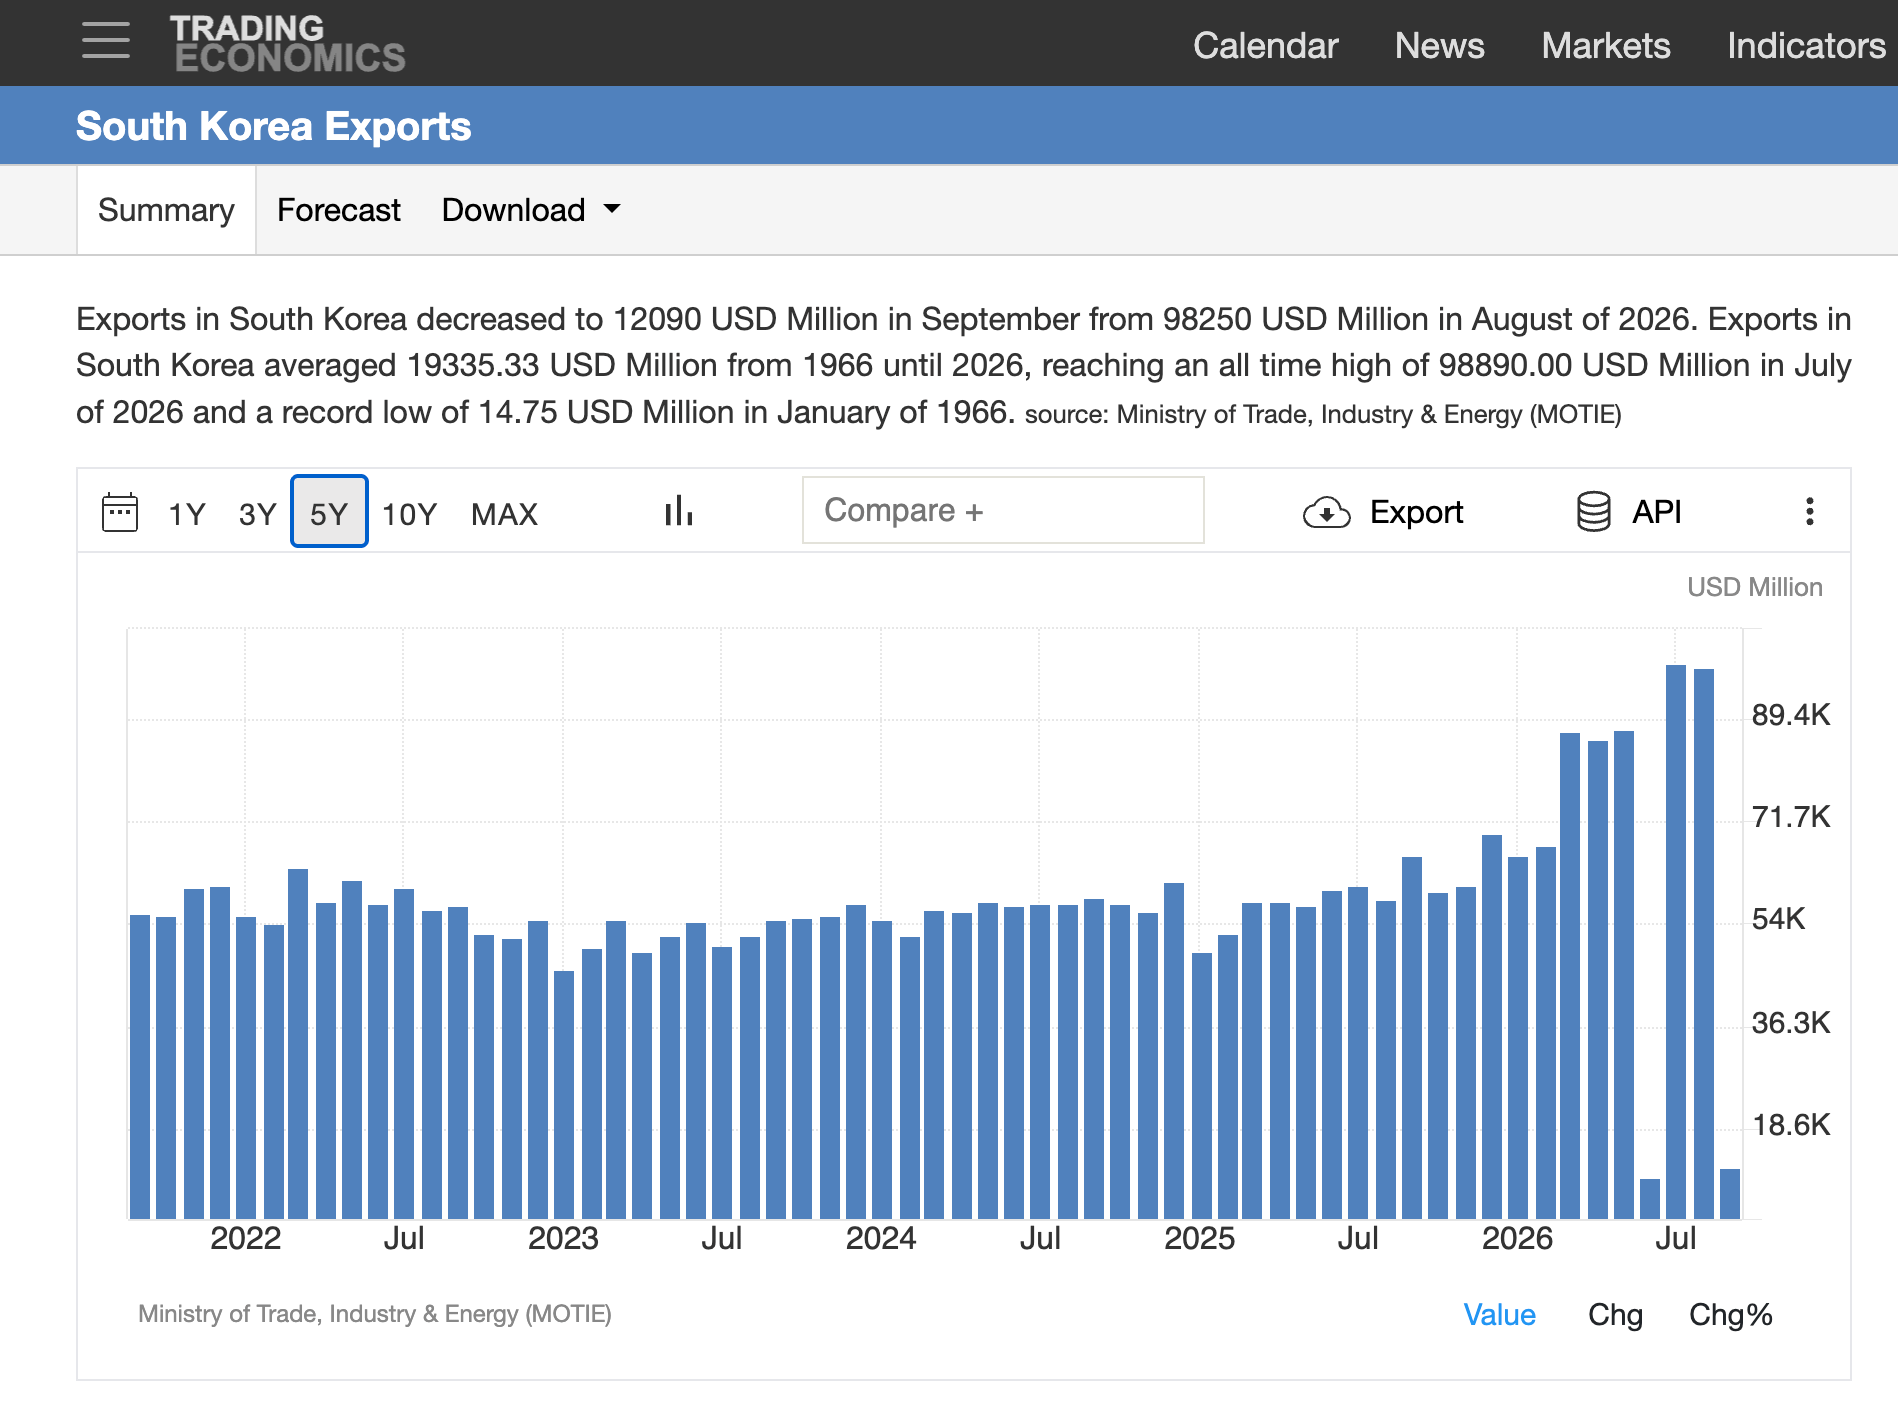
Les semi-conducteurs pèsent à eux seuls 44,8 milliards de dollars, en hausse de +199,5 %. Ils ont presque triplé en un an. C’est un record absolu pour la catégorie, et près de 44 % des exportations du mois.
Le premier semestre atteint 496,7 milliards, soit +48,4 %.
C’est le meilleur semestre de l’histoire.
Sur janvier-août, les semi-conducteurs totalisent 281,2 milliards, en hausse de +169,6 %. Ils représentent désormais 40,6 % des exportations du pays
L’inflation refuse de coopérer
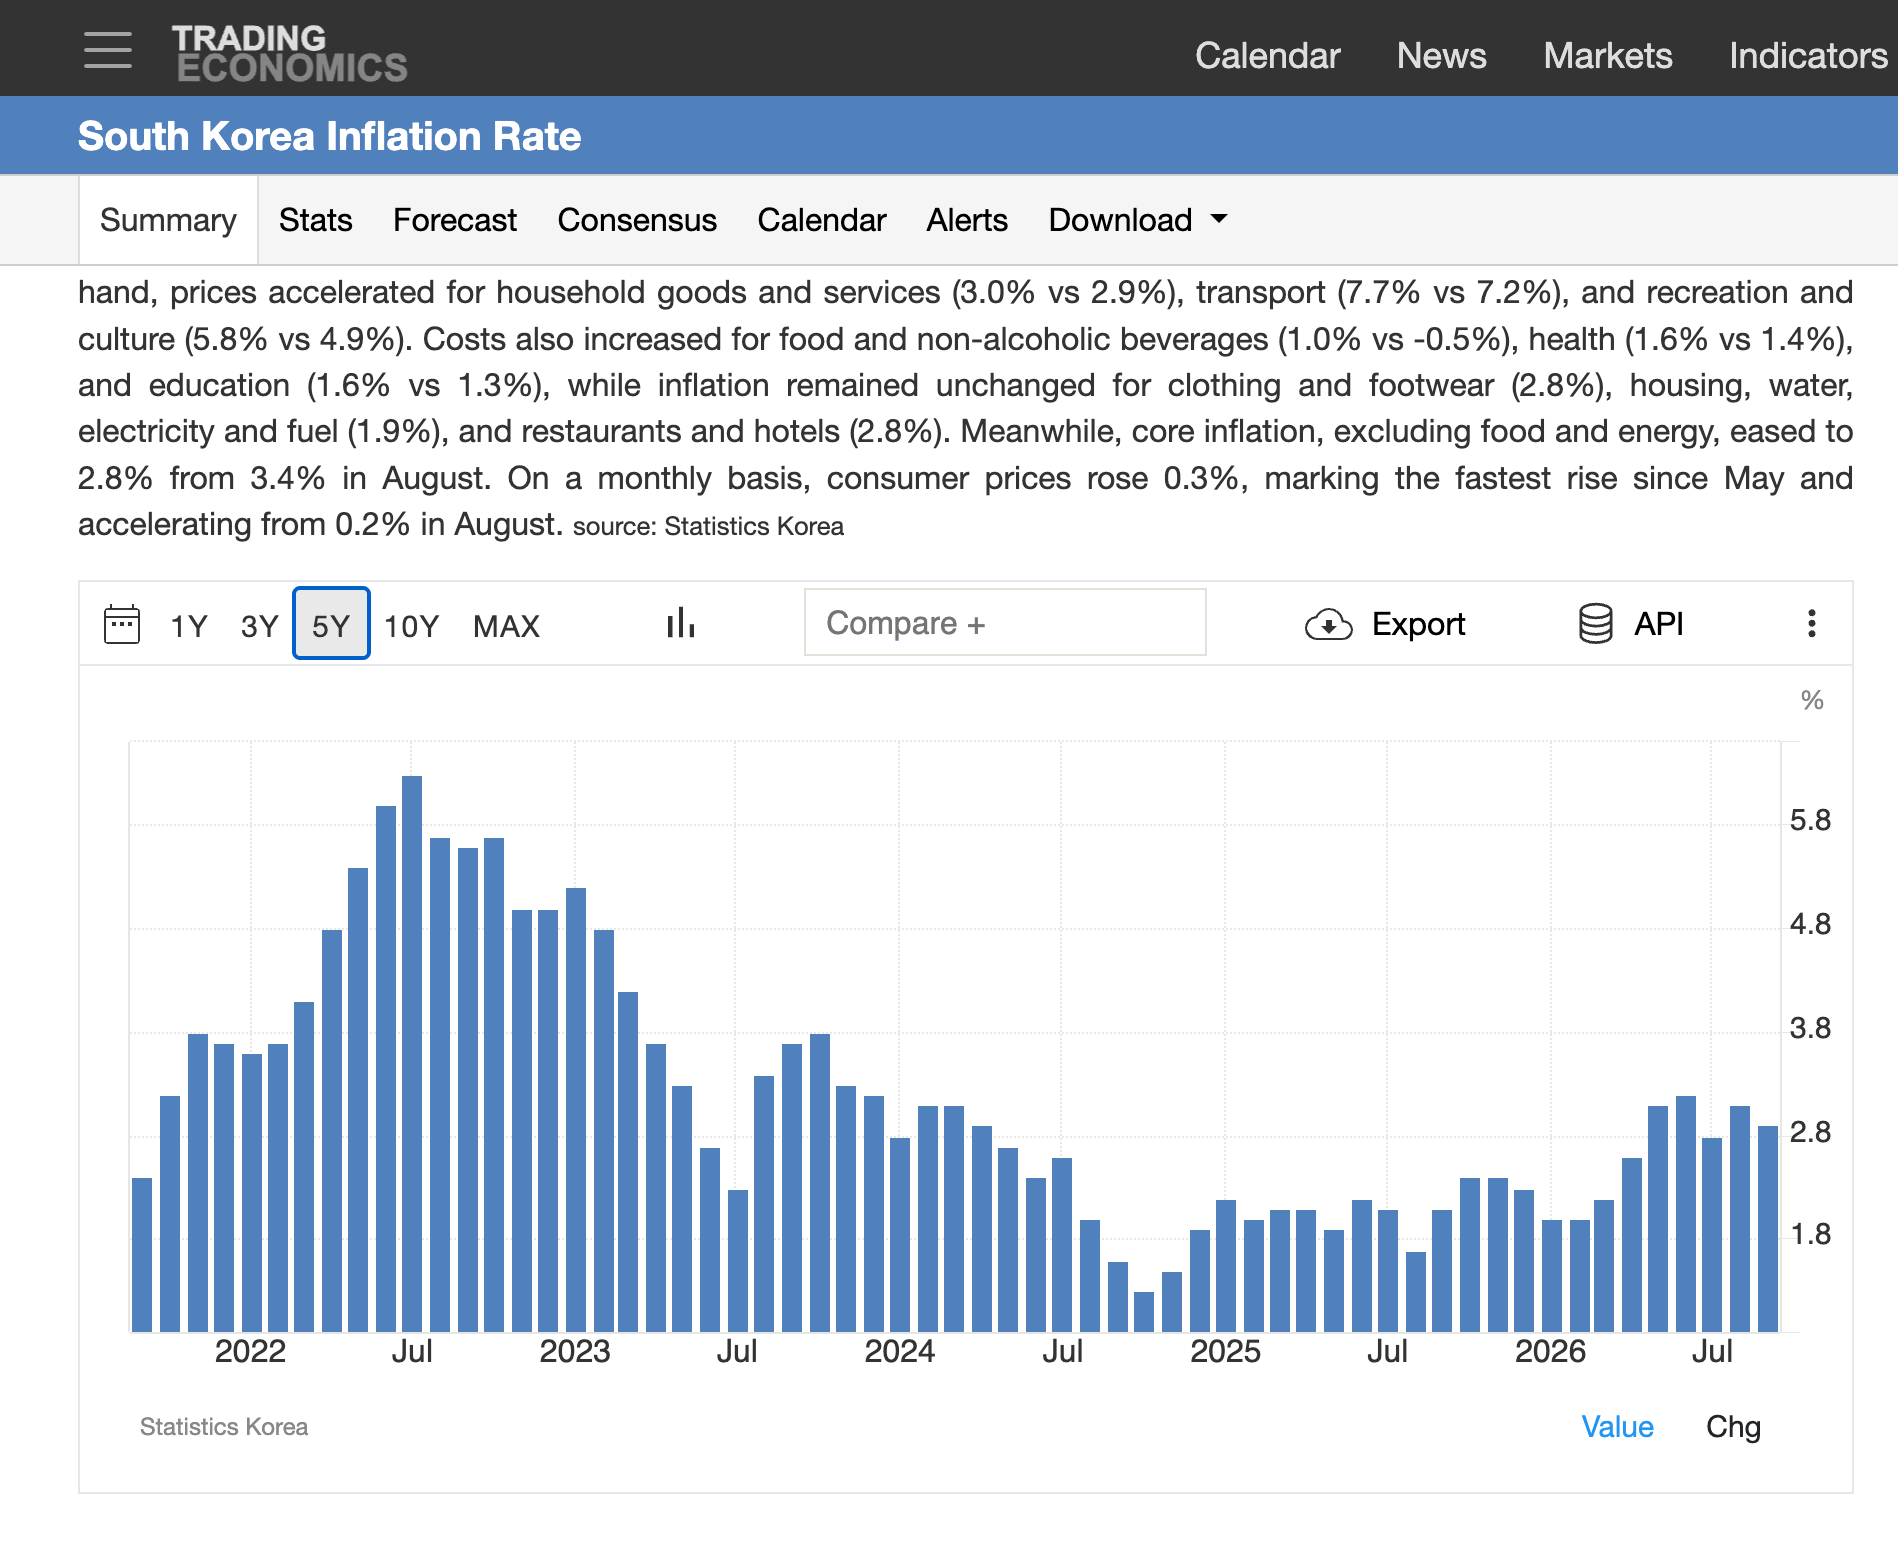
L’inflation atteint +3,1 % en août, après +2,8 % en juillet et un pic à +3,2 % en juin. La cible officielle est de 2 %.
Une partie du chiffre d’août vient d’un effet de base ponctuel sur les forfaits mobiles. Sans lui, l’inflation serait de 2,5 %. Mais l’inflation sous-jacente, hors alimentation et énergie, grimpe à 3,4 %. La pression est donc bien réelle.
D’où la singularité de l’année. La BoK a relevé son taux de 25 points de base le 16 juillet, à 2,75 %. C’était sa première hausse depuis janvier 2023.
Elle a récidivé le 27 août, à 3,00 %, par six voix contre une.
Dans ses projections de taux à six mois, 3,25 % est le niveau le plus cité, avec 10 projections sur 21.
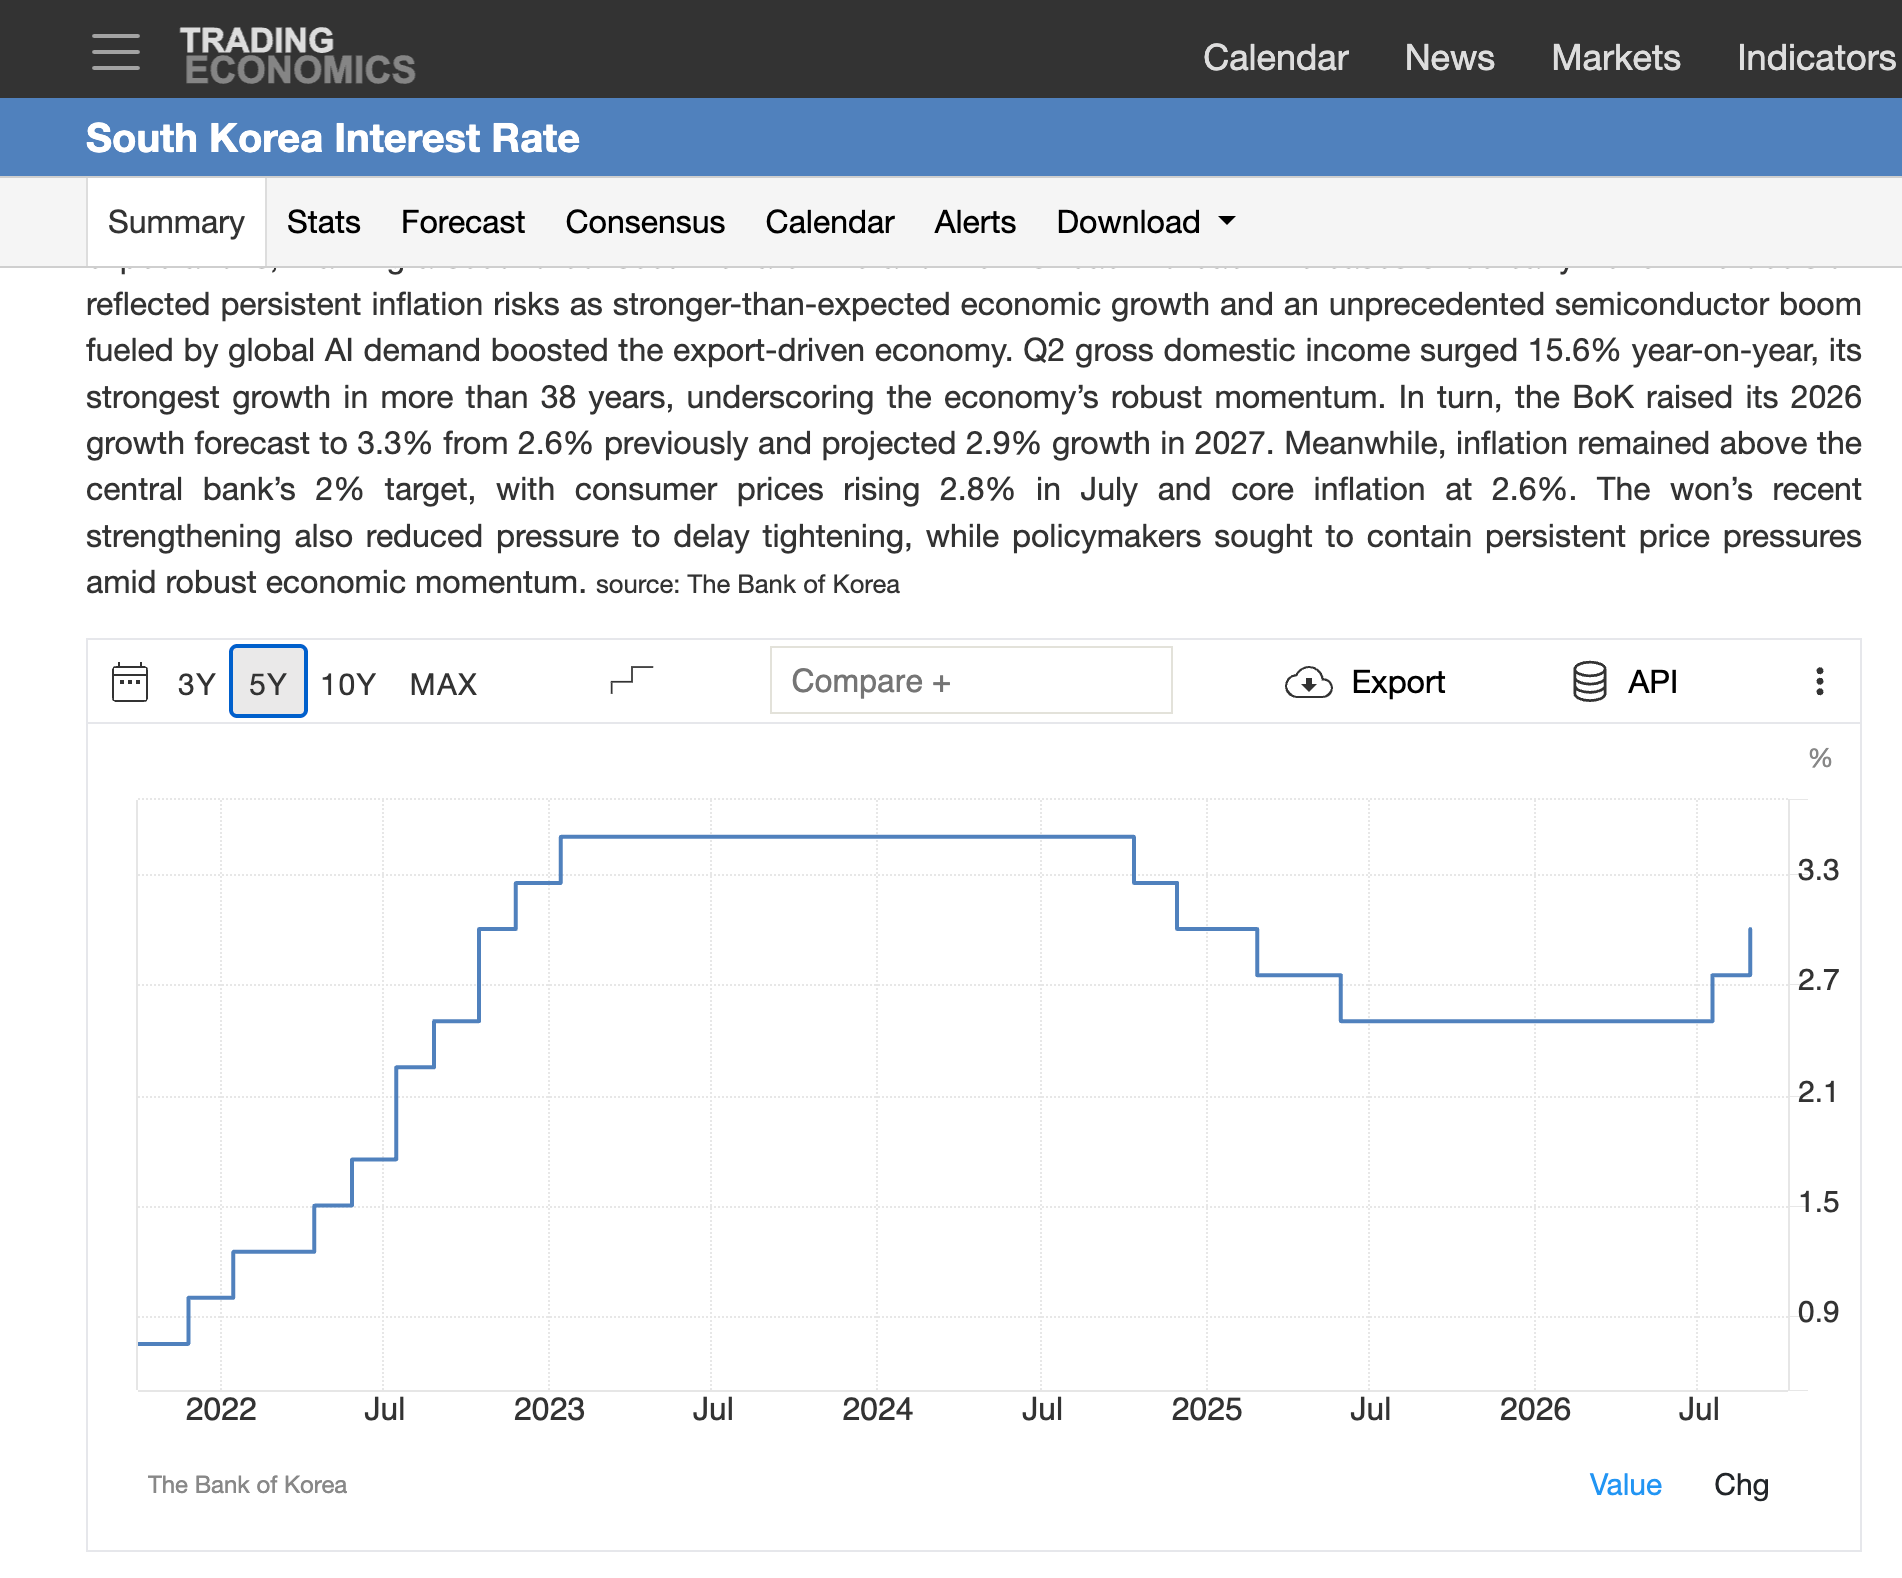
La BoK a resserré deux mois avant la Fed, qui ne l’a suivie que le 16 septembre. Ce resserrement ne répond donc pas d’abord aux États-Unis.
Il répond à une économie qui chauffe, à des prix qui accélèrent et à un immobilier qui s’emballe.
Le won a vécu sa propre année
Après la crise de la loi martiale, le won terminait 2024 autour de 1 472 pour un dollar. Il a franchi la barre des 1 500 en mars, pendant le choc pétrolier. C’était une première depuis 2009.
Le point bas est arrivé le 2 juillet, à 1 555,8, son plus bas niveau depuis mars 2009.
Puis le mouvement s’est inversé. Le 7 septembre, le won touche 1 334,7, son meilleur niveau depuis octobre 2024. Il a regagné environ 220 wons en neuf semaines, grâce aux conversions massives des exportateurs. Il est ensuite remonté vers 1 380 à la mi-septembre, avant de revenir autour de 1 345 début octobre.
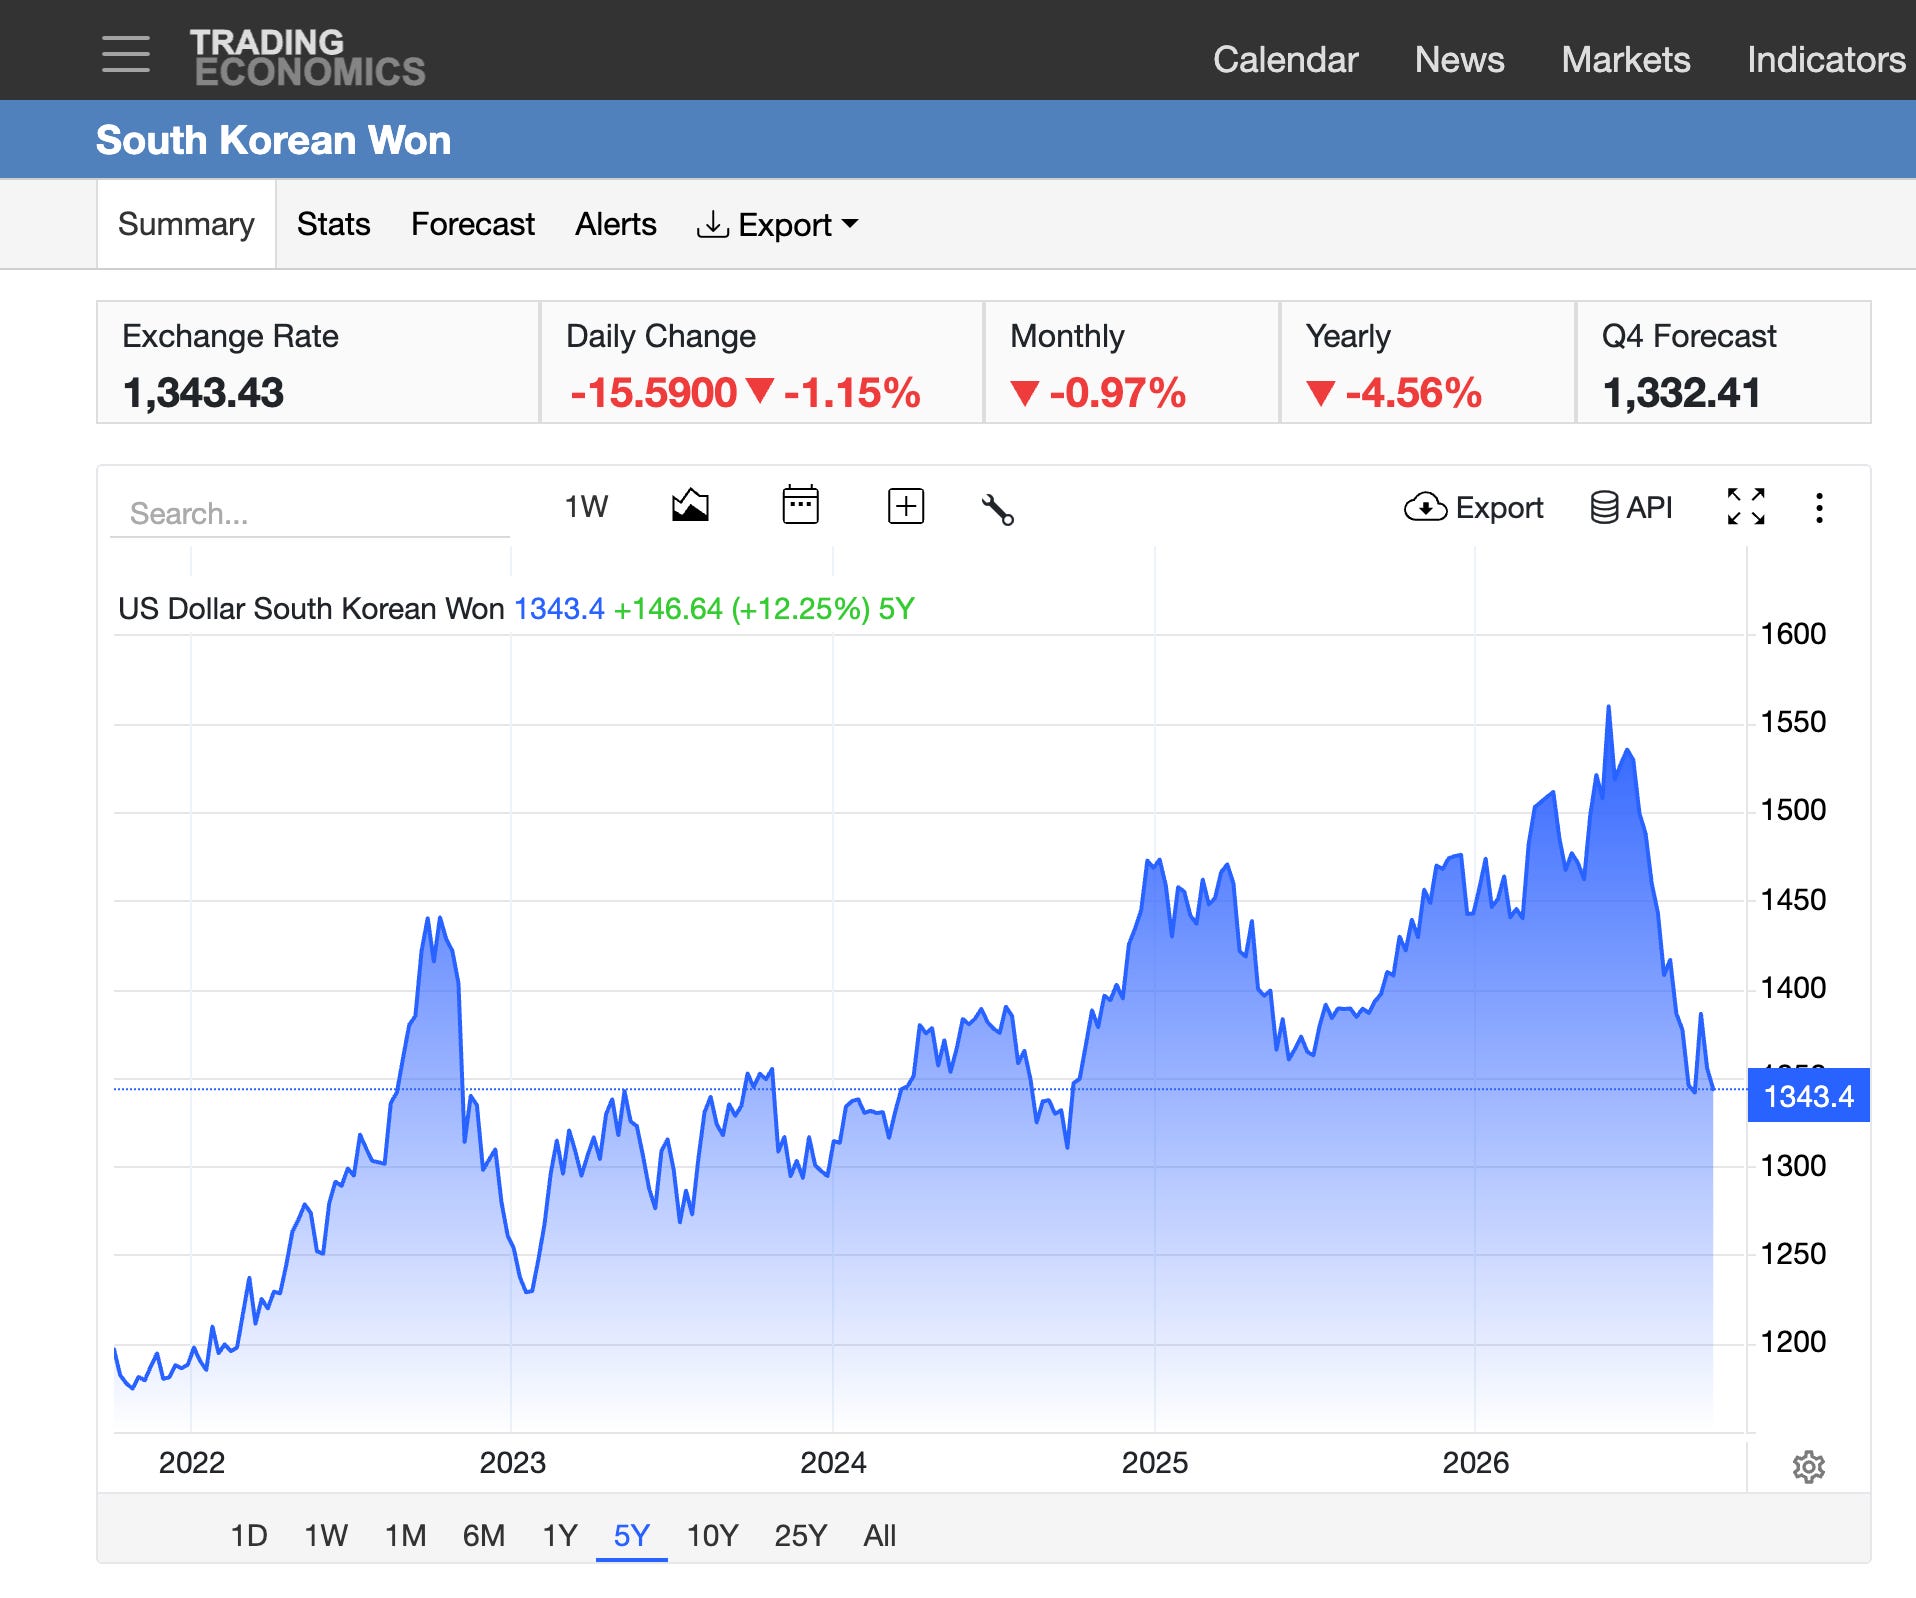
Une devise qui fait de tels allers-retours constitue un deuxième marché à risque. Elle n’est pas non plus librement convertible offshore. Ce point pèsera sur toute la suite.
Le marché du travail dessine un K
L’emploi manufacturier recule depuis 26 mois consécutifs.
Le taux d’emploi des jeunes de 15 à 29 ans baisse depuis 28 mois, à 44,1 % en août. Pendant ce temps, le chômage publié reste très bas, à 2,0 %.
Les créations d’emplois viennent surtout de la santé, de l’action sociale et des seniors. Le boom des puces crée peu de postes. L’office statistique coréen l’a lui-même reconnu. Les exportations sont fortes, mais elles se concentrent sur une industrie qui embauche peu.
L’immobilier dessine le même K, en miroir
Les prix officiels des logements collectifs servent de base à la fiscalité foncière. Pour 2026, ils progressent de +18,6 % à Séoul, contre +9,13 % au niveau national et un peu plus de 3 % hors de Séoul. L’arrondissement de Seongdong prend 29 %, celui de Gangnam 26 %. Certains ensembles emblématiques du Gangnam montent jusqu’à +36 %.
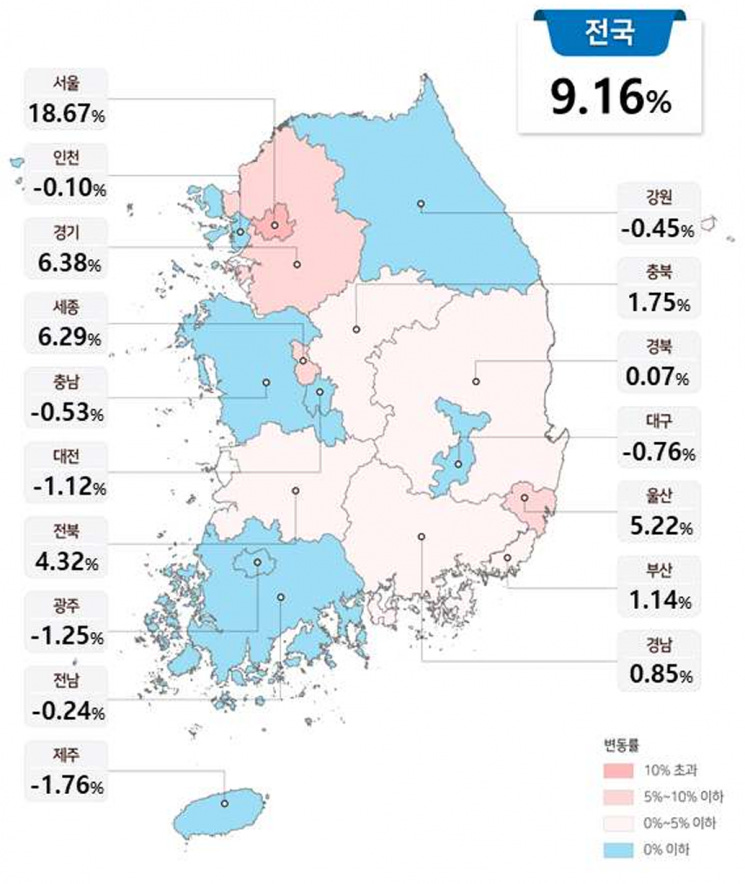
Évidemment, je vais vous la traduire ;)
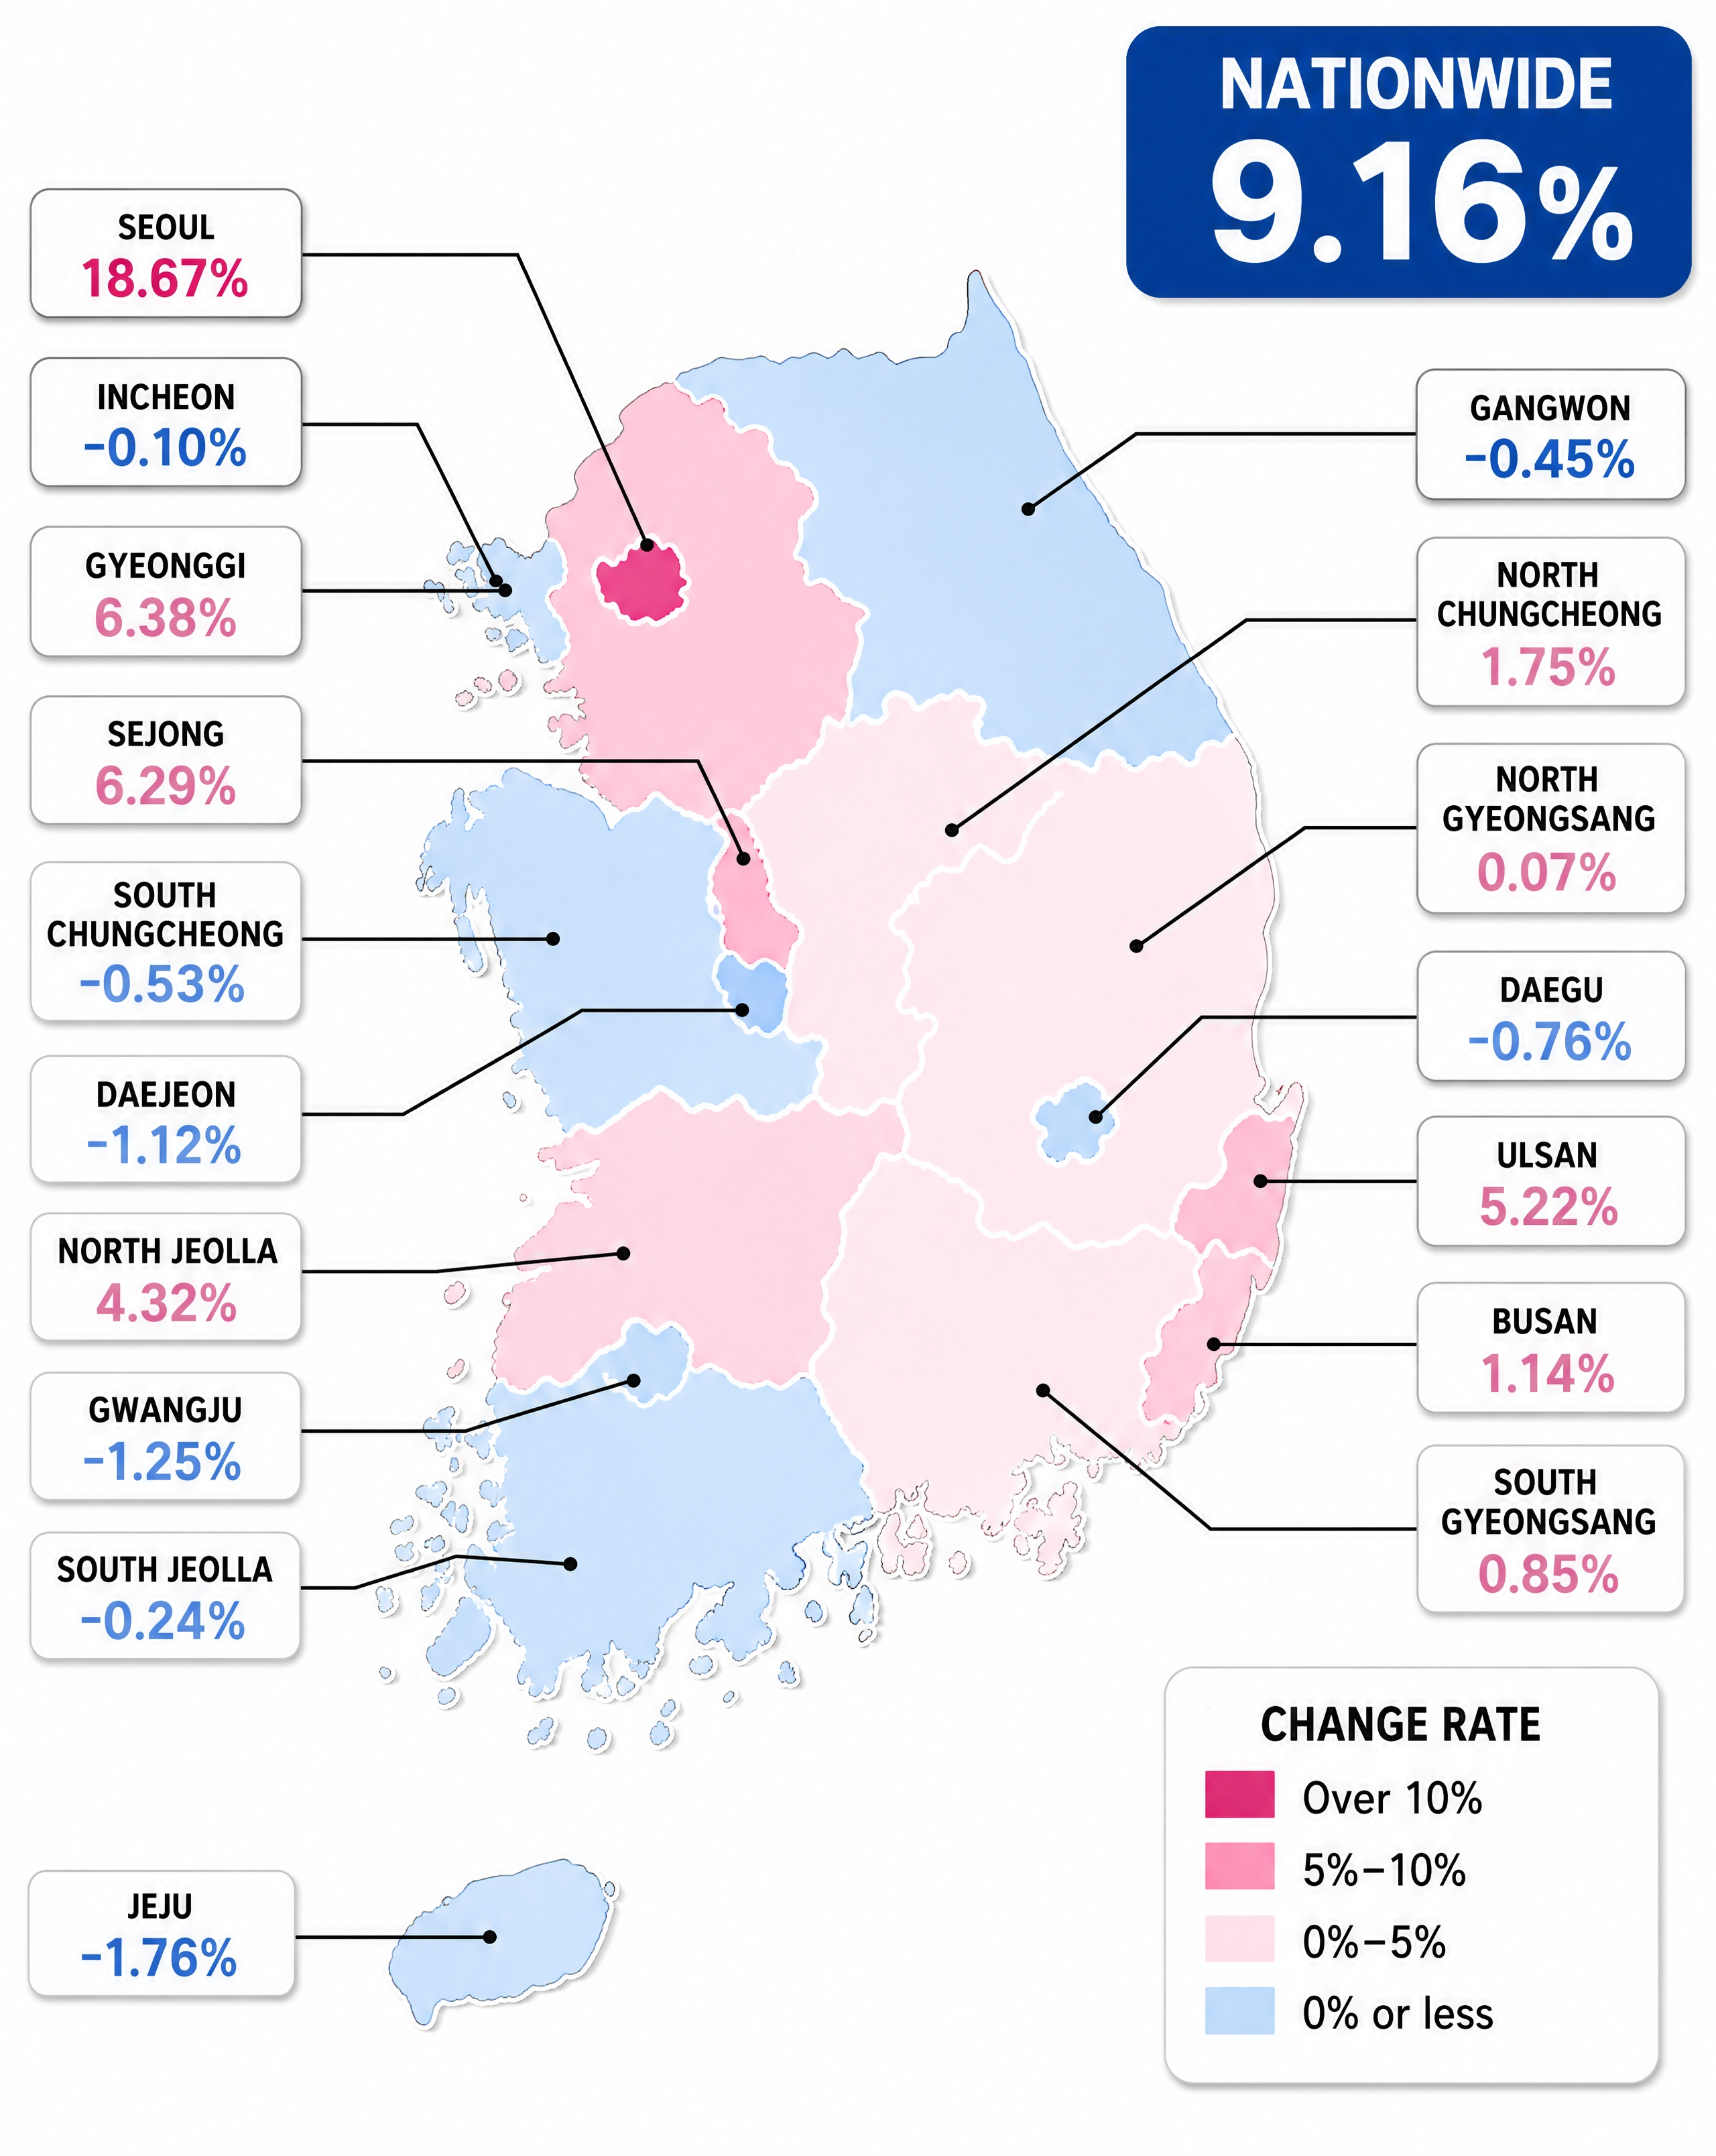
Sur le marché, les appartements de Séoul ont enchaîné en juillet leur 76e semaine consécutive de hausse. Les 25 arrondissements de la capitale sont classés en zone d’autorisation préalable des transactions jusqu’au 31 décembre 2026.
Un détail que peu relèvent. Le taux de réalisation des prix officiels, c’est-à-dire le rapport entre la valeur officielle et le prix de marché, reste gelé à 69 % pour la quatrième année. La hausse de 18,6 % reflète donc le marché, et non un durcissement fiscal déguisé.
La contrainte qui ne se négocie pas
Sous tout cela, il y a la démographie.
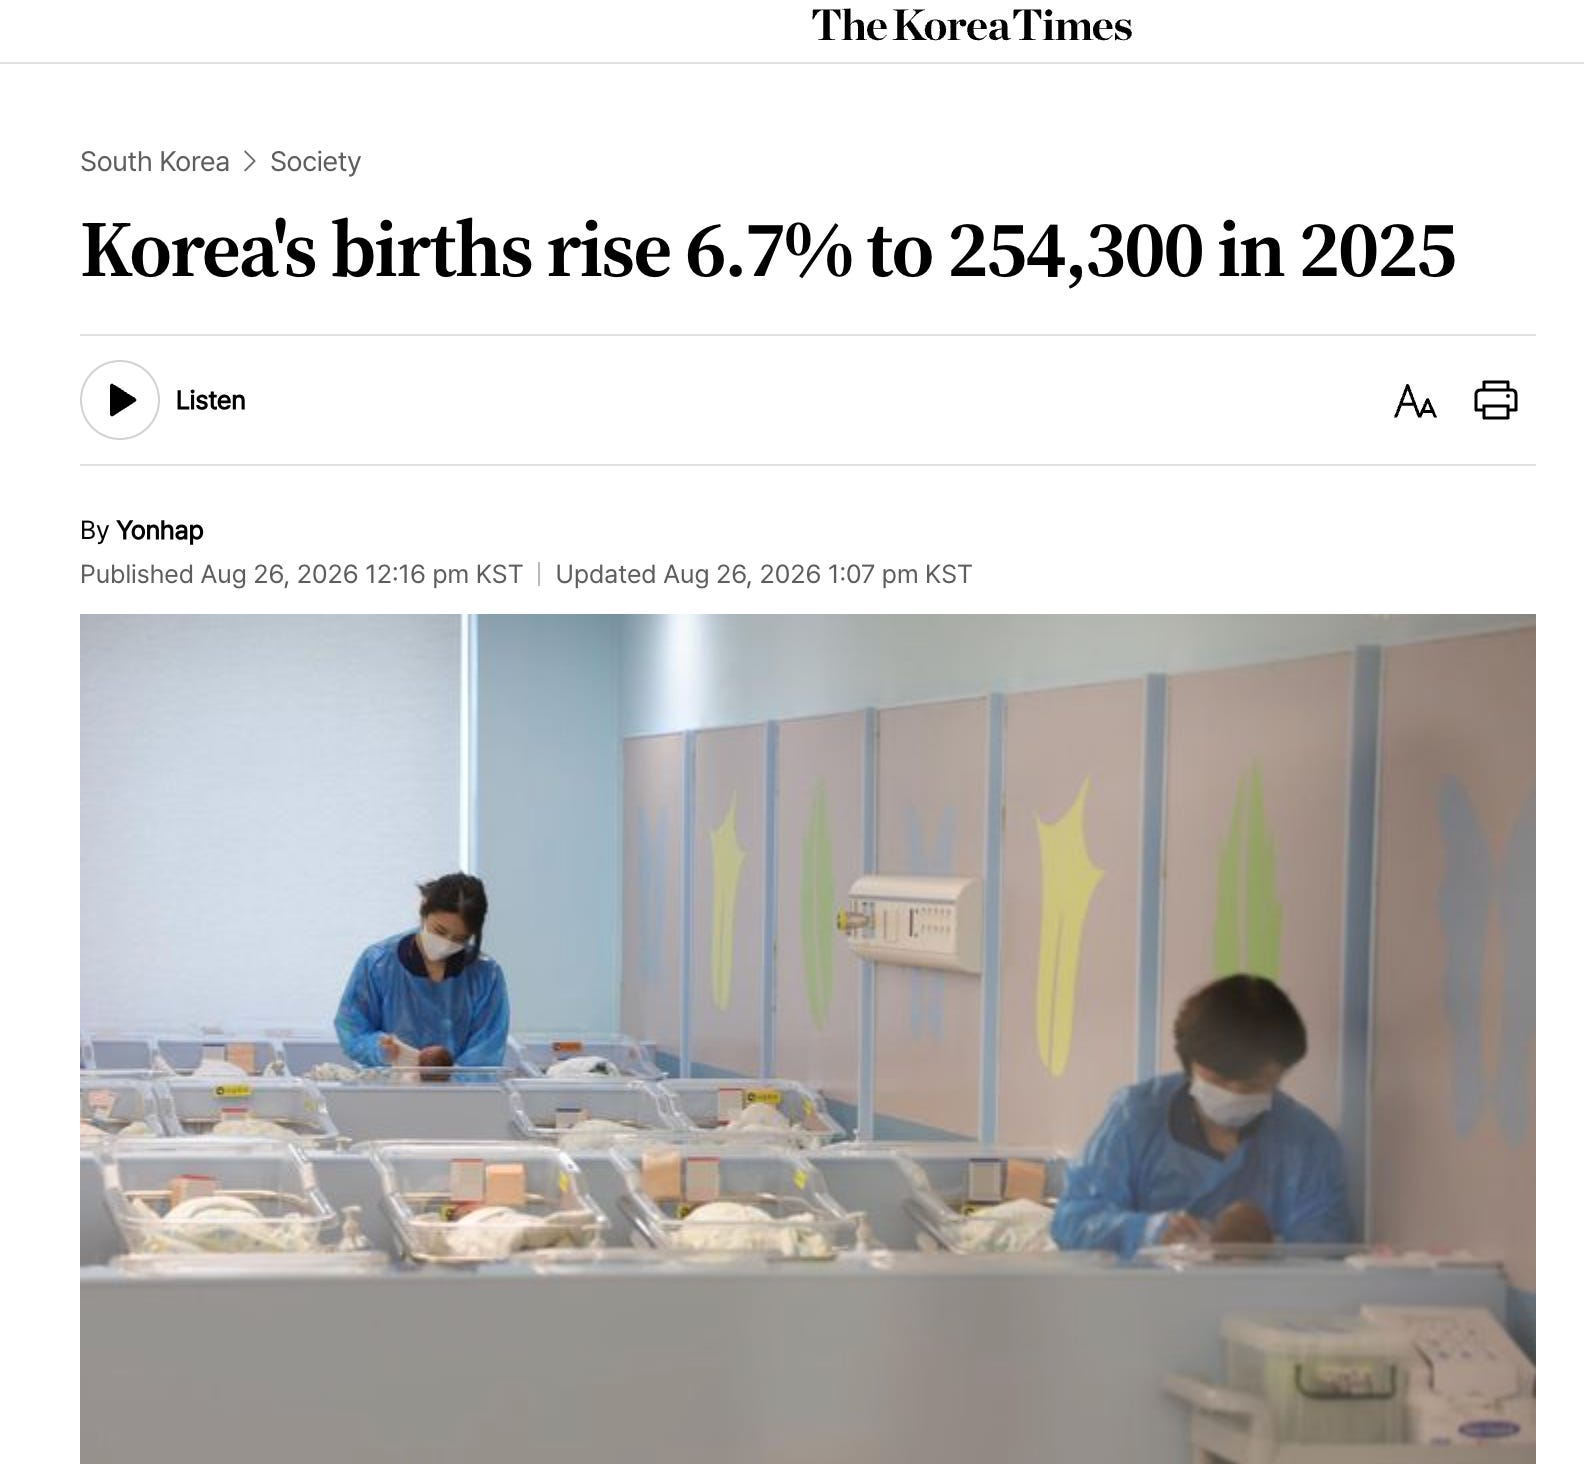
La Corée a enregistré 254 300 naissances en 2025, soit +6,7 %.
L’indice de fécondité remonte à 0,80, contre 0,75 en 2024 et un plancher de 0,72 en 2023. C’est la deuxième hausse consécutive. Elle est célébrée comme une victoire.
Mais le renouvellement des générations exige 2,1 enfants par femme.
Et les décès dépassent toujours les naissances, de près de 109 000 en 2025.
La Corée est enfin une société super-âgée depuis décembre 2024.
Un habitant sur cinq a 65 ans ou plus.
2015-2019, le « boxpi »
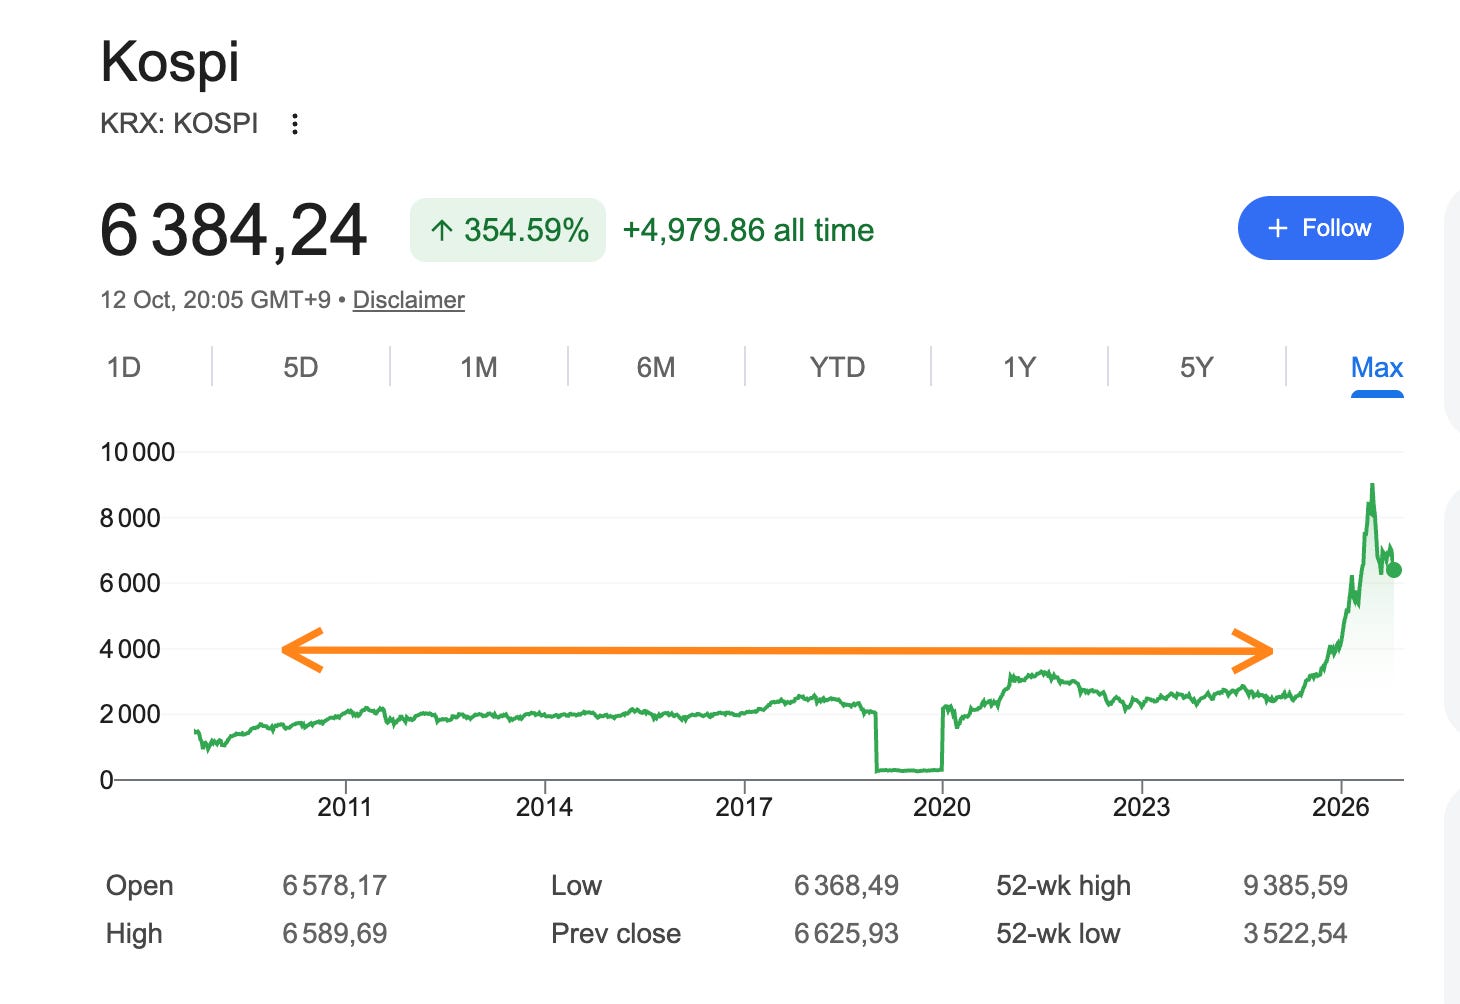
Pendant cinq ans, le Kospi reste coincé dans un couloir de 1 800 à 2 600 points. Les Coréens ont même un mot pour cela, le « boxpi », contraction de « box » et de Kospi.
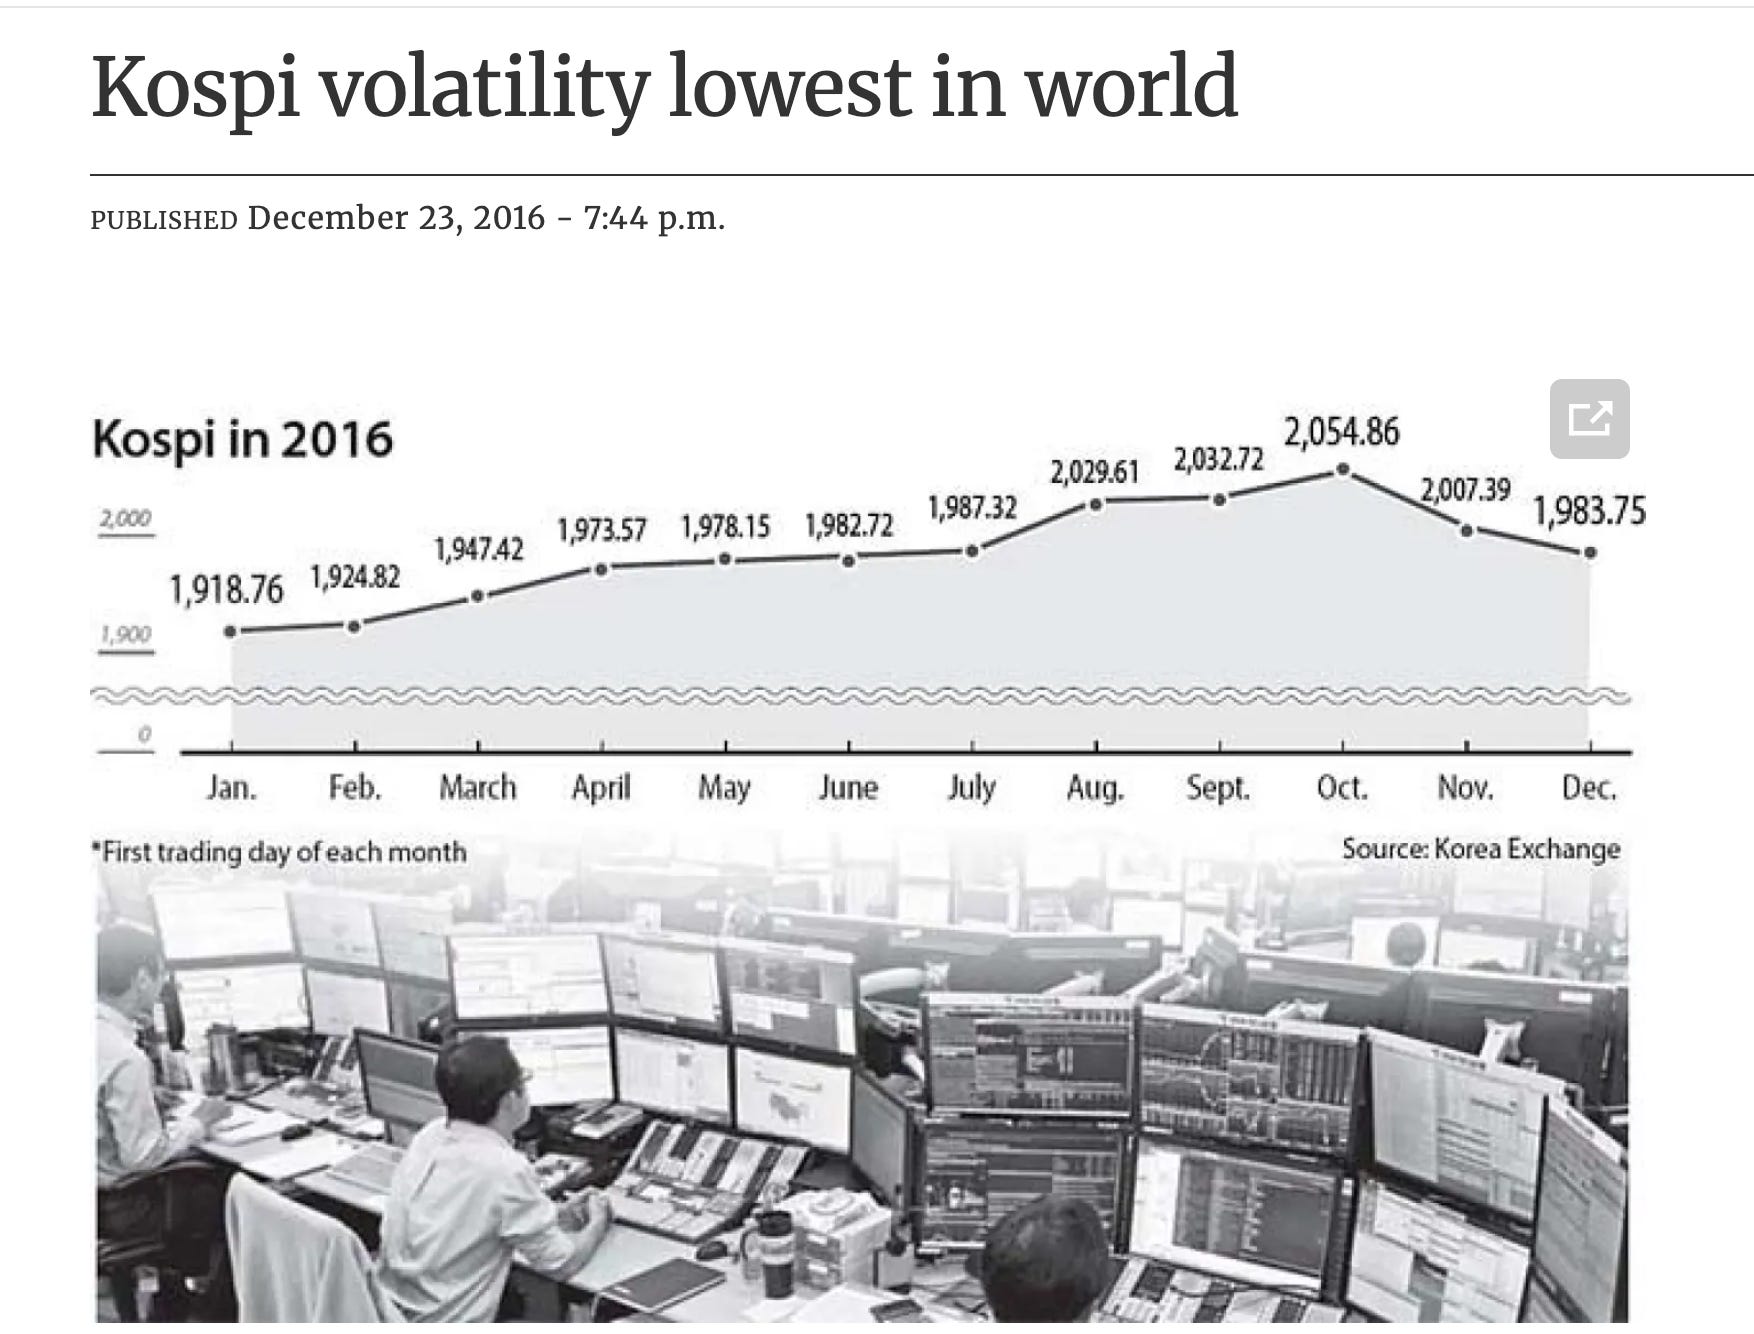
Comme vous pouvez lire le titre, attention aux journalistes et aux analystes.
Les bénéfices atteignent des records en 2017, puis s’effondrent en 2019. Pourtant, le marché peine à valoriser ces profits. Le monde apprend alors l’expression Korea discount, c’est-à-dire la décote structurelle des actions coréennes.
2020-2024, l’illusion retail puis la gueule de bois
Le Kospi atteint son pic à 3 305,21 le 6 juillet 2021. Ensuite, la descente est rude.
L’indice recule de 24,9 % en 2022, puis de 9,63 % en 2024.
En décembre, la loi martiale vient ajouter une crise politique à la crise boursière.
2025-2026, la double détonation
L’indice touche son plus bas à 2 293,70 le 9 avril 2025, sous la menace des droits de douane américains. Puis deux détonateurs explosent en même temps.
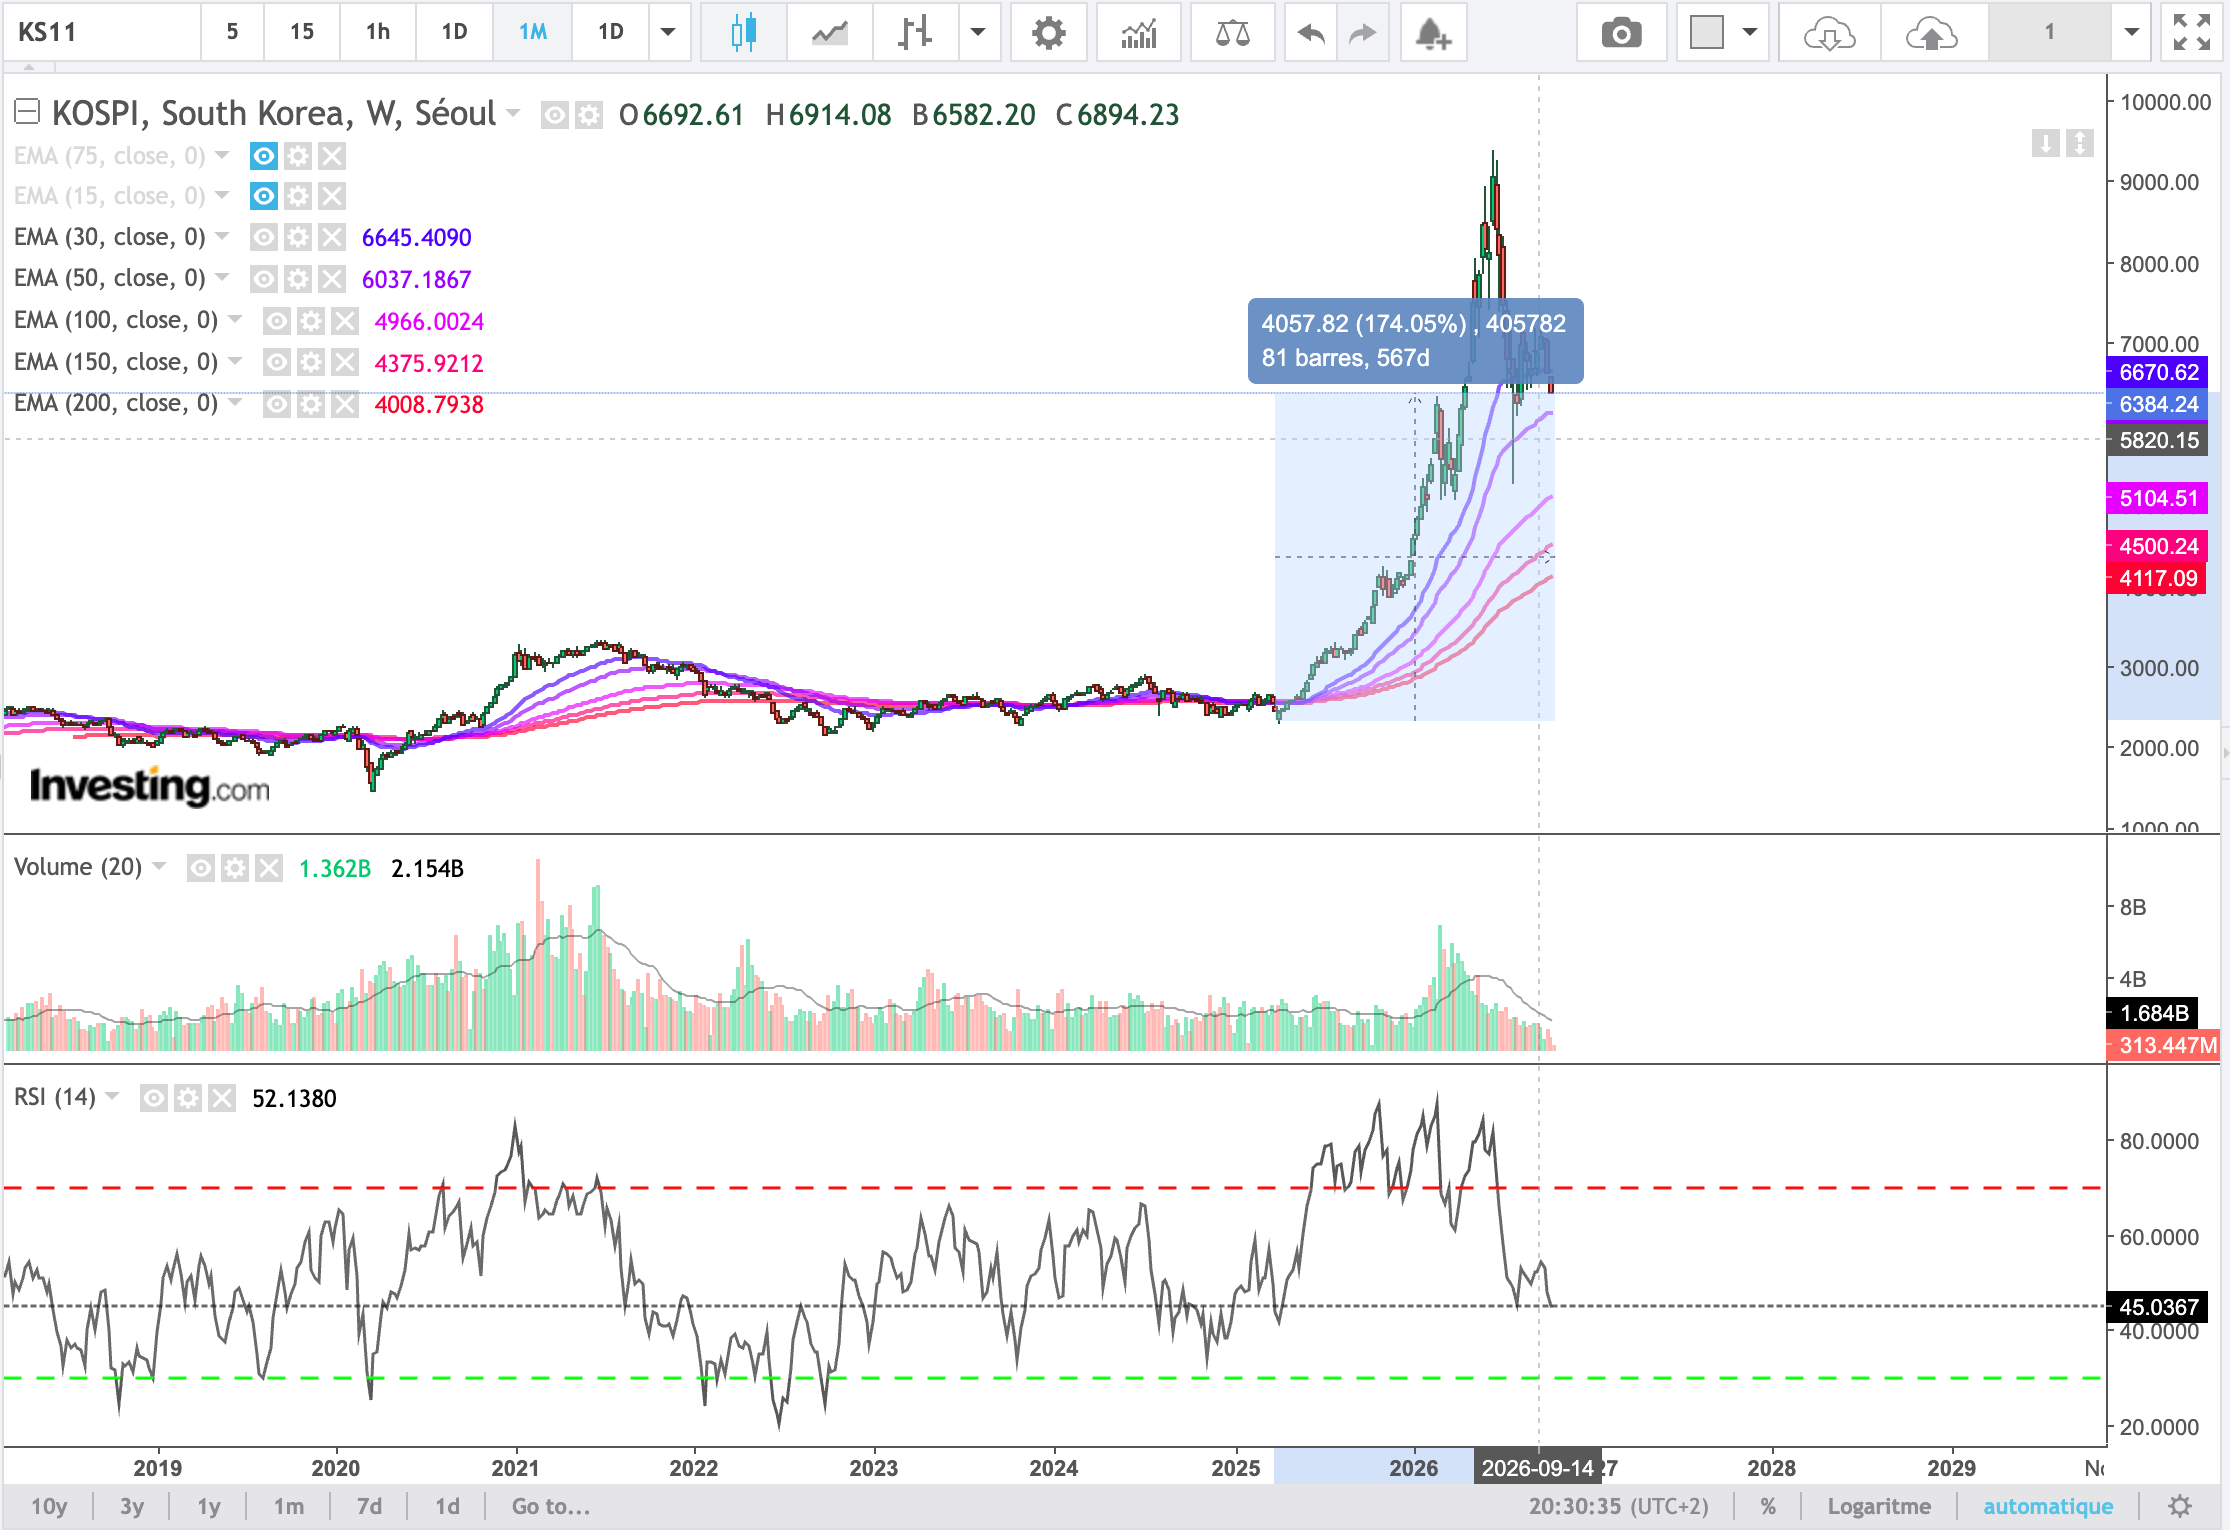
Le premier est la réforme de la gouvernance.
Le second est le supercycle de la mémoire, dopé par les dépenses d’investissement (capex) liées à l’IA.
Scepticisme obligatoire. Et il contredit tout ce qui précède. Si vous n’achetez pas un marché d’actions mais des morceaux de familles, ces beaux chiffres macro ne vous disent rien de ce que vous toucherez vraiment.
Ce n’est pas un boom généralisé.
C’est un secteur qui porte un pays, et un pays qui commence à ressembler à son indice.
3. L’indice, le duel honnête avec le S&P 500
Les faits techniques
Le KOSPI a été lancé le 4 janvier 1983, rétropolé à 100 points au 4 janvier 1980. Pondération par capitalisation, sans aucun plafond individuel. Ça permet à deux titres de faire la moitié de l’indice, là où le Hang Seng plafonne chaque ligne à 8 %. Un choix de construction, pas un accident.
Et c’est un indice de prix, dividendes exclus.
Ce qui invalide toute comparaison naïve avec un S&P 500 en total return.
Le match sur quarante-six ans
De la base 100 du 4 janvier 1980 au 6 909,91 du 11 septembre 2026, le KOSPI compose à 9,49 % par an en prix.
Sur la même fenêtre, le S&P 500 passe de 107,94 à 7 656,98, soit 9,56 % par an.
Match nul, au centième près, sur deux générations.
Mais ce match nul est un mensonge par omission.
Et c’est toute la thèse de cet épisode. Le KOSPI exclut les dividendes. Le S&P 500 les a distribués et ses actionnaires les ont réinvestis.
Tout l’écart de richesse réelle entre les deux places tient dans cette ligne oubliée du prospectus.
Le S&P 500 est un indice de composition. Les gagnants remplacent les perdants et partagent leurs profits.
Le Hang Seng est un indice de cycle. Il oscille entre expansion et compression de multiple.
Le KOSPI est un indice de gouvernance. Ses bénéfices croissent, mais ils ne sont pas partagés. Et le marché price cette non-remise depuis soixante ans.
La décennie perdue coréenne n’a jamais été un problème de croissance des bénéfices. C’était un problème de partage.
Les dix dernières années, puis le rattrapage violent
De fin 2015 (1 961,31 points) à fin 2025 (4 214,17), le KOSPI compose à 7,94 % par an en prix, contre 12,83 % pour le S&P 500. C’est la décennie qui a découragé les allocataires occidentaux.
Recalculez au 11 septembre 2026. Le KOSPI affiche 12,50 % par an, contre 13,14 % pour le S&P 500.
Dix-huit mois ont effacé une décennie de retard.
Le frottement de la devise
Reste la devise. Vous investissez en euros. Le won a perdu environ 13 % face au dollar entre fin 2015 et septembre 2026. Cela représente un peu plus d’un point de performance annualisée évaporé, avant même le mouvement de l’euro face au dollar.
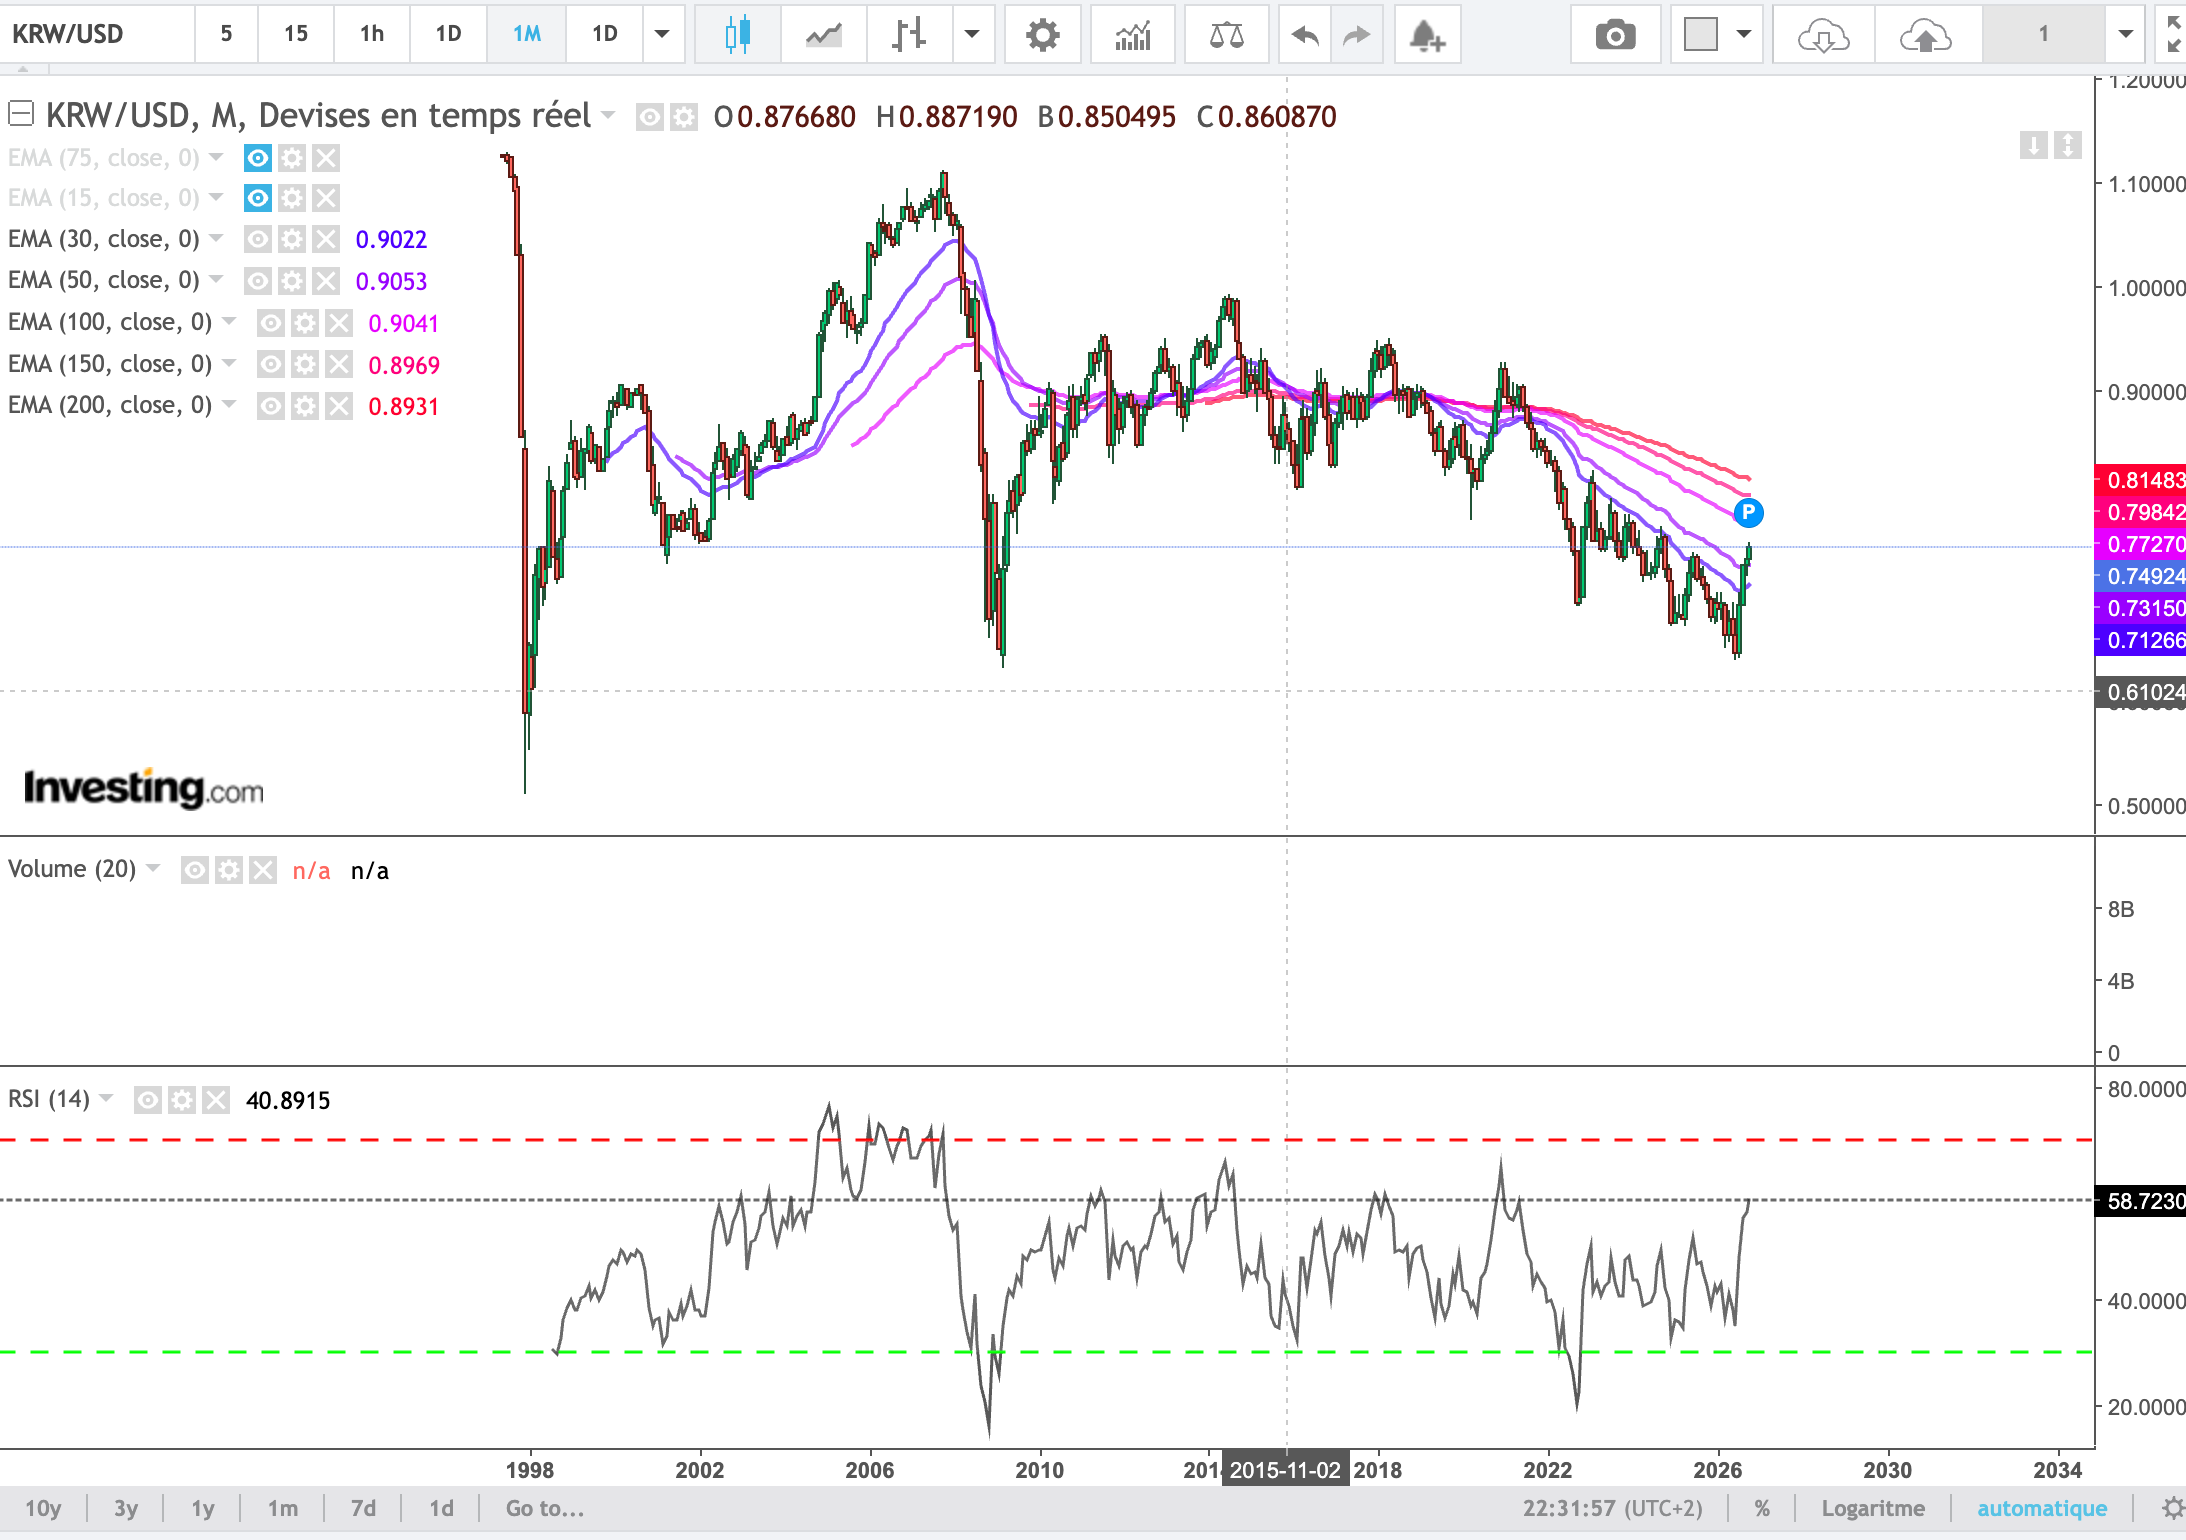
Toutes les performances citées ici sont en wons. Retranchez donc ce frottement. Sachez aussi qu’il peut, comme cet été, se transformer en turbo.
2026, caricature de volatilité
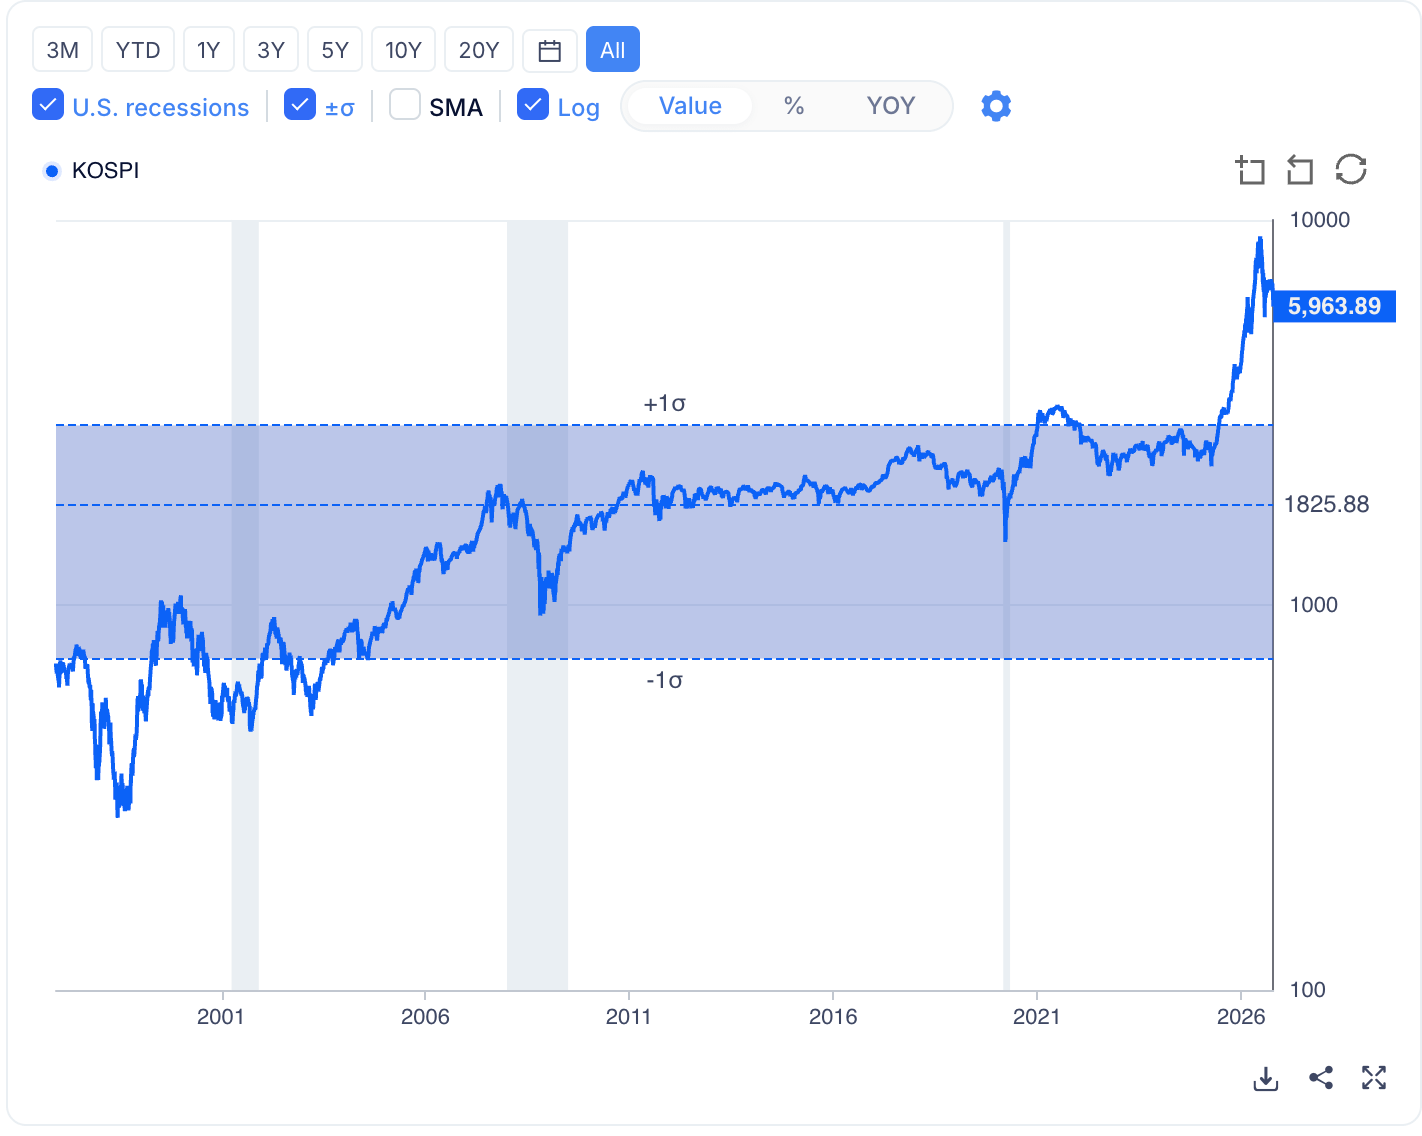
Le KOSPI démarre l’année à 4 214,17 points, après +75,6 % en 2025. C’est la meilleure performance du G20 et de l’OCDE, loin devant le Nikkei (+26,5 %) et le S&P 500 (+16,4 %).
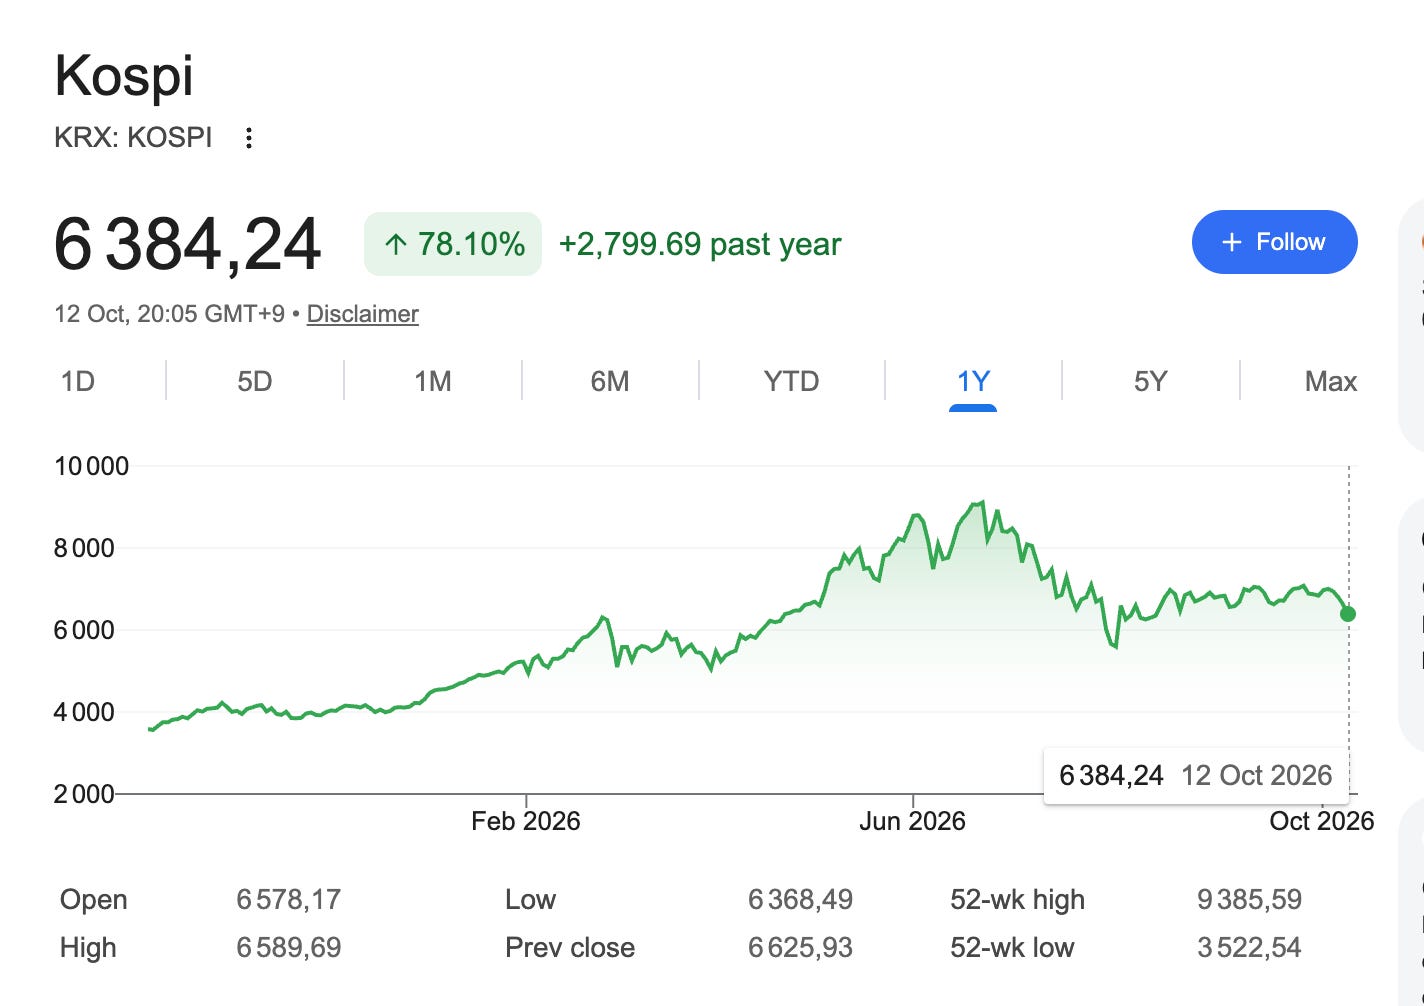
Les 5 000 points sont franchis en séance le 22 janvier. La première clôture au-dessus arrive le 27, à 5 084,85. Les 6 000 tombent le 25 février. Le record de clôture atteint 7 981,41 le 14 mai. Les 8 000 suivent le 26 mai.
Fin janvier, la capitalisation coréenne dépasse l’Allemagne.
Fin février, elle passe devant la France.
Début juin, elle devient la sixième capitalisation mondiale, avec environ 5 040 milliards de dollars, devant l’Inde.
Le 19 juin, l’indice touche son plus haut historique en séance, à 9 385,59.
Le 22, il signe son record de clôture à 9 114,55.
Ce jour-là, SK Hynix ravit à Samsung le fauteuil de première capitalisation du pays pour la première fois en vingt-six ans, à 2 080 400 milliards de wons.
Au 30 juin, le semestre affiche +101,14 %. Depuis fin 2024, la hausse atteint +253 % en dix-huit mois.
Aucun marché de cette taille n’avait fait ça depuis le Japon de 1989.
Je choisis la comparaison à dessein.
Le krach de juillet 2026, un retournement en deux temps
Premier temps, la cotation de SK Hynix à New York
Le 23 juin, le KOSPI perd 9,99 %. Samsung et SK Hynix reculent de plus de 12 % chacun.
Le 10 juillet, SK Hynix entre au Nasdaq via des ADR, des certificats représentatifs d’actions étrangères, pour 26,51 milliards de dollars. C’est la plus grosse introduction d’une société étrangère de l’histoire de Wall Street. Le titre gagne 14 % le premier jour.
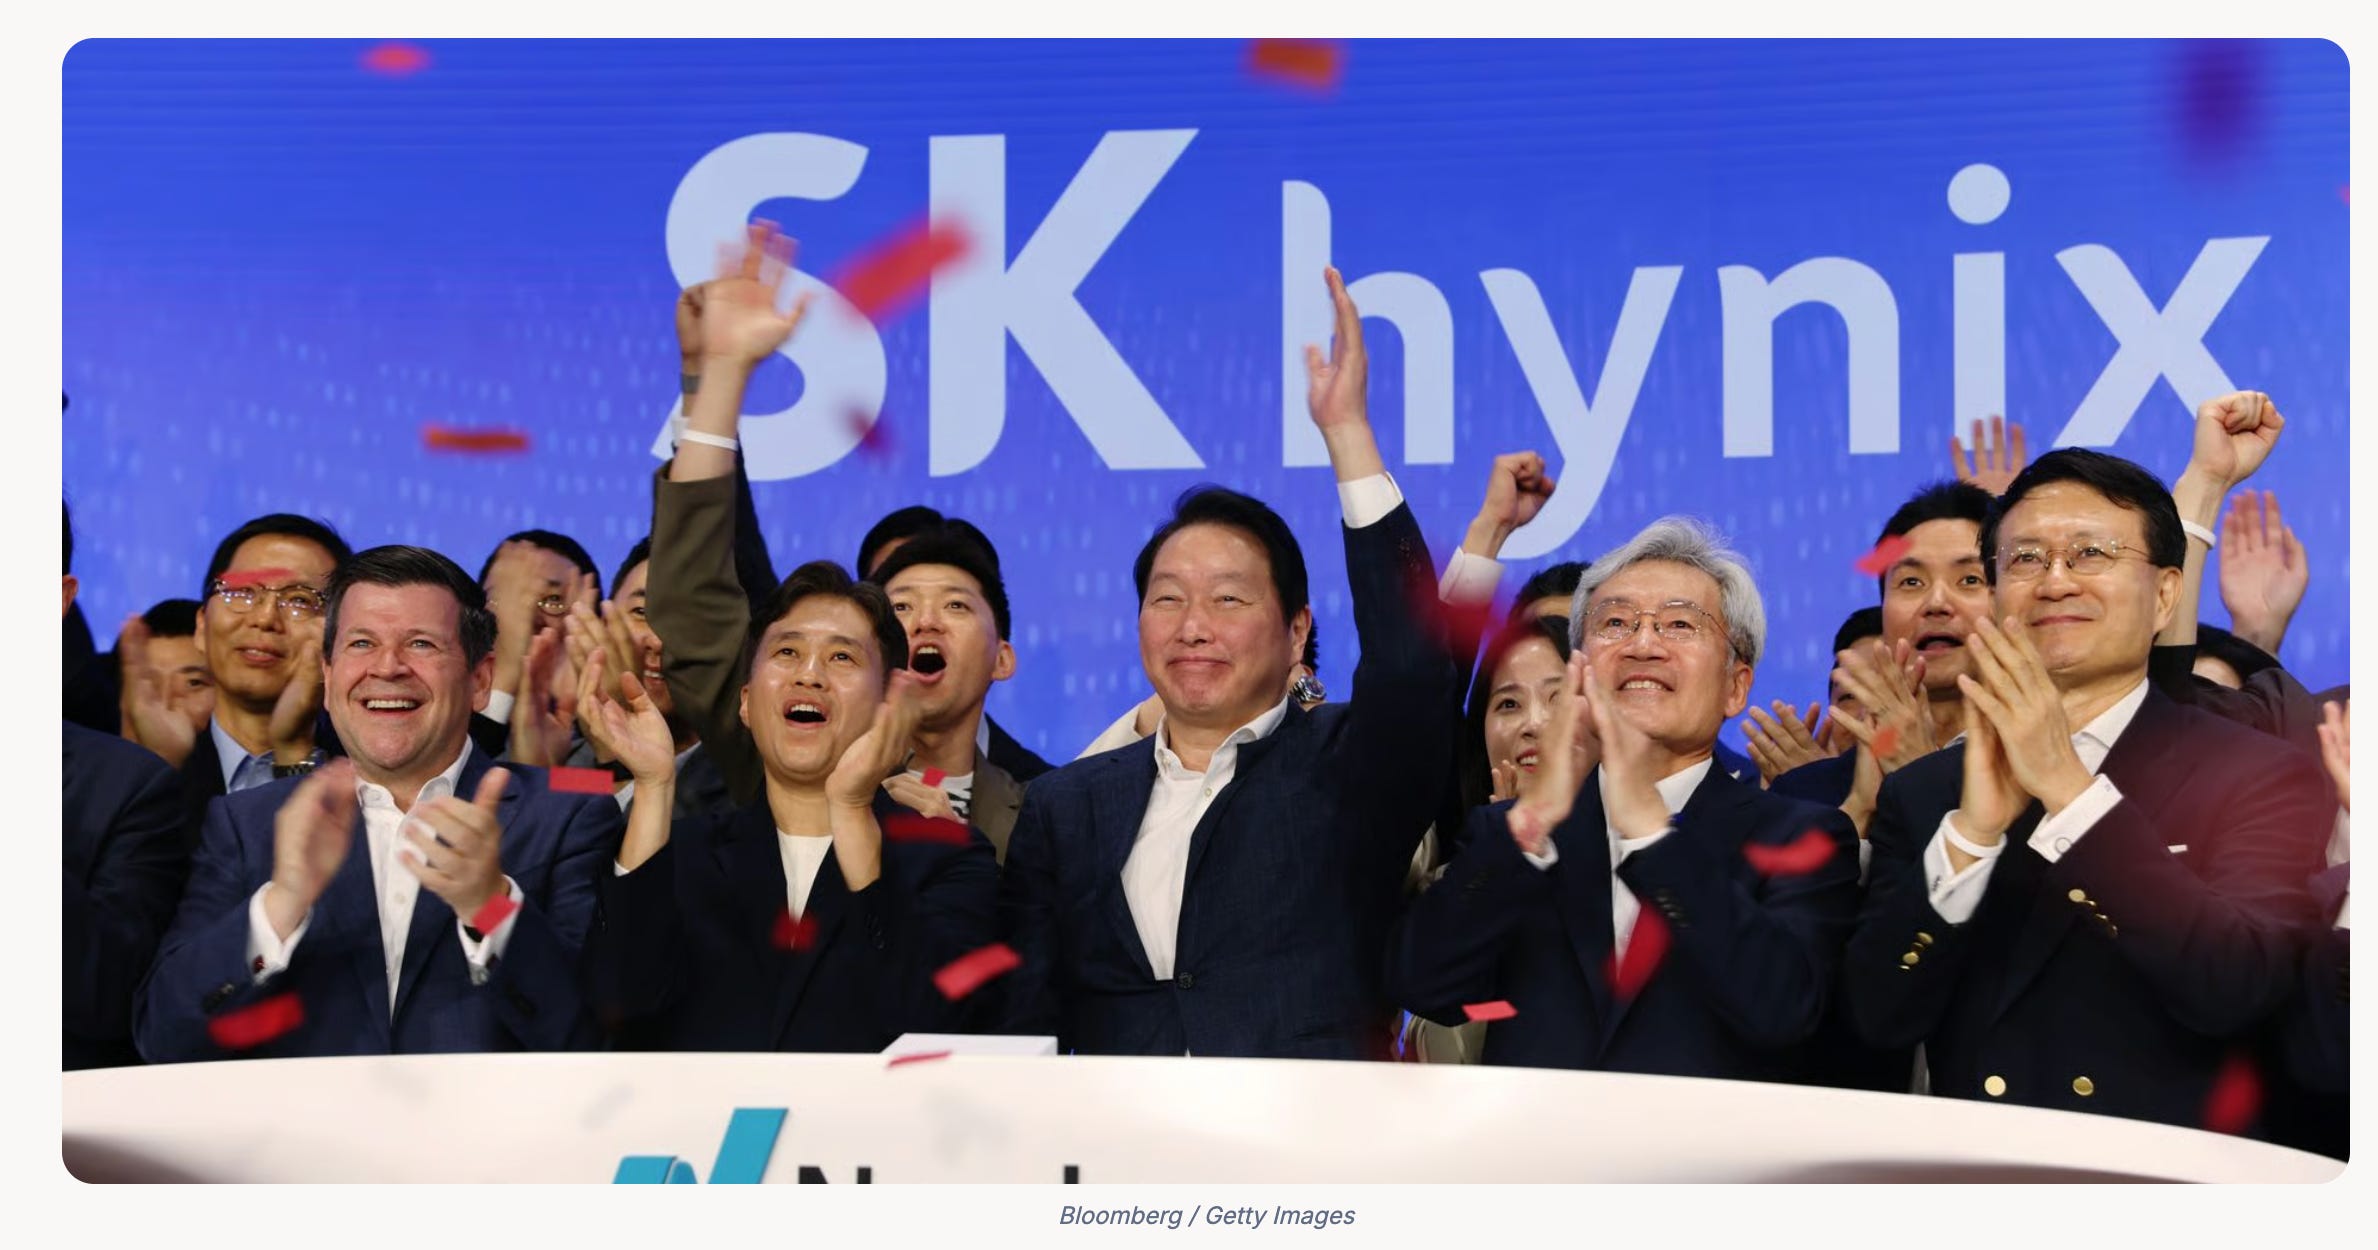
Trois jours plus tard, le lundi 13 juillet, le KOSPI perd près de 9 % et repasse sous les 7 000 points. La presse locale rattache directement la chute à cette cotation américaine. Dès le 8 juillet, l’indice était officiellement entré en marché baissier, à plus de 20 % sous son record de juin.
Retenez cet épisode. Il n’est pas anecdotique.
Second temps, la capitulation
Le 27 juillet, CXMT, le champion chinois de la mémoire, se cote à Shanghai. L’action bondit de 466 % le premier jour. L’opération lève 57,92 milliards de yuans, soit environ 8,6 milliards de dollars. C’est la plus grosse introduction en bourse d’Asie de l’année.
Le message est reçu cinq sur cinq. La mémoire chinoise arrive.
Le mardi 28 juillet, le KOSPI chute de 10,84 % à 6 023,66. Le mercredi 29, il perd encore 5,98 % à 5 663,24, avec un creux en séance à 5 262,77.
Les coupe-circuits se déclenchent deux jours consécutifs, une première dans l’histoire de la bourse coréenne.
Le creux de clôture est atteint le jeudi 30 juillet, à 5 593,56.
Juillet s’achève à -22,19 %, pire mois depuis octobre 2008 (-23 %). Le record absolu reste octobre 1997 (-27 %).
Du record de clôture du 22 juin au creux de clôture du 30 juillet, l’indice a perdu 38,6 %.
Le rebond record du 31 juillet
Le vendredi 31 juillet, les résultats de Samsung et de Microsoft suffisent à relancer l’indice de 17,91 % en une séance. Il clôture à 6 595,45, record absolu de hausse quotidienne.
Au 11 septembre, il aura regagné 23,5 % depuis son creux de clôture.
Le coupe-circuit, créé en décembre 1998, s’était déclenché six fois entre 1998 et 2025. Il s’est déclenché neuf fois en 2026 seulement, soit quinze au total au 29 juillet. Les sidecars, ces suspensions temporaires des ordres programmés, ont pulvérisé le record de 2008 dès juin.
Et au milieu de l’euphorie, le 27 mai, la place a lancé ses premiers ETF mono-action à effet de levier 2x.
4. Ce sont les bénéfices qui portent le KOSPI, pas le multiple
C’est l’inverse exact de Hong Kong. Là-bas, la décennie perdue était un dé-rating, c’est-à-dire une baisse du multiple de valorisation. Ici, la preuve tient en deux chiffres.
Au 1er juillet 2026, le KOSPI se payait 22,95 fois ses bénéfices passés et 7,82 fois ses bénéfices attendus. Un tel écart signifie que le consensus anticipe une explosion des profits jamais vue.
Et elle est chiffrée. Goldman Sachs attend plus de 300 % de croissance des bénéfices pour le KOSPI en 2026. C’est sa conviction la plus forte de toute l’Asie.
Elle est aussi documentée.
Samsung Electronics a publié au premier trimestre 2026 un bénéfice opérationnel de 57 200 milliards de wons, en hausse de 756 %.
Attention à la base, car le premier trimestre 2025 était écrasé à 6 700 milliards. Ce seul trimestre dépasse l’exercice 2025 entier, qui s’élevait à 43 600 milliards.
Le chiffre d’affaires atteint un record de 133 900 milliards.
Depuis, la série continue.
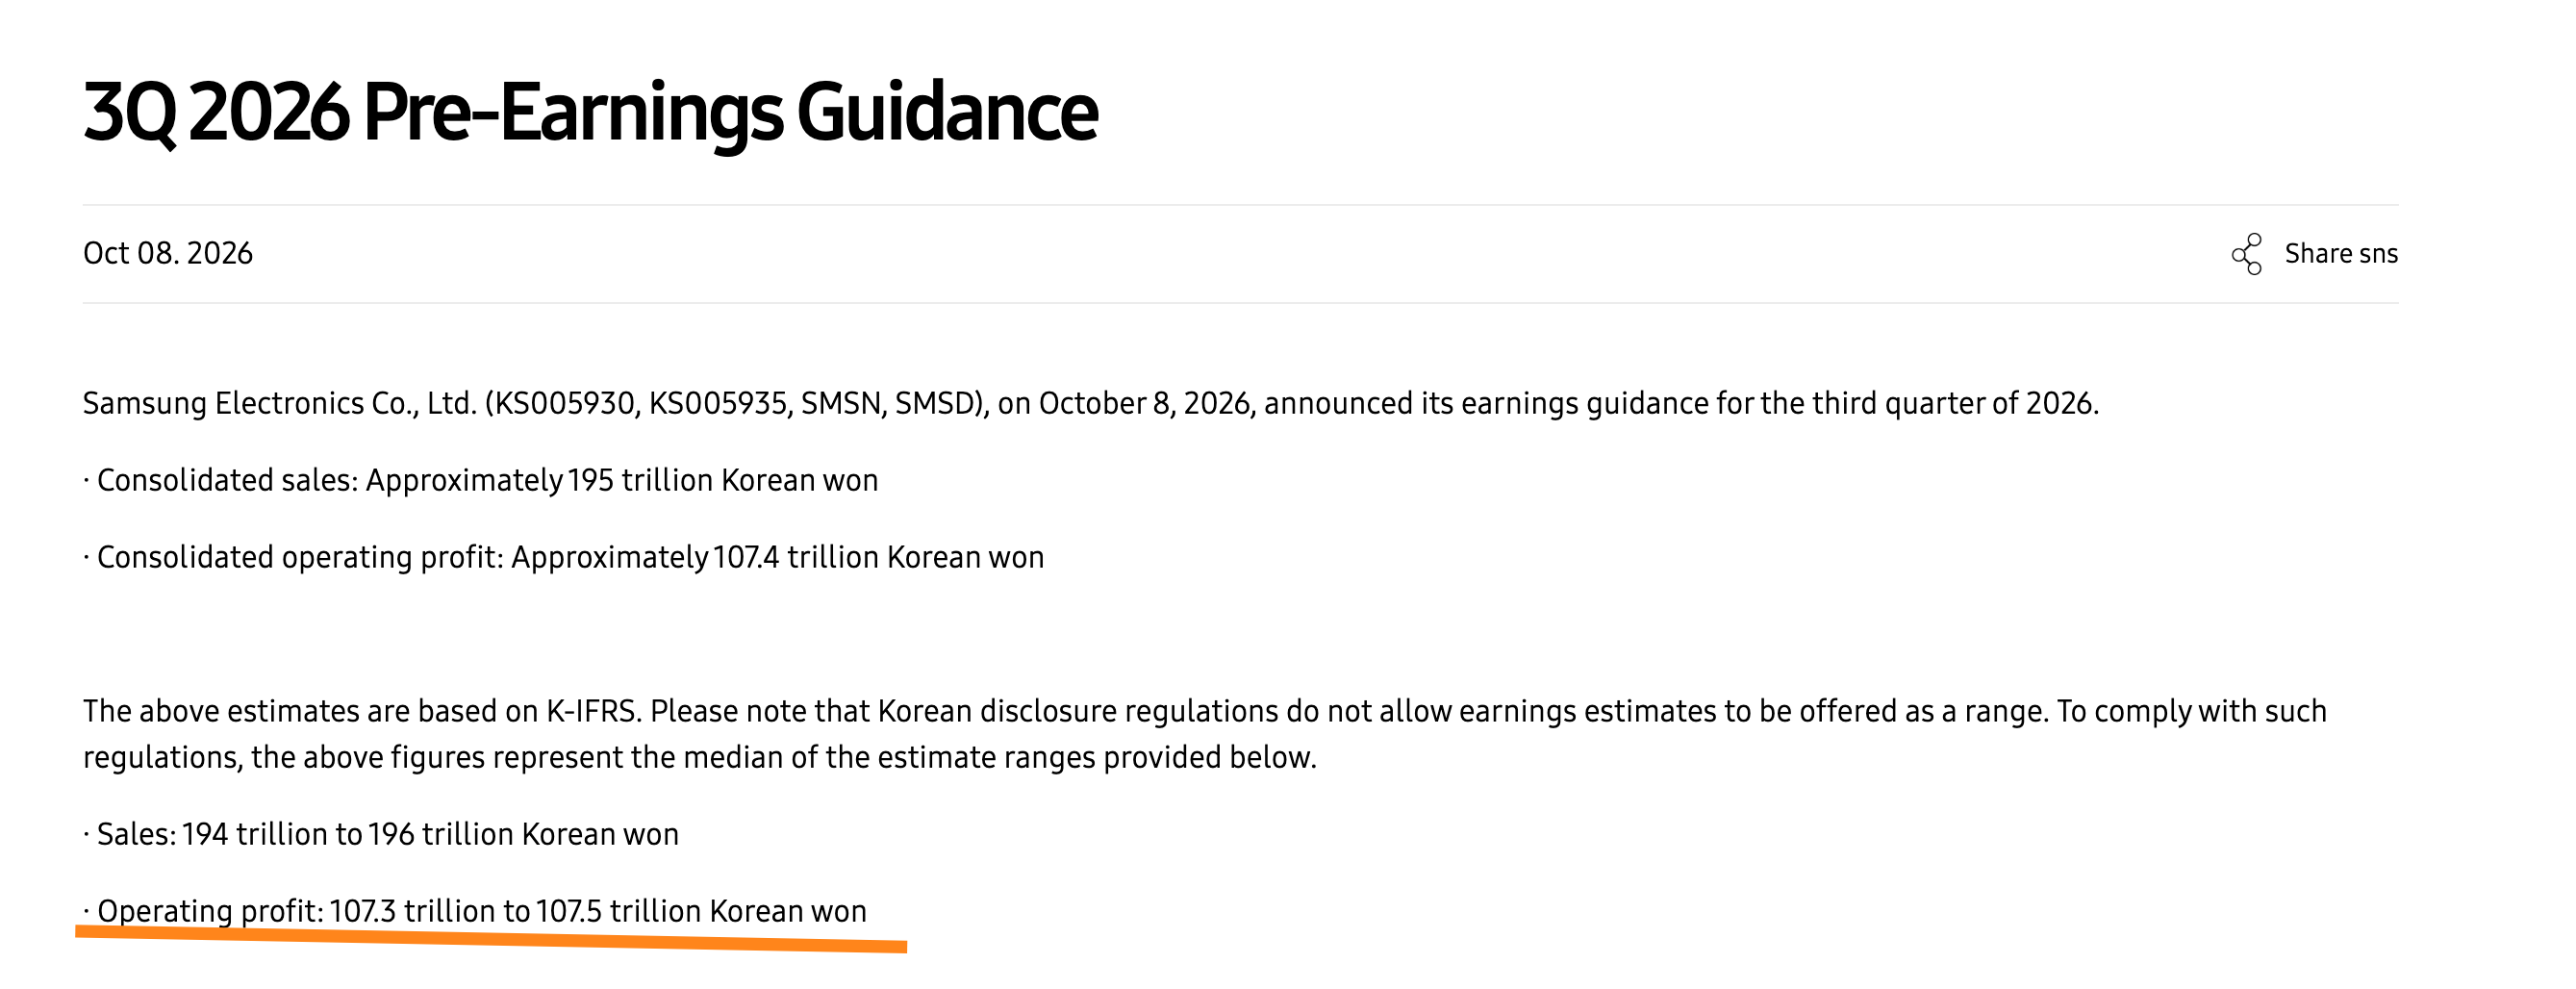
Samsung a publié 89 490 milliards de bénéfice opérationnel au deuxième trimestre, puis annoncé environ 107 400 milliards pour le troisième.
SK Hynix affiche 37 600 milliards de bénéfice opérationnel au premier trimestre, en hausse de 405 %.
Sa marge opérationnelle atteint 76 % et son chiffre d’affaires progresse de 198 %.
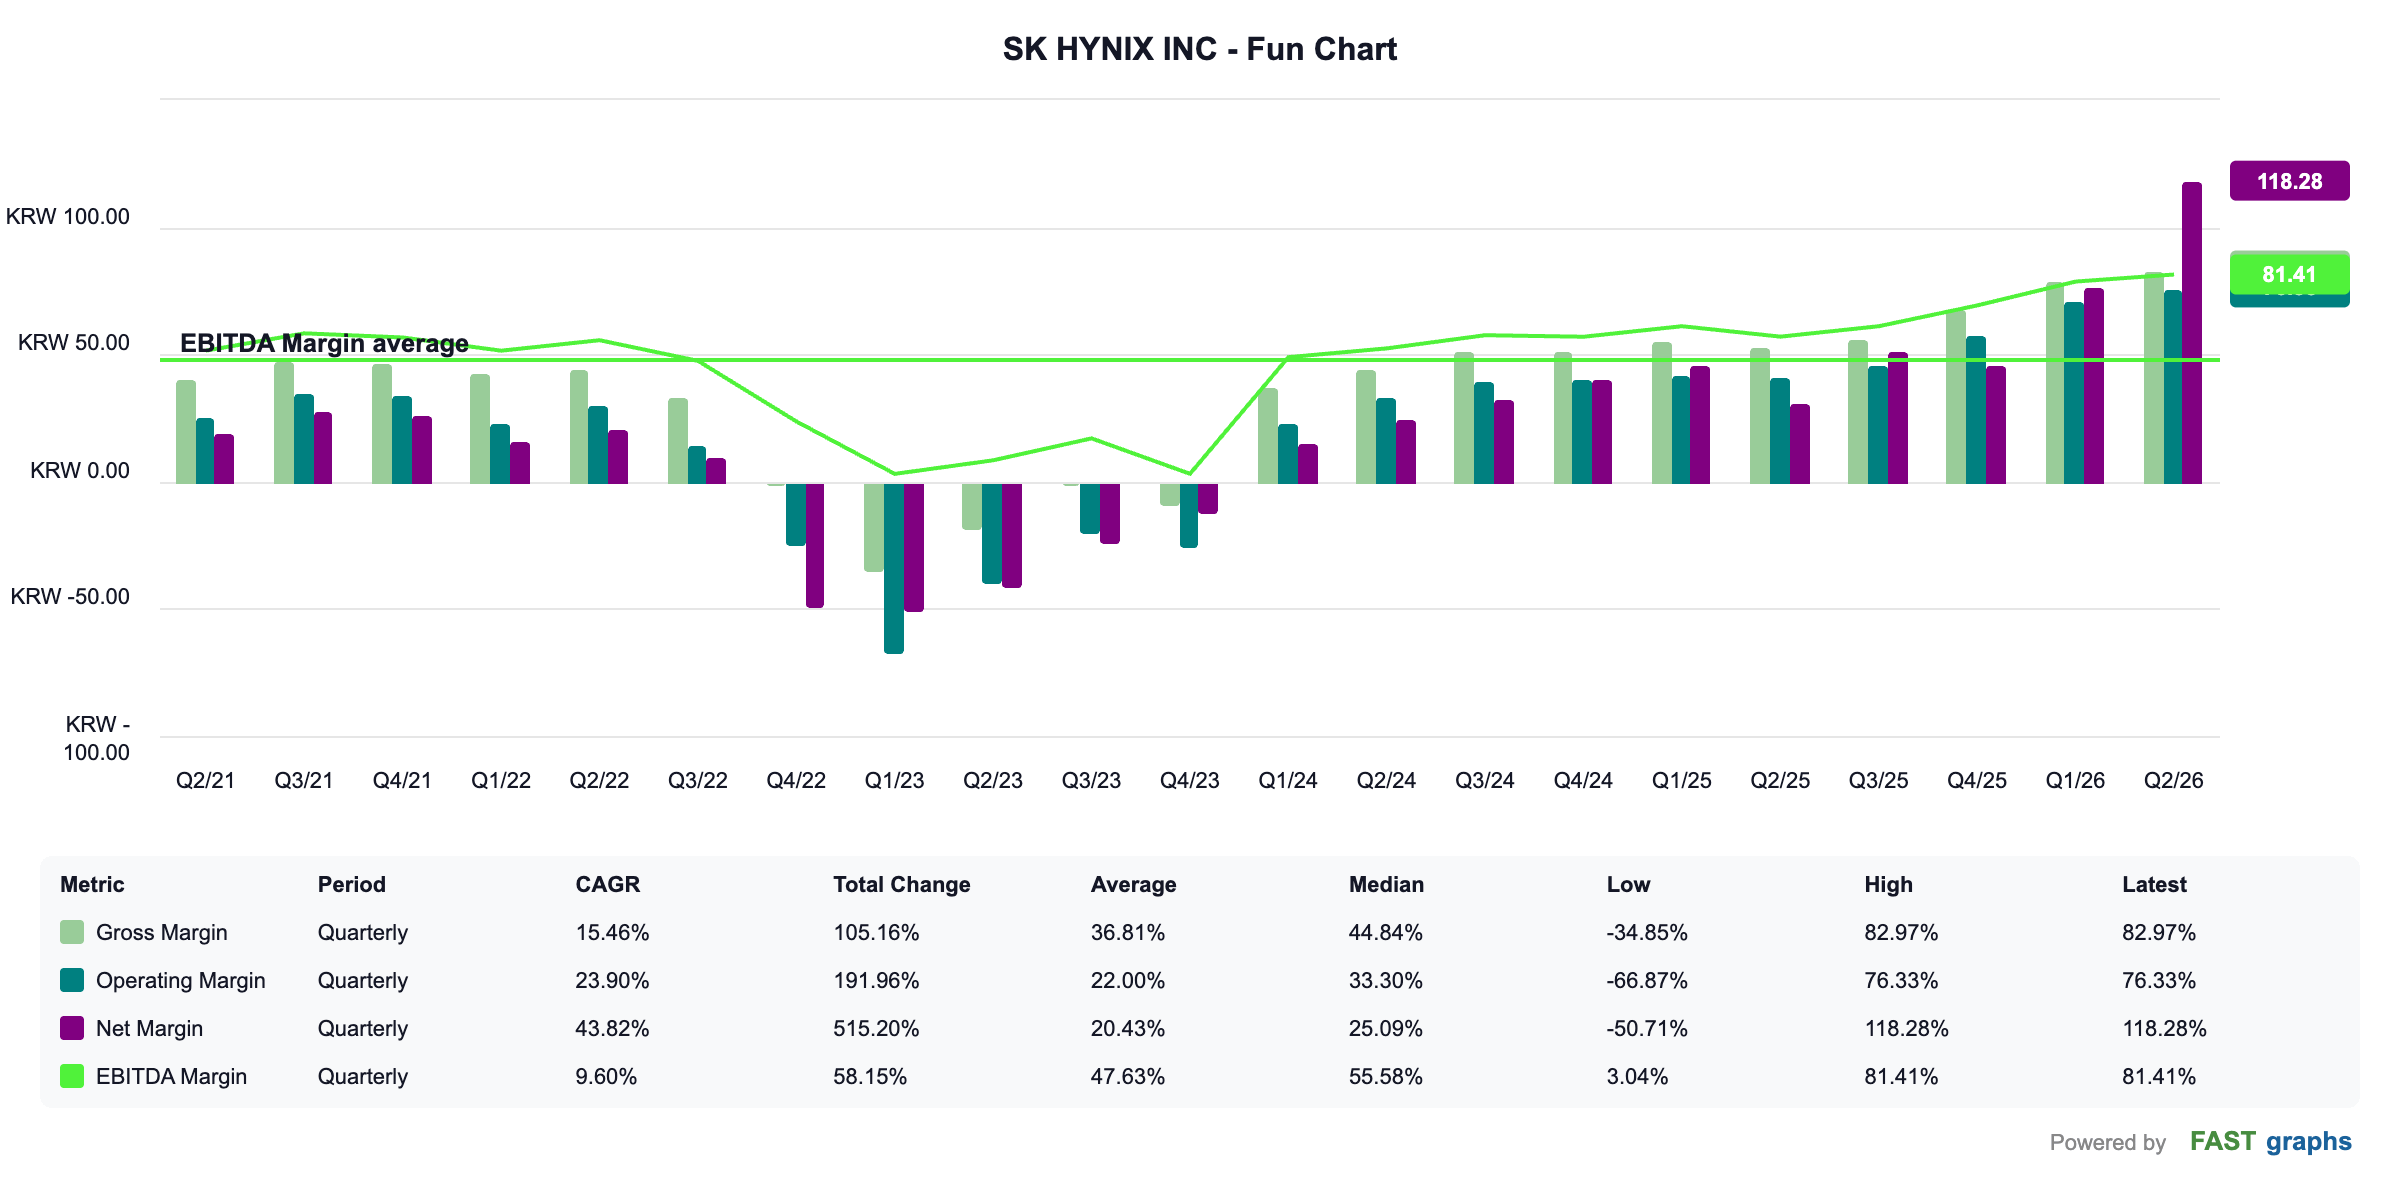
Ce sont des chiffres de fin de cycle autant que de début de cycle. Mais ils sont réels, encaissés et publiés.
Et au plus fort de la panique, fin juillet, le PER prospectif du KOSPI est tombé sous son niveau de la crise de 2008.
Le marché a donc vendu les plus gros bénéfices futurs de l’histoire coréenne à un multiple plus bas qu’au cœur de la crise financière.
Décidez vous-même lequel des deux avait tort.
Un KOSPI bipolaire, la décote coréenne s’est concentrée
Et pourtant, je contredis ici tout ce qui précède. Le KOSPI cher de 2026 n’est pas cher. Il est bipolaire.
Le price-to-book de l’indice, c’est-à-dire sa valorisation rapportée aux capitaux propres comptables, est passé de 0,8x en 2024 à 1,4x fin 2025.
Il est attendu vers 1,9x fin 2026 selon BCG.
Ce niveau reste sous les niveaux américain, taïwanais, indien et européen.
Retirez les semi-conducteurs, et l’on tombe à 1,2x. Retirez en plus la défense, le naval et le nucléaire, et l’on tombe à 1,0x.
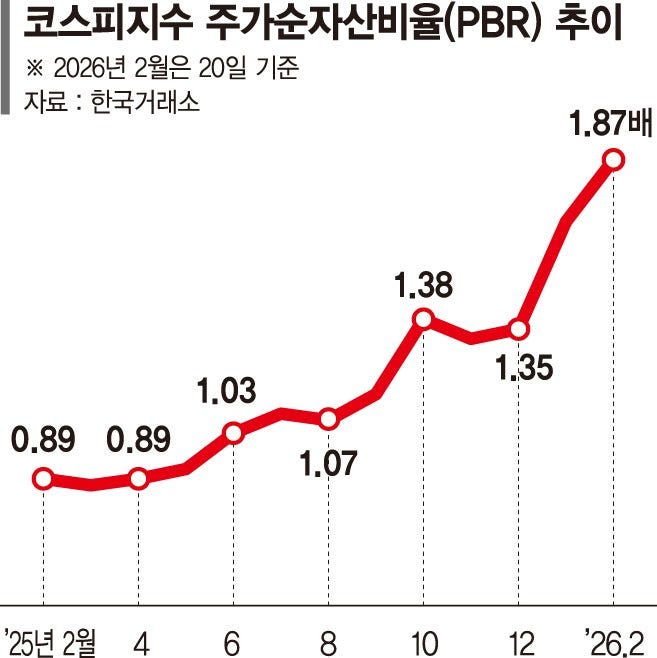
À fin 2025, 541 sociétés, soit 64 % de la cote, traitaient sous leur valeur comptable, contre 553 en 2024. Après le krach de juillet, elles étaient 600 sur 802 actions ordinaires, soit 75 %, le plus haut de l’année.
La décote coréenne n’a donc pas disparu. Elle s’est concentrée.
Deux valeurs ont été revalorisées et ont livré les bénéfices de tout l’indice. Le reste est resté à l’actif net, avec, depuis 2025, une protection légale du minoritaire inédite.
C’est exactement ce qu’un stock picker veut entendre. Le véhicule indiciel, lui, est devenu le mauvais instrument.
Selon le mois, l’indice représente 47 à 60 % de pari sur la mémoire. Son acheteur marginal est endetté. Et il est fortement corrélé au Nikkei.
L’inefficience n’est plus dans l’indice. Elle est dans les 75 % de la cote que l’indice a oubliés.
Les risques du KOSPI que le prix ne dit pas
Trois chiffres, parce que je risquais de vous convaincre trop vite.
Des Coréens acheteurs face à des étrangers vendeurs
D’abord, le rallye a été porté par les Coréens contre les étrangers.
Les ventes nettes étrangères ont atteint 148 320 milliards de wons au seul premier semestre 2026, puis 31 660 milliards en juillet. Cela fait environ 180 000 milliards cumulés sur sept mois.
Un acheteur marginal endetté
Ensuite, l’acheteur marginal est endetté. La dette sur marge a atteint un record de 38 630 milliards de wons le 24 juin 2026, à des taux de 7 à 9 %.
Et voici la donnée dure qui vaut mieux que toutes les estimations.
Les liquidations forcées pour appels de marge non honorés ont atteint 1 120 milliards de wons sur le seul mois de juin, en hausse de 58,6 % sur mai.
Un acheteur qui emprunte à 8 % pour acheter un indice à +101 % en six mois. Voilà toute l’explication des 28 et 30 juillet. Ce n’était pas de la vente fondamentale. C’étaient des appels de marge en chaîne.
Le plafond mécanique des fonds américains
Enfin, il existe un plafond mécanique. Au-delà d’un certain poids combiné de Samsung et SK Hynix, les fonds américains soumis à l’Investment Company Act deviennent vendeurs forcés. Chaque point de pondération supplémentaire déclenche de l’ordre de 2 milliards de dollars de ventes, selon une estimation de Goldman Sachs de fin juin.
Ajoutez une corrélation élevée avec le Nikkei, nettement supérieure à celle observée avec le Nasdaq 100. Le KOSPI et le Nikkei sont deux expressions du même trade sur le capex IA, c’est-à-dire sur les dépenses d’investissement dans l’intelligence artificielle. La séance du 23 juin l’a montré, quand les deux places ont plongé ensemble sur les mêmes deux titres.
Quand ce trade se retourne, il ne demande pas la nationalité de votre indice.
Ce qu’il faut retenir et surveiller sur la bourse coréenne
La thèse tient en une phrase. La croissance des bénéfices coréens est réelle, mais elle est concentrée sur deux valeurs de mémoire, et la décote s’est réfugiée dans le reste de la cote.
Les risques principaux sont connus. L’indice dépend à moitié du cycle de la mémoire. La concurrence chinoise arrive. L’acheteur particulier est endetté et les étrangers vendent de façon structurelle.
Dans les prochains mois, surveillez le poids combiné de Samsung et SK Hynix, le niveau de la dette sur marge, le retour ou non des investisseurs étrangers et la montée en puissance de CXMT.
Pour un investisseur, l’indice est le mauvais instrument.
Le terrain de chasse se trouve dans les sociétés oubliées qui traitent sous leur actif net par exemple.
La suite arrive avec les sections 5 à 8, dont les dix valeurs retenues !