

Le private equity fait souvent peur, car il semble réservé aux initiés. Pourtant, une partie de ce monde est cotée en Bourse et accessible à tous. EQT AB en est l'exemple européen le plus important.
Cette analyse de l'action EQT part de zéro. Elle explique d'abord ce que fait l'entreprise, puis elle entre pas à pas dans les chiffres, jusqu'à la valorisation et aux risques.
J’avais déjà fait une analyse sur un fonds américain du nom de Brookfield Corporation

Des outils gratuits pour réduire l’asymétrie d’information
Avant d’entrer dans le sujet, un point de transparence. Je ne suis pas là pour conseiller qui que ce soit. Entre un ménage qui découvre l’épargne et un professionnel de la finance, l’écart d’information est immense.
Heureusement, certaines personnes construisent des outils gratuits pour rendre cette information claire.
C’est le cas de comparateur pierre papier, un site créé par un professionnel de l’immobilier que je connais. Il analyse les SCPI de façon indépendante, ce qui manquait sur le marché. Il est gratuit à ce jour, simple à comprendre, et fonctionne sur ordinateur comme sur téléphone.
Les foncières cotées arrivent très prochainement, puis le private equity, le sujet de cet article.
Je ne suis en aucun cas payé pour en parler.
Si vous connaissez d’autres solutions gratuites qui aident vraiment les ménages, écrivez-moi. Si elles sont pertinentes, je les mettrai en avant gratuitement.
1. EQT en quelques mots
EQT AB est une société suédoise de capital-investissement, plus connue sous le nom anglais de private equity. Elle a été fondée en 1994 à Stockholm avec Investor AB, la holding de la famille Wallenberg, la plus grande dynastie industrielle de Suède.
Elle est cotée à la Bourse de Stockholm depuis septembre 2019.
L’action a été introduite à 67 couronnes. Elle en vaut environ 289 aujourd’hui.
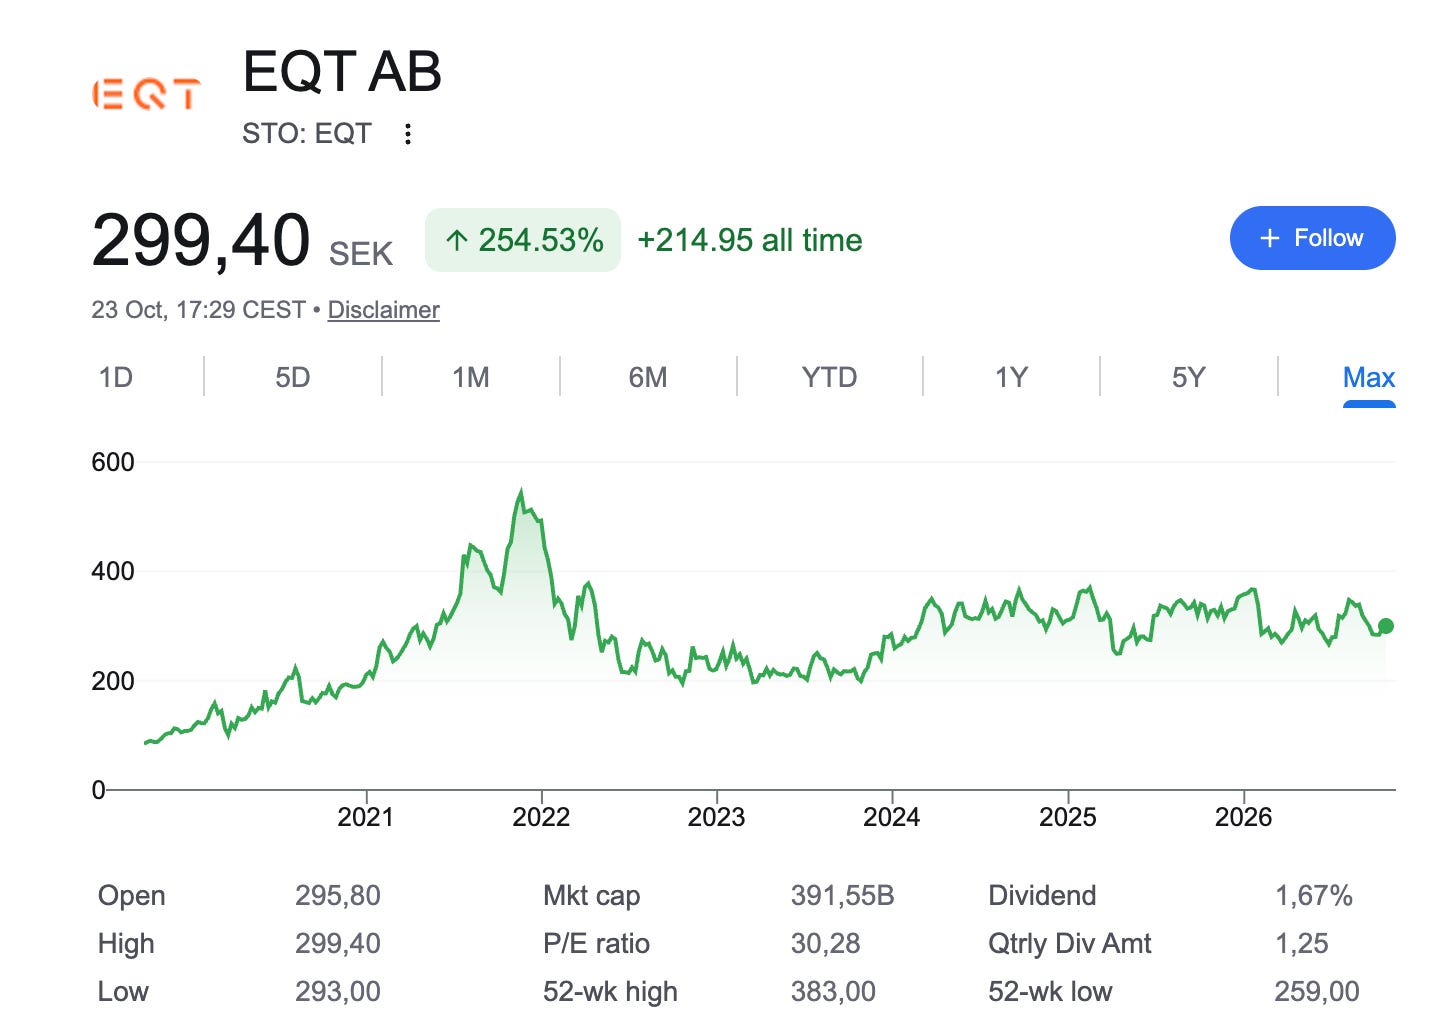
En une phrase, son métier consiste à acheter des entreprises, à les améliorer, puis à les revendre. Elle le fait pour le compte de grands investisseurs, avec plus de 2 200 salariés répartis dans plus de 25 pays.
2. Le métier d’EQT AB, acheter, améliorer, revendre
EQT est un gestionnaire d’actifs. Il ne place pas son propre argent, ou très peu. Il lève de l’argent auprès de grands investisseurs, comme des fonds de pension, des assureurs ou des fonds souverains. De plus en plus, il s’adresse aussi aux particuliers fortunés.
Cet argent est réuni dans des fonds. Un fonds classique dure une dizaine d’années. Pendant les premières années, EQT investit l’argent dans des entreprises non cotées, des infrastructures comme des réseaux d’énergie ou des centres de données, ou de l’immobilier logistique.
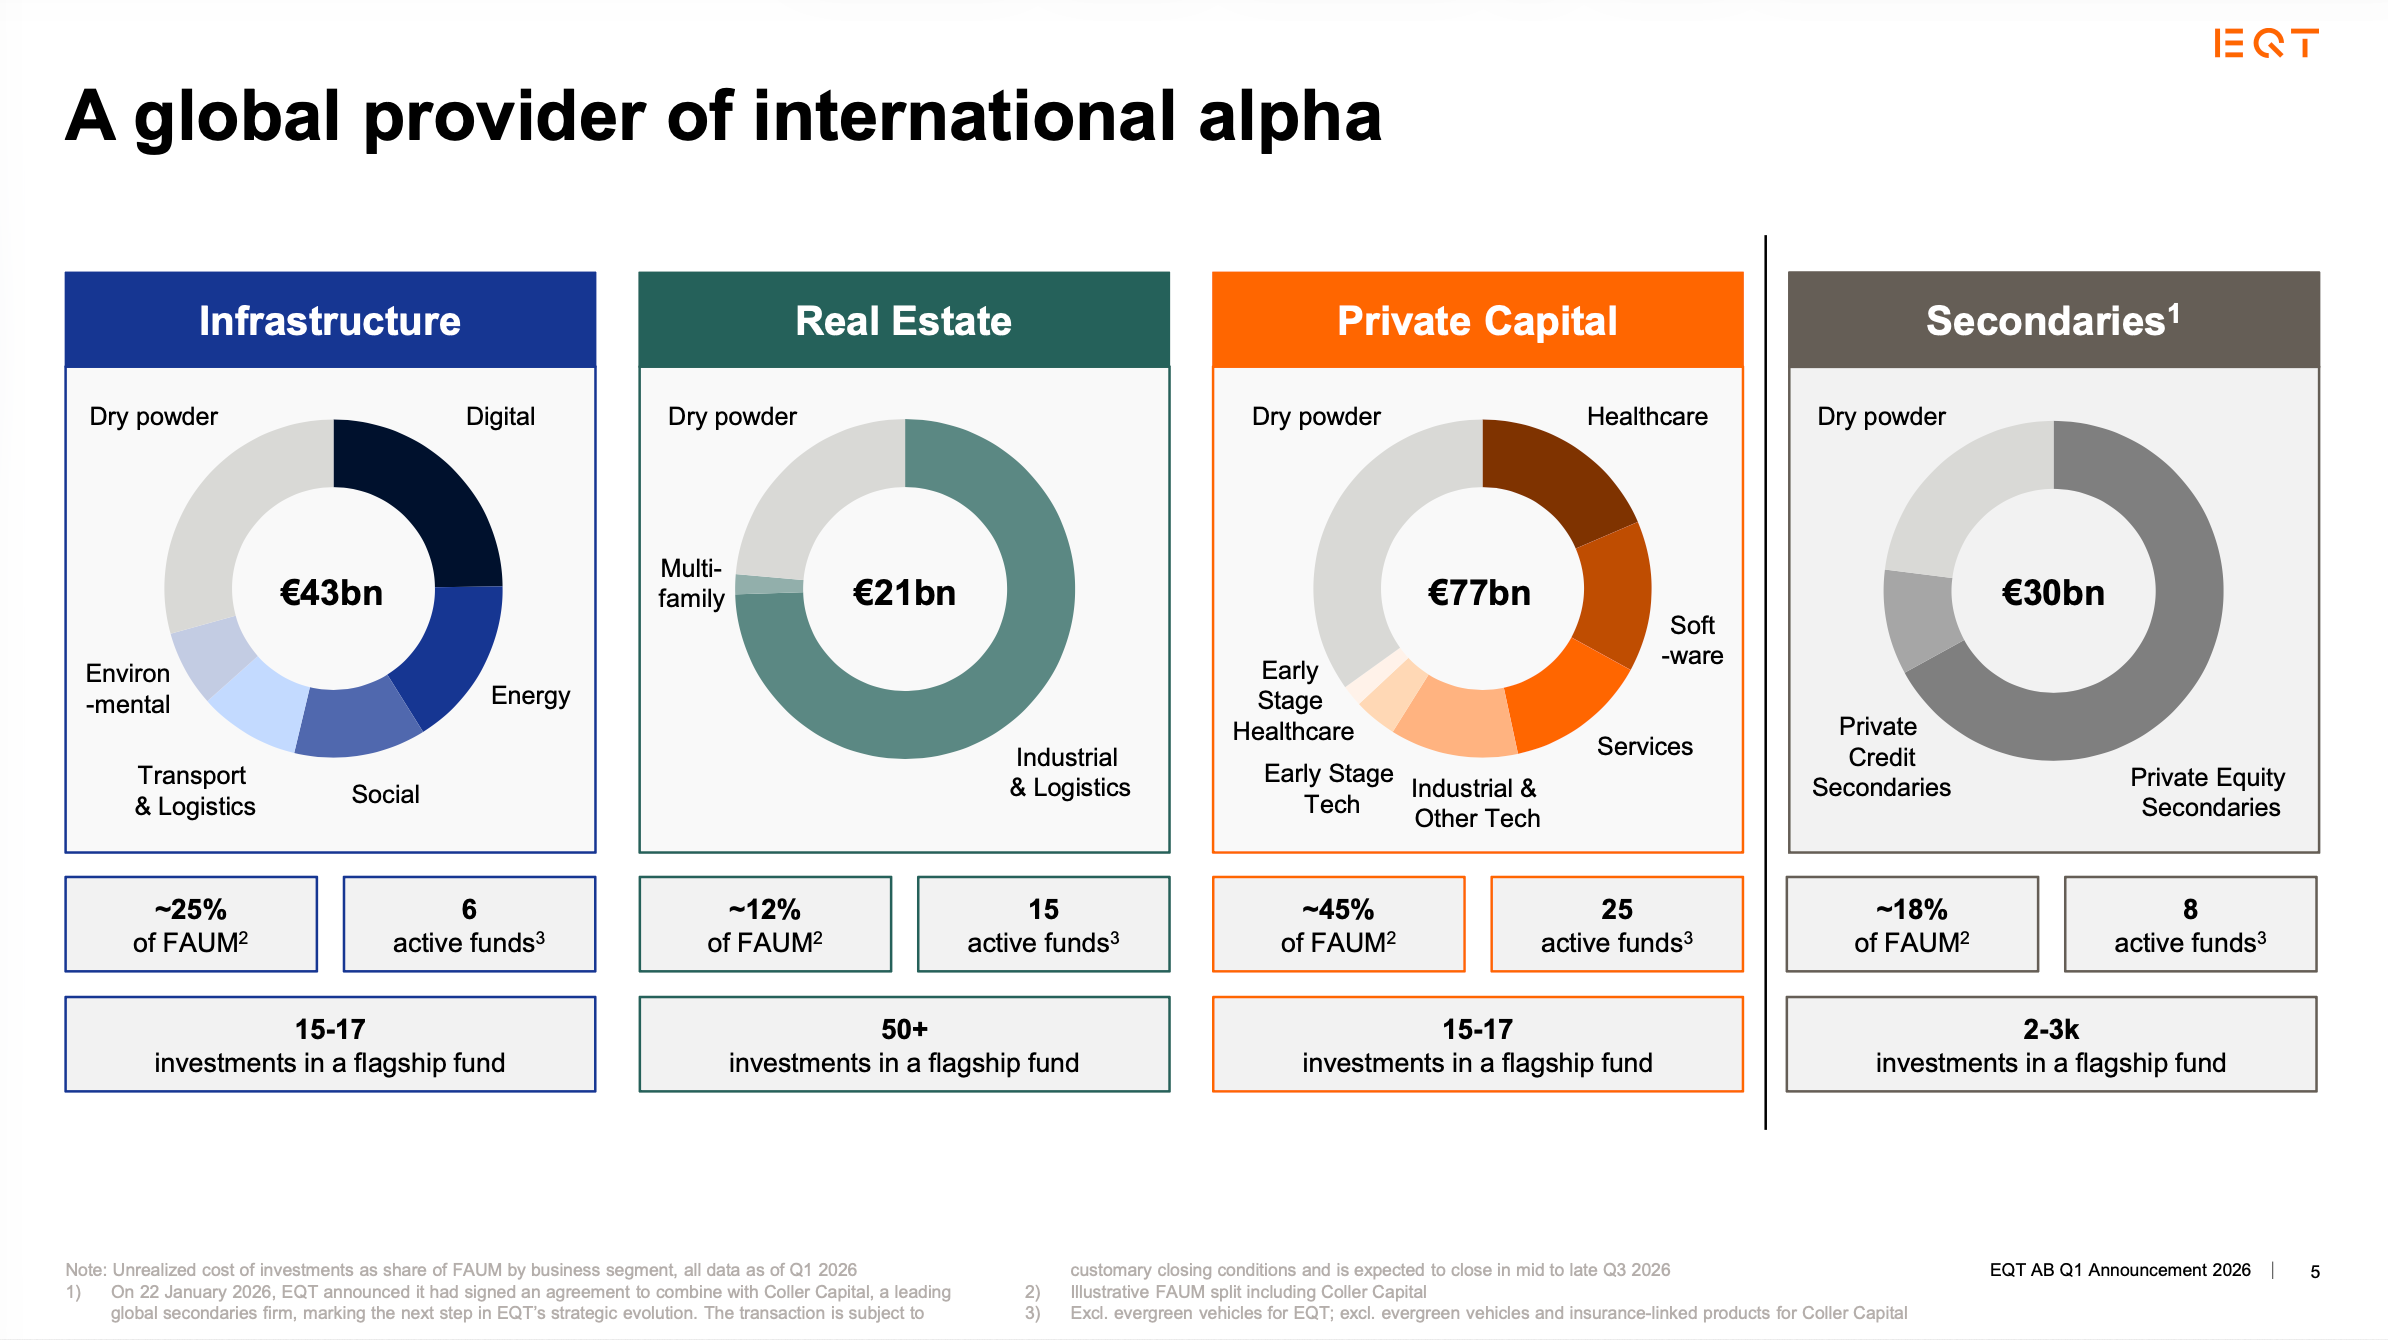
Ensuite, EQT améliore ces actifs pendant plusieurs années.
Il change parfois la direction, investit, rachète des concurrents, modernise les outils. Selon le groupe, plus de 80 % de ses gains viennent de ces améliorations opérationnelles, et non d’un simple effet de marché.
Enfin, EQT revend. Le gain est partagé entre les clients du fonds et EQT.
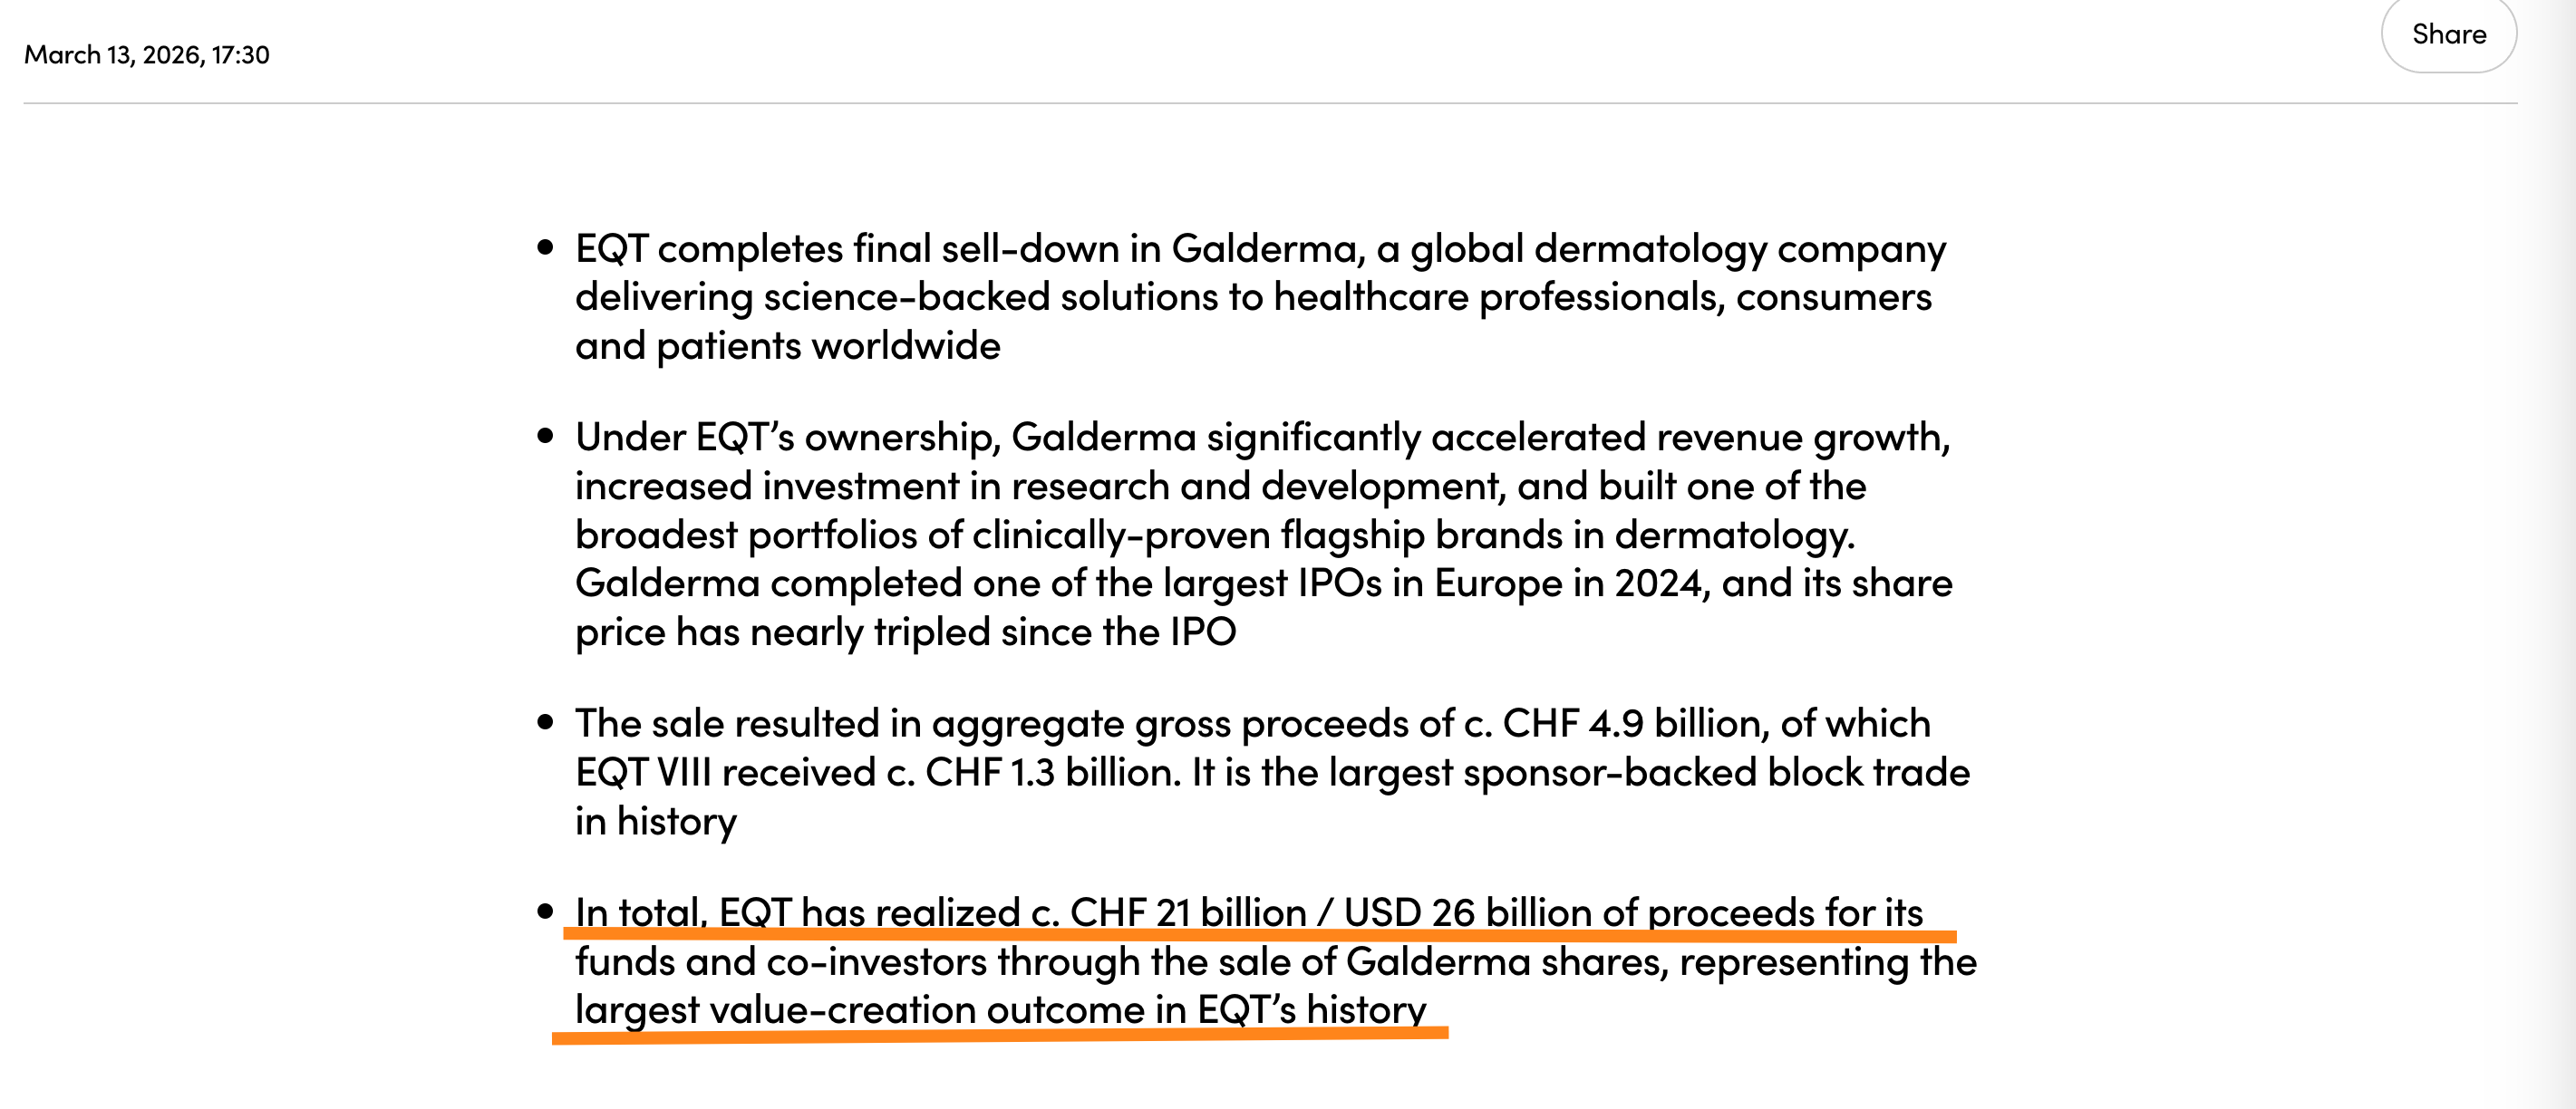
L’exemple le plus parlant est Galderma, le spécialiste suisse de la dermatologie. EQT l’a racheté à Nestlé, l’a transformé puis introduit en Bourse. L’opération a généré environ 20 milliards de dollars de plus-values pour les fonds et leurs clients, un record mondial pour un seul fonds.
3. Les deux étages de revenus d’EQT
EQT AB ne gagne pas son argent d’une seule façon. Deux mécanismes coexistent, et ils n’ont pas du tout la même stabilité.
Les commissions de gestion, le rez-de-chaussée
Elles sont versées chaque année sur les sommes confiées par les investisseurs, souvent autour de 1,4 % par an.
Elles tombent quelle que soit la performance. C’est la partie stable et prévisible du modèle.
Pour mesurer cette base, les gérants publient un indicateur clé, le FAUM, pour fee-generating assets under management. Ce sont les actifs qui rapportent réellement des commissions. Chez EQT, le FAUM atteint 195 milliards d’euros au 30 septembre 2026, contre 36 milliards lors de l’entrée en Bourse de 2019.
Prenons comme exemple : EQT Nexus Monthly Report August 2026

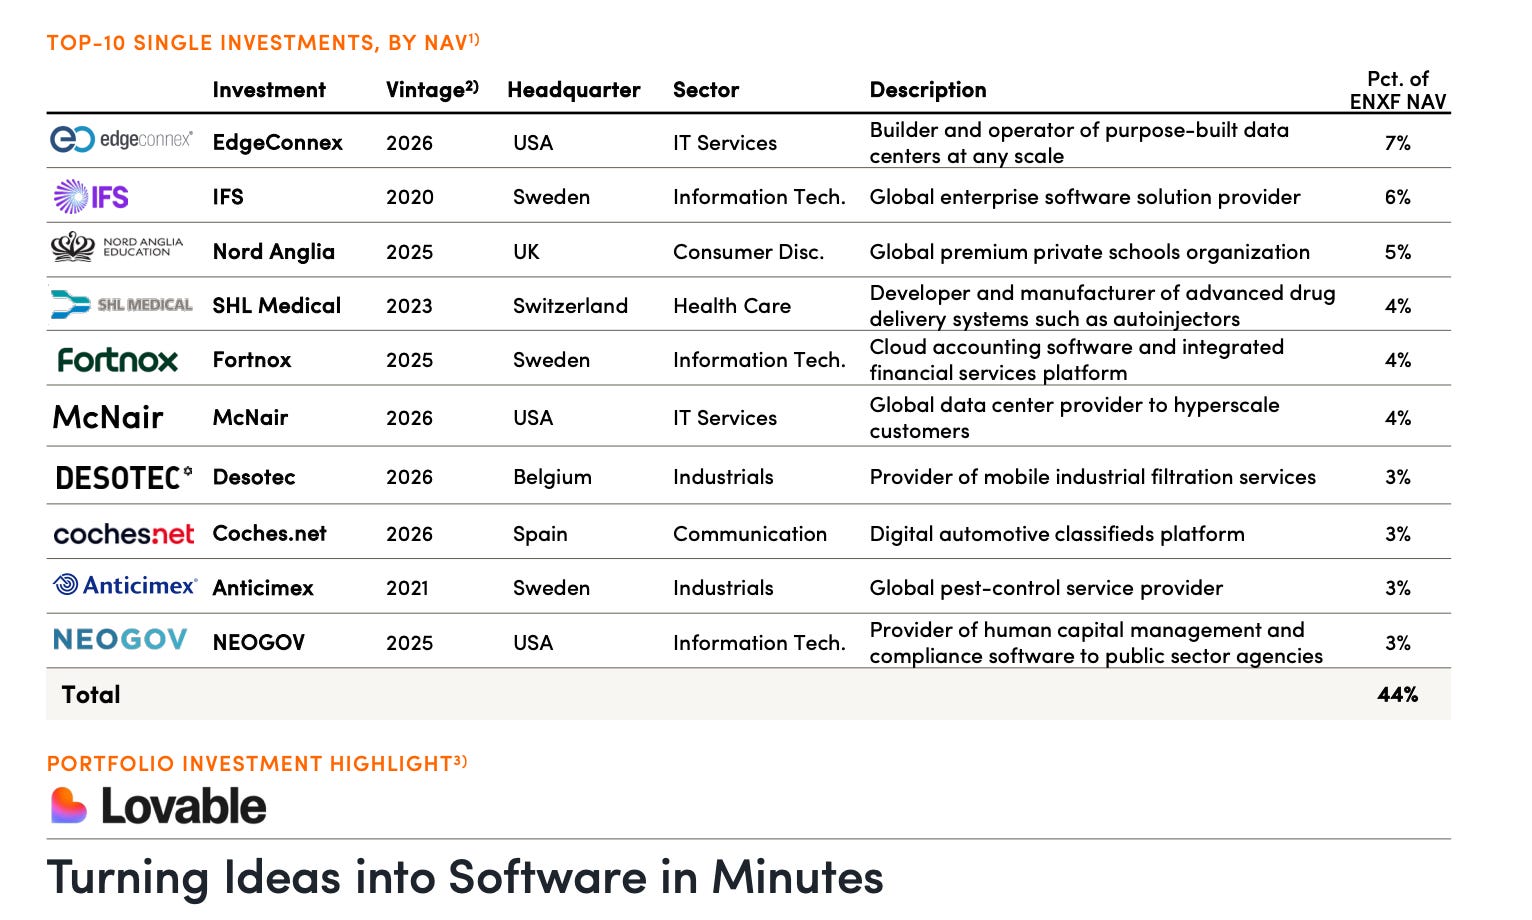
C’est le même principe qu’un ETF ou qu’un fonds d’un superinvestor.
Nous avons la composition du fonds. Un document le résume chaque mois.
Et évidemment, en descendant dans ce document, on arrive sur les termes et la structure des frais.
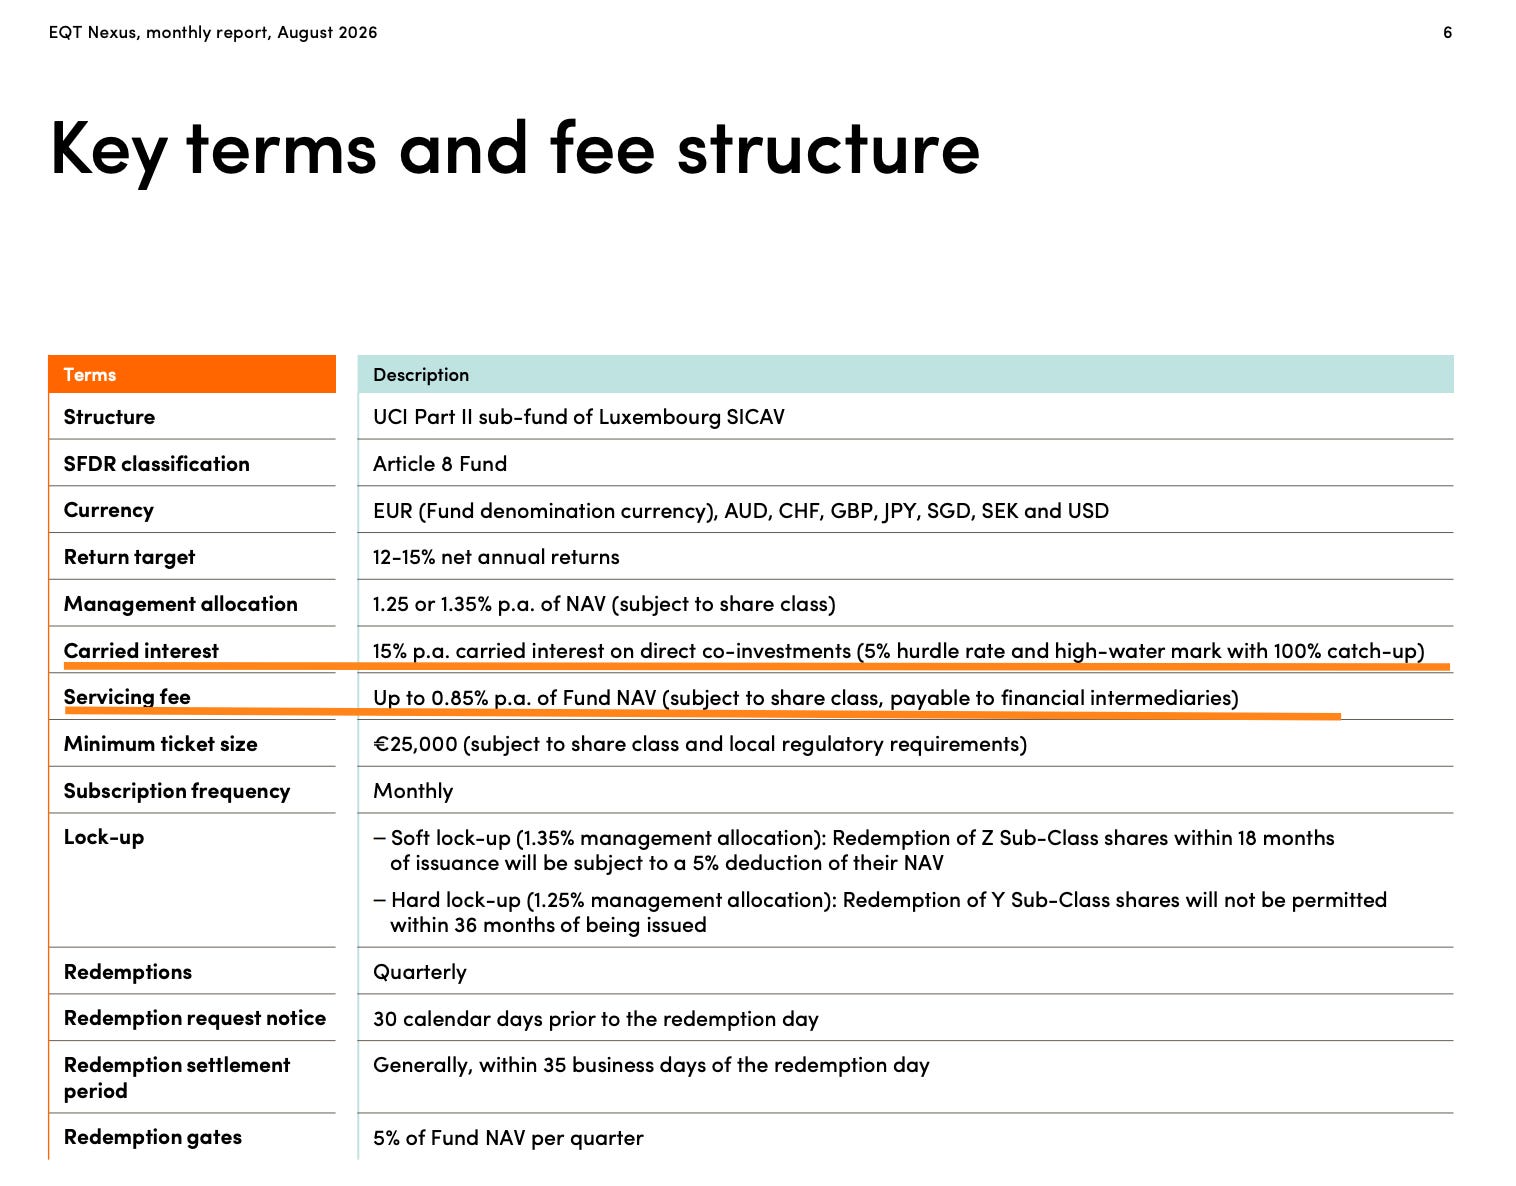
Le carried interest, l’étage du dessus
On l’appelle aussi commission de performance, ou simplement carry. EQT touche une part des plus-values réalisées lors des reventes, en général au-delà d’un rendement minimum garanti aux clients.
Cette partie est irrégulière, car elle dépend de l’état du marché au moment de vendre. Elle peut disparaître plusieurs années de suite.
C’est avec ce carried interest que les professionnels du private equity touchent un très gros bonus.
À côté de ces deux étages, EQT place aussi un peu d’argent dans ses propres fonds. Ce placement rapporte un revenu d’investissement, plus modeste.
Les commissions paient les salaires et les dividendes. Le carry fait les belles années.
4. Les concurrents et ce qui différencie EQT
EQT évolue dans un petit club de géants.
Les plus connus sont américains as usual !
Blackstone est le numéro un mondial, avec plus de 1 300 milliards de dollars d’actifs.
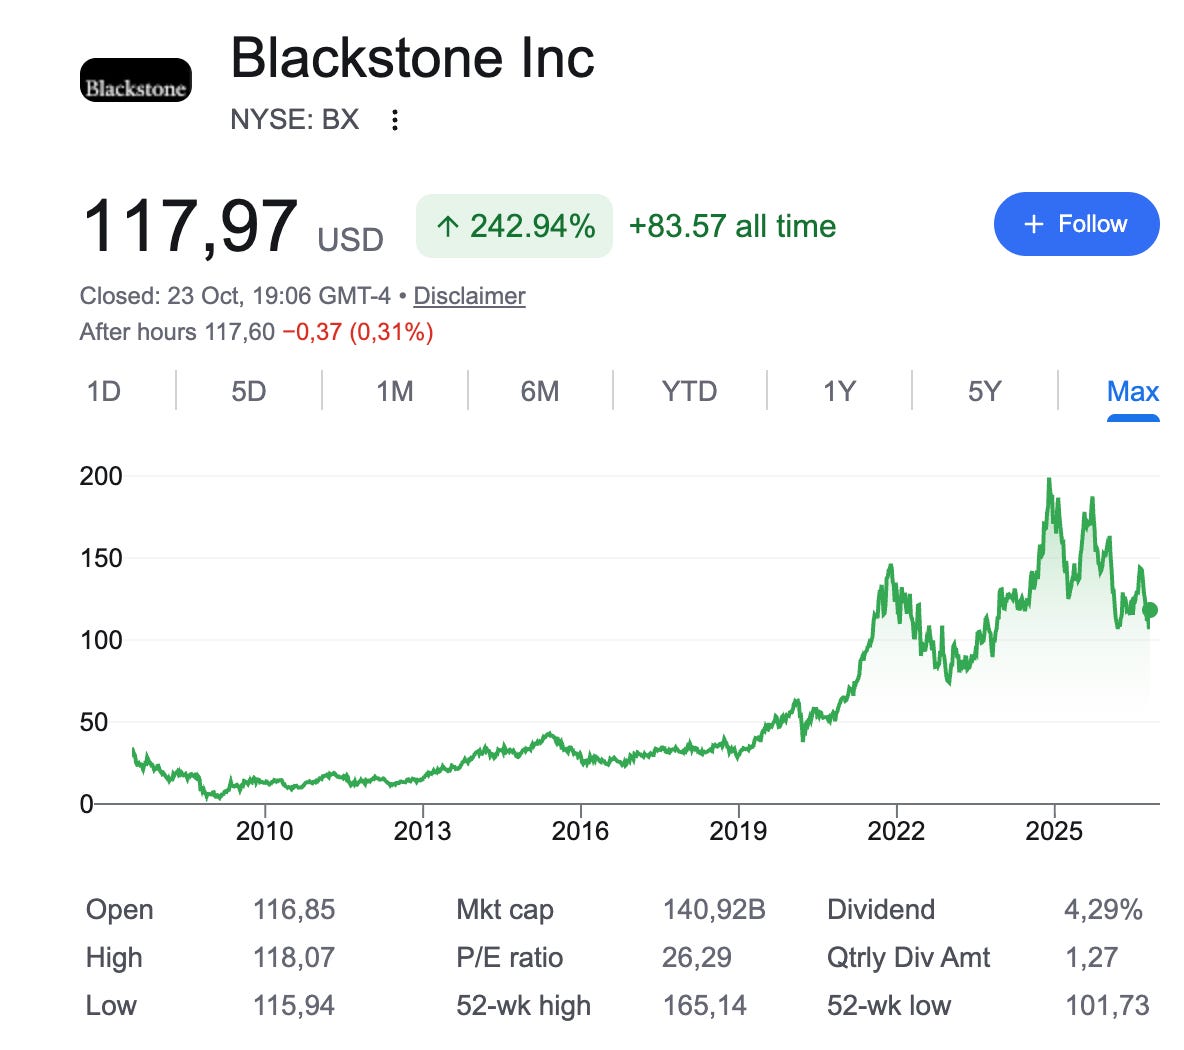
KKR et Apollo sont les deux autres grands noms.
Tous les trois ont beaucoup misé sur le crédit privé, c’est-à-dire les prêts accordés aux entreprises en dehors des banques, et sur les assureurs.
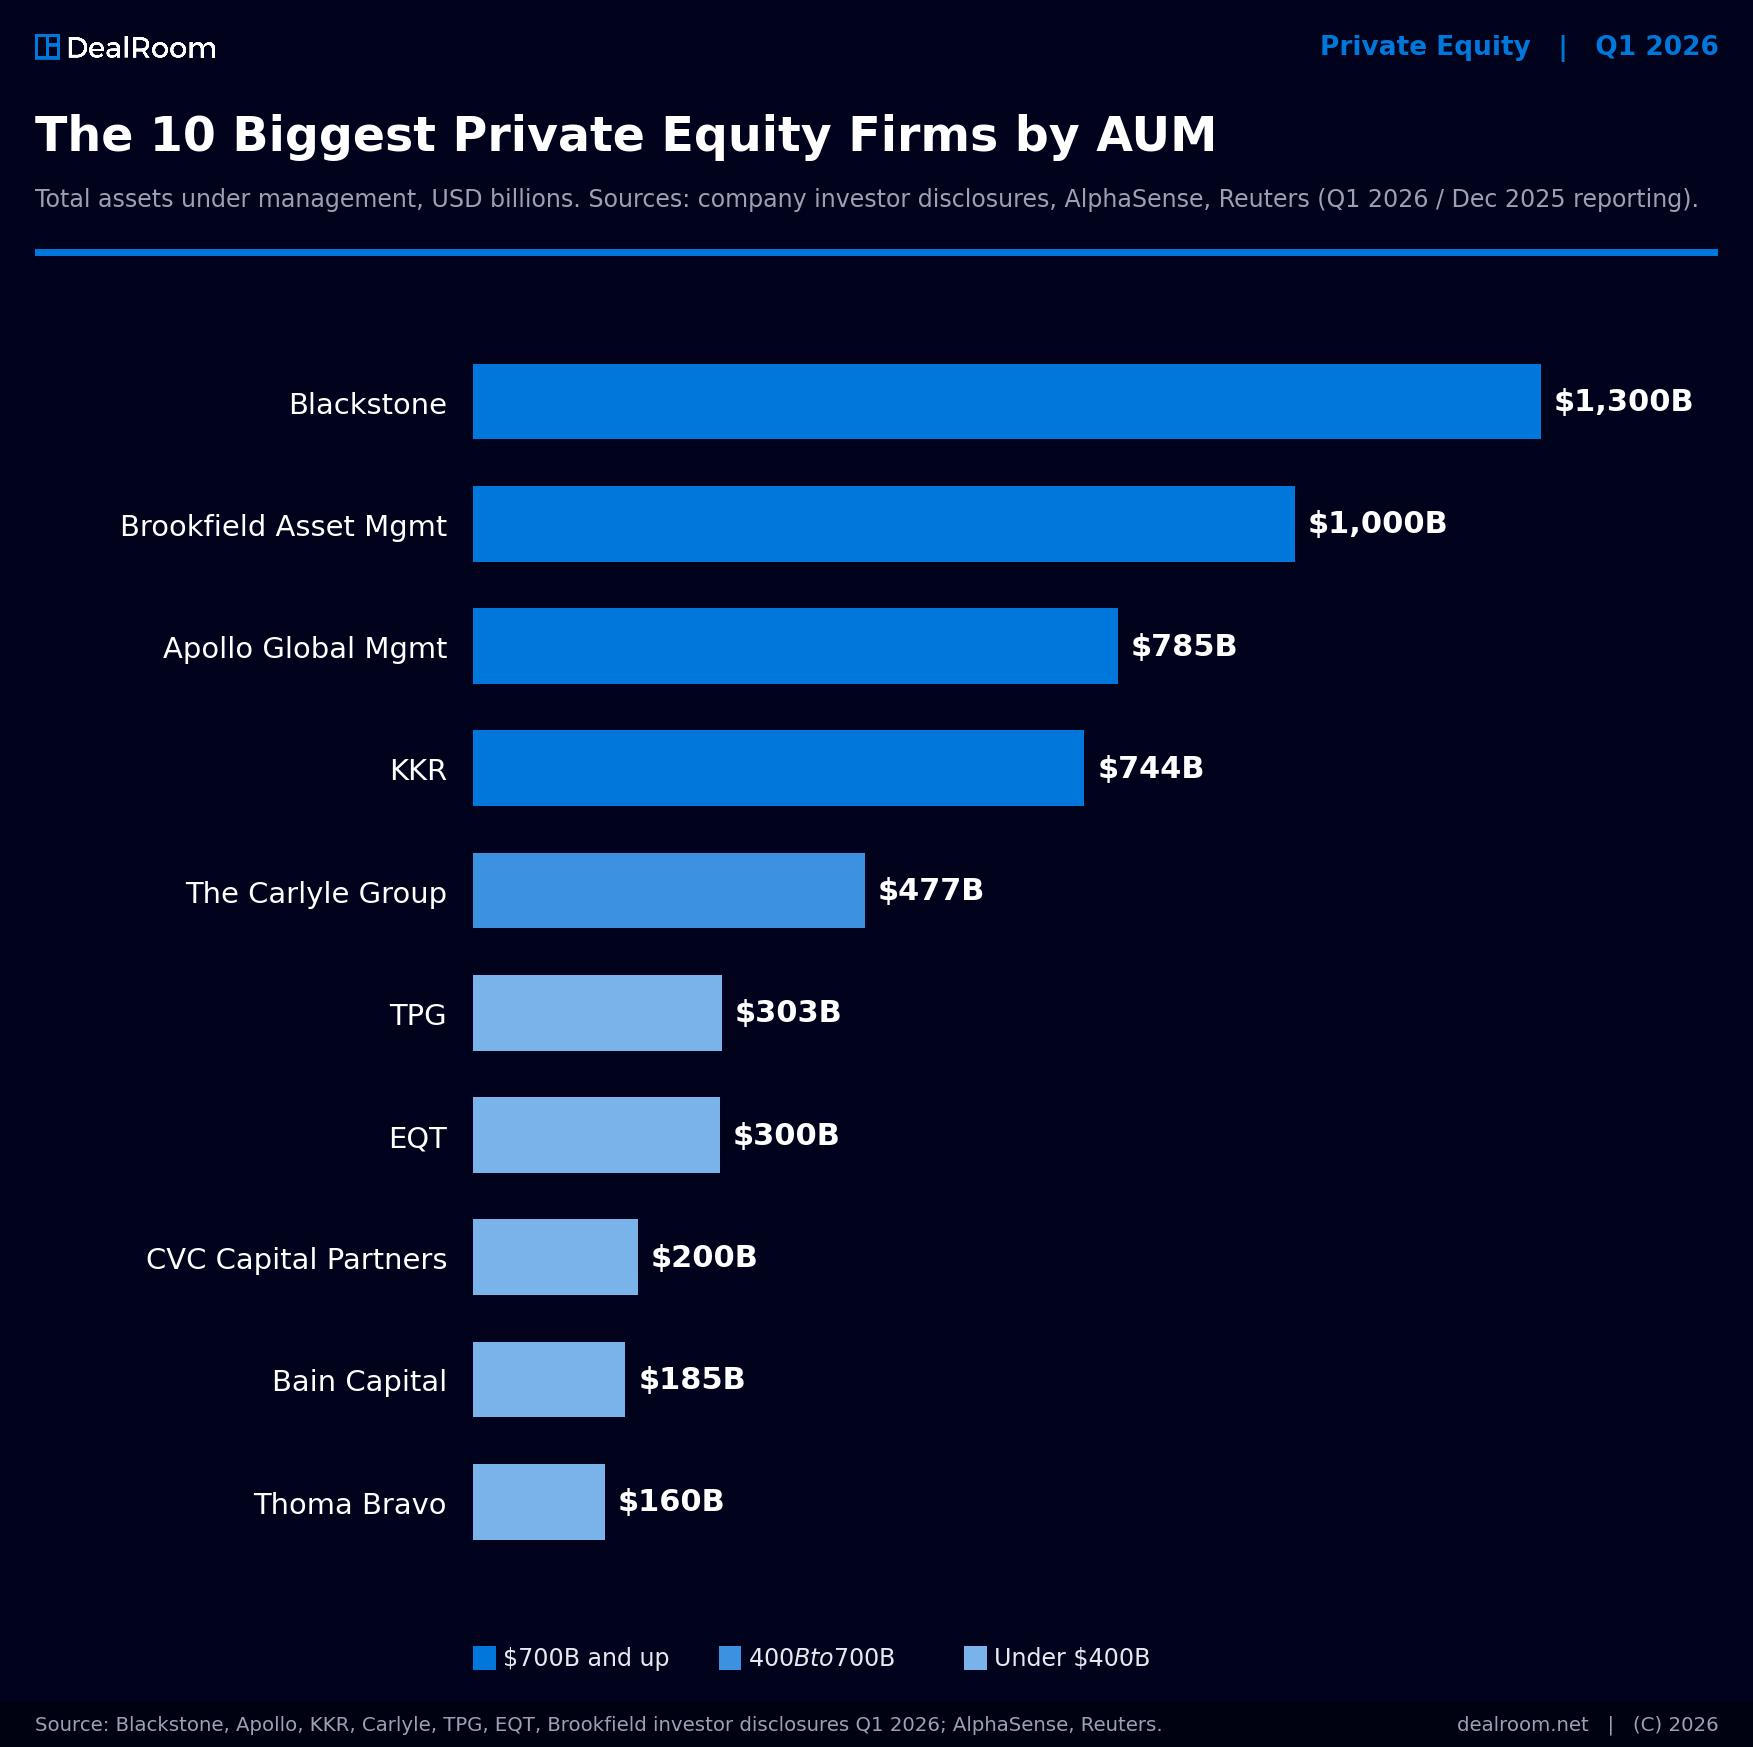
En Europe, les rivaux cotés sont plus petits.
Partners Group, en Suisse, gère environ 185 milliards de dollars.
CVC, coté à Amsterdam, gère environ 153 milliards d’euros d’actifs facturés. Viennent ensuite Bridgepoint, Antin ou Tikehau.
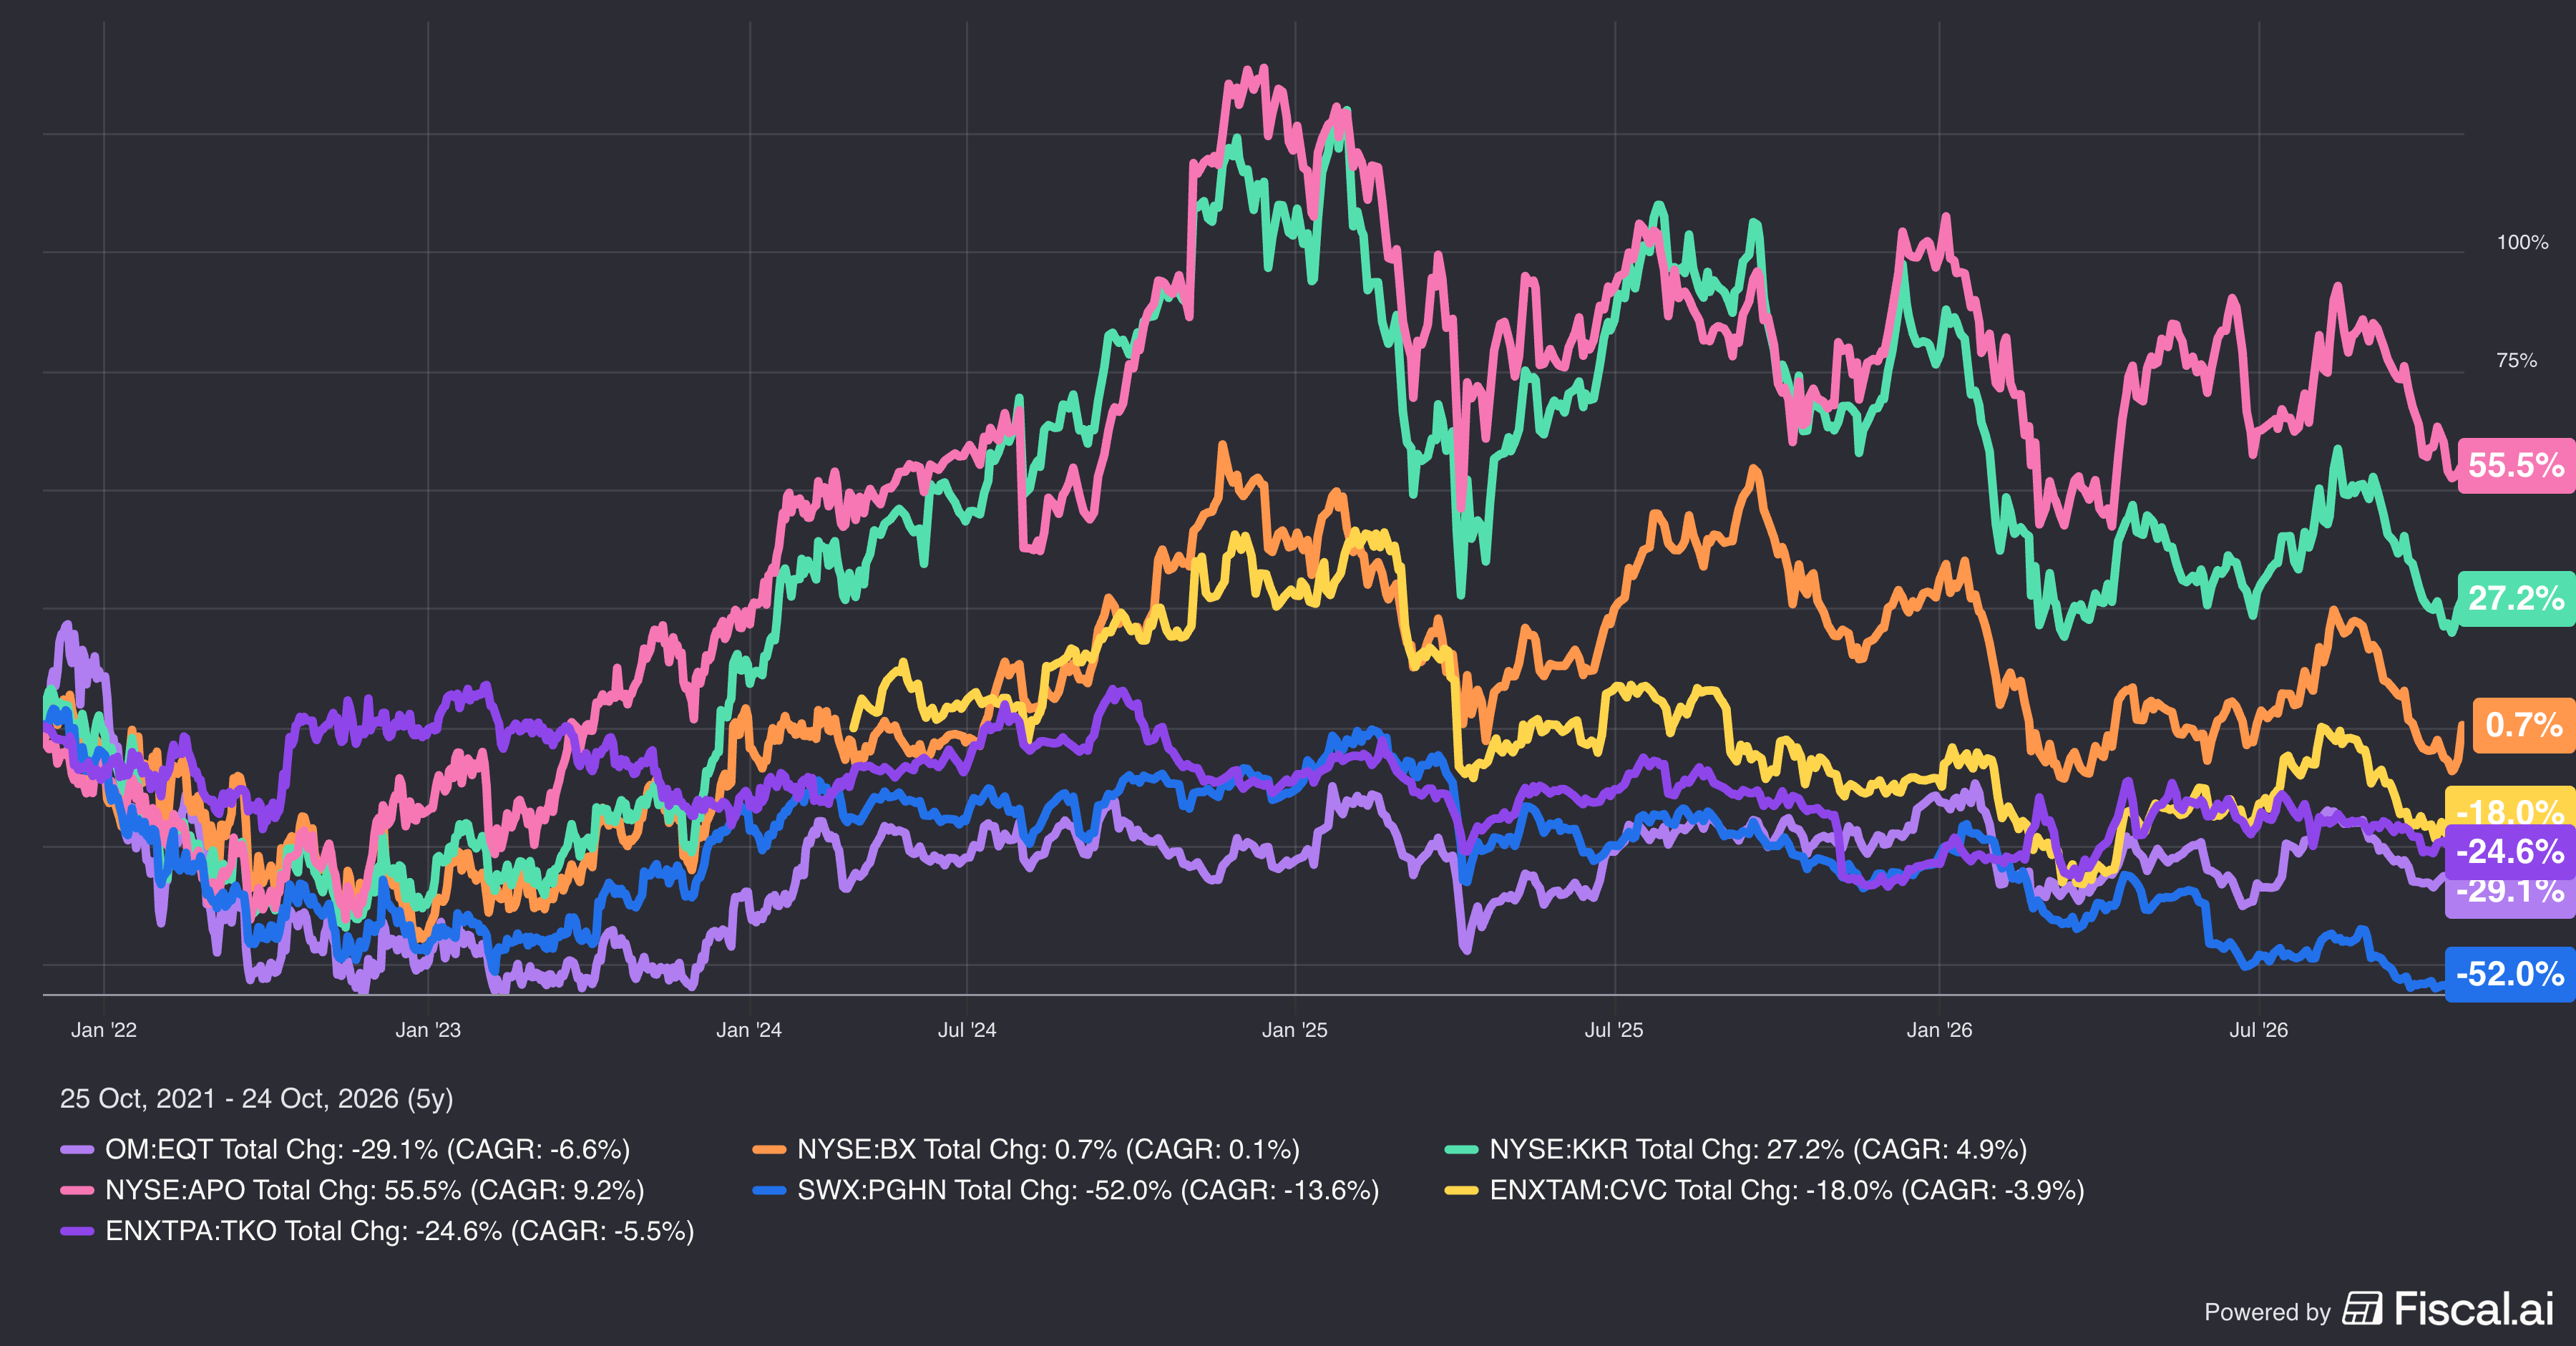
Ce qui distingue EQT tient en cinq points.
Le premier est la taille. Après le rachat de Coller Capital, EQT est devenu le troisième gestionnaire d’actifs privés au monde sur cinq ans de levées, et de loin le premier hors des États-Unis.
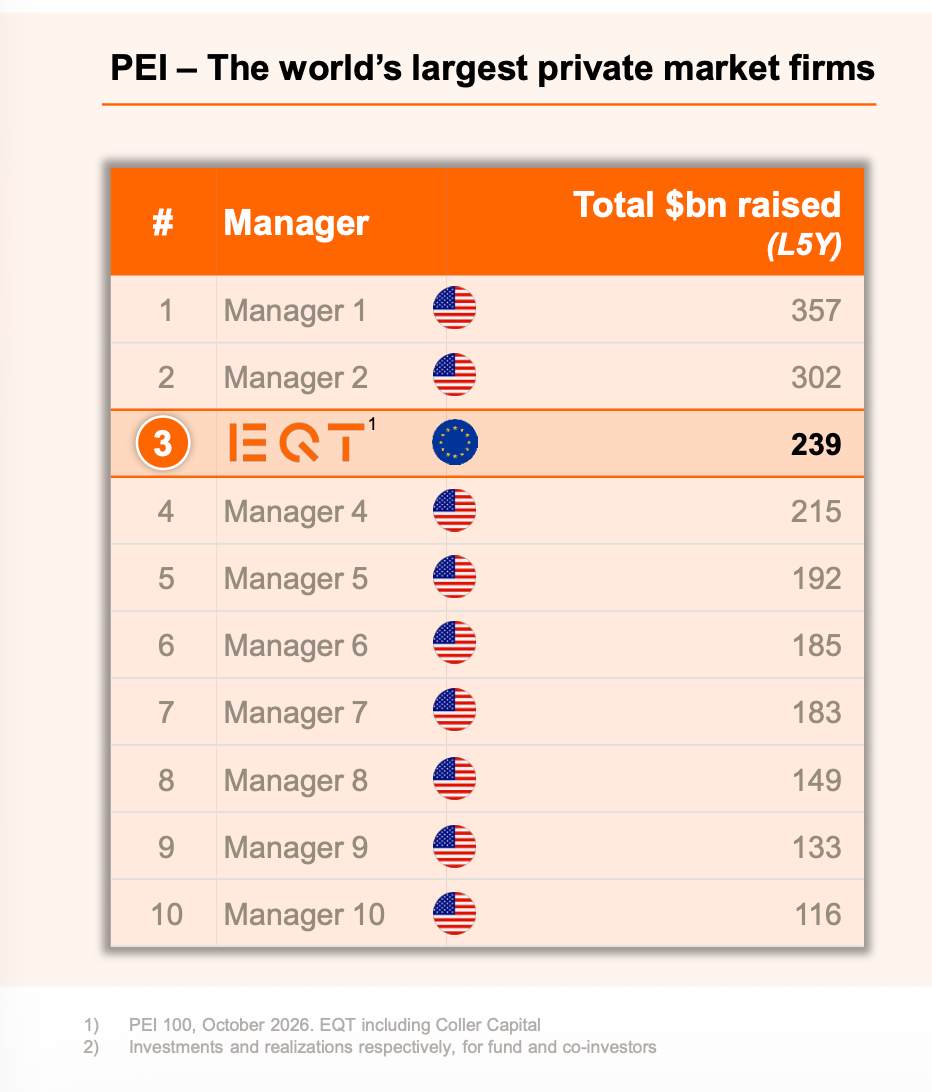
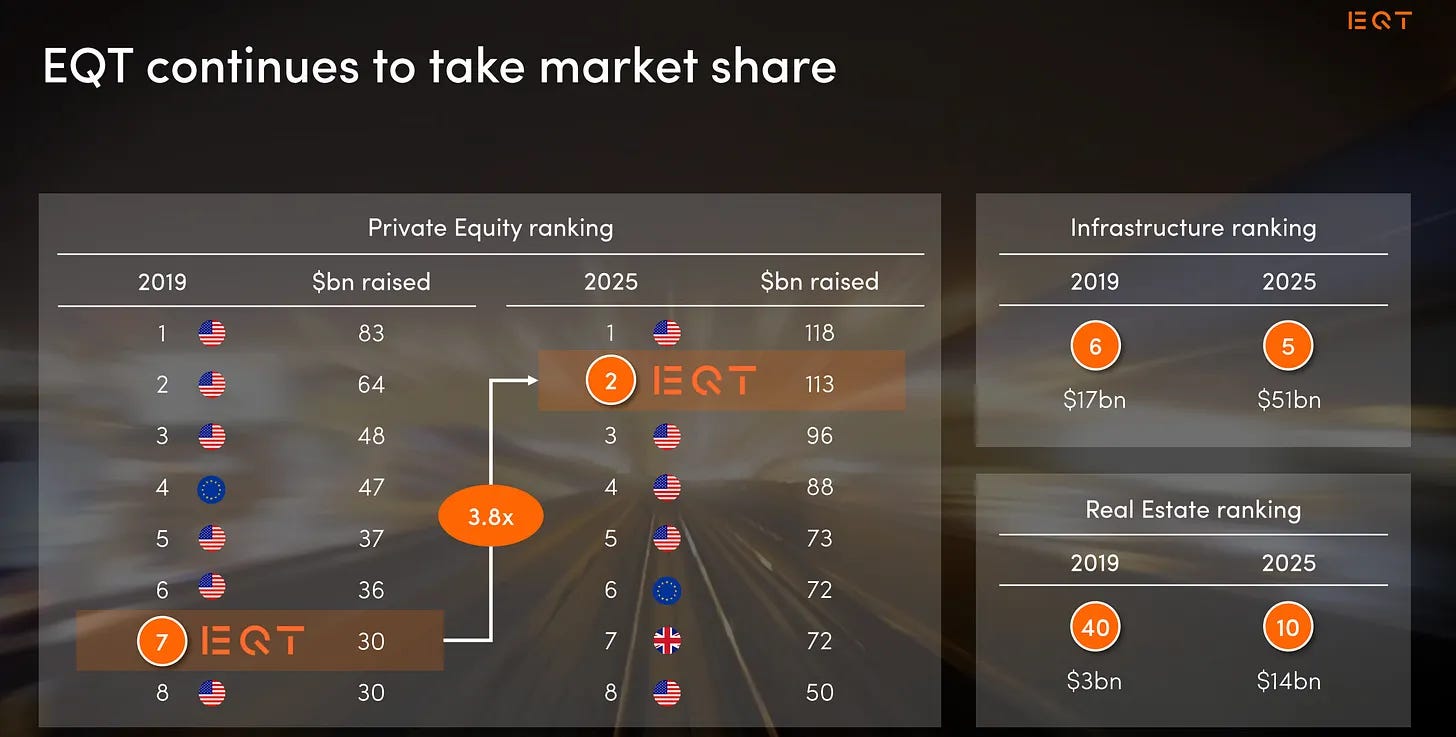
Le deuxième est la présence locale. EQT a des équipes sur le terrain dans plus de 25 pays, notamment en Europe du Nord, en Allemagne, en Inde et au Japon. Il repère souvent ses cibles des années avant de les acheter.
Le troisième est l’approche industrielle. EQT s’organise par secteurs, comme la santé, les logiciels ou l’énergie, avec un réseau de plus de 600 conseillers industriels.
Le quatrième est l’absence de crédit privé. C’est la seule société du top 20 mondial dans ce cas. Longtemps vu comme un retard, ce choix est devenu un atout en 2026, quand le crédit privé a traversé une crise de confiance.
Le cinquième est l’héritage Wallenberg.
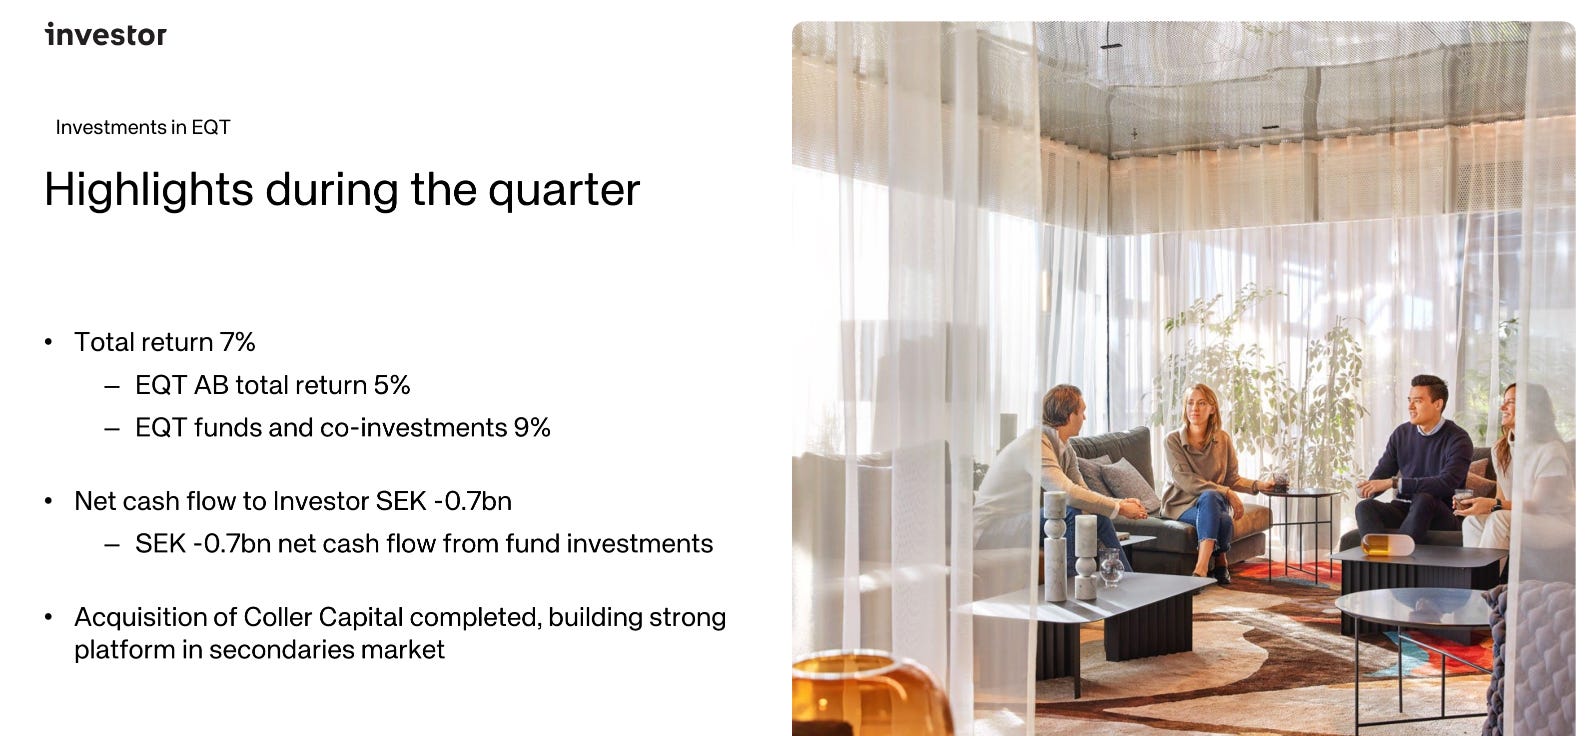
La culture du propriétaire de long terme imprègne encore le groupe, et Investor AB reste son premier actionnaire.
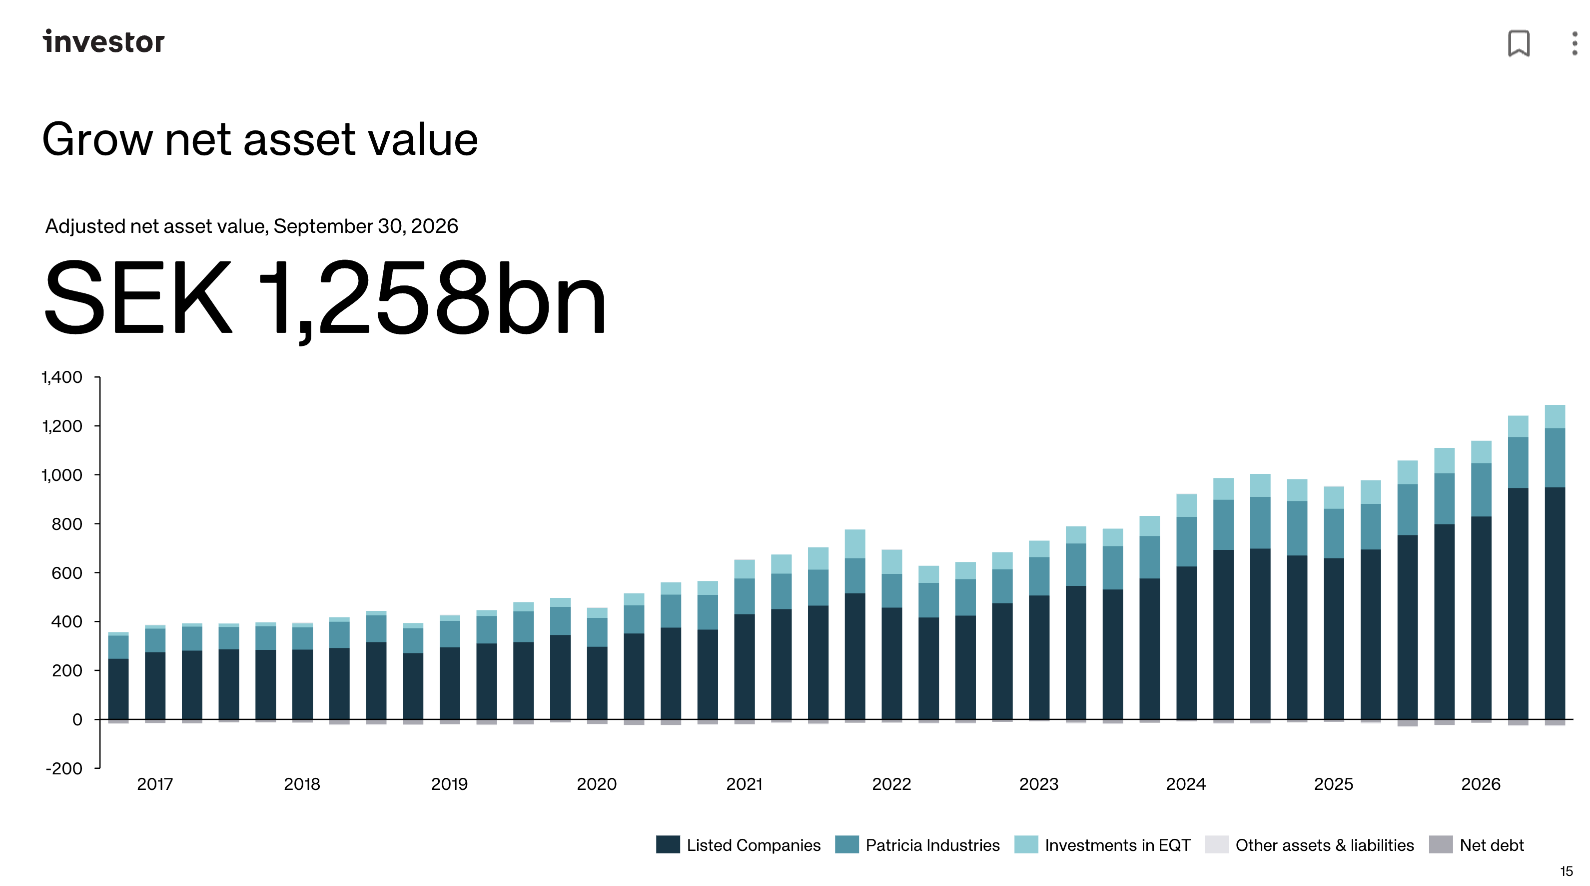
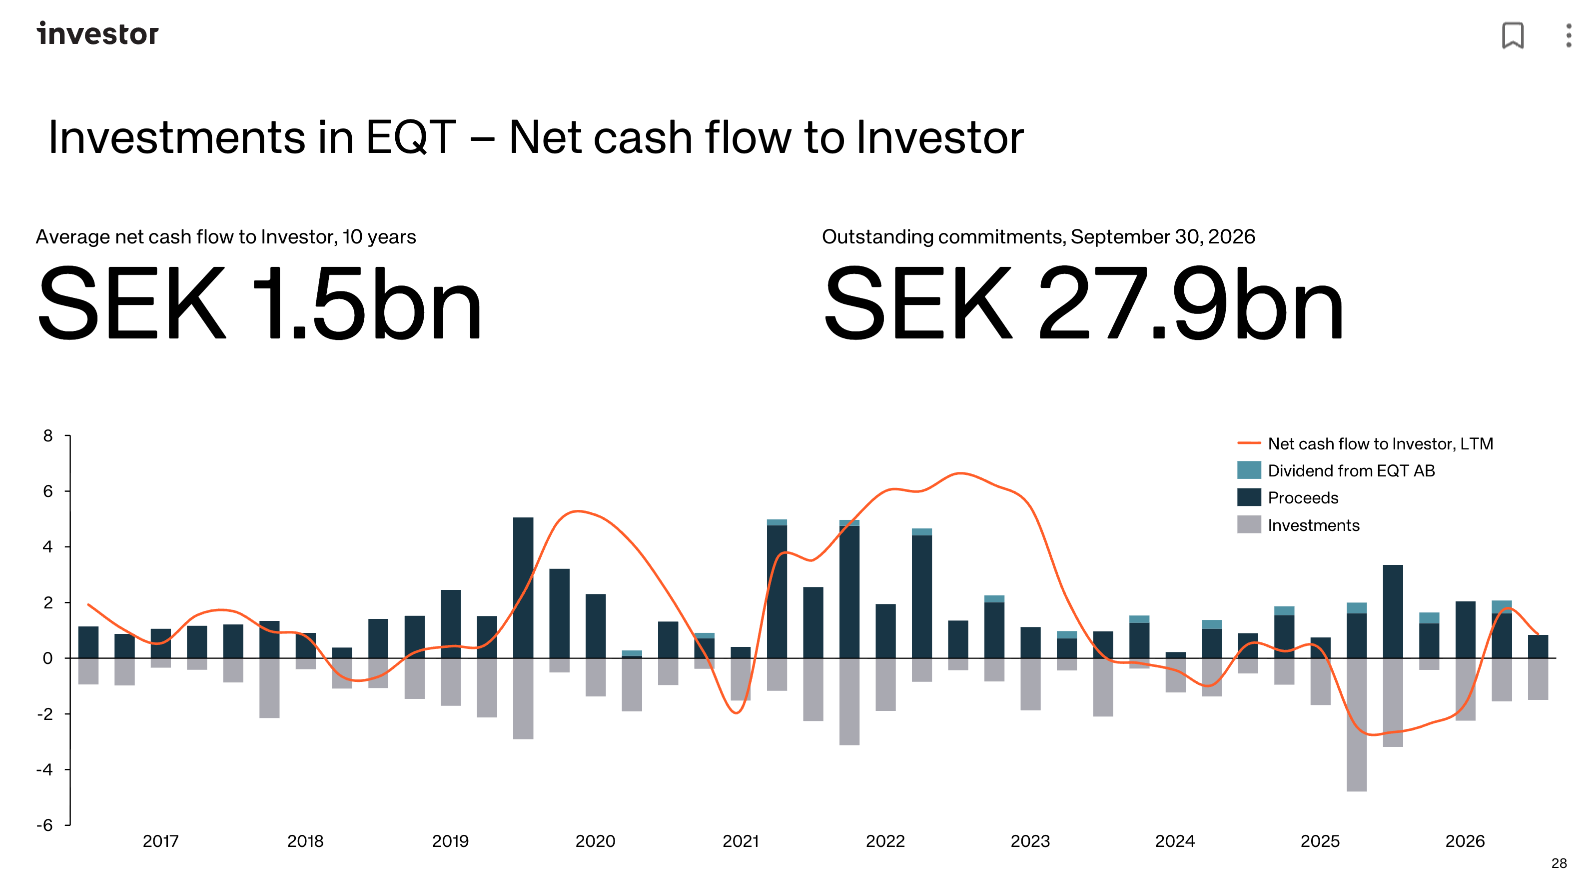
La holding Investor AB, lié à la famille Wallenberg, est un actionnaire historique important.
5. Ce qu’il faut savoir avant de regarder l’action
EQT AB gère aujourd’hui 354 milliards d’euros pour le compte de ses clients. Il est présent dans le private equity, les infrastructures, l’immobilier et, depuis le rachat de Coller Capital, les secondaires, ce marché où l’on rachète des parts de fonds existants.

La croissance passée a été spectaculaire.
Le FAUM a été multiplié par plus de cinq depuis 2019. Le dividende est passé de 2,20 couronnes au titre de 2019 à 5 couronnes au titre de 2025.
Mais cette croissance a beaucoup ralenti en interne.
Sans les acquisitions, le FAUM n’a progressé que d’environ 4 % par an en 2024 et en 2025.
Acheter l’action EQT revient à parier sur sa capacité à lever des fonds toujours plus gros et à bien revendre ses participations.
Cette phrase résume l’enjeu. L’actionnaire ne détient pas directement les entreprises achetées par EQT. Il détient une société qui encaisse des commissions et qui espère toucher des plus-values.
Ce qu’il faut retenir
EQT AB repose sur un modèle à deux étages. Les commissions de gestion apportent une base régulière. Le carry apporte un supplément, mais seulement quand les reventes se passent bien.
Les risques sont clairs. La partie variable dépend du marché, donc elle peut disparaître pendant plusieurs périodes. Le modèle dépend aussi de la capacité du groupe à lever de nouveaux fonds.
Les points à surveiller sont donc les encours facturés, le rythme des levées et la qualité des reventes. C’est exactement ce que la suite de l’analyse examine, chiffres à l’appui.
6. La thèse et la tension du dossier
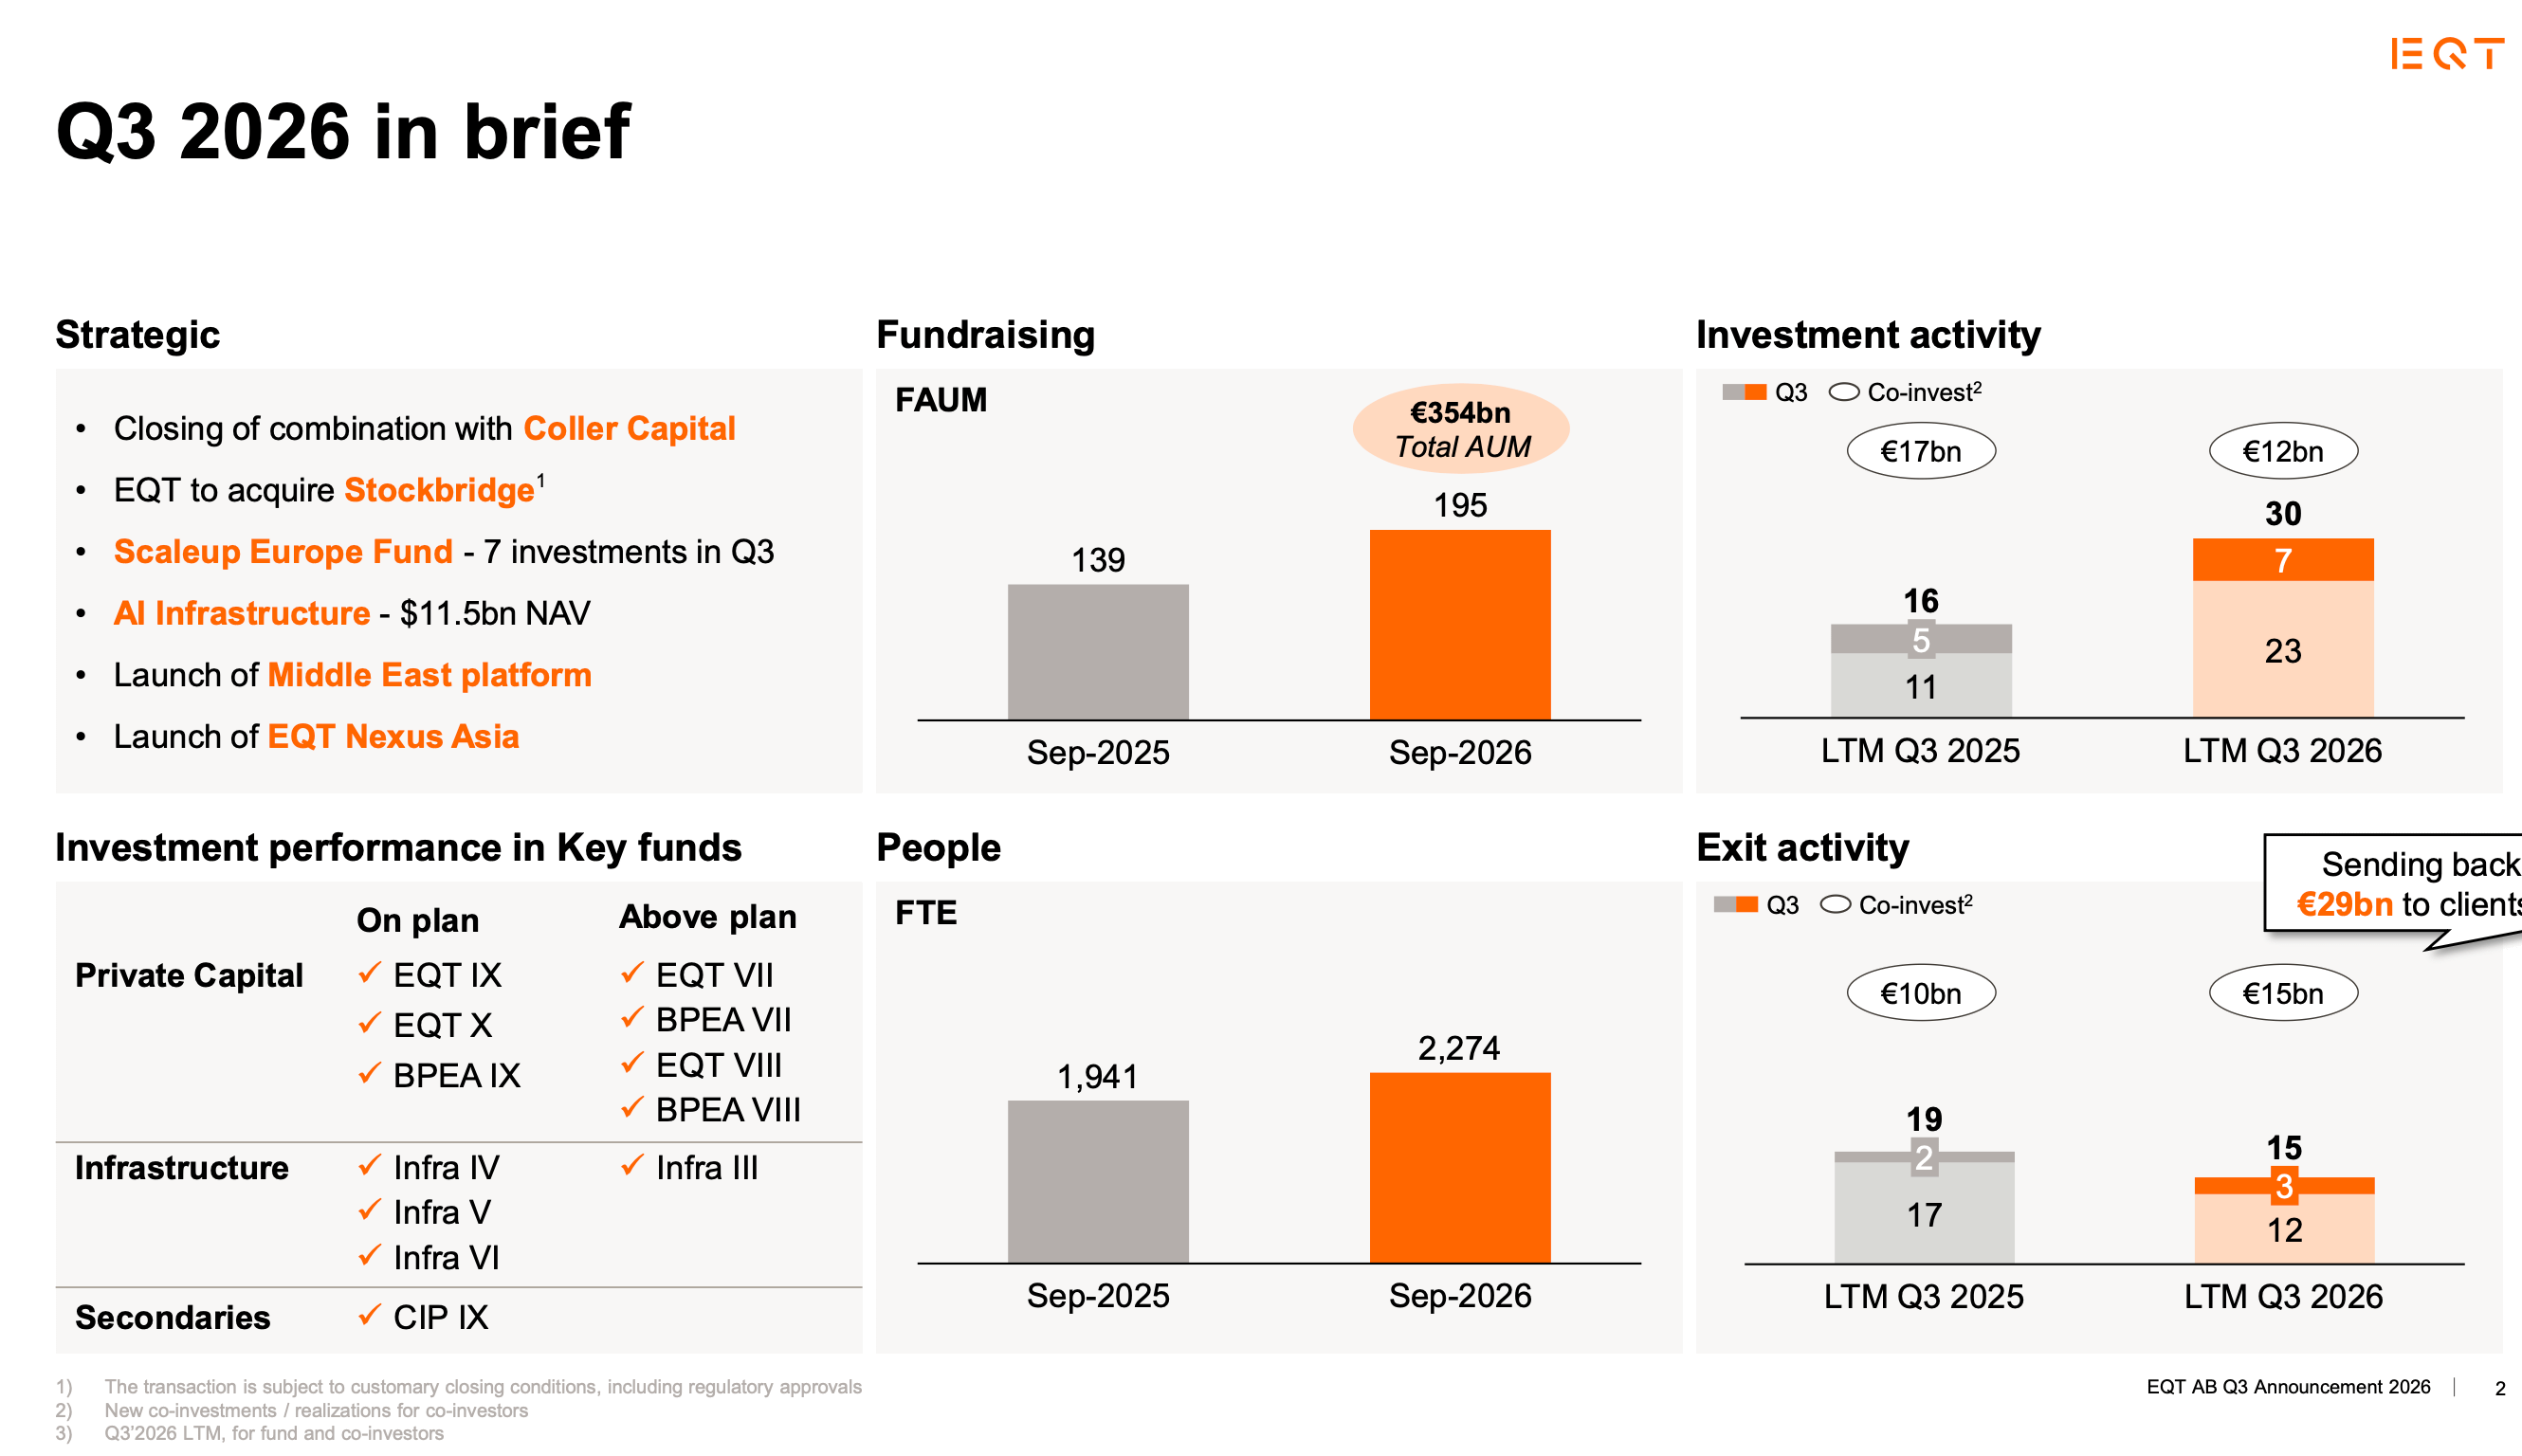
Plaçons maintenant EQT sous la loupe. Le groupe gère 354 milliards d’euros d’actifs, dont 195 milliards d’actifs générateurs de commissions (le FAUM) au 30 septembre 2026. Un an plus tôt, le FAUM était de 139 milliards.
Sur le papier, tout va dans le bon sens.
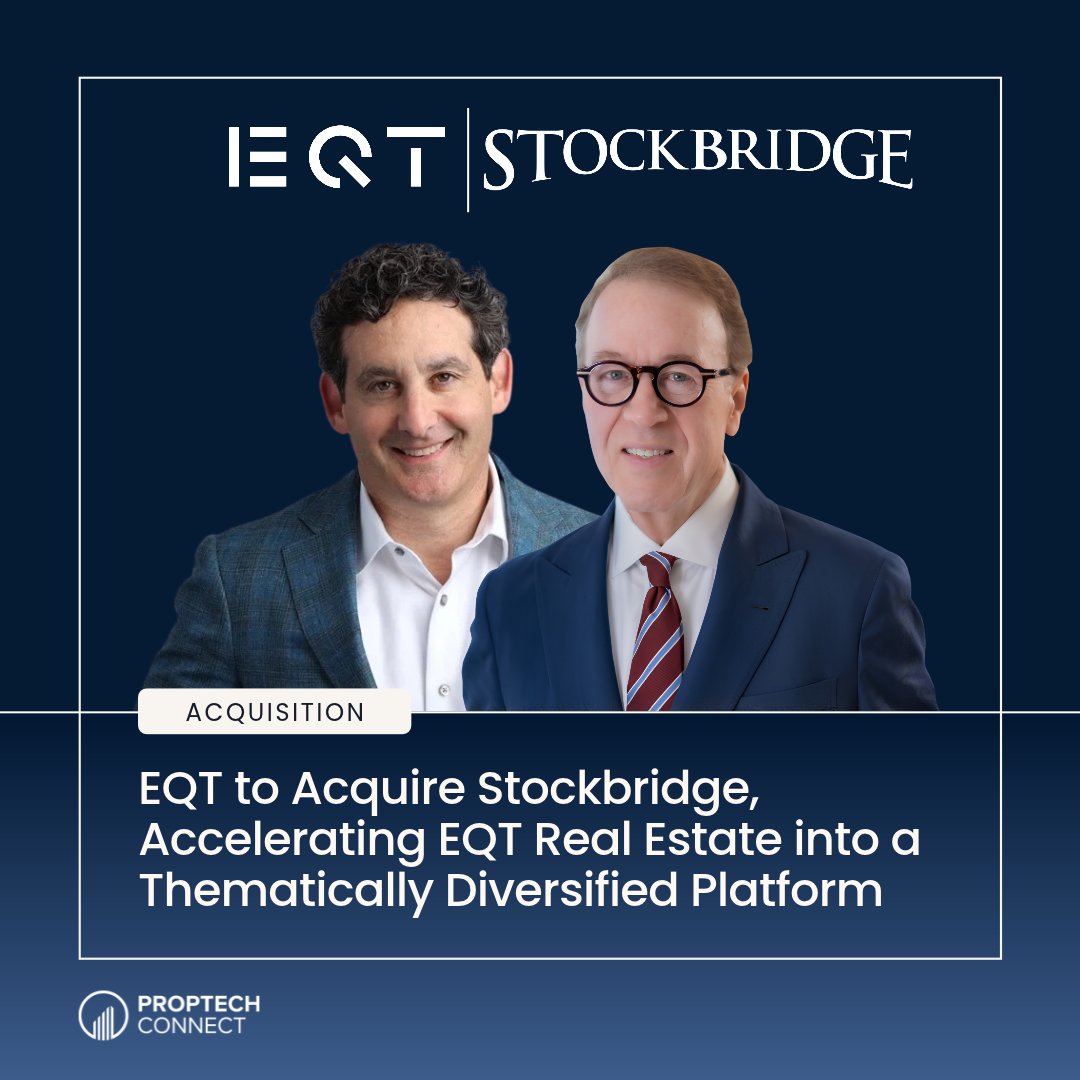
La levée de fonds du cycle en cours vise désormais plus de 140 milliards d’euros, contre 100 milliards annoncés au départ. Le rachat de Coller Capital est bouclé depuis le 31 août. Un nouveau rachat, celui de l’américain Stockbridge, a été annoncé le jour même de la publication du troisième trimestre.
La tension du dossier est ailleurs. Elle tient en trois constats.
Premier constat. La marge de fee-related EBITDA, c’est-à-dire la rentabilité du métier récurrent de gestion, a reculé de 54 % à 50 % au premier semestre 2026. La direction l’explique par un effet de base. Je l’ai vérifié, et la réponse est plus nuancée.

Pour les membres fondateurs, un drive en ligne donne accès aux business plans et aux modélisations de mes analyses.
Il contient aussi mes lectures et les enregistrements de mes réunions, tous les premiers lundis du mois.
Deuxième constat. Les sorties restent lentes. Les fonds qui doivent nourrir le carried interest de 2027 et 2028 affichent des distributions encore faibles.
Troisième constat. L’action reste chère. Elle a reculé d’environ 18 % sur un an. Mais ses pairs ont baissé bien davantage.
Partners Group a perdu plus de 40 % depuis son plus haut annuel.
Blue Owl se paie dix fois les bénéfices attendus.
Mon travail ici est donc simple à formuler. Il s’agit de séparer la qualité d’EQT, qui est réelle, de l’attrait de son action à 289 couronnes, cours de clôture du 15 octobre 2026.
7. Les revenus en détail et la lecture des comptes
Revenons sur les deux étages, chiffres à l’appui.
Au premier semestre 2026, les commissions de gestion ont atteint 1 062 millions d’euros sur 1 407 millions de revenus ajustés. Elles sont calculées sur le capital engagé pendant la période d’investissement d’un fonds, puis sur le capital investi restant. Pour les nouveaux véhicules ouverts, elles portent sur la valeur des actifs.
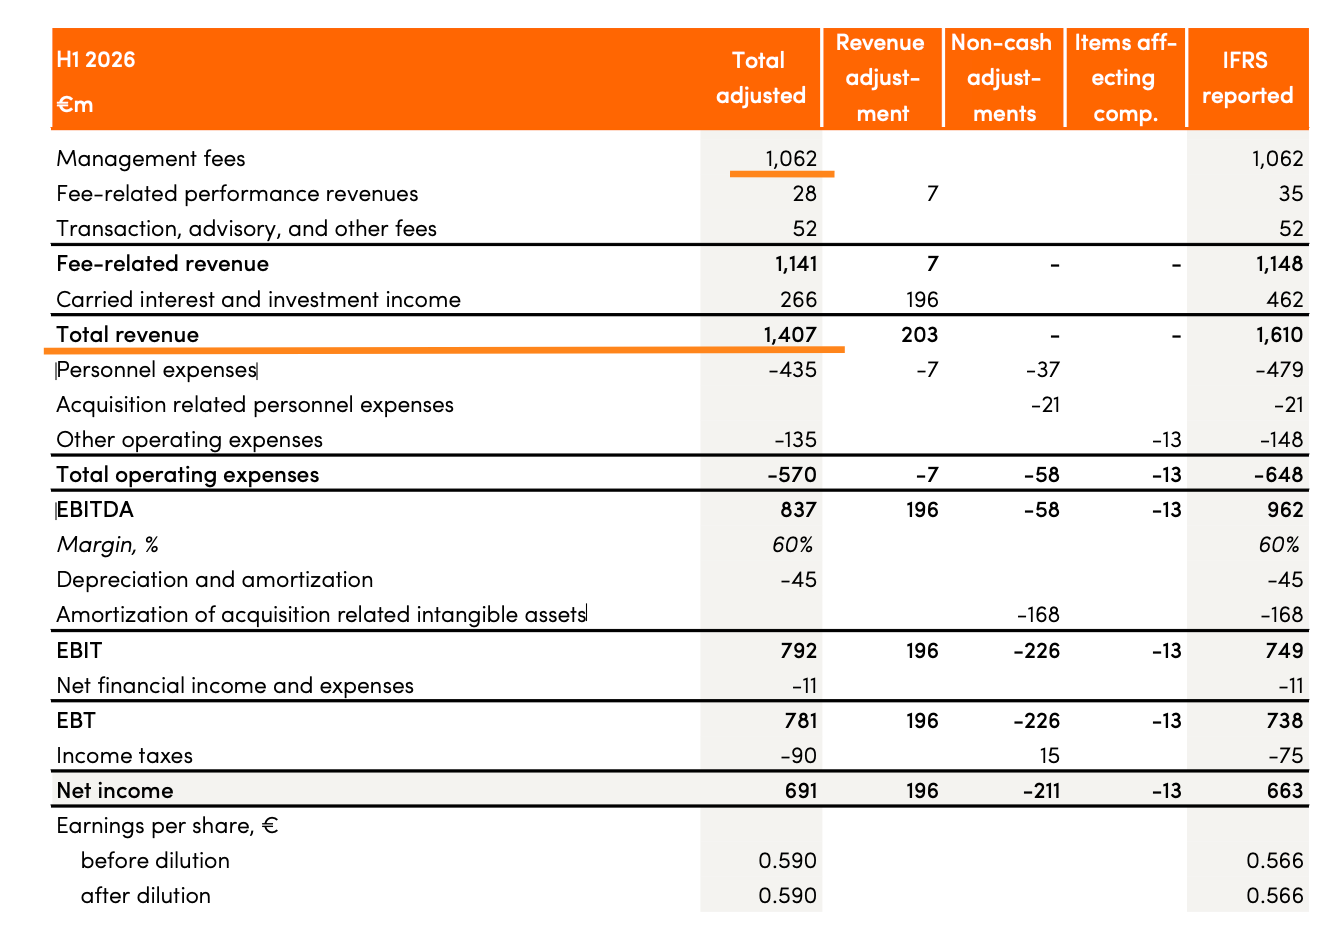
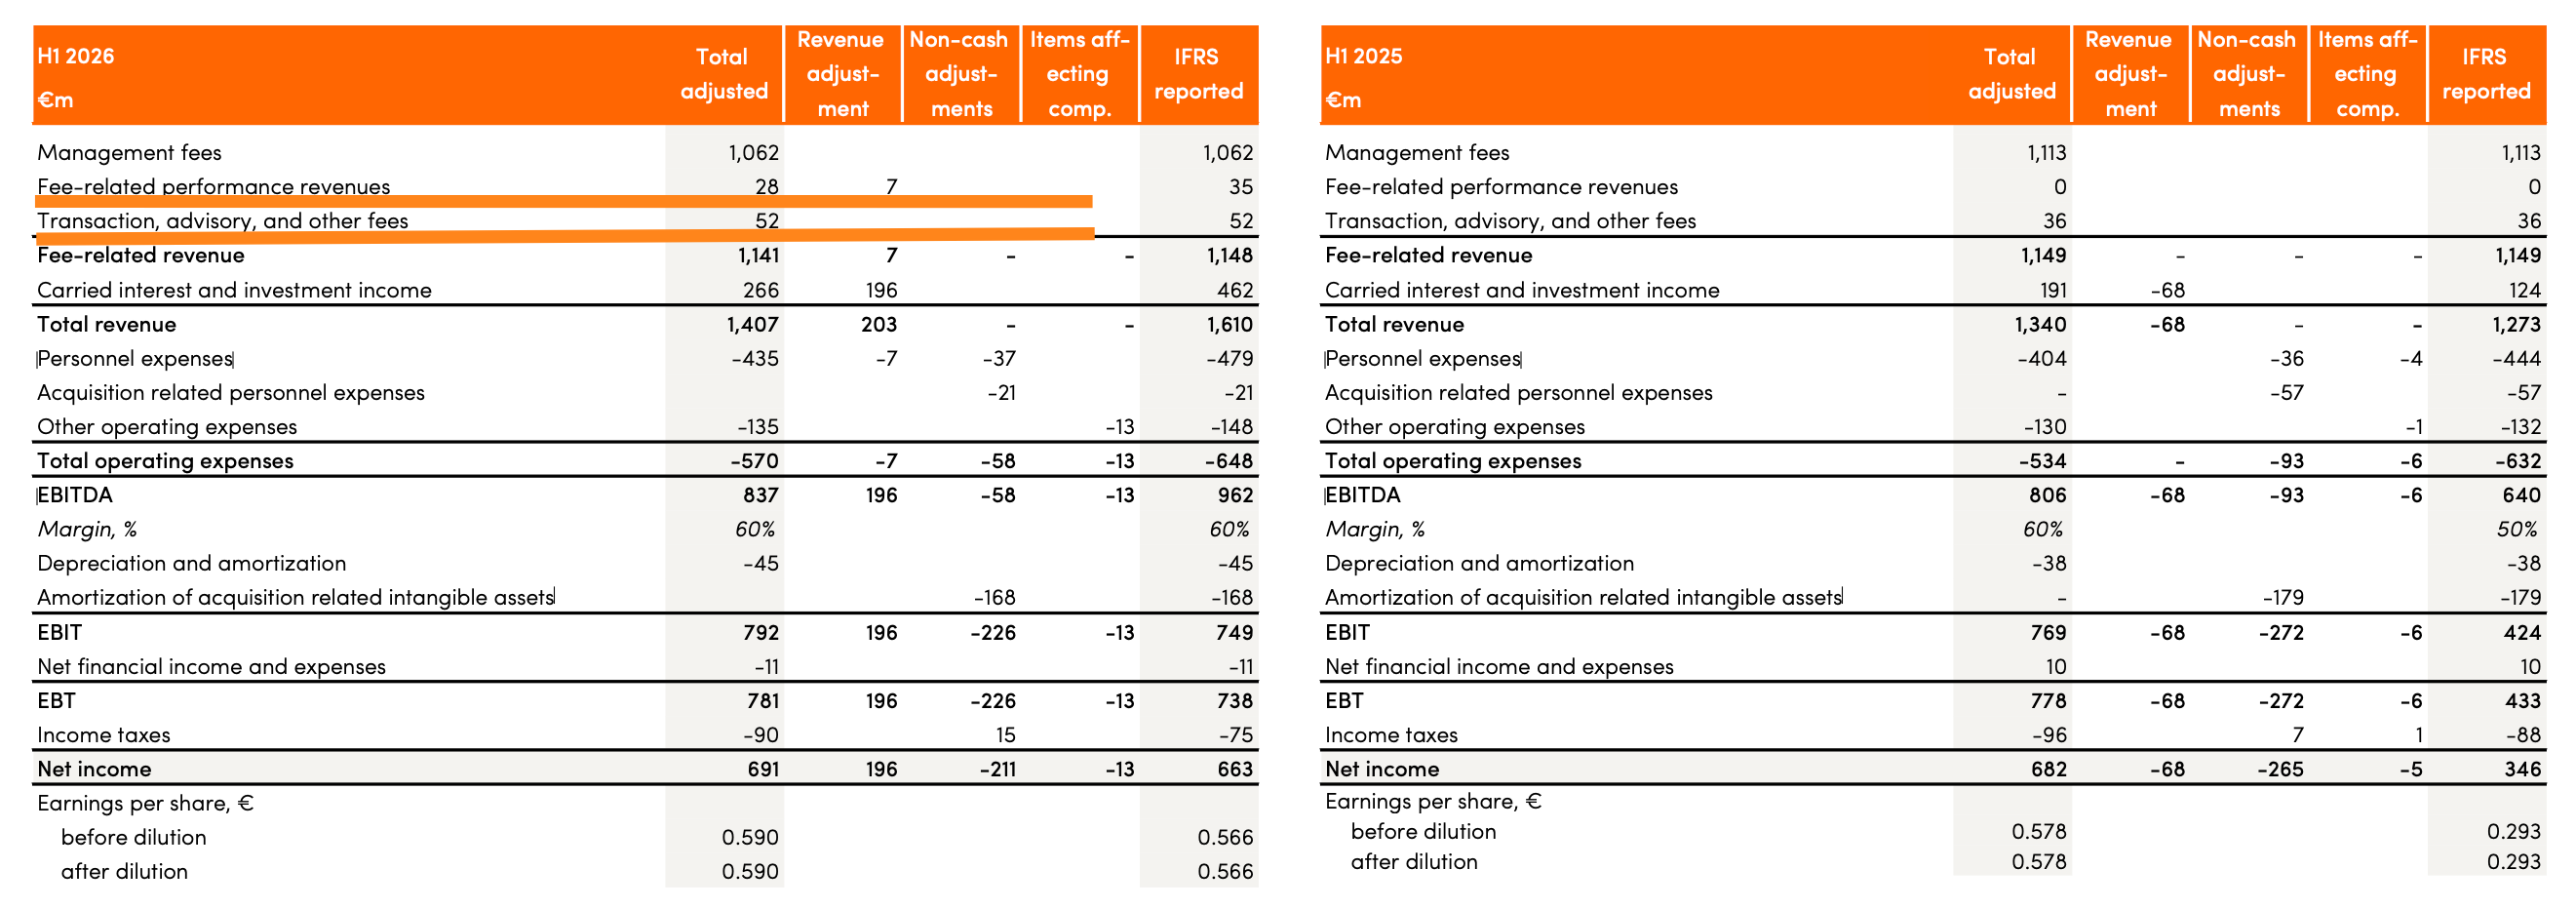
S’y ajoutent des commissions de transaction et de marchés de capitaux (52 millions au semestre) et de nouvelles commissions de performance récurrentes sur les véhicules evergreen (28 millions).
Ces dernières ont presque triplé en six mois par rapport à toute l’année 2025.
Côté carry, EQT AB reçoit en général 35 % du carried interest des fonds levés récemment.
Les 65 % restants vont aux équipes. Ce point est essentiel et j’y reviendrai. Enfin, EQT place environ 3 milliards d’euros dans ses propres fonds et dans l’amorçage de nouvelles stratégies. Le revenu d’investissement a dépassé 200 millions au premier semestre, plus que sur toute l’année 2025.
Les comptes ajustés et les comptes IFRS
Les normes IFRS sont un ensemble de règles comptables internationales, une sorte de grammaire commune.
Les sociétés cotées doivent les utiliser pour présenter leurs comptes. L’objectif est qu’une entreprise française, allemande ou suédoise présente ses chiffres de la même manière, afin que les investisseurs puissent les comparer.
En France, ce sont par exemple LVMH, Airbus ou TotalEnergies qui les appliquent.
EQT publie deux jeux de chiffres. Au premier semestre 2026, le chiffre d’affaires ajusté est de 1 407 millions d’euros contre 1 610 millions en IFRS. Le résultat net ajusté est de 691 millions contre 663 millions en IFRS.
L’écart sur le chiffre d’affaires vient du carried interest.
En IFRS, il est comptabilisé selon la valeur des fonds, sans décote. Dans les comptes ajustés, EQT applique un coussin de prudence de 30 à 50 % sur la part non réalisée. Sur le chiffre d’affaires, la présentation ajustée est donc la plus prudente des deux.
Sur les coûts, c’est l’inverse. Les comptes ajustés excluent l’amortissement des actifs incorporels issus des acquisitions (168 millions au semestre), une partie du prix des rachats traitée en charge de personnel pendant les périodes de blocage (21 millions), et la part non monétaire des plans d’actions des salariés (37 millions au semestre).

Ce dernier point me gêne. Une rémunération payée en actions est un vrai coût pour l’actionnaire, même si elle ne sort pas de la trésorerie. Rapporté à l’année, ce coût représente environ 6 % du fee-related EBITDA.
Mon avis est donc nuancé. La présentation ajustée sert l’investisseur sur le carried interest. Elle sert surtout le management sur les coûts d’acquisition et la rémunération en actions. Et le groupe, rappelons-le, est devenu un acquéreur en série.
« Depuis notre introduction en bourse en 2019, nous avons utilisé notre bilan et nos actions comme monnaie, de façon avisée, pour participer à la consolidation de notre secteur. » Per Franzén, directeur général, Value Creation Day, mai 2026
8. Le signal décisif. La marge du métier de gestion recule-t-elle vraiment ?
C’est la question centrale de la thèse.
