Alexandria Real Estate Equities (ARE), la plus grande foncière life science au monde, vient de publier ses résultats du Q3 2026.
La perte nette de 3,74 dollars par action frappe les esprits, mais elle solde surtout des erreurs d’investissement passées.
Derrière ce chiffre, la location repart, alors que le marché du laboratoire reste en surcapacité.
Cette analyse confronte les résultats aux données des grands brokers et aux échanges avec les analystes, puis propose un scénario chiffré pour 2027.
Au sommaire
Les bases pour lire une foncière cotée
Le marché du laboratoire vu par les grands brokers
FFO et perte nette, deux histoires très différentes
Location et occupation, la demande revient enfin
2027, le prochain mur à franchir
Bilan et financement, la solidité a un prix
Pipeline, le grand nettoyage
Dividende et valorisation
Scénario 2027 et pistes pour le management
Mon verdict, le prix de la patience
1. Les bases pour lire une foncière cotée
Une foncière cotée (ou REIT aux États-Unis) possède des immeubles, perçoit des loyers et en reverse une grande partie en dividendes.
Alexandria loue des laboratoires à des groupes pharmaceutiques, des biotechs, des universités et des entreprises technologiques.
Elle est surtout présente à Boston, San Francisco et San Diego.
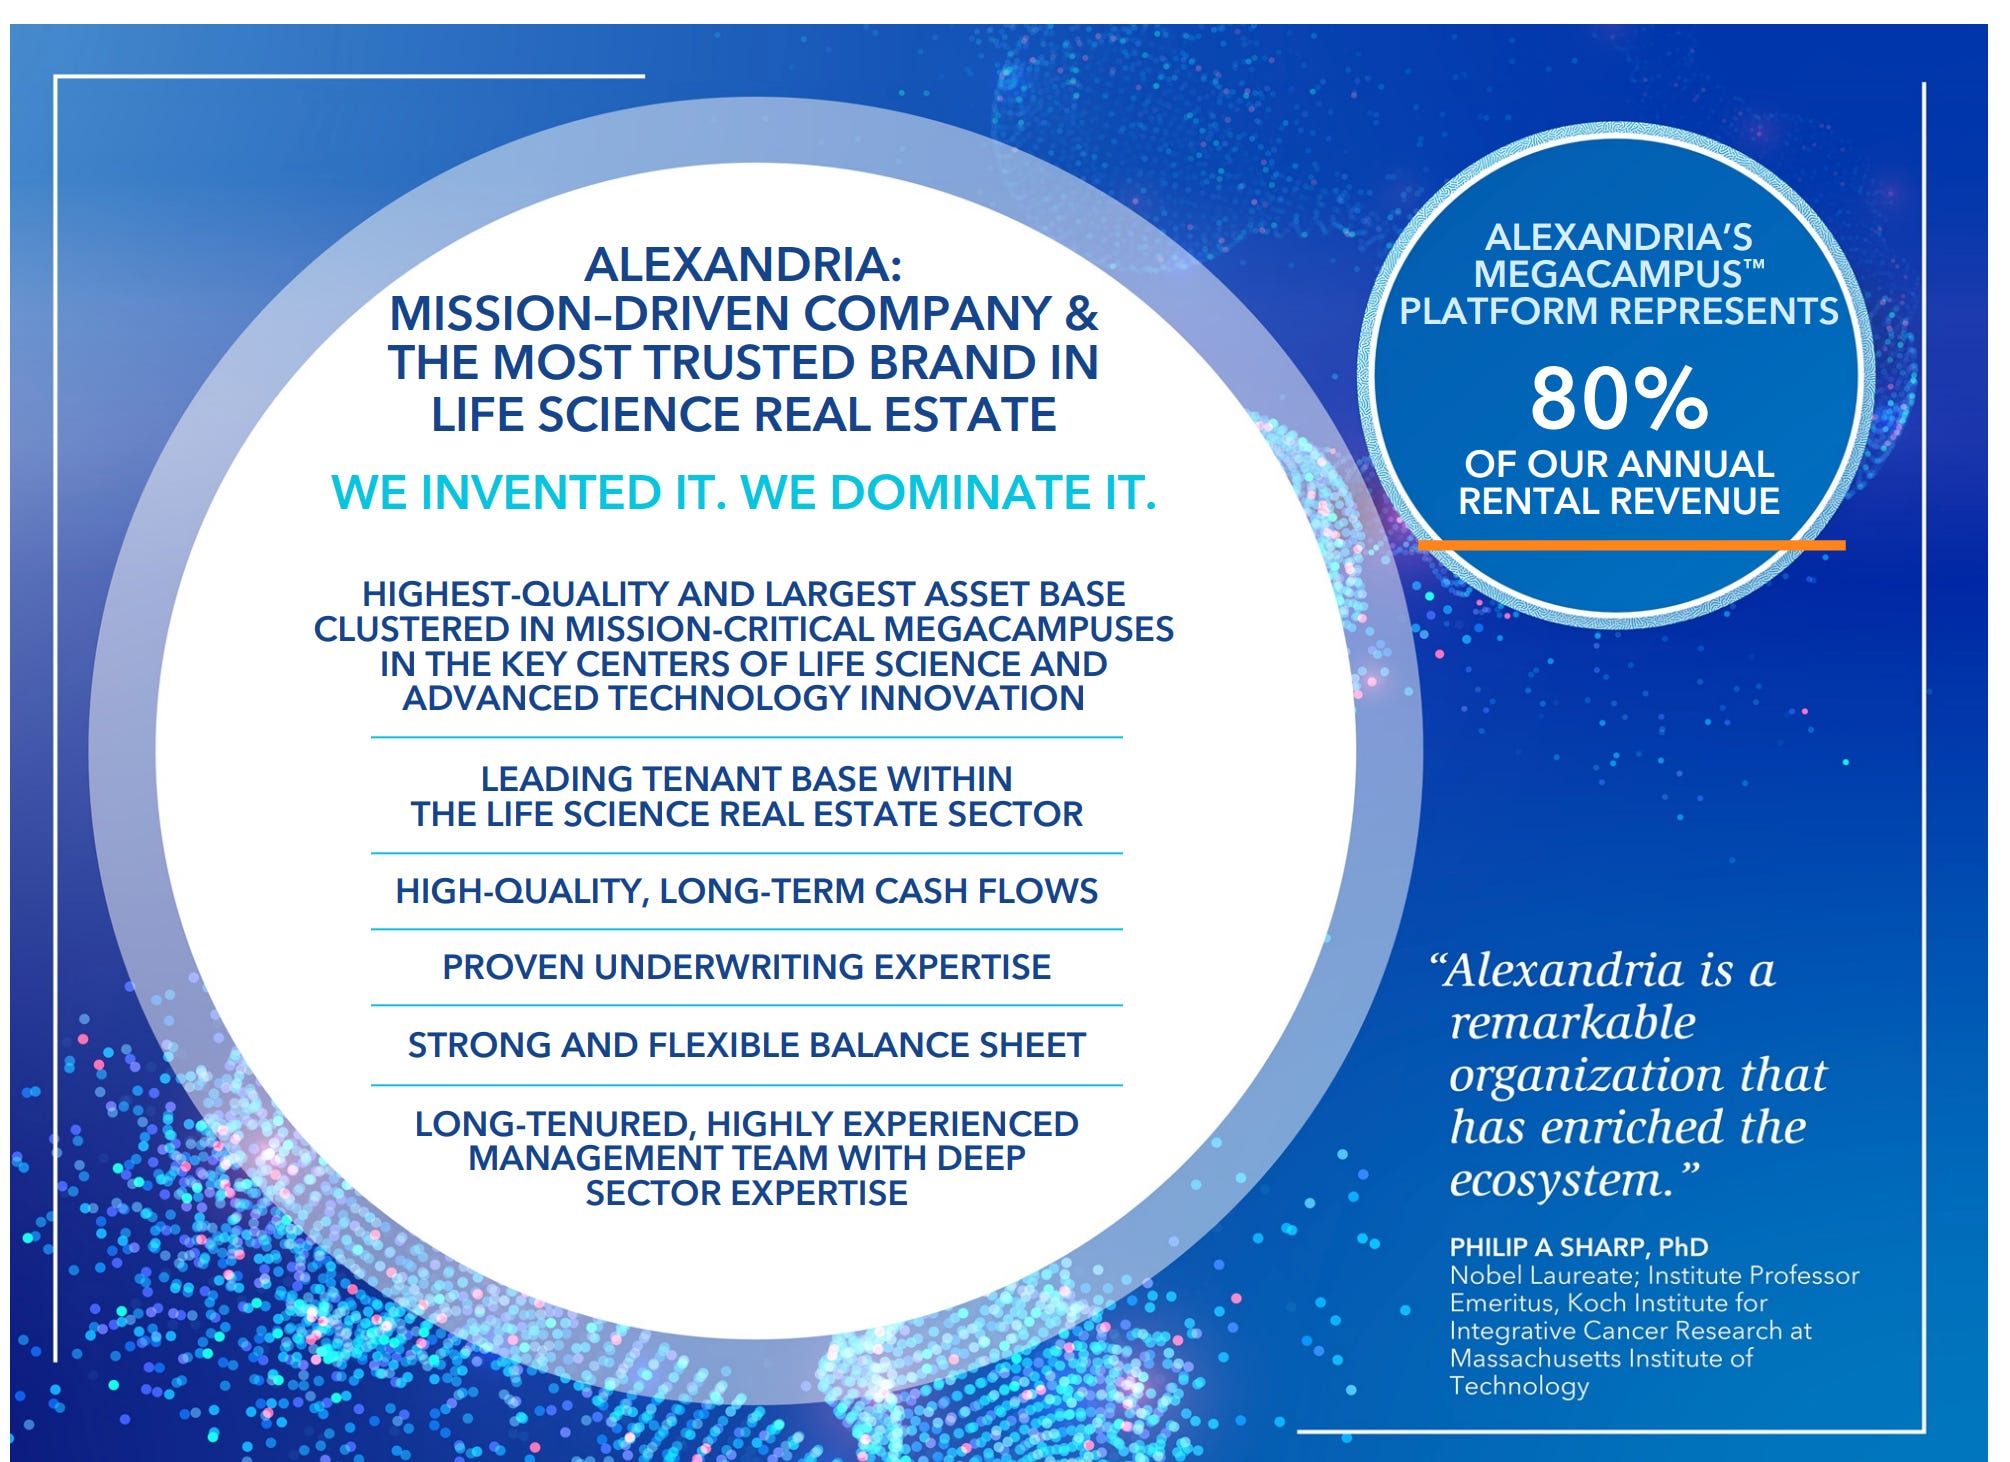
Son modèle repose sur les Megacampus, de grands ensembles de laboratoires regroupés au même endroit, qui pèsent 80 % des loyers.
Le fondateur, Joel Marcus, résume lui-même la période que traverse la société.
« Nous sortons d’une décennie de marché haussier de la life science et de l’ère COVID, où notre activité locative a été multipliée par quatre du jour au lendemain. Cette transition n’est jamais simple et prend du temps, mais nous sommes bien engagés. »
Joel Marcus, fondateur et président exécutif d’Alexandria
Pour remettre les bases à tout le monde :)
Six indicateurs suffisent pour suivre ce trimestre.
FFO (Funds From Operations). On part du résultat net, on y rajoute l’amortissement des immeubles et on retire les plus ou moins-values de cession. C’est le vrai flux de l’activité locative.
Taux d’occupation. C’est la part des surfaces louées.
NOI à périmètre constant. C’est le revenu net des seuls immeubles présents sur les deux périodes comparées, donc la croissance organique.
Réversion locative. C’est l’écart entre le nouveau loyer et l’ancien lors d’un renouvellement.
Levier. On le mesure par la dette nette rapportée à l’EBITDA (le nombre d’années de résultat opérationnel nécessaires pour rembourser la dette) et par la LTV (la dette rapportée à la valeur des actifs).
Taux de distribution. C’est la part du FFO versée en dividende.
Les Américains comptent en sq ft.
Un million de sq ft représente environ 93 000 m 2
Ce qu’il faut retenir
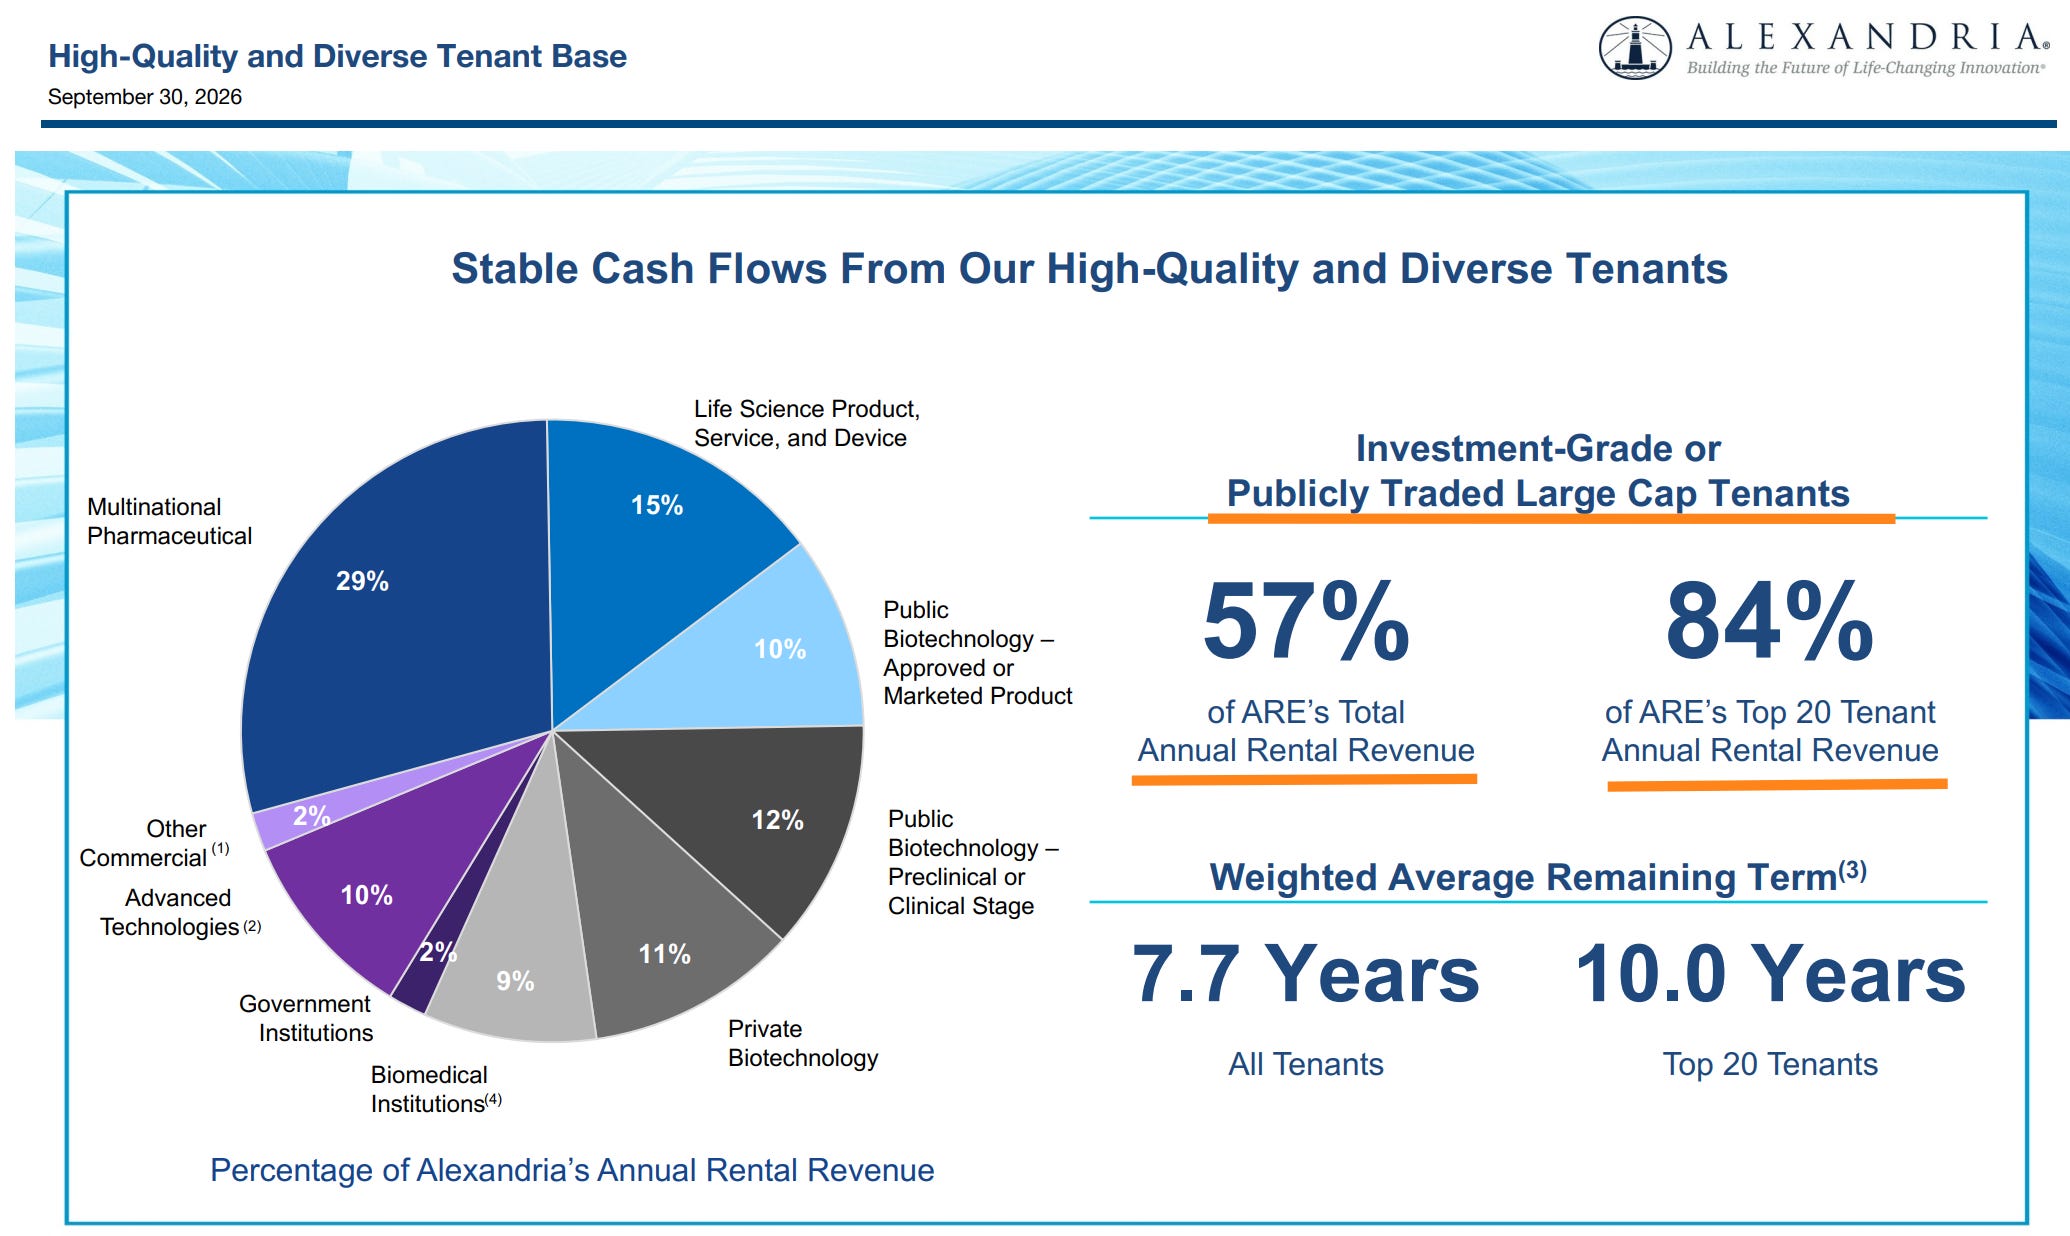
Alexandria est un pure player du laboratoire, concentré sur quelques pôles scientifiques américains, avec 57 % de ses loyers payés par des groupes notés en catégorie investissement ou de grandes sociétés cotées.
On la juge sur le FFO, l’occupation, le NOI comparable, la dette et le dividende, jamais sur le résultat net comptable.
2. Le marché du laboratoire vu par les grands brokers
Une surcapacité toujours massive
Il faut d’abord regarder le terrain de jeu d’Alexandria.
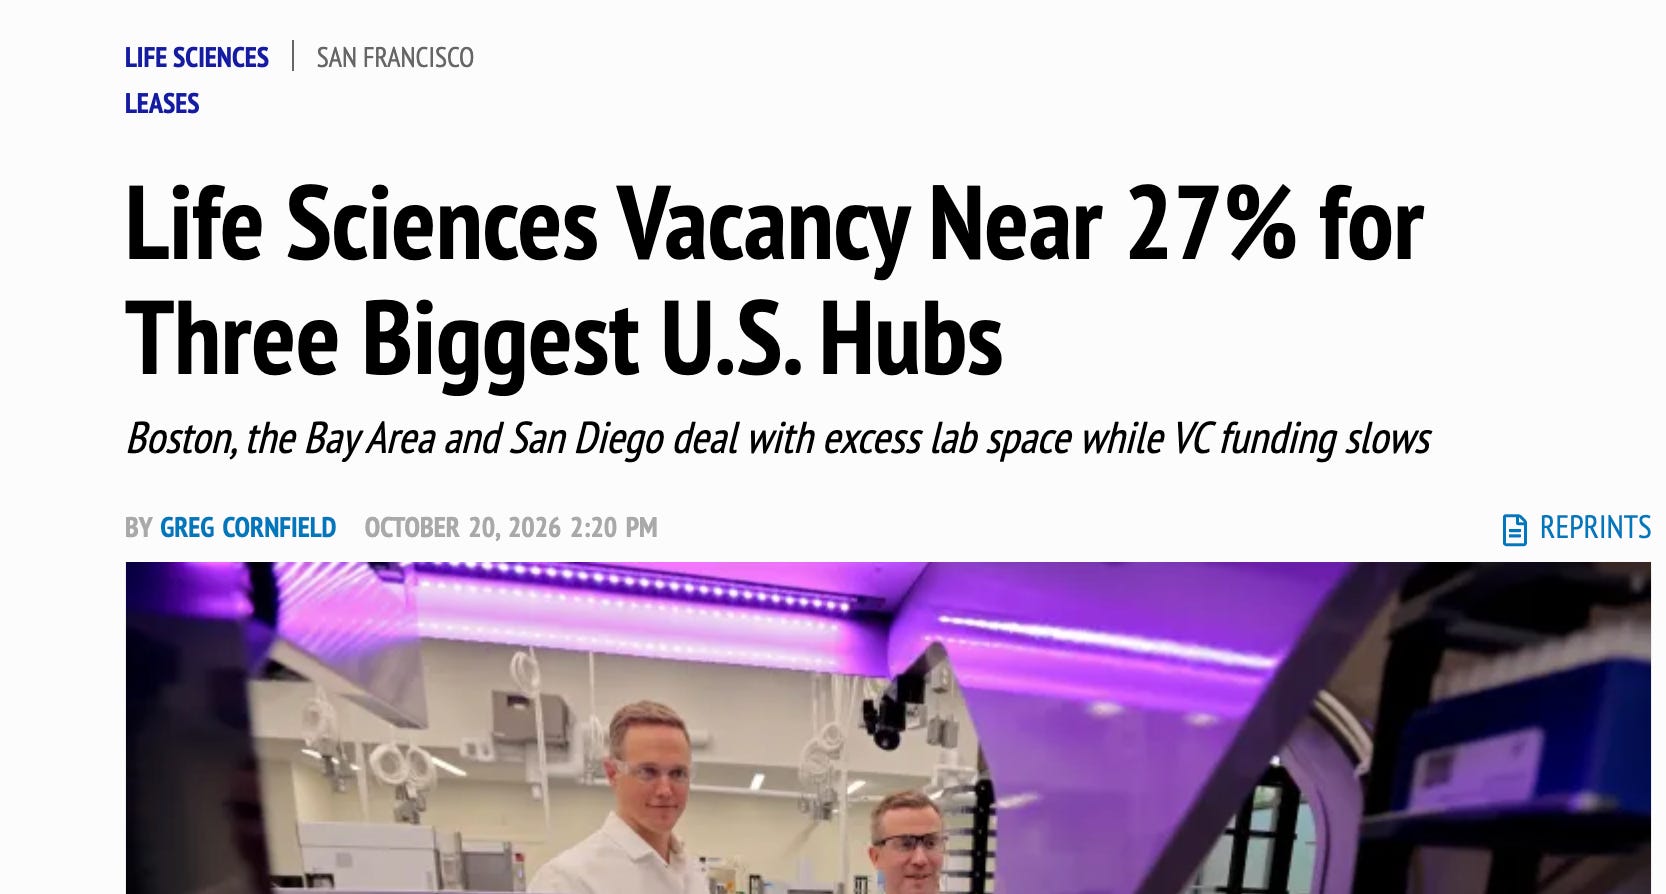
Selon Savills, la vacance des laboratoires atteint 28,1 % à Boston, 23,8 % dans la baie de San Francisco et 28,5 % à San Diego.
Elle tournait autour de 4 % en 2021.
Au niveau national, CBRE mesurait au Q2 une vacance record de 23,8 %, avec une absorption nette négative pour le deuxième trimestre consécutif. Autrement dit, les locataires ont rendu plus de surfaces qu’ils n’en ont pris.
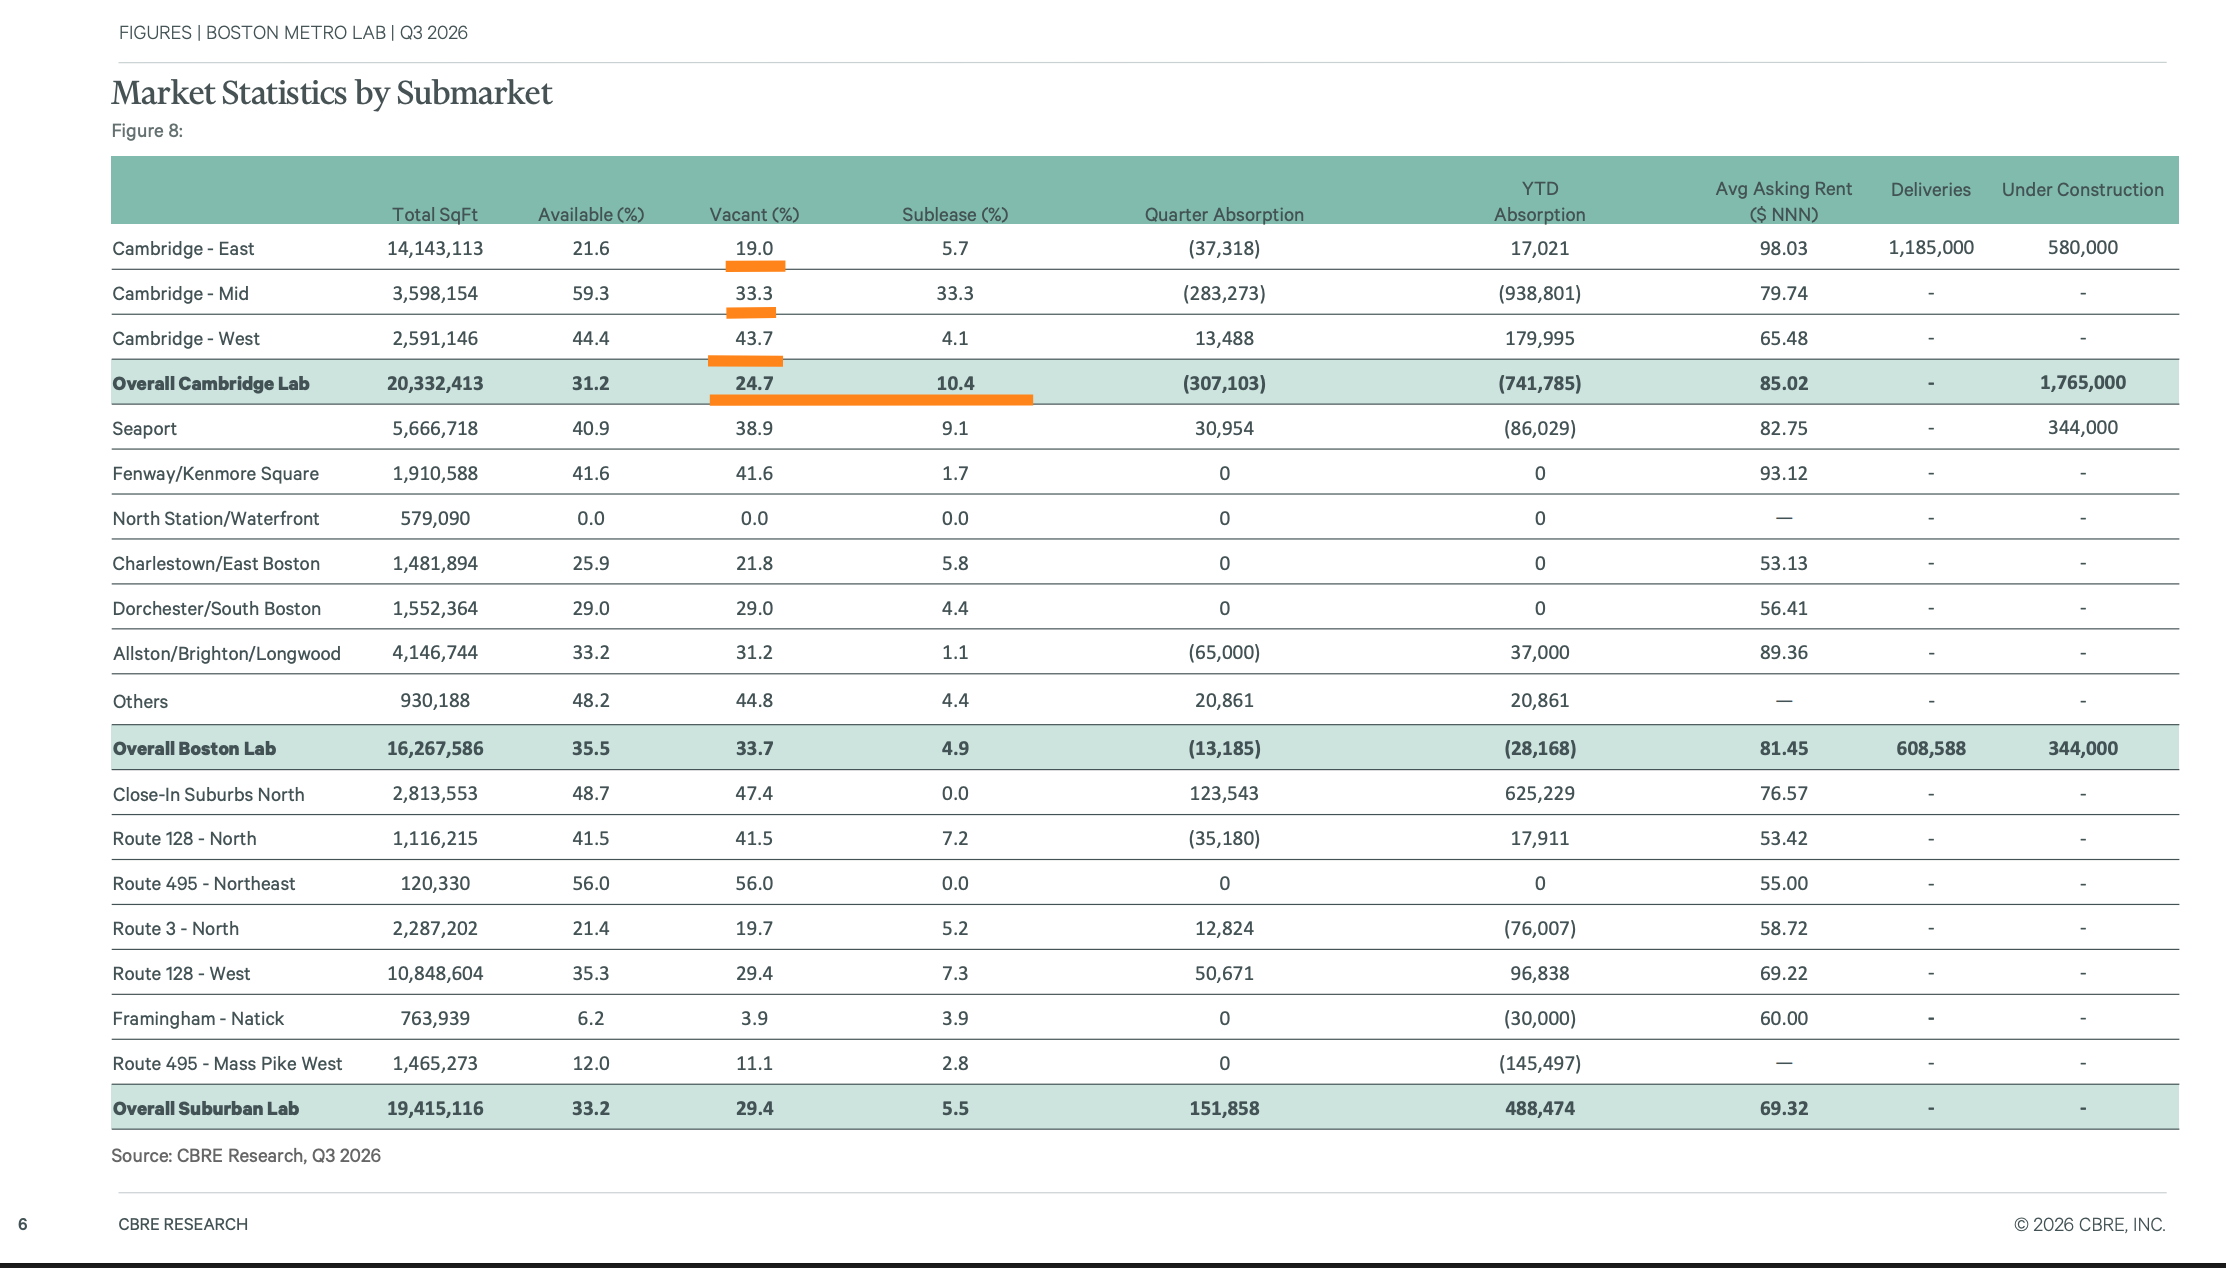
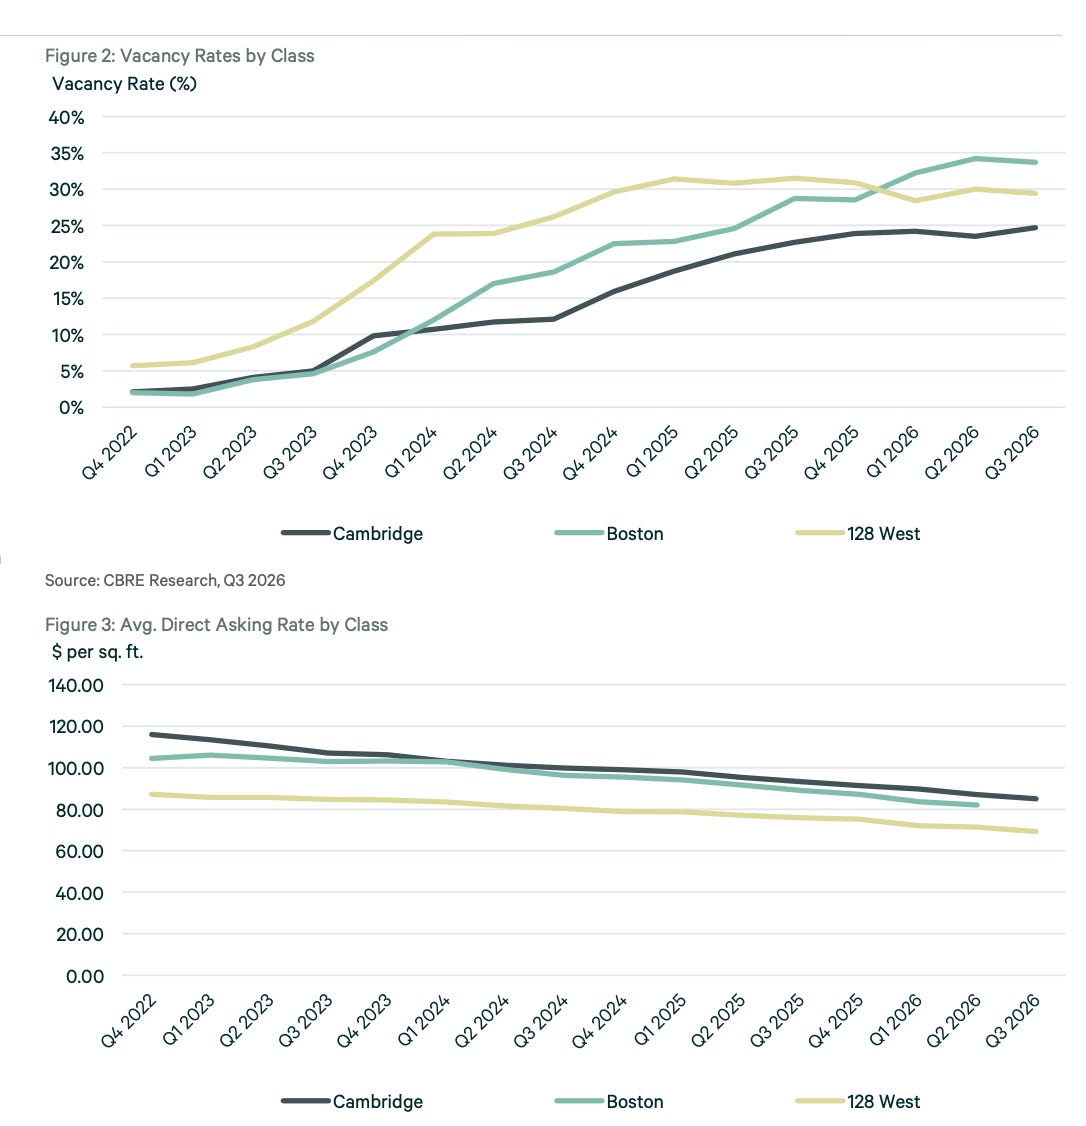
À Boston, premier marché d’Alexandria avec 39 % de ses loyers, CBRE décrit un marché proche de ses pires niveaux.
La disponibilité atteint 33,1 %, l’absorption reste négative au Q3 et les loyers demandés reculent de 8,1 % sur un an.
À Cambridge, cœur historique du secteur, les loyers de l’est de la ville baissent depuis 18 trimestres d’affilée.
Les premiers signaux de retournement
L’offre se corrige vite. Cushman & Wakefield a relevé au Q2 un premier trimestre sans aucune livraison neuve dans les douze marchés suivis. Les chantiers sont presque à zéro à San Diego et tombent à 800 000 pieds carrés dans la baie de San Francisco, contre 1,4 million un an plus tôt. Côté demande, CBRE note la plus forte hausse de l’emploi en R&D biotech depuis mi-2023 et des besoins des locataires en hausse pour la première fois depuis un an. Enfin, les immeubles qui se vendent le font à des prix en hausse de 7 % sur un an, selon Cushman.
Le financement reste irrégulier. Le capital-risque biopharma est retombé à 6,4 milliards au Q3 après 10,2 milliards au Q2, mais 2026 devrait dépasser 2025. Joel Marcus invite à ne pas regarder l’indice biotech habituel (XBI), mais un ETF composé à 93 % de biotechs en phase clinique, dont les valorisations restent bien inférieures à leurs moyennes historiques. Le CEO Peter Moglia juge le marché stabilisé.
« Une baisse de 5 % est tout à fait normale. Il y avait probablement une demande refoulée qui est sortie au premier trimestre. Je pense que nous sommes dans une situation stable à ce stade. »
Peter Moglia, CEO d’Alexandria, à propos du nombre d’entreprises en recherche de locaux
Mon analyse
Les données des brokers donnent un tableau en deux temps.
Côté positif, le point bas de l’offre est passé, car plus personne ne construit, et la demande se reconstitue lentement.
Côté négatif, le point bas des loyers n’est pas encore visible, car la vacance reste six à sept fois supérieure à son niveau de 2021.
Alexandria surperforme nettement, avec une occupation supérieure de 6 à 12 points à celle de ses marchés.
Mais aucune fonci re ne peut échapper durablement à la baisse des loyers de marché quand ses propres baux arrivent à échéance.
Ce qu’il faut retenir
Le marché du laboratoire est sorti de la phase de construction excessive, mais pas encore de la surcapacité.
Les indicateurs avancés s’améliorent, alors que les loyers continuent de baisser…
3. FFO et perte nette, deux histoires très différentes
638 millions de dépréciations
La perte nette atteint 638,5 millions de dollars, soit 3,74 dollars par action. Presque tout vient de 637,9 millions de dépréciations.
Une dépréciation consiste à baisser la valeur comptable d’un immeuble qui vaut moins que ce qu’il a coûté.
Elle ne coûte pas de cash, mais elle constate que le capital a été investi trop cher.
Les deux plus grosses lignes représentent 75 % du total.
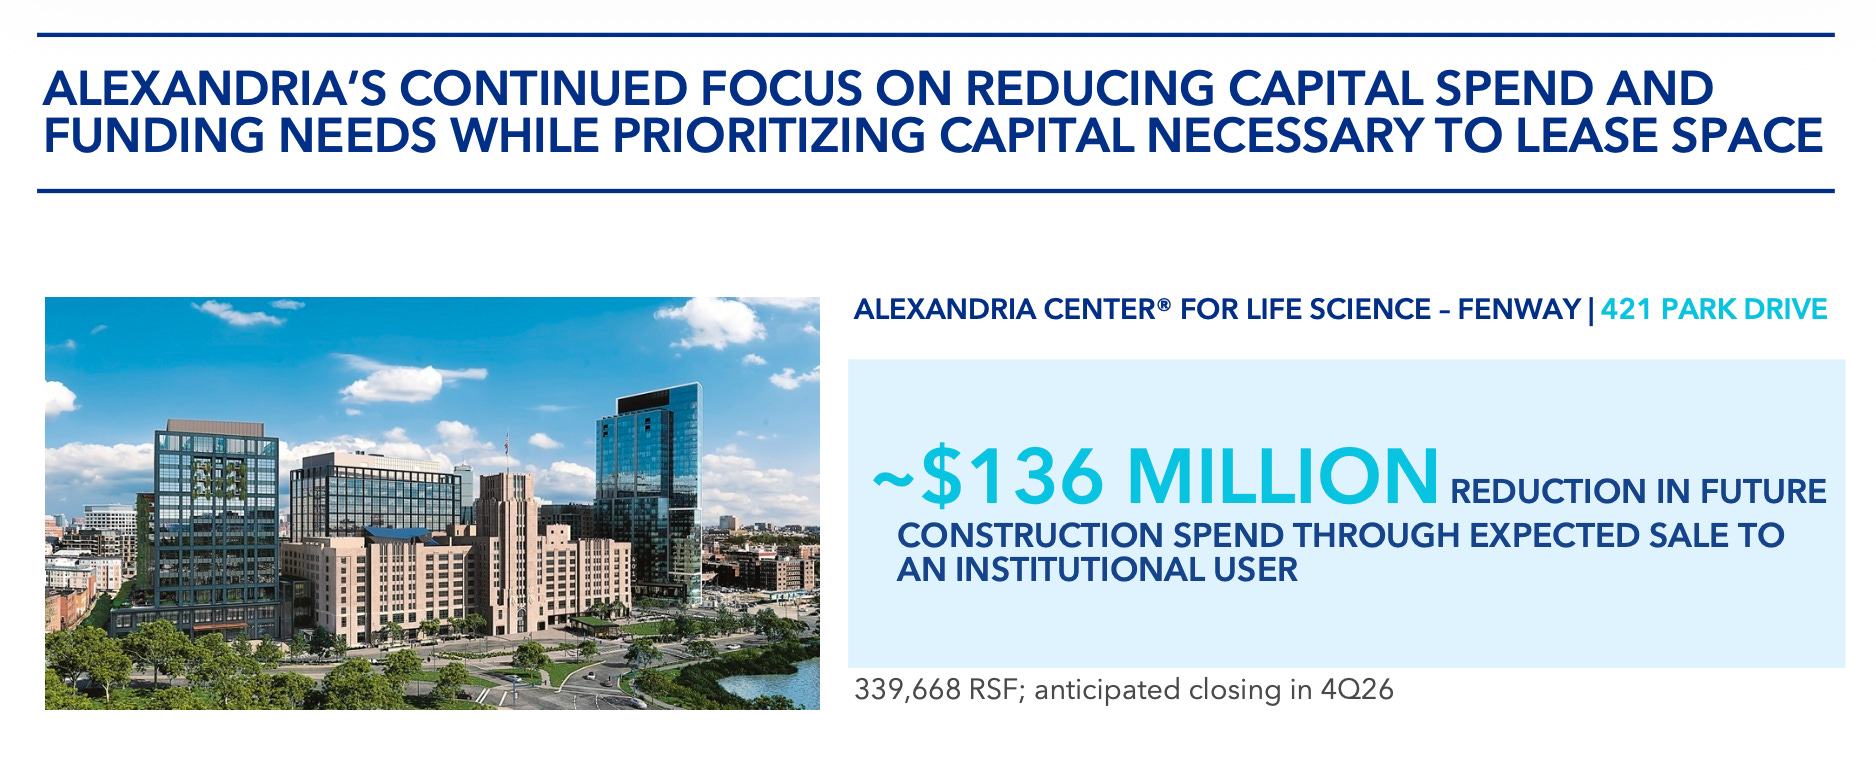
Le 421 Park Drive à Boston (343,3 millions), acheté début 2021, était un chantier de laboratoires.
Quatre immeubles de bureaux à Palo Alto (135,3 millions), achetés début 2022, devaient être transformés en laboratoires dans un marché où la demande n’est jamais venue.
Depuis janvier, le total atteint 865,9 millions, après 2,2 milliards en 2025.
Et le directeur financier ne ferme pas la porte à la suite.
« Nous pourrions avoir des dépréciations au cours des prochains trimestres, si ce type d’actifs remplit les conditions comptables pour être classé comme destiné à la vente. »
Marc Binda, directeur financier d’Alexandria
Le FFO recule de 31 %, la guidance tient
🔍 Outil que j’utilise pour suivre mes REITs : ALREITS https://alreits.com/pricing
➡️ Tu peux bénéficier de -15 % avec le code : IMM15OFF (si ça t’intéresse, sans obligation bien sûr)
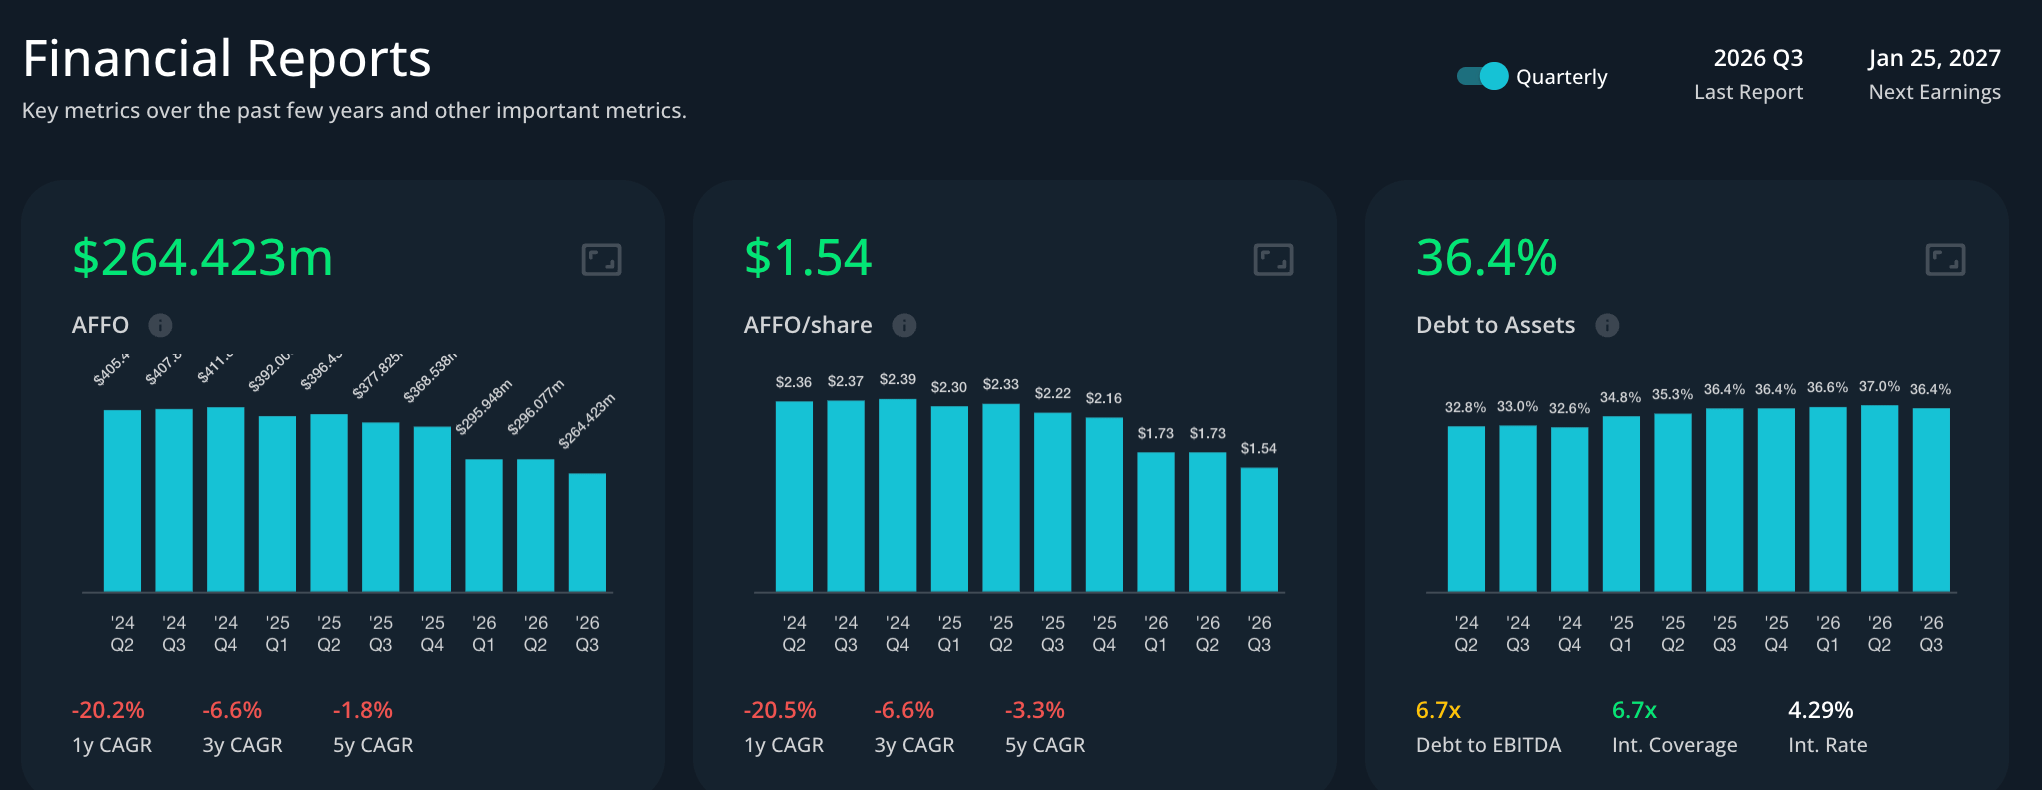
Le FFO ajusté ressort à 1,54 dollar par action, contre 2,22 dollars un an plus tôt (-30,6 %).
Les revenus reculent de 10,7 % à 671,2 millions, ce qui reste au-dessus du consensus.
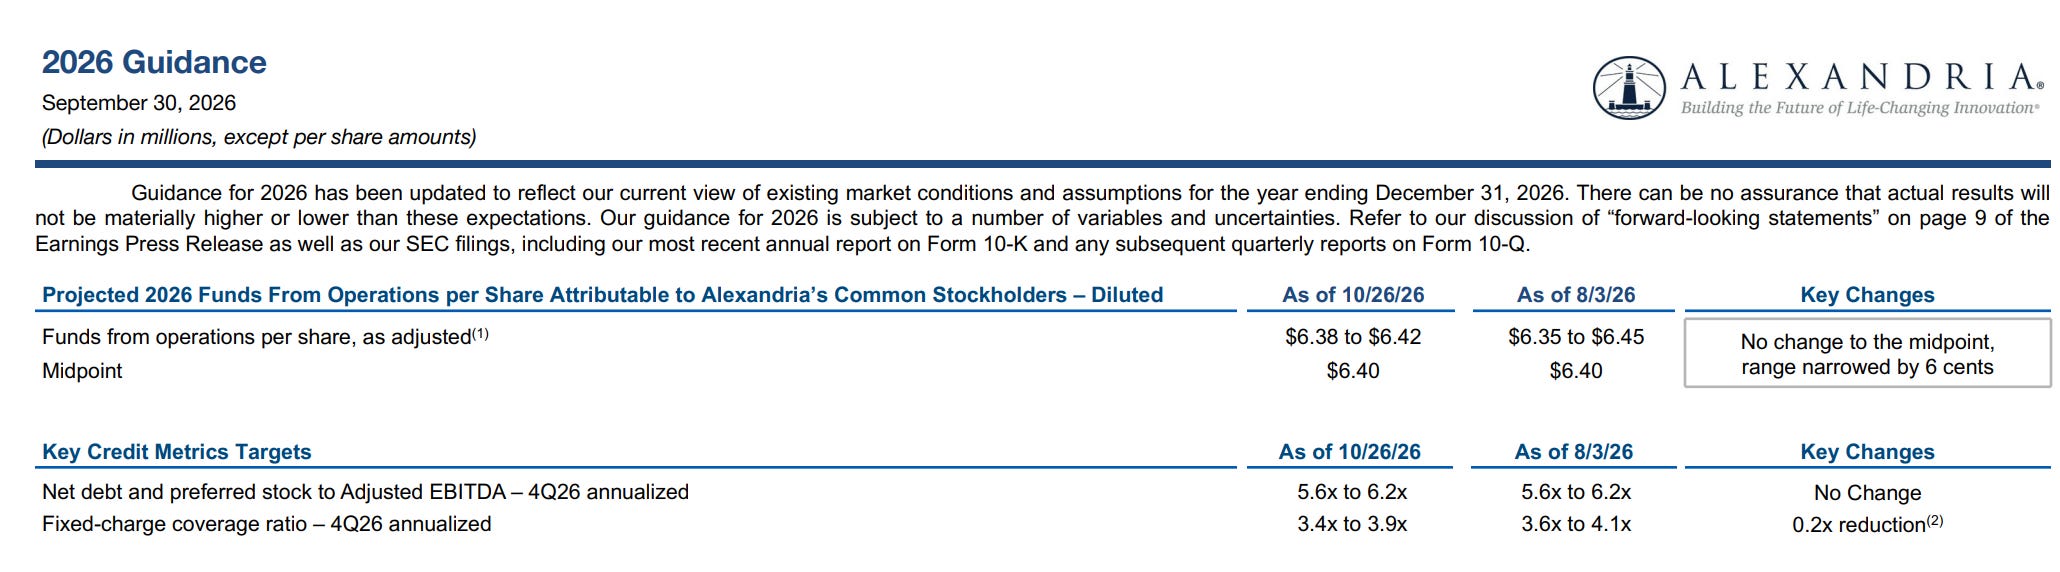
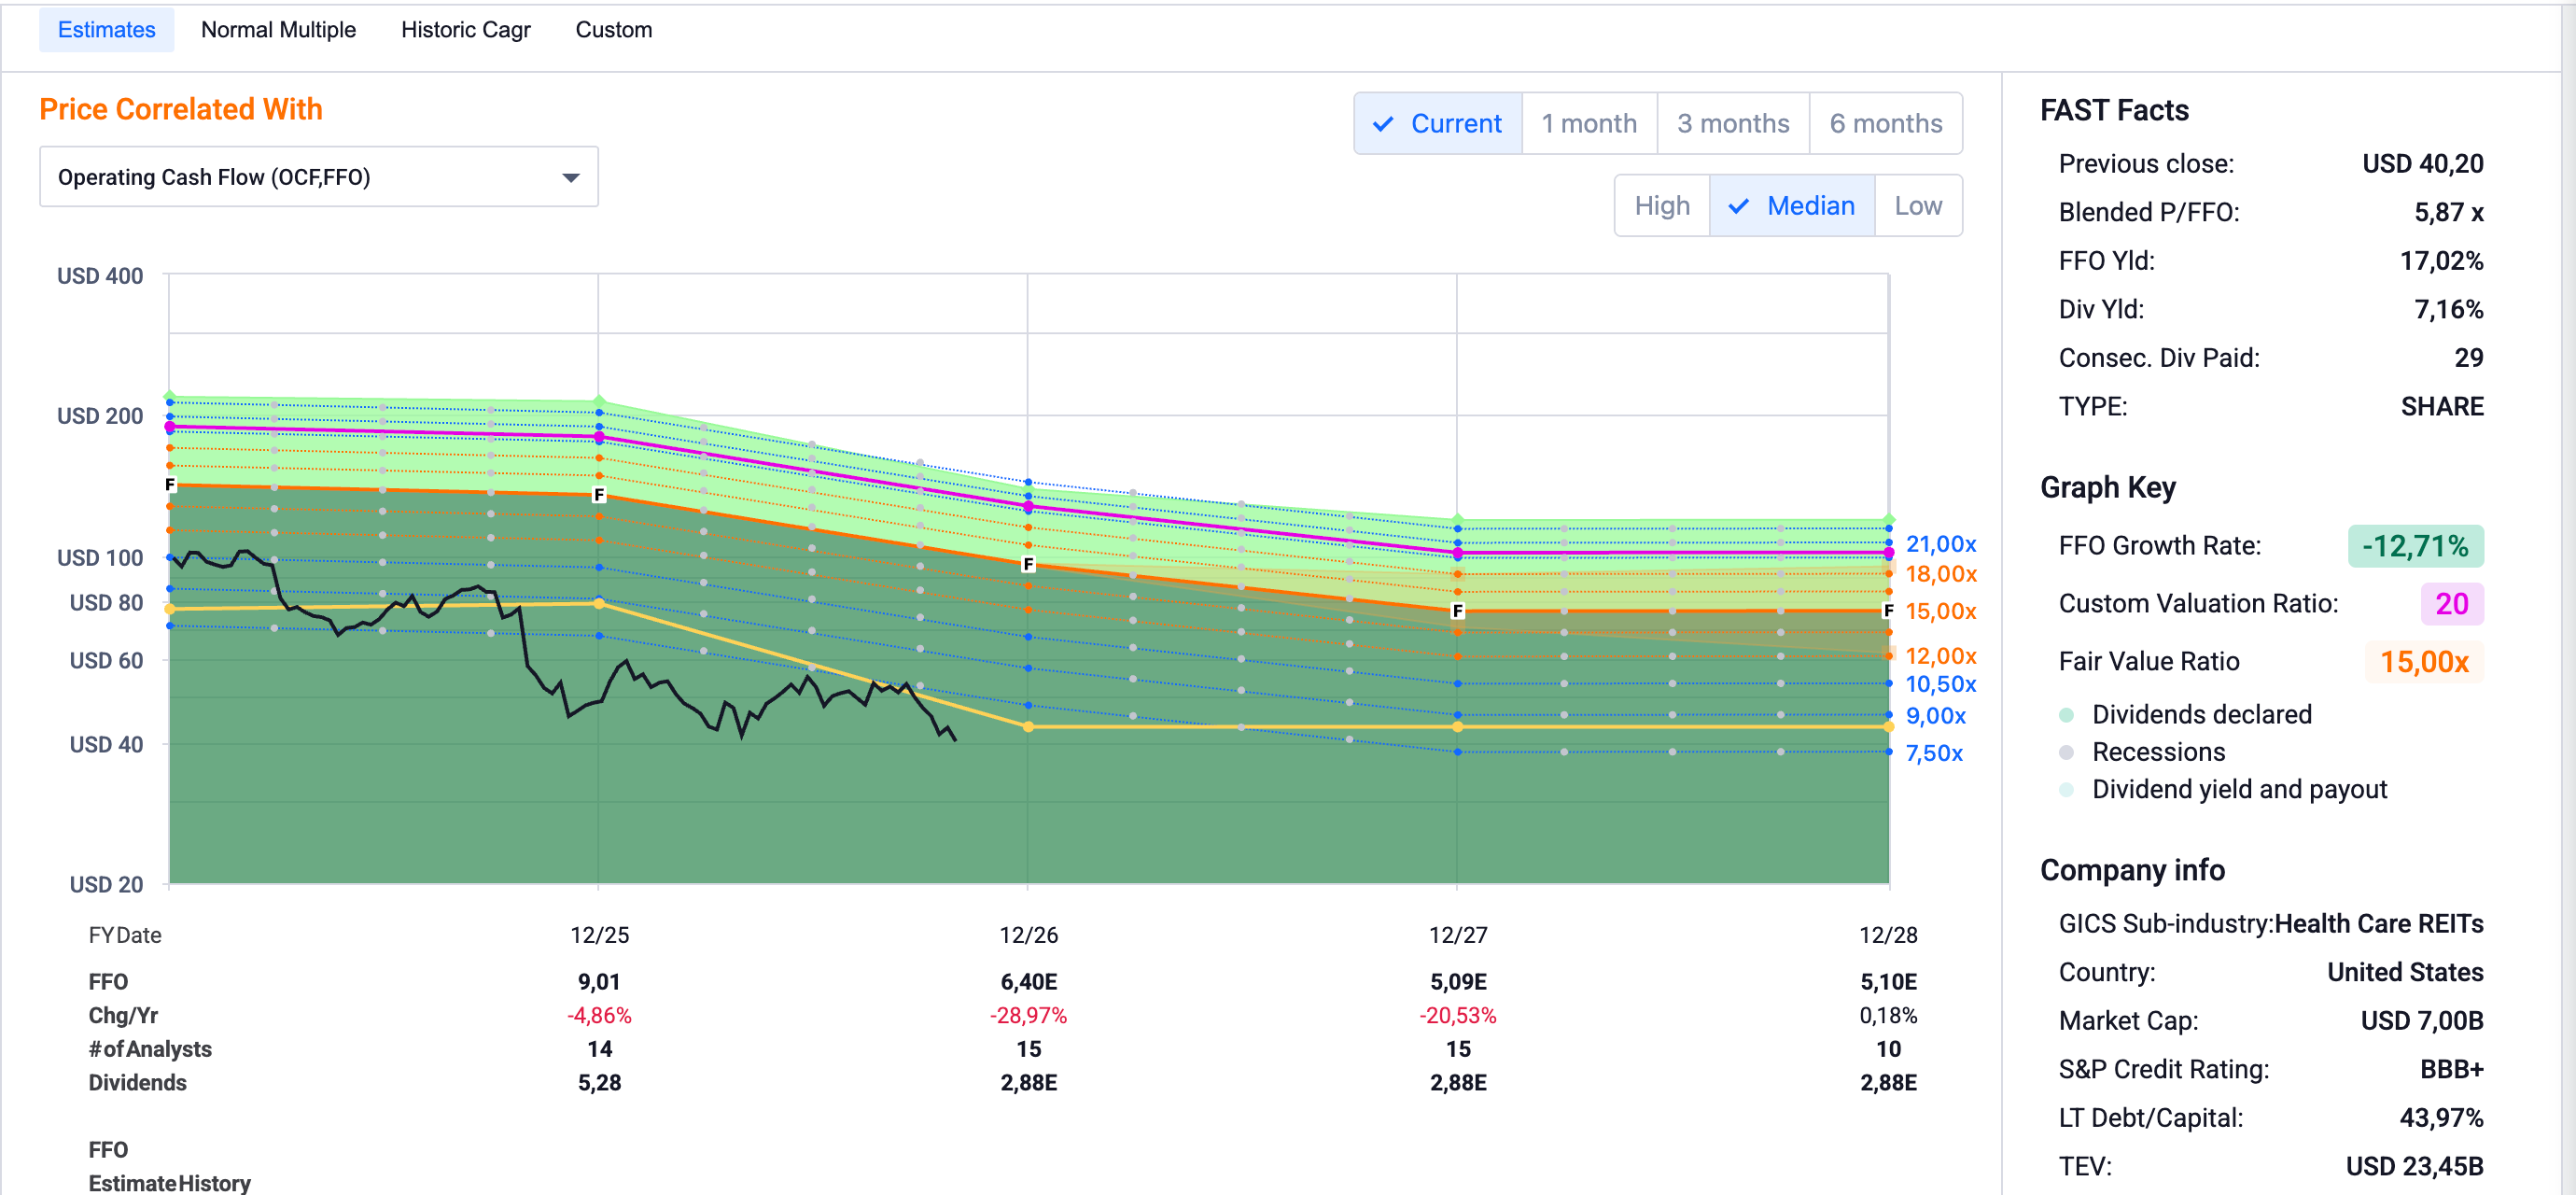
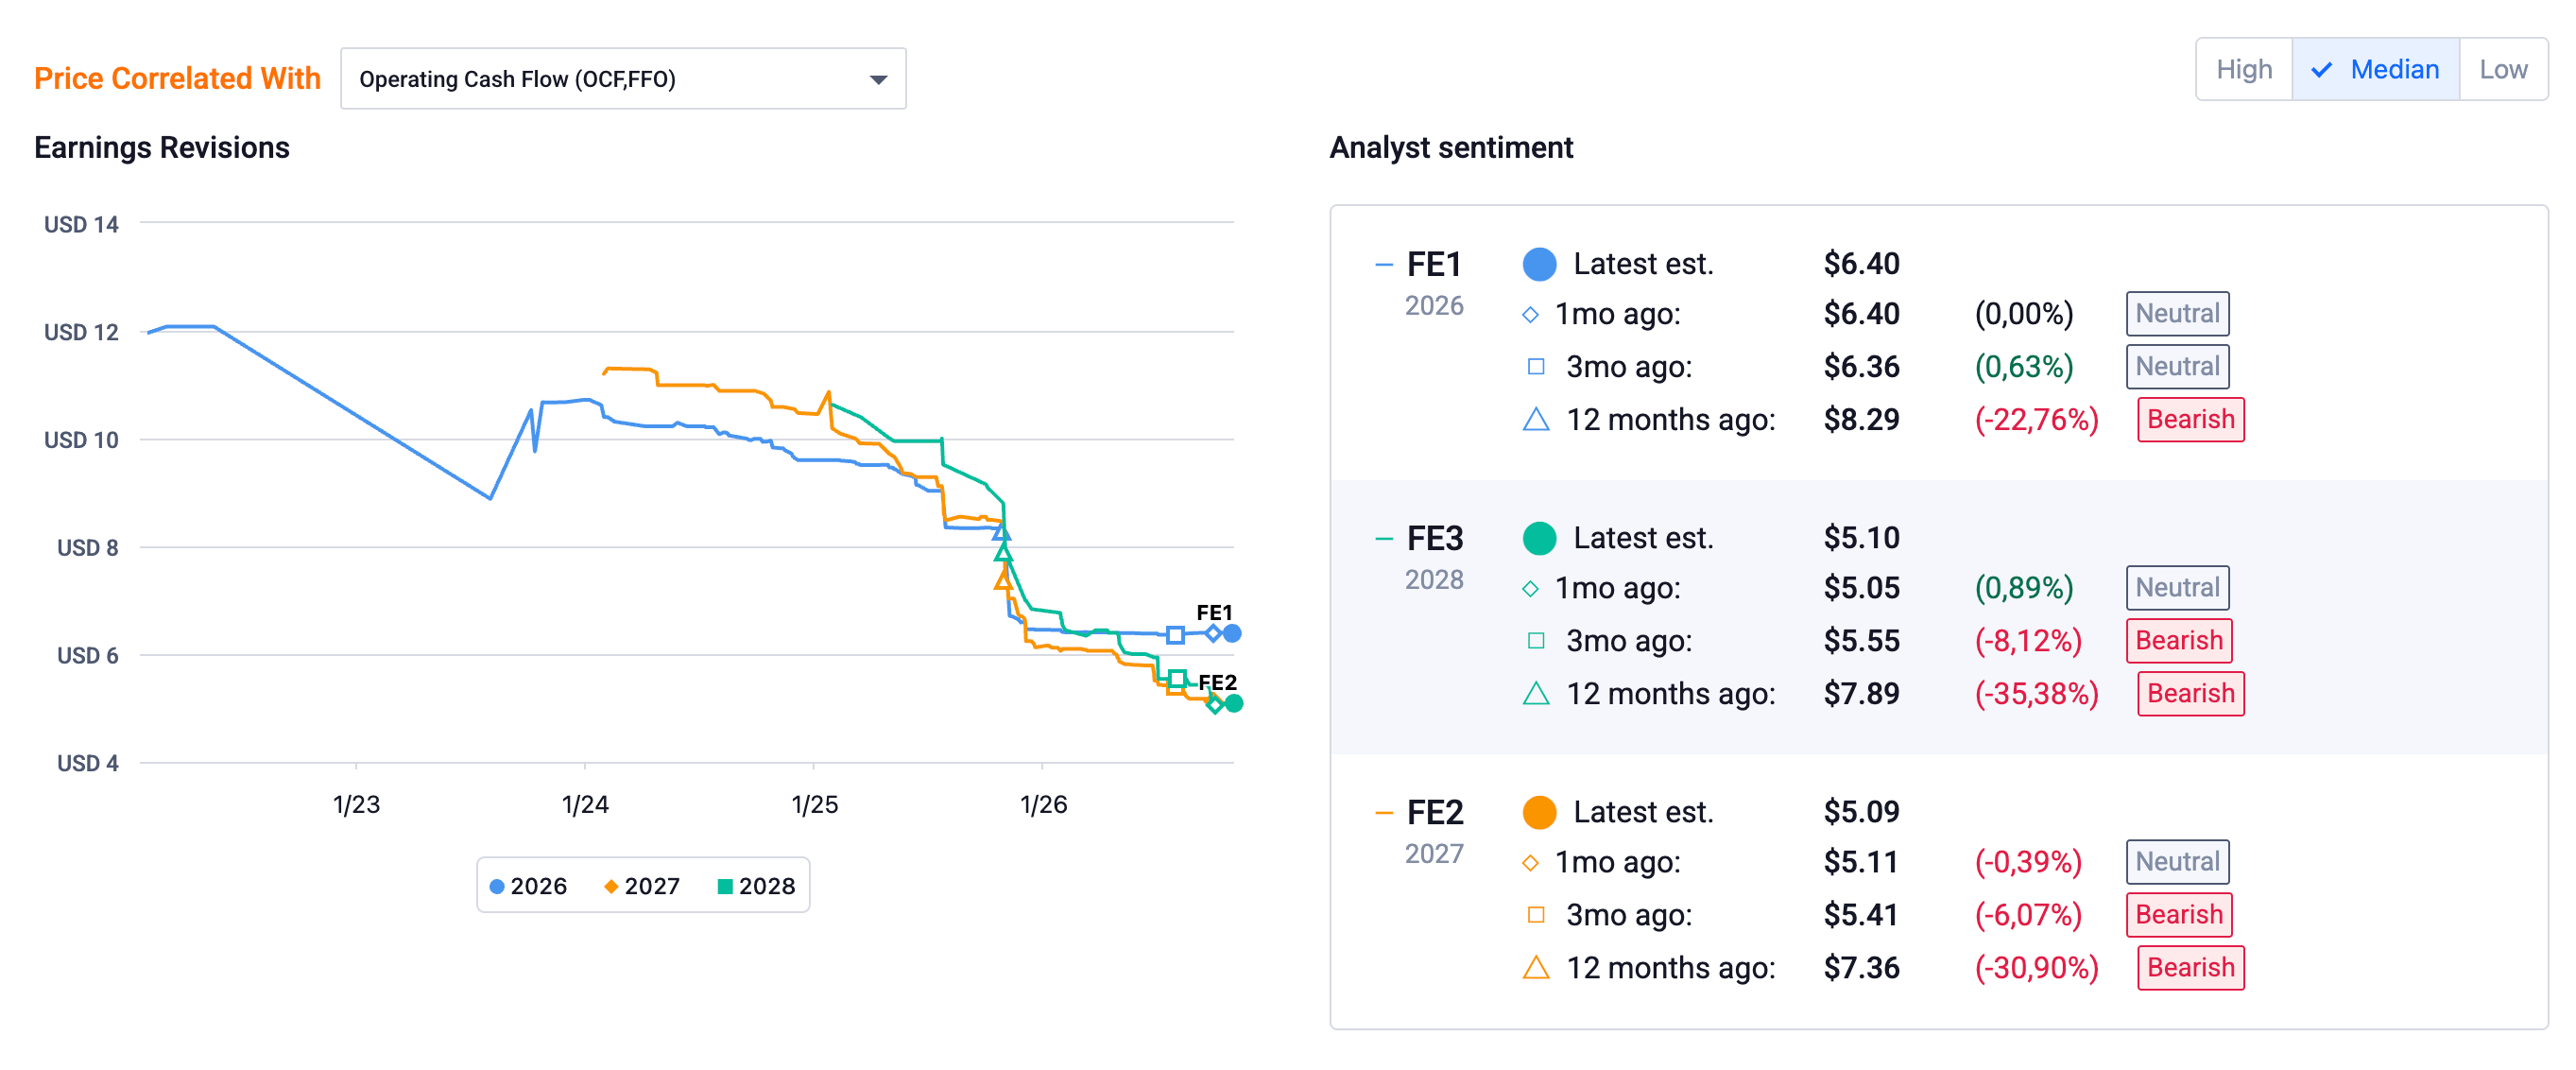
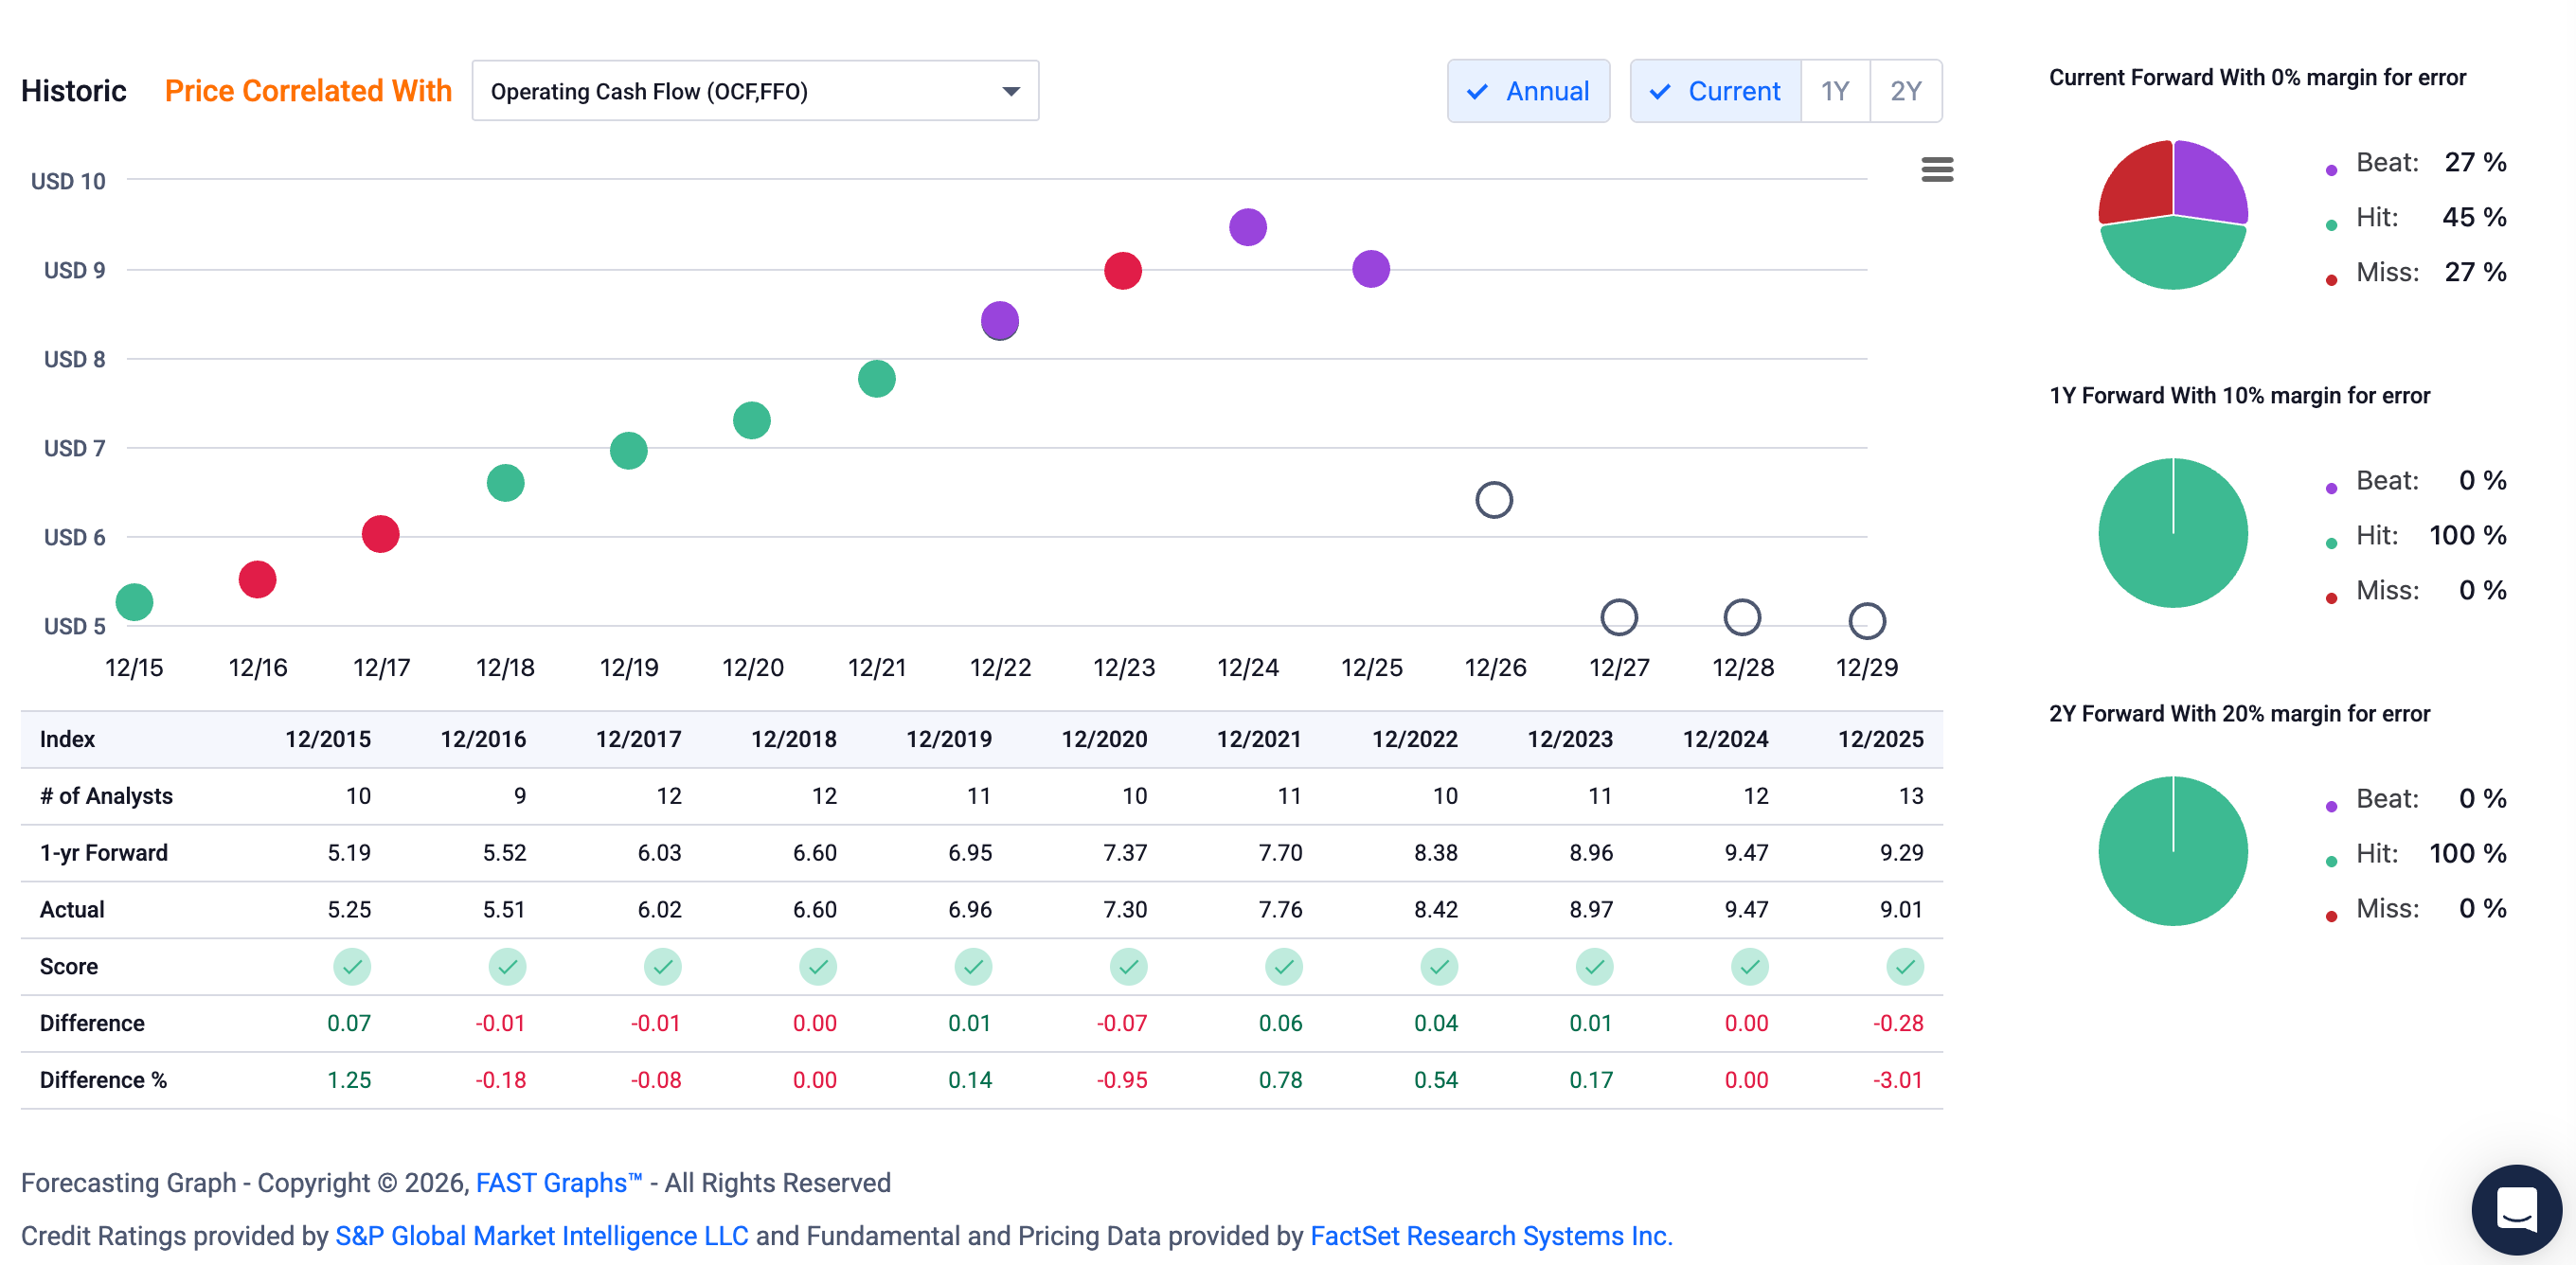
La guidance 2026 est maintenue à 6,40 dollars.
Le Q4 implicite tombe donc à 1,40 dollar, le bas de la fourchette annoncée au printemps. Au Q1, un analyste de Mizuho demandait si 1,40 dollar serait le plancher. Nous y sommes.
Sur l’année, la baisse atteint environ 29 % par rapport à 2025.
Mon analyse
Il y a deux lectures possibles de ce trimestre.
Lecture positive, d’abord. Le management tient sa guidance depuis trois trimestres et assume des dépréciations au lieu de reporter le problème. C’est le signe d’un bilan qu’on assainit plutôt qu’on maquille.
Lecture négative, ensuite. La qualité du FFO se dégrade, pour trois raisons.
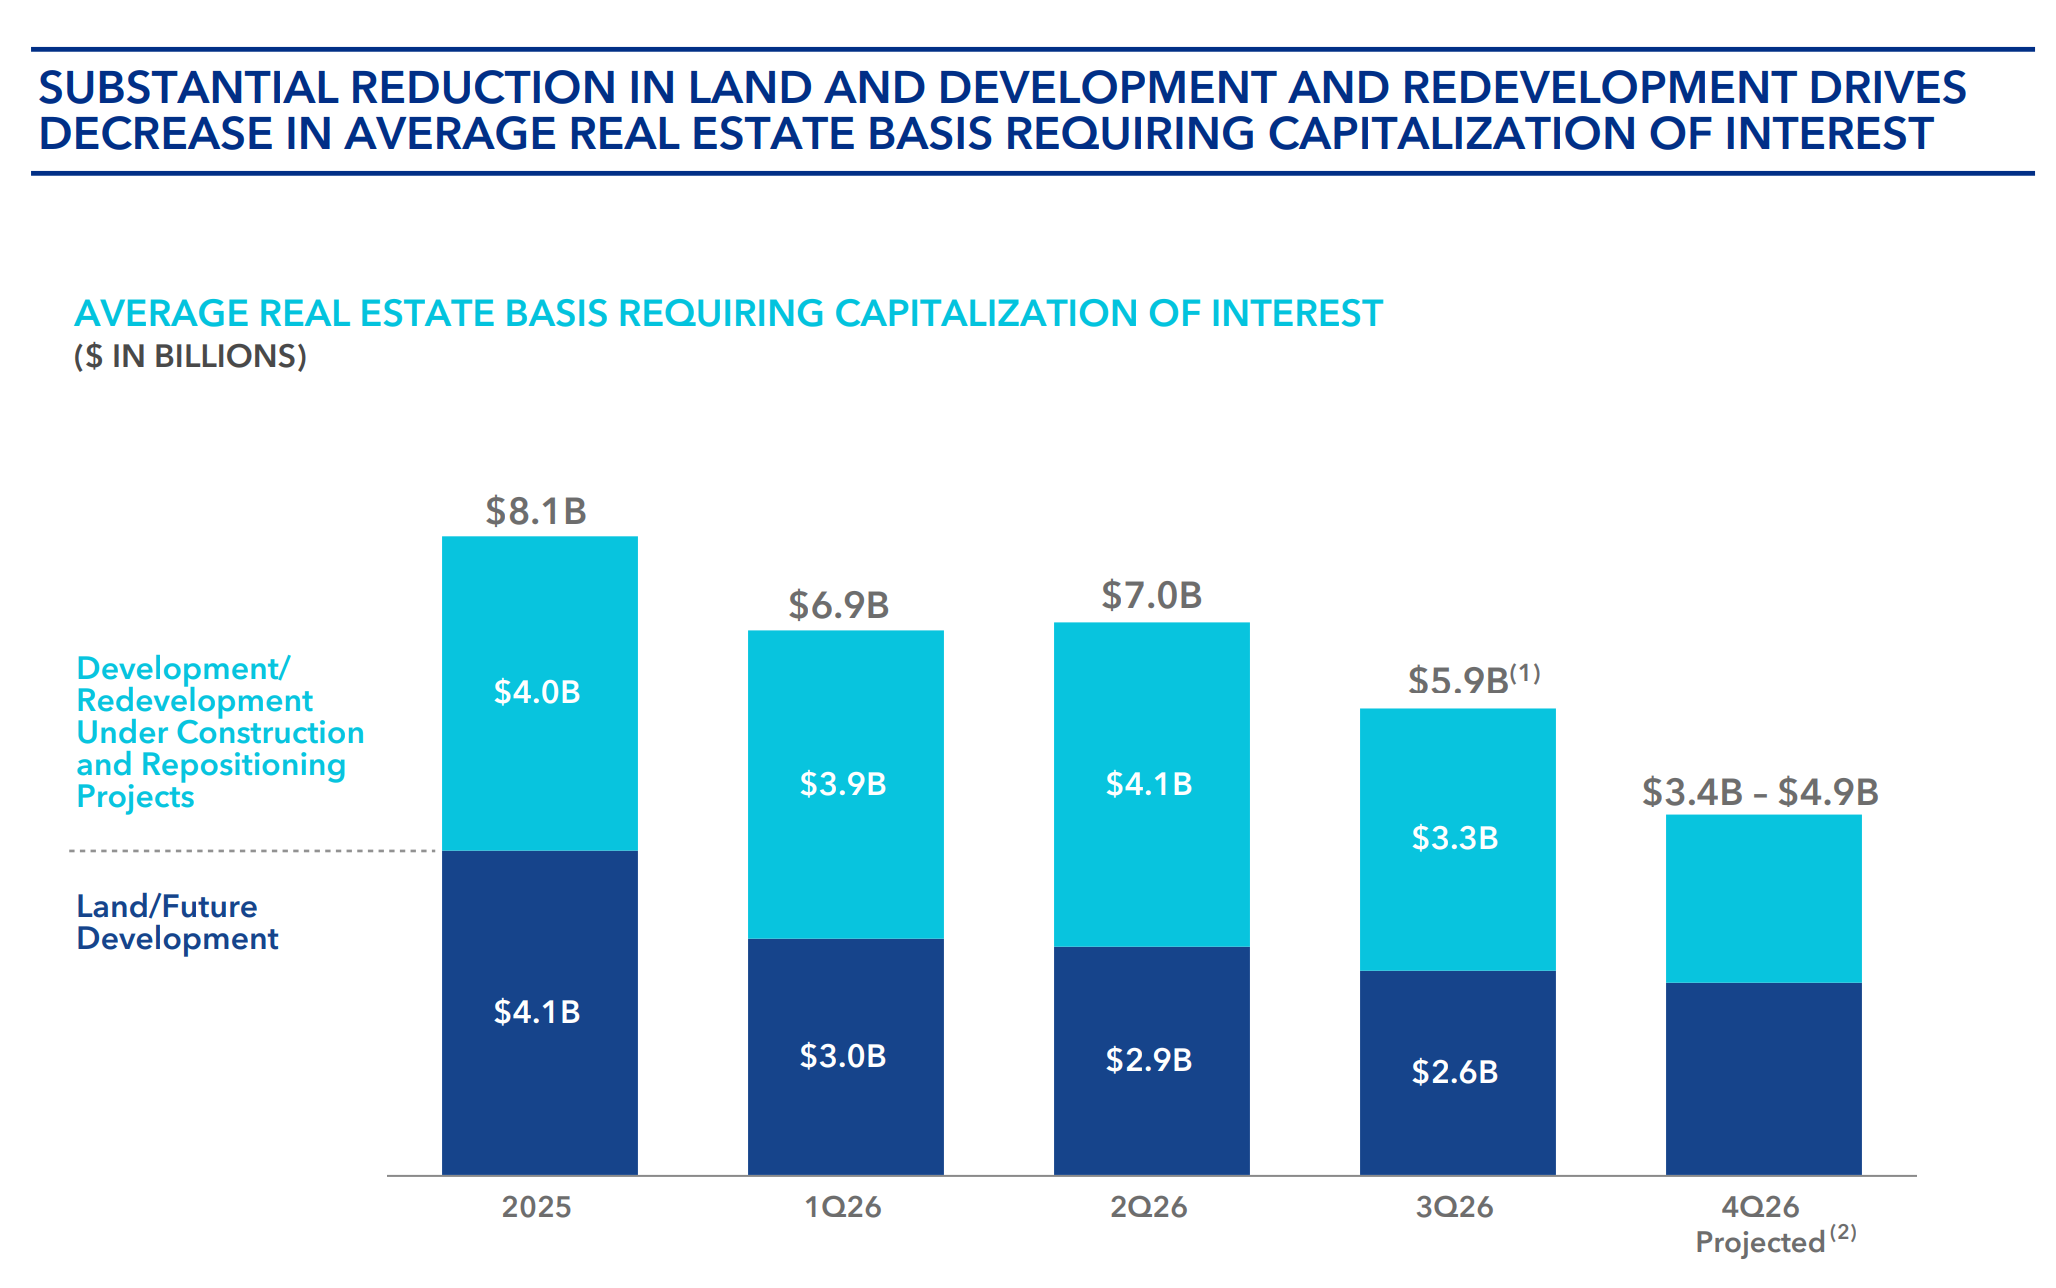
Les intérêts capitalisés. Pendant un chantier, les intérêts de la dette s’ajoutent au coût de l’immeuble au lieu de passer en charges. Au Q3, ils représentent 62,9 millions, soit 0,37 dollar par action. Ils fondent à mesure que les chantiers se terminent, et la charge d’intérêts a déjà bondi de 45 % sur un an.
Les plus-values venture. Elles ajoutent 44,5 millions depuis janvier, mais restent un revenu irrégulier, et l’objectif annuel vient d’être réduit de 10 millions.
Les défaillances de locataires. Leur provision est passée de 23 millions à l’Investor Day, à 25–30 millions au Q1, puis à 30–35 millions.
Sur les défaillances, Joel Marcus décrit un phénomène nouveau.
Les investisseurs ne laissent plus mourir lentement leurs biotechs, ils les fusionnent ou les liquident plus vite.
Il cite même le cas d’un locataire mis en faillite par un prêteur qui a exigé le remboursement de sa dette sans qu’aucune clause ne soit violée.
Le message est clair, ce risque est difficile à modéliser.
Ce qu’il faut retenir
La perte comptable solde surtout des paris immobiliers de 2021 et 2022.
Le FFO tient ses objectifs, mais il touche son plancher au Q4, et une partie de sa résistance repose sur des éléments qui vont s’éroder.