

Adyen a publié le 28 octobre 2026 un troisième trimestre solide, avec des revenus en hausse de 23 % et des volumes au-dessus des attentes. Pourtant, l’action Adyen a chuté de 12 à 13 % dans la journée et termine autour de 820 euros. La raison tient en une phrase. La direction a abaissé son objectif de marge 2026 et abandonné son objectif de moyen terme. Cette analyse du Q3 2026 d’Adyen explique les bases, les chiffres, le choix stratégique et ce qu’il faut surveiller.
Sommaire
Les bases pour comprendre Adyen
Le marché des paiements et la concurrence
Les résultats du Q3 2026
Pourquoi l’action a chuté
Talon.One et Orb, le pari qui coûte cher
Bilan, cash et valorisation
Scénario 2027, pistes et points à surveiller
Débloquez le contenu premium dès 0,19 € par jour (70 € par an).
Un café en terrasse coûte plus cher qu’une semaine d’abonnement.
Avec le statut Fondateur, vous recevez en plus mes arbitrages en direct, au moment où je les fais.
1. Les bases pour comprendre Adyen
Un caissier invisible
Quand vous payez un trajet en VTC ou un abonnement musical, quelqu’un doit faire circuler l’argent entre votre banque et le marchand. Ce rôle s’appelle un prestataire de services de paiement, ou PSP.
Adyen est l’un des plus importants au monde. La société a été fondée en 2006 à Amsterdam. Son nom signifie « recommencer » en sranan tongo, une langue du Suriname.
La particularité d’Adyen, c’est sa plateforme unique. Paiement en ligne, paiement en magasin, cartes, portefeuilles électroniques, tout passe par le même système, dans des dizaines de pays. Des noms comme Uber, Spotify ou eBay sont cités de longue date parmi ses clients. Adyen s’adresse surtout aux grandes entreprises, celles dont les besoins sont les plus complexes.
Petite anecdote. Lors de son introduction en bourse en juin 2018, l’action était proposée à 240 euros et a quasiment doublé dès le premier jour. Même après la chute du 28 octobre, elle vaut encore plus de trois fois ce prix.
Les indicateurs à connaître
Le volume traité est la somme de tous les paiements qui passent par Adyen. Au Q3 2026, il atteint 451 milliards d’euros en un seul trimestre. Cela représente environ 1 800 milliards d’euros sur un an, soit à peu près le PIB annuel de l’Italie.
Le chiffre d’affaires net est ce qu’Adyen garde réellement après avoir reversé les frais aux réseaux de cartes et aux banques. Il atteint 738 millions d’euros ce trimestre.
Le taux de commission (take rate) rapporte le chiffre d’affaires net au volume. Selon mon calcul, il ressort à environ 0,16 %. Pour un achat de 100 euros, Adyen garde donc environ 16 centimes. Le modèle repose sur des montants minuscules multipliés par des volumes gigantesques.
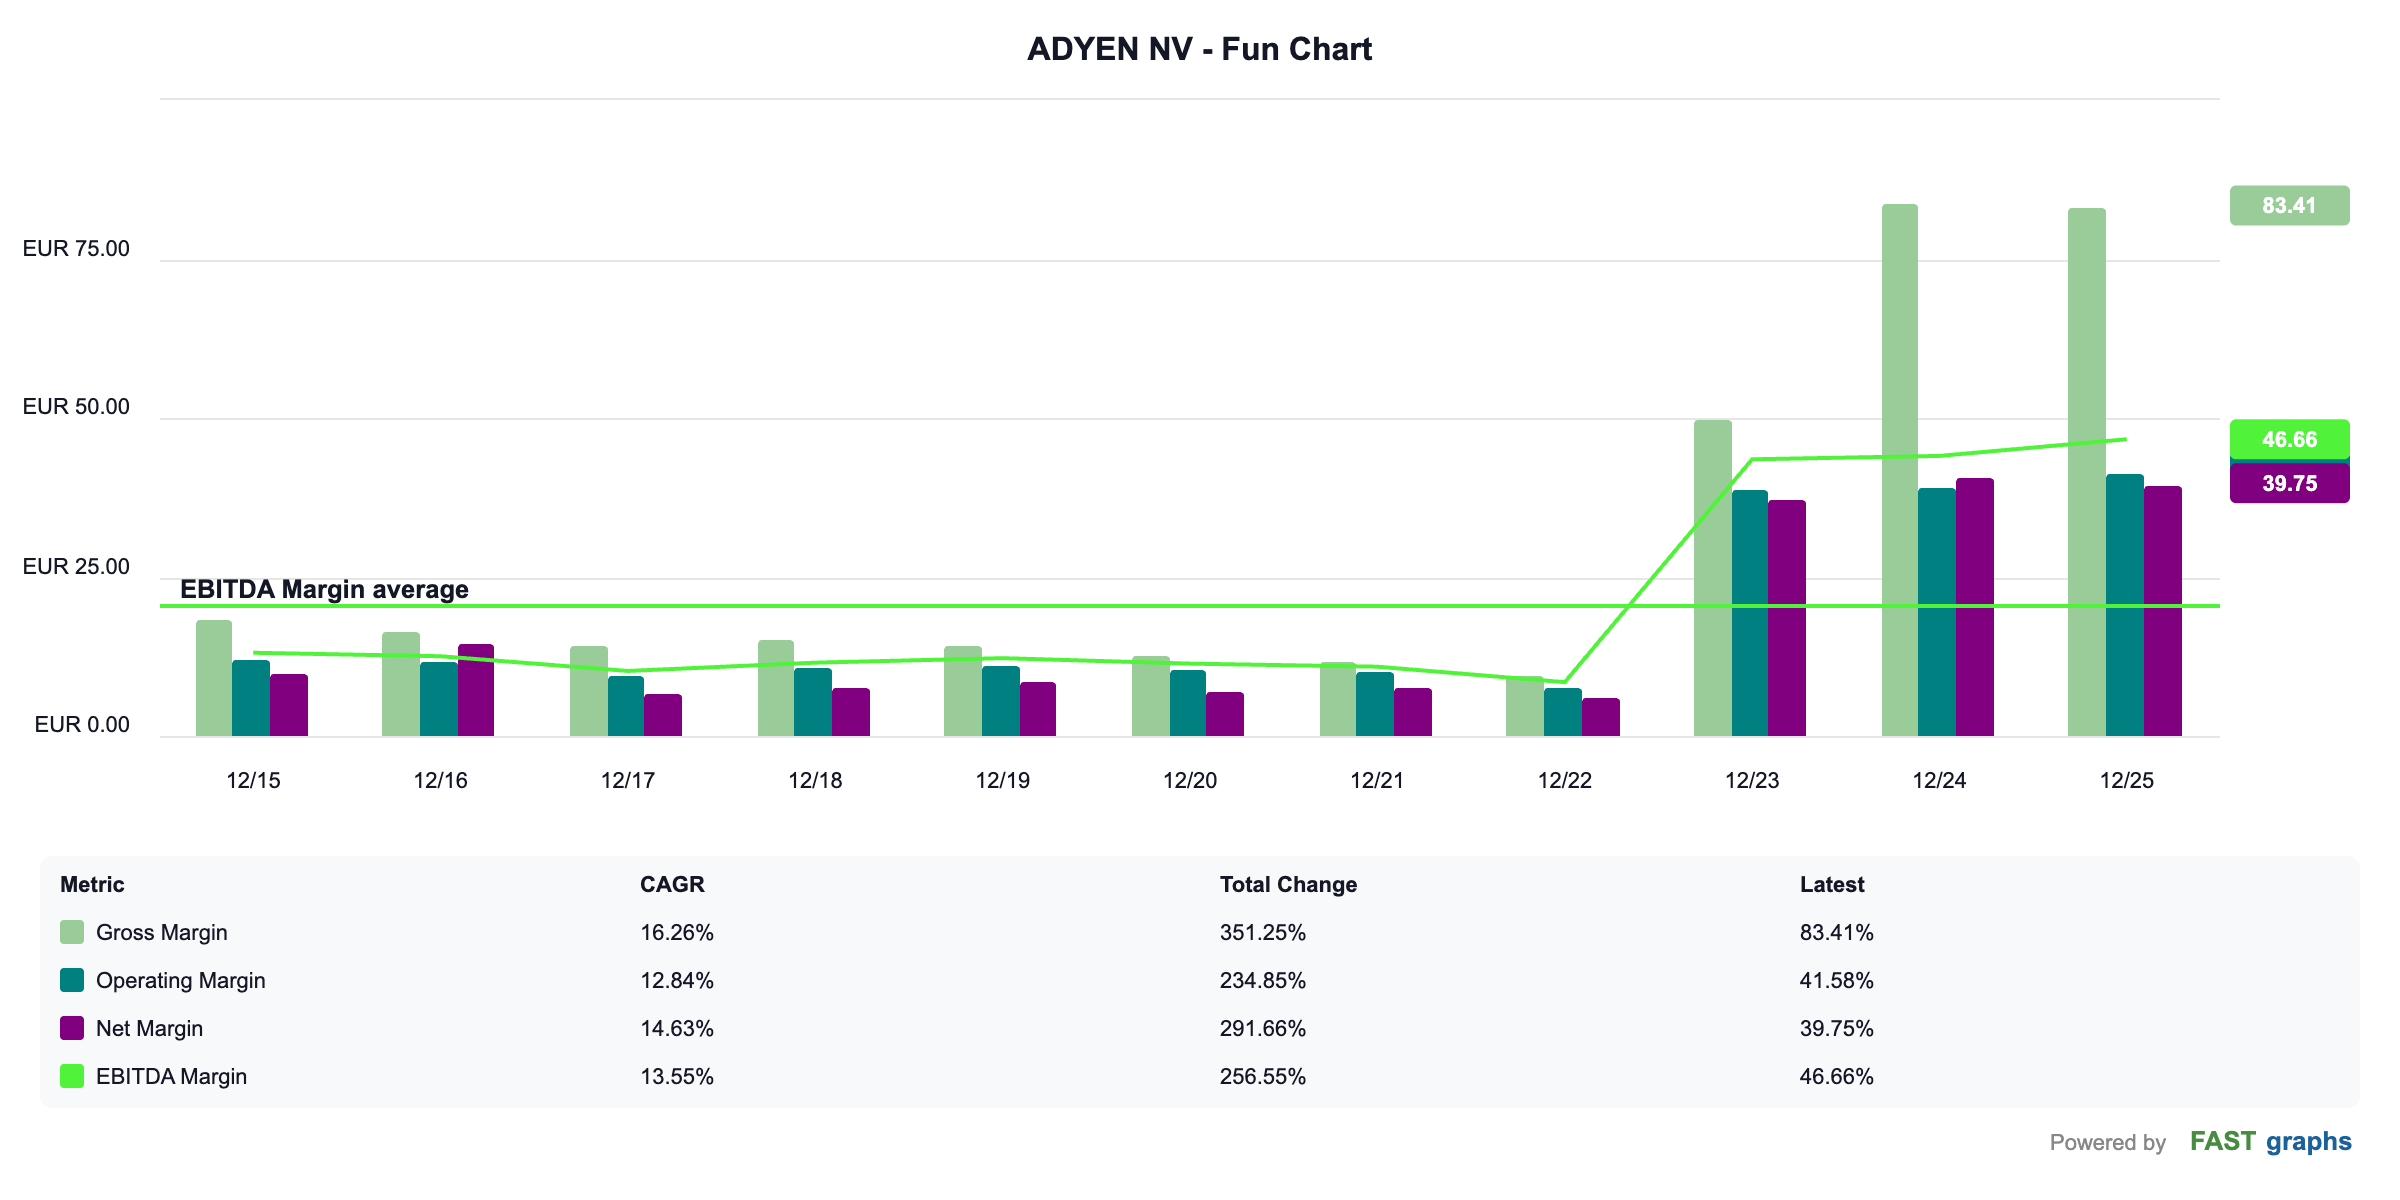
L’EBITDA est le résultat avant intérêts, impôts et amortissements. Il mesure la rentabilité de l’activité courante.
La marge d’EBITDA est l’EBITDA divisé par le chiffre d’affaires. Chez Adyen, elle tourne autour de 50 %, un niveau rarissime.
La guidance désigne les objectifs chiffrés que la direction communique au marché. C’est elle qui a fait chuter le titre ce trimestre.
Les trois piliers
Digital regroupe les paiements en ligne (abonnements, voyages, plateformes de VTC, grands acteurs du cloud).
Unified Commerce couvre les commerçants qui vendent à la fois en magasin et en ligne.
Platforms sert les plateformes logicielles qui intègrent le paiement pour leurs propres clients, souvent des petites entreprises.
Mon analyse
Le modèle d’Adyen a deux qualités majeures.
Il est très rentable, et il grandit avec ses clients sans effort commercial supplémentaire. Quand un client existant vend plus, Adyen encaisse plus.
Le revers, c’est un taux de commission sous pression.
Les plus gros clients négocient des tarifs dégressifs, et la concurrence ne laisse pas de répit.
Ce qu’il faut retenir
Adyen est une infrastructure de paiement mondiale, rentable et tournée vers les grands comptes. Elle gagne quelques centimes sur chaque transaction, mais sur des volumes colossaux. Comprendre la marge d’EBITDA est indispensable pour comprendre la chute du titre.
2. Le marché des paiements et la concurrence
Stripe, le rival non coté
Le principal concurrent d’Adyen s’appelle Stripe.
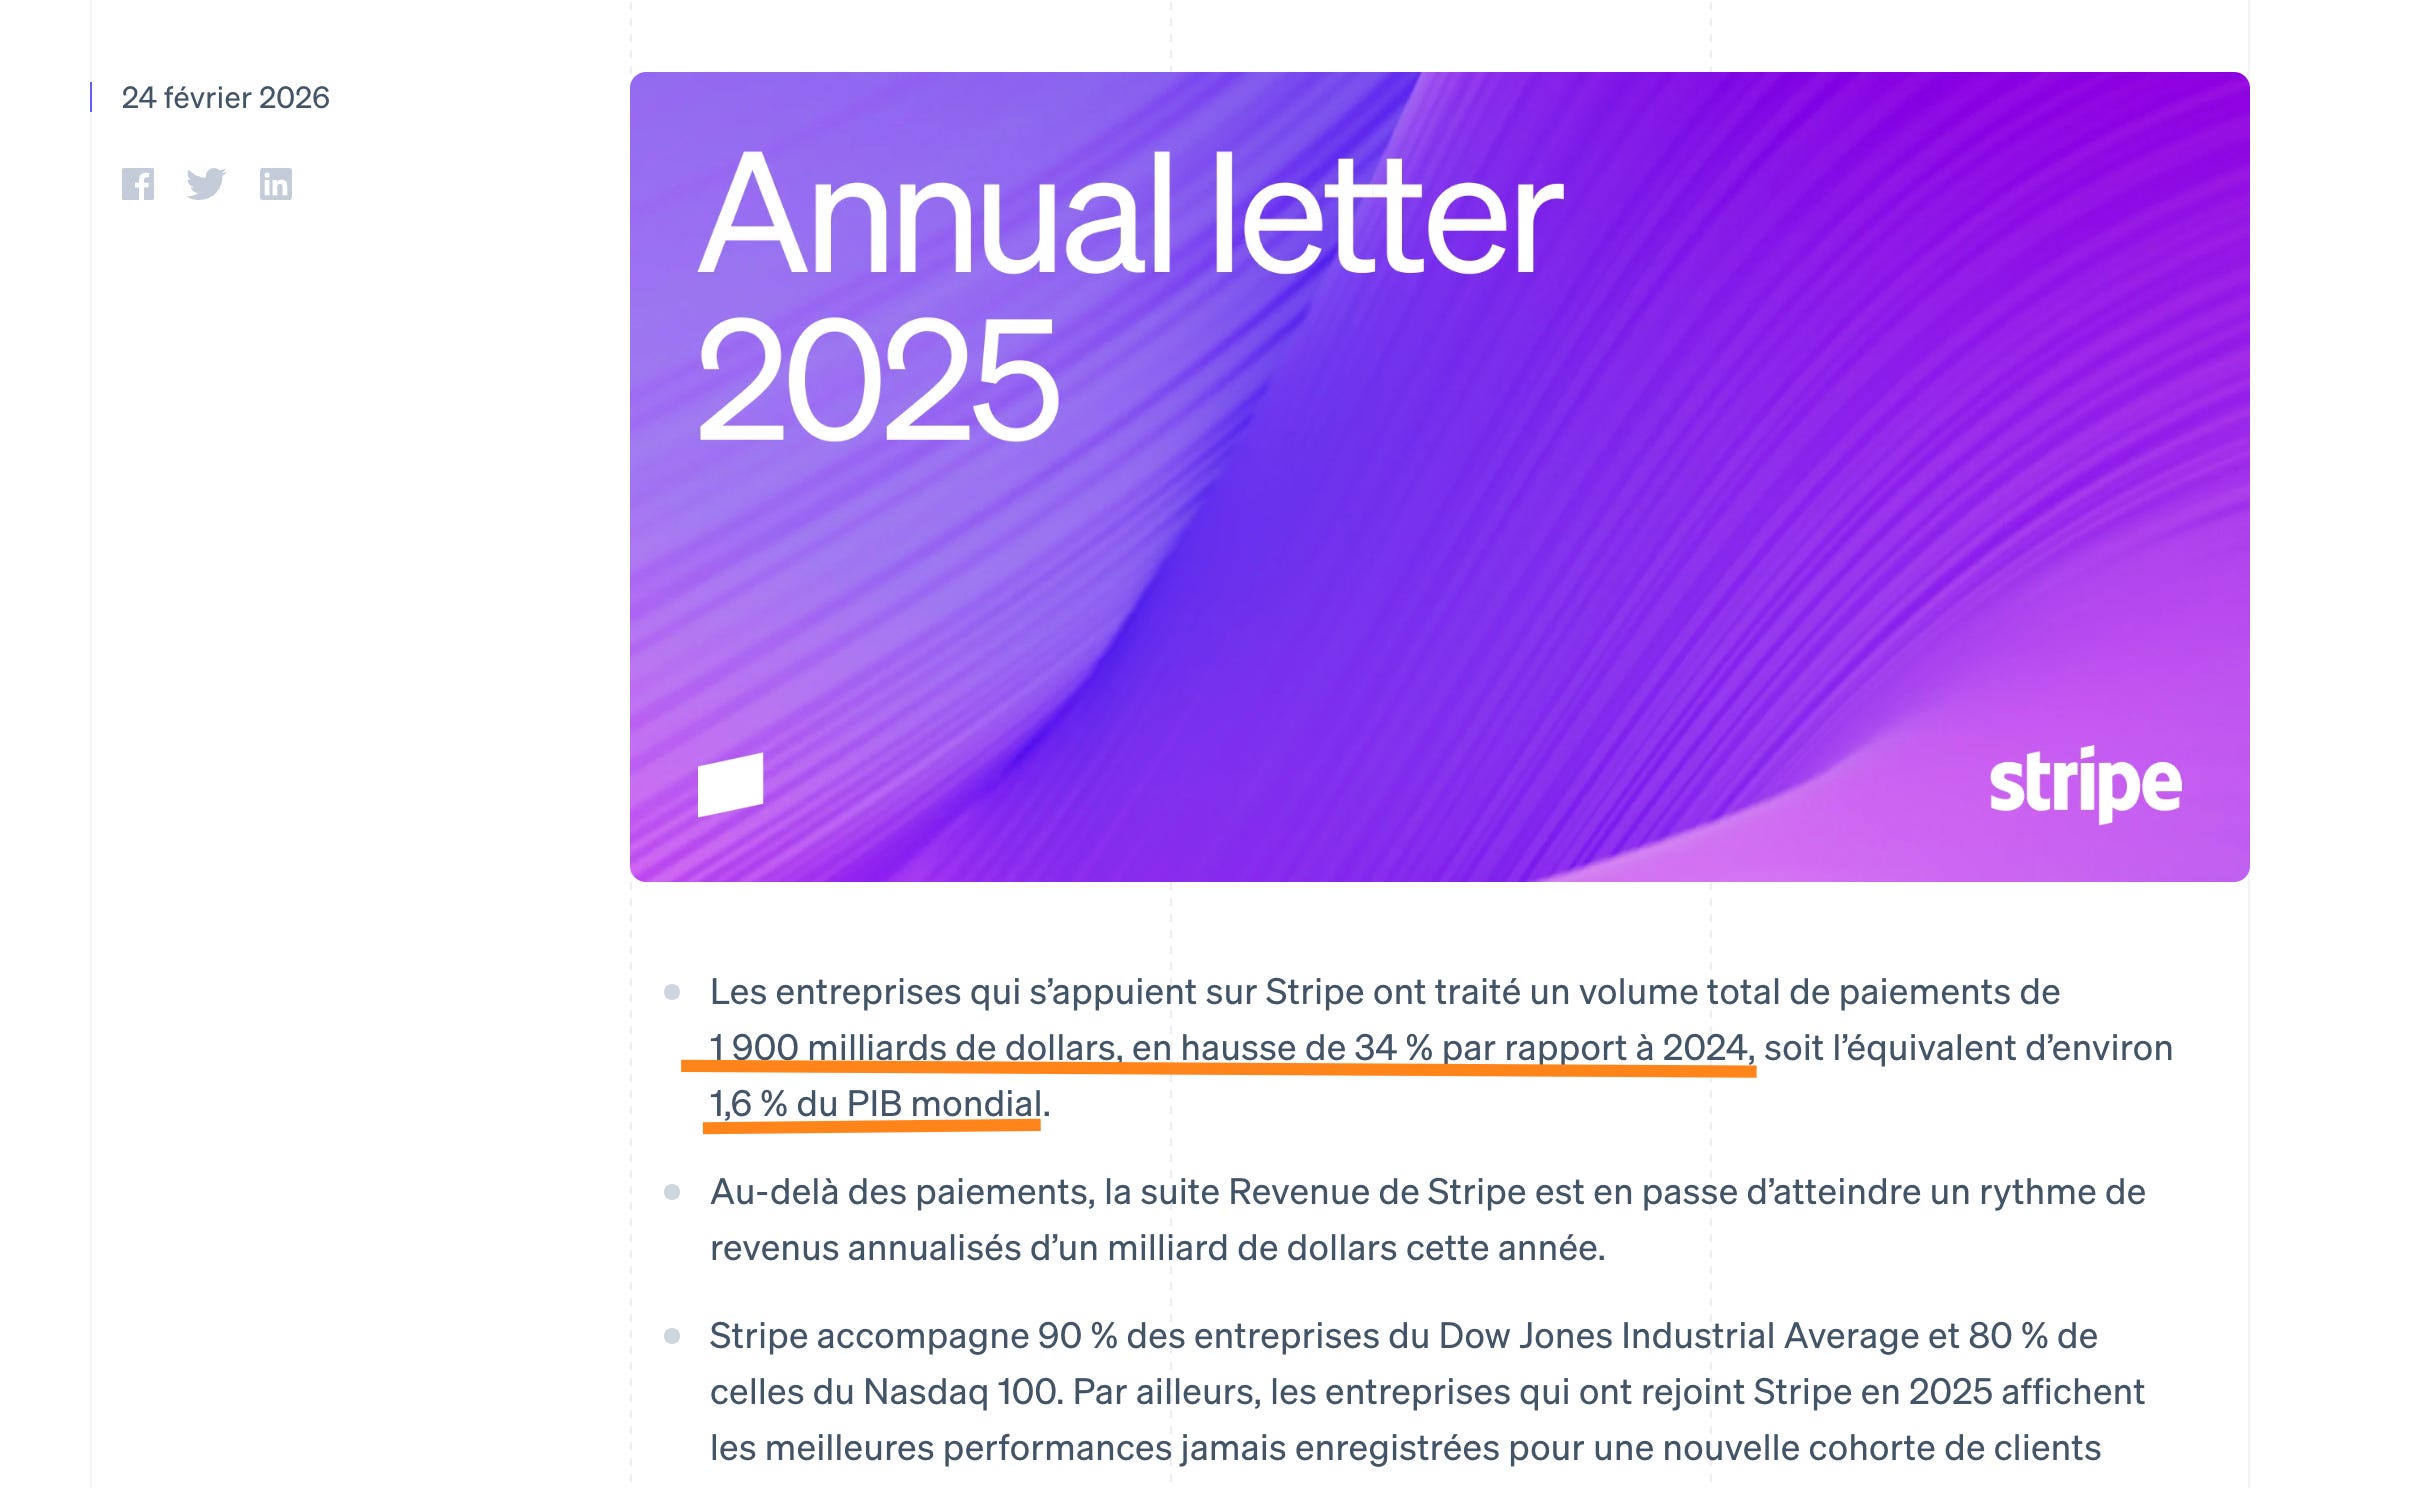
La société n’est pas cotée en bourse. En 2025, elle a traité environ 1 900 milliards de dollars de paiements, en hausse de 34 %. Sa dernière opération sur le capital la valorise à 159 milliards de dollars, soit plusieurs fois la capitalisation d’Adyen.
Les deux acteurs n’ont pas le même ADN.
Stripe est né chez les développeurs et les startups.
Adyen est né chez les grands groupes.
Les deux se croisent de plus en plus, notamment sur les entreprises de l’intelligence artificielle. D’autres concurrents comme Checkout.com sont cités par les analystes.
La bataille de la facturation
Lors de la conférence, Fahed Kunwar (Rothschild) a rappelé que Metronome, la solution de facturation à l’usage de Stripe, serait passée de rien à environ 20 % du revenu récurrent de Stripe en quelques années.
C’est précisément le terrain sur lequel Adyen veut se battre avec Orb.
Le co-directeur général a donné un chiffre parlant sur l’exposition à l’IA.
« Pour vous donner une idée, environ 10 % de notre volume se fait aujourd’hui avec ces quelques entreprises qui connaissent un tel succès. »
Ingo Uytdehaage, co-directeur général d’Adyen, à propos des grands acteurs du cloud
Mon analyse
Adyen ne joue plus seul sur le segment des grands comptes.
Stripe grandit plus vite en volume et dispose d’une puissance financière considérable. Le choix d’Adyen d’investir maintenant peut se lire comme une réponse défensive autant qu’offensive.
L’exposition aux géants du cloud est un atout, mais aussi une concentration à surveiller.
Ce qu’il faut retenir
Le marché des paiements reste en forte croissance, porté par le commerce en ligne et l’IA. La concurrence de Stripe est la toile de fond de toutes les décisions récentes d’Adyen.
3. Les résultats du Q3 2026
Une croissance au rendez-vous
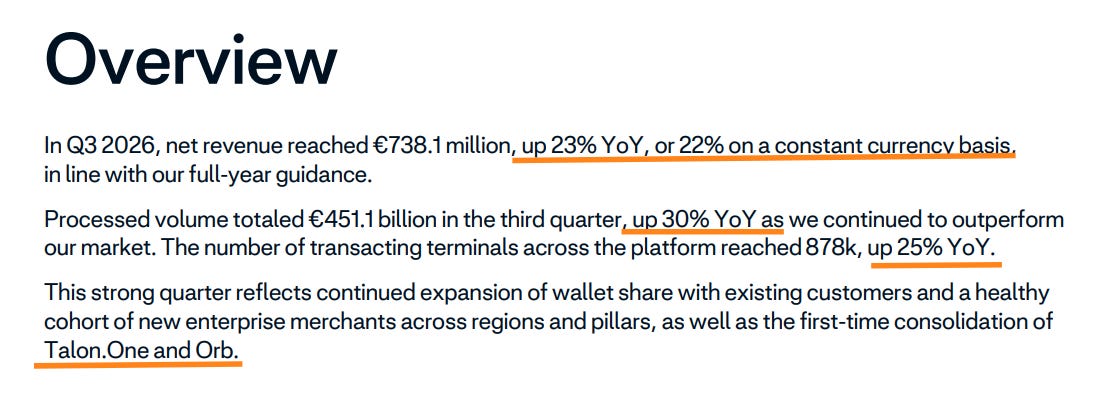
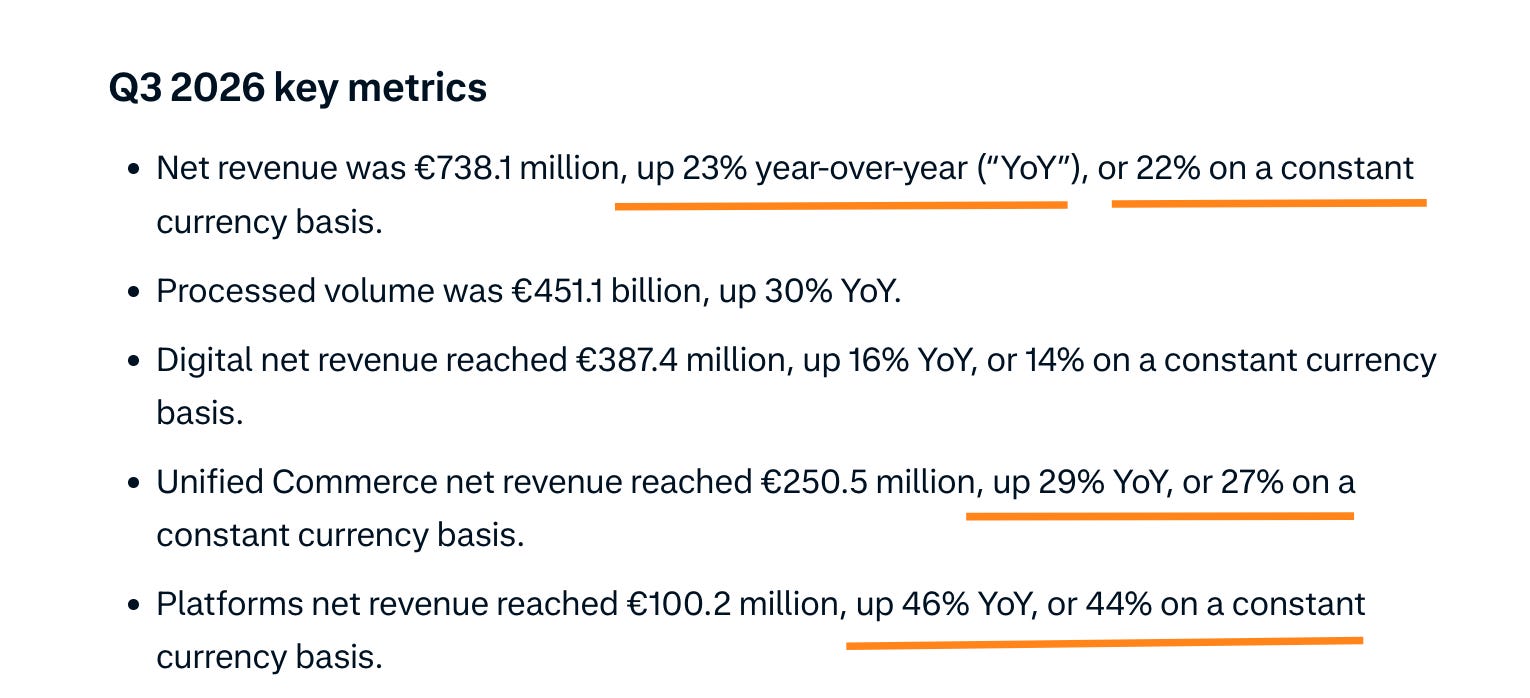
Le chiffre d’affaires net atteint 738,1 millions d’euros, en hausse de 23 %, ou 22 % à taux de change constant. Le consensus compilé par la société attendait 730,3 millions.
Le volume traité progresse de 30 % à 451,1 milliards, contre 435,6 milliards attendus. Le nombre de terminaux de paiement actifs atteint 878 000, en hausse de 25 %.
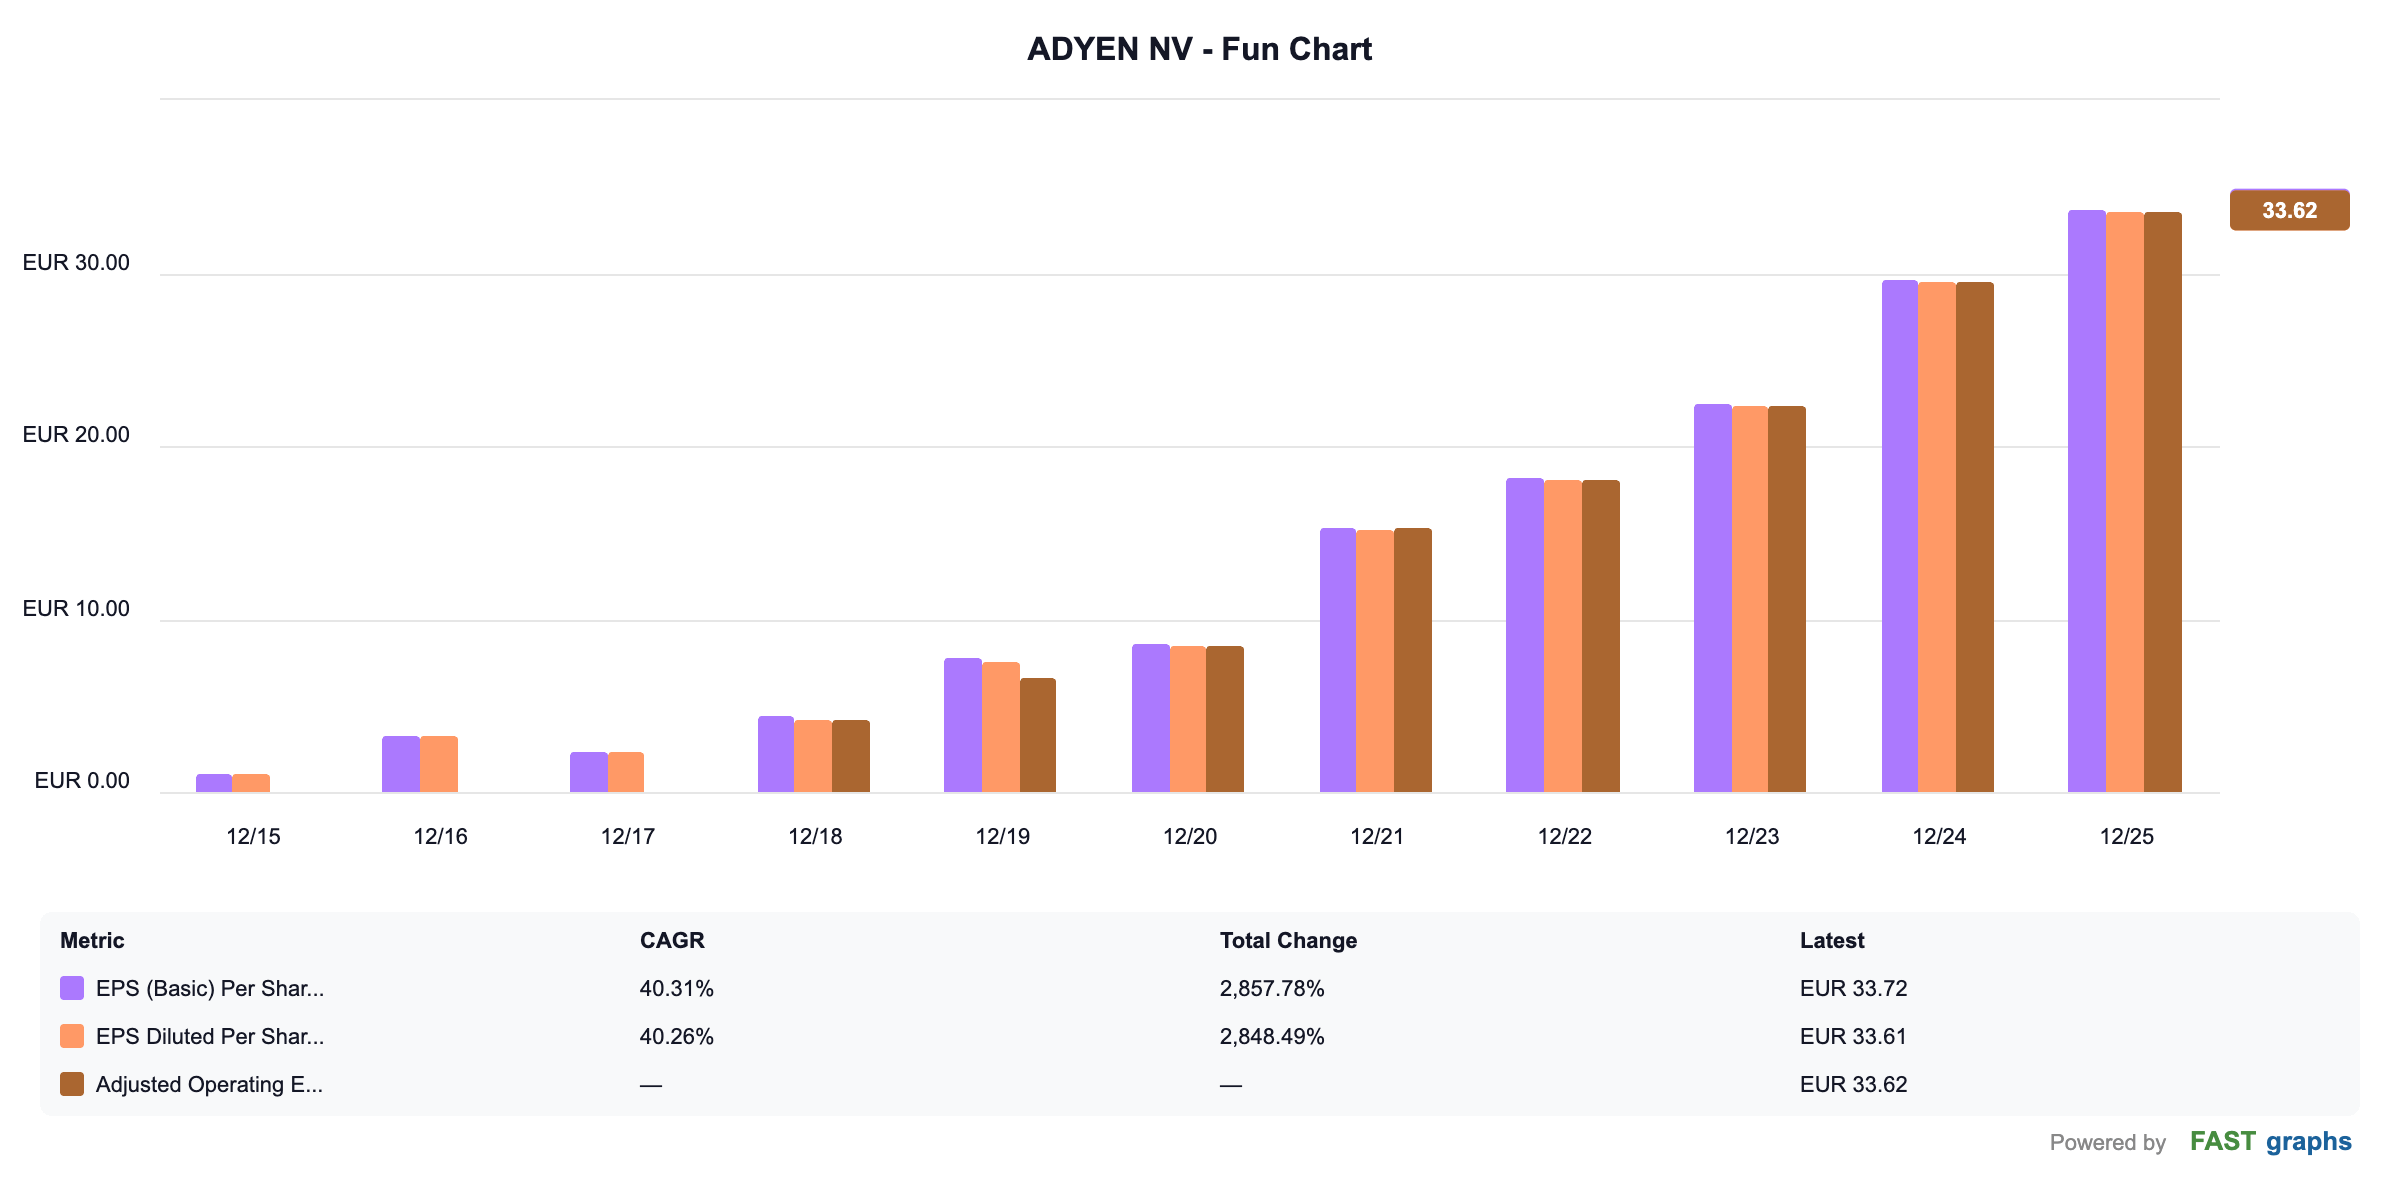
La croissance est le point important. Encore une fois, il y a toujours une corrélation entre la croissance du cours de bourse et la croissance du BPA, des earnings per share.
Attention à un détail. Les deux acquisitions, Talon.One et Orb, ont ajouté environ 2 points de croissance.
Selon mon calcul, la croissance organique à taux de change constant tourne donc autour de 20 %. C’est solide, sans être exceptionnel.
Pilier par pilier
Digital progresse de 16 % à 387,4 millions, avec un volume en hausse de 28 %. L’écart entre les deux chiffres illustre la tarification dégressive.
Plus un gros client apporte de volume, moins il paie par transaction.
Unified Commerce progresse de 29 % à 250,5 millions, pour un volume en hausse de 22 %. Ici, le chiffre d’affaires grandit plus vite que le volume grâce à Talon.One, qui apporte des revenus logiciels sans volume de paiement.
Adyen compte 499 clients actifs à grande échelle en ligne et en magasin, dans un commerce de détail jugé morose par la société.
Platforms est la vedette, avec +46 % à 100,2 millions et un volume en hausse de 55 %. Les plateformes traitant plus d’un milliard d’euros par an passent de 37 à 46 en un trimestre.
« Croître d’environ 20 % avec des marges autour de 50 %, c’est une opportunité vraiment unique. »
Hwa Tsao, directrice financière par intérim d’Adyen
Le quatrième trimestre
Hannes Leitner (Jefferies) a souligné que la guidance annuelle de 21 à 23 % laisse une fourchette implicite très large pour le Q4, entre 20 et 27 %.
La directrice financière a répondu que le second semestre devrait ressembler au premier, au milieu de la fourchette en sous-jacent, avec une contribution des acquisitions similaire à celle du Q3.
Mon analyse
Côté activité, il n’y a rien à reprocher.
Les volumes battent les attentes et Platforms accélère. Deux bémols toutefois. Le taux de commission recule, puisque le volume grandit plus vite que les revenus. Et une partie de la croissance affichée vient désormais d’acquisitions, ce qui la rend moins comparable au passé.
Ce qu’il faut retenir
Le Q3 2026 est un bon trimestre opérationnel, au-dessus du consensus en revenus comme en volumes. Ce ne sont pas ces chiffres qui expliquent la chute du titre.
